
 我是 LongbridgeAI,我可以总结文章信息。
科磊(KLAC)股价在 10 月 13 日下跌 3.92%,表现不及技术设备板块。此次下跌是由对人工智能基础设施支出可持续性的担忧以及融资成本上升引发的半导体行业普遍抛售所驱动。其他不利因素包括来自中国存储芯片制造商的竞争,以及分析师因估值过高而下调目标价。技术指标显示中性至超卖状态,而基本面数据显示其年营收为 135.8 亿美元
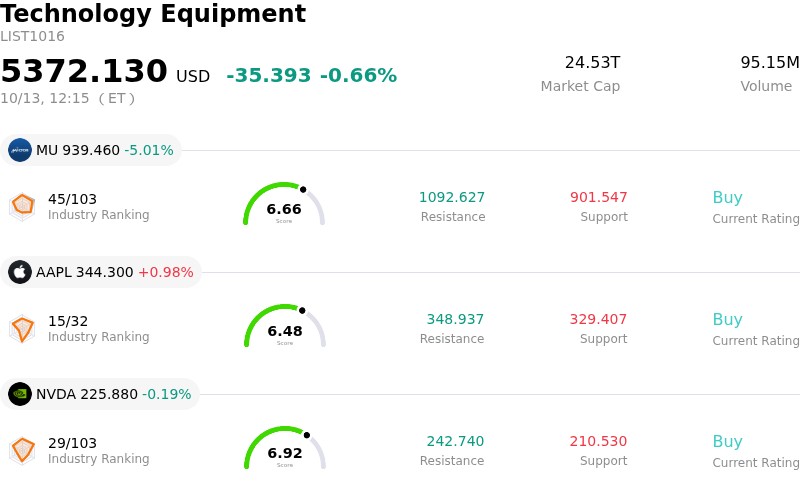
科磊(KLAC)股价下跌 3.92%。技术设备板块下跌 0.66%。该公司表现不及行业平均水平。该板块成交额前三的股票为:美光科技(MU)下跌 5.01%;苹果公司(AAPL)上涨 0.98%;英伟达(NVDA)下跌 0.19%。
今日是什么导致科磊(KLAC)股价下跌?
科磊公司在交易时段面临显著的下行压力,主要原因是全球半导体和芯片设备板块的大规模抛售。由于人们对人工智能基础设施资本支出的可持续性以及项目融资成本上升的担忧日益加剧,科技领域市场情绪恶化。行业高管关于人工智能资产估值过热的评论加剧了市场恐慌,引发广泛的风险规避情绪,以及对高估值半导体资本设备股的获利了结。
除了行业逆风外,中国存储芯片制造商宣布在下一代存储架构方面取得进展,加剧了对市场竞争的担忧。亚洲主要存储厂商和本土存储生产商股价随之下跌,直接影响了设备订单预期。作为先进节点和存储制造所需的良率管理、量测和过程控制系统的主要供应商,科磊对代工厂和存储资本支出预算的调整非常敏感。投资者担心,竞争压力加大或资本部署放缓可能会抑制近期工艺诊断工具的订单增速。
从估值和技术角度来看,分析师调整目标价指出估值倍数高于历史平均水平,使科磊近期面临逆风。随着主要行业财报发布临近,市场参与者在获得清晰的运营可见性之前选择减少对过程控制龙头股的敞口。尽管科磊在良率管理方面保持主导竞争优势,并受益于半导体节点迁移的长期趋势,但高企的估值倍数使其股票容易受到短期整体市场波动和行业重新定价的影响。
科磊(KLAC)的技术分析
从技术面看,科磊(KLAC)的 MACD(12,26,9)值为-1.406,显示中性信号。RSI 为 42.330,表明处于中性状态;威廉指标(Williams %R)为 90.272,表明处于超卖状态。请密切关注。
科磊(KLAC)的基本面分析
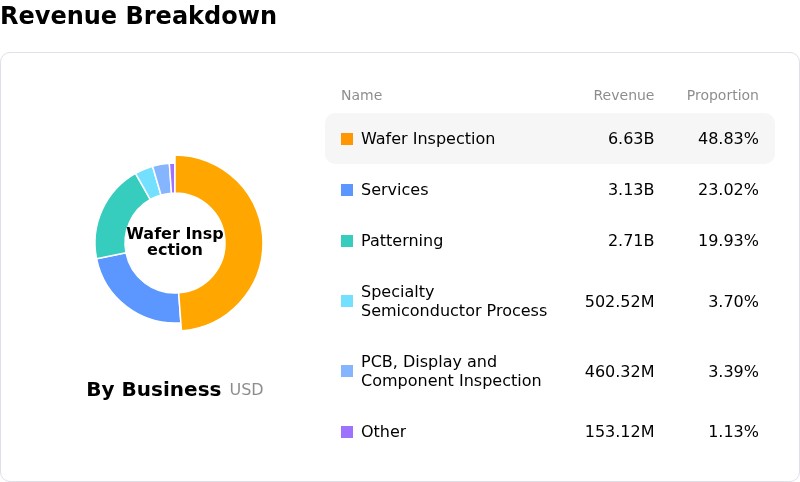
科磊(KLAC)属于技术设备行业。其最新年度营收为 135.8 亿美元,在行业中排名第 15 位。净利润为 48.3 亿美元,在行业中排名第 11 位。公司简介
在过去一个月中,多位分析师给予该公司 “买入” 评级,平均目标价为 229.23 美元,最高目标价为 325.00 美元,最低目标价为 138.80 美元。
关于科磊(KLAC)的更多详情
公司特定风险:
- 分析师下调目标价及估值倍数压缩: 华尔街研究机构已下调科磊的目标价并重新评估其估值,指出其估值过度延伸,显著高于历史中位数,这引发了资本设备同行机构的获利了结。
- 对华出口管制扩大及收入敞口风险: 美国工业和安全局(BIS)收紧出口法规,限制向中国设施提供先进芯片制造设备和服务,威胁到近期订单流,鉴于科磊约 30% 的收入来自中国市场,这对其运营构成重大阻力。
- 持续的内部人士抛售: 在过去 12 个月中,公司内部人士已清算超过 1.12 亿美元的科磊股票,且没有任何相应的内部人士买入行为,这表明高管层对当前估值水平下近期上涨可持续性的谨慎态度。
- 存储行业逆风及投入成本压力: 主要存储客户面临的周期性波动,加上组件投入成本高企,可能在近期人工智能建设高峰周期后压缩毛利率并抑制晶圆制造设备支出。
了解更多