
 我是 LongbridgeAI,我可以总结文章信息。
本文通过行业对比,将亚德诺(ADI)与其半导体同行进行比较。ADI 的市盈率和市净率较低,显示出潜在的估值不足,但与行业平均水平相比,其市销率较高、净资产收益率较低,且 EBITDA 和毛利率较弱,面临诸多挑战。尽管其收入增长落后于同行,但 ADI 的财务状况更为稳健,债务权益比率为 0.27,低于主要竞争对手
在动态且竞争激烈的商业世界中,进行深入的公司分析对于投资者和行业专家至关重要。本文将进行全面的行业对比,评估 ** 亚德诺(NASDAQ: ADI)** 及其在半导体及半导体设备行业的主要竞争对手。通过仔细审视关键财务指标、市场地位和增长前景,我们旨在为投资者提供有价值的见解,并阐明该公司在行业内的表现。
亚德诺背景
亚德诺是一家领先的模拟、混合信号和数字信号处理芯片制造商。该公司在转换器芯片领域拥有显著的市场份额领先地位,这些芯片用于将模拟信号转换为数字信号,反之亦然。公司拥有数万家客户;其芯片销售的一半以上面向工业和汽车终端市场。亚德诺的芯片也被纳入无线基础设施设备中。
| 公司 | 市盈率 (P/E) | 市净率 (P/B) | 市销率 (P/S) | 净资产收益率 (ROE) | EBITDA(十亿美元) | 毛利润(十亿美元) | 收入增长 |
|---|---|---|---|---|---|---|---|
| Analog Devices Inc | 47.93 | 5.83 | 14.28 | 3.98% | $2.13 | $2.71 | 39.63% |
| NVIDIA Corp | 27.98 | 23.34 | 17.82 | 28.12% | $72.86 | $72.14 | 105.85% |
| Broadcom Inc | 44.16 | 16.58 | 18.98 | 13.97% | $18.27 | $20.46 | 85.5% |
| Micron Technology Inc | 12.30 | 7.47 | 7.84 | 31.54% | $46.88 | $47.05 | 379.27% |
| Advanced Micro Devices Inc | 145.62 | 13.86 | 22.80 | 3.49% | $3.35 | $6.2 | 50.11% |
| Texas Instruments Inc | 42.65 | 14.23 | 13.19 | 11.32% | $2.95 | $3.35 | 22.82% |
| Marvell Technology Inc | 81.22 | 11.90 | 23.02 | 1.68% | $0.77 | $1.46 | 36.55% |
| Qualcomm Inc | 19.73 | 6.66 | 4.21 | 7.29% | $3.04 | $5.28 | -4.03% |
| Monolithic Power Systems Inc | 75.85 | 15.68 | 18.58 | 6.8% | $0.32 | $0.54 | 47.56% |
| NXP Semiconductors NV | 18.84 | 4.89 | 4.25 | 6.87% | $1.27 | $2.0 | 19.48% |
| Microchip Technology Inc | 104.78 | 6 | 7.62 | 3.14% | $0.49 | $0.94 | 38.05% |
| Credo Technology Group Holding Ltd | 63.11 | 12.35 | 21.48 | 5.4% | $0.14 | $0.31 | 114.73% |
| ON Semiconductor Corp | 47.95 | 3.96 | 4.78 | 3.12% | $0.43 | $0.62 | 9.18% |
| GLOBALFOUNDRIES Inc | 38.23 | 2.31 | 3.94 | 1.41% | $0.48 | $0.51 | 5.81% |
| Tower Semiconductor Ltd | 82.64 | 7.66 | 13.96 | 2.99% | $0.17 | $0.14 | 23.66% |
| MACOM Technology Solutions Holdings Inc | 92.78 | 14.44 | 19.22 | 6.81% | $0.14 | $0.2 | 35.77% |
| First Solar Inc | 11.04 | 1.86 | 3.58 | 4.18% | $0.61 | $0.61 | -3.73% |
| 平均值 | 56.8 | 10.2 | 12.83 | 8.63% | $9.51 | $10.11 | 60.41% |
在对亚德诺进行详细分析时,以下趋势变得清晰可见:
- 该股的市盈率为 47.93,比行业平均水平低 0.84 倍,表明在市场参与者眼中具有潜在价值。
- 当前的市净率为 5.83,是行业平均水平的 0.57 倍,远低于行业平均水平,表明存在潜在的低估。
- 由于市销率相对较高,为 14.28,是行业平均水平的 1.11 倍,基于销售表现,该股可能被视为高估。
- 净资产收益率(ROE)为 3.98%,低于行业平均水平 4.65%,表明利用股权产生利润的效率可能存在不足。
- 该公司的息税折旧摊销前利润(EBITDA)较低,为 21.3 亿美元,比行业平均水平低 0.22 倍。这可能表明盈利能力较低或面临财务挑战。
- 该公司的毛利润较低,为 27.1 亿美元,比行业平均水平低 0.27 倍。这可能表明在扣除生产成本后,其收入较低。
- 该公司的收入增长大幅下滑,增长率为 39.63%,而行业平均值为 60.41%,这表明销售环境充满挑战。
债务权益比率
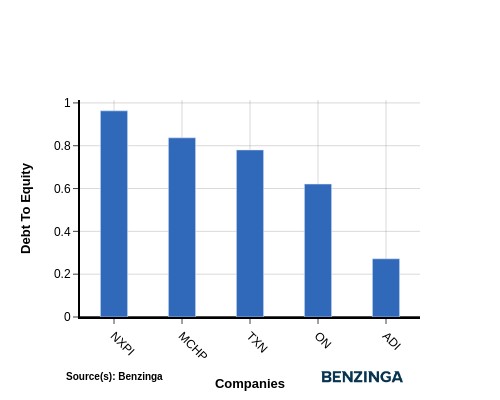
债务权益比率(D/E)有助于评估公司的资本结构和财务杠杆。
在行业对比中考虑债务权益比率,可以简洁地评估公司的财务健康状况和风险状况,从而辅助做出明智的决策。
将亚德诺与基于债务权益比率排名前四位的同行进行比较时,可以观察到以下见解:
- 亚德诺的财务状况相对于前四大同行更为强劲,其债务权益比率仅为 0.27,证明了这一点。
- 这意味着公司对债务融资的依赖较少,债务与股权之间的平衡更为有利。
核心要点
对于亚德诺而言,其市盈率(PE)和市净率(PB)低于同行,表明可能存在估值偏低的情况。然而,较高的市销率(PS)表明基于收入来看可能存在高估。较低的净资产收益率(ROE)、EBITDA、毛利润和收入增长进一步表明其表现不及行业同行。
本文由 Benzinga 的自动化内容引擎生成,并经编辑审阅。
登录即免费解锁1,542字全文
因资讯版权原因,登录长桥账户后方可浏览相关内容
感谢您对正版资讯的理解与支持