考虑到指引疲软,博通下跌 2.7% 是可以理解的。该股一度暴跌 7%,随后因美联储理事暗示 9 月利率将保持稳定,市场整体乐观情绪推动其部分反弹。在我看来,目前仍是一个不错的买入估值。
N

精选☕️ [任务币抽奖] 每日市场热议 —— Snowflake 飙升 16%,华尔街因沃勒转向鸽派而反弹
Snowflake 因财报远超预期而大涨 16.55%,美联储理事沃勒的鸽派倾向令 9 月加息概率暴跌。美国三大指数均收涨逾 1%。特斯拉 Cybercab 官方...


考虑到指引疲软,博通下跌 2.7% 是可以理解的。该股一度暴跌 7%,随后因美联储理事暗示 9 月利率将保持稳定,市场整体乐观情绪推动其部分反弹。在我看来,目前仍是一个不错的买入估值。
Snowflake 因财报远超预期而大涨 16.55%,美联储理事沃勒的鸽派倾向令 9 月加息概率暴跌。美国三大指数均收涨逾 1%。特斯拉 Cybercab 官方...
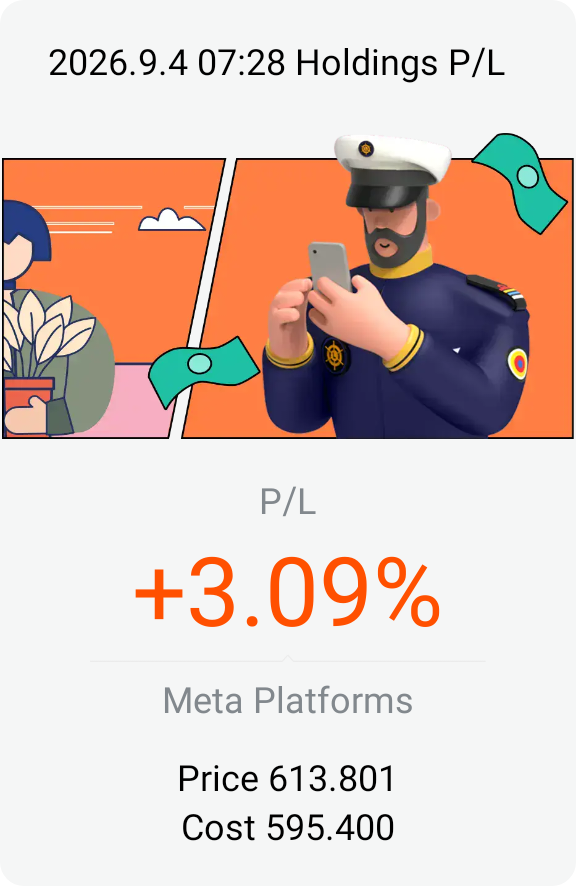
$Meta(META.US)
背景:Meta 已同意一项高达 170 亿美元的拟议和解方案,该方案将改变儿童使用 Instagram 和 Facebook 的方式。这项协议尚待法官批准,旨在解决由多个州总检察长组成的广泛联盟提起的诉讼,诉讼涉及 Meta 的平台对儿童和青少年的影响。根据拟议安排的条件,儿童将受到默认每日使用时长限制和夜间禁用的约束,而这些限制需要家长手动关闭。目前 Meta 从青少年身上获得的广告收入微乎其微,但年轻人对于 Instagram 和 Facebook 的未来至关重要。新规则可能导致该群体互动减少,并使得 Meta 在长期内更难吸引年轻受众。
我的交易:这从来就不可能是一个长期的亏损。针对社交媒体公司的诉讼非常普遍,因此股价下跌只是长期定投的机会。我继续持有是因为当前股价远未达到该公司的估值水平。
要点:该和解还将带来持续的合规成本,如独立监控和新的年龄验证手段。投资者更大的担忧是,更严格的限制措施是主要局限于未成年账户,还是会成为进一步监管社交媒体网站的先例。@船长的宝藏
博通(Broadcom)的业绩也相当亮眼。AI 芯片收入同比翻了三倍多,增长率达 86%,这是投资者乐见的增长态势。然而,其指引比华尔街预期低了 02 亿美元,在当前预期过高的市场中,这被视为 “抛售” 信号,尤其对寻求短期收益的交易者而言。我个人认为博通今晚不会出现暴跌,尽管未来几周需要关注的支撑位和阻力位分别为 350 美元和 370 美元。
戴尔周三大涨 15.8%,因其 AI 服务器更新故事持续发酵。尽管博通营收增长 86% 且 AI 芯片销售额翻了三倍多,其股价仍下跌——因为其指引未能满足预期。ADP 数据疲软……
受加息压力及预期影响,新加坡房地产信托基金(REITs)板块遭受重创,即便相关 REITs ETF 也在持续下挫。这对长期股息投资者而言是加仓或建仓的良好机会,尽管我个人认为价格可能进一步走低。
美国中央司令部周二打击了伊朗革命卫队目标;伊朗对驻约旦和巴林的美国基地进行报复。油价涨幅超过 5%。戴尔将其全年营收指引上调了 250 亿美元……
$蔚来(NIO.US)
背景:蔚来股价跌破 4 美元支撑位,延续了近三个月几乎 30% 的跌幅。这种短期挫败感背后,是其截然不同的财报图景。蔚来已开始展现正向自由现金流和少量调整后利润,同时其高端纯电动业务仍在快速扩张。看多蔚来的逻辑在于,高端销量、利润率修复以及经常性服务收入,能推动公司走向自我造血的增长模式。Q2 业绩印证了其中几个关键点:交付量升至 107,658 辆,高端 ES8 和 ES9 占比显著,车辆销售额达 291 亿元人民币。车辆毛利率 18.5%,整体毛利率 18.4%,这与利润率复苏叙事相符,得益于研发管控收紧。看空观点则认为,蔚来仍是一家资本密集且聚焦中国的电动车企,规模效应并未可靠地转化为盈利性、低风险的增长。不过 Q2 业绩对此有所缓解:实现少量非 GAAP 净利润,毛利率 18.4%,自由现金流为正,加上 567 亿元人民币的现金储备,缓解了短期融资压力。然而,营收不及预期,且 Q3 交付指引 10.8 万至 11.1 万辆仅略高于 Q2 水平,尽管此前曾创下月度纪录,这削弱了销量持续高增的预期。管理层还提示材料成本约 1.4 万元人民币/车(较 2025 年底)及芯片成本可能再增加 2000-3000 元/车,这使得利润率可持续性存疑。
我的交易:我在去年末股价经历一波上涨后才开始建仓,入场时机偏晚。此外,当前股价回落至 3 美元以上,市销率低于 1,暗示存在潜在低估。
总结:营收不及预期及 Q3 指引疲软表明前路并非坦途,但关键的盈利里程碑已在实际数据中初现端倪。@船长的宝藏
我投票给 +3 ~ 8%。
AI 的快速普及对博通(Broadcom)是一大助力,尤其是自 2022 年底生成式 AI 爆发以来。该公司的专用集成电路(ASICs)可定制以加速 AI 处理,使其成为比竞争对手图形处理器(GPUs)更节能的选择。此外,博通的业务范围超越半导体,其网络解决方案遍布数据中心运营的各个角落。
管理层预计其加速增长将持续。对于第三季度,博通指引营收为 294 亿美元,同比增长 84%,调整后 EBITDA 约为 200 亿美元,增长 87%。这将标志着与公司第二季度业绩相比显著加速。
风险:另一方面,Marvell 是一个很好的例子,虽然财报超预期,但谨慎的指引可能导致市场重新评估该股的估值。鉴于博通的市盈率已高达约 61 倍,一些交易员可能会在财报前做空该股,尽管博通的前向市盈率为 20 倍,PEG 为 0.70,实际上被低估了。
我的预测:$380
$博通(AVGO.US) 将于美东时间周三 9 月 2 日收盘后公布 2026 财年第三季度业绩——数据将在周四新加坡时间凌晨 04:00 左右出炉。⏰英伟达此前已超预期。博通交易价格约为...
我本周在关注蔚来和博通财报。蔚来近几周承压,若财报表现良好,有助于推动股价上涨。另一方面,博通在 AI 芯片公司中表现挣扎,估值问题确实令人担忧。
Anthropic 周日与英伟达支持的 Lambda 敲定了一项 350 亿美元的云计算协议——这是其本月第四笔巨额算力交易。加息概率也再次攀升,在周五后的仅一个交易日后就达到了 64-65%……
$台积电(TSM.US)
背景:总结台积电过去一周的正面新闻。台积电正准备使用其 3nm 工艺为小米制造 Xring O3 处理器。该交易扩大了台积电在人工智能消费设备和自动驾驶应用方面的客户群,巩固了对高利润率技术的需求。
还有报道称对冲基金抛售闪迪股份并转向台积电,凸显了投资者对台积电在半导体和 AI 基础设施周期中敞口的偏好。其基础业务依然强劲。据报道 7 月收入增长 44.7%,凸显了强劲的 AI 相关需求,并支持对强劲业绩和指引的预期。台积电与索尼同意投资 47 亿美元成立一家合资企业,用于生产下一代智能手机图像传感器,预计 2029 年实现量产。该项目可能增加另一个战略增长途径,尽管收入还需数年时间才能产生。
我的交易:上周在英伟达财报前建立了一个小仓位,因为我预期英伟达的业绩将推动 AI 板块走高。这是一个计算过的风险,在周五抛售之前就已获利。
要点:虽然短期买入因这个机会而得到验证,但我仍然认为这个成本价对我来说有点太高了。如果可能的话,我想在 400 美元以下摊薄成本。@船长的宝藏
周五赔率飙升,因 Warsh 暗示利率上升的可能性增加,且若无法维持 2% 的目标通胀率,加息可能比预期更快到来。股市普遍抛售,包括英伟达在内,抹去了几乎全部此前 Stella 财报带来的涨幅。
美联储主席凯文·沃什在周五杰克逊霍尔年会的主旨演讲中带来鹰派意外,警告通胀趋势尚未 “显著改善”,并将 9 月加息概率从约三分之一推高至……
可惜单日涨幅约 7% 未能维持,英伟达因两大可能性回落 4%:
1. 高频交易者的获利了结。我认为大多数人并未预料到财报后股价会出现如此乐观的跳涨——多数人预计变动幅度可能在 2% 至 5% 左右。因此,在短暂的热潮与乐观情绪推动下,出现了获利机会。
2. 沃什(Warsh)在杰克逊霍尔的关键声明:这是他和他的团队最接近于做出决定的一刻,即如果他们不确定基础通胀是否会回到 2% 的目标,就会加息。这导致大多数股票出现回调,尤其是科技板块的股票,因为投资者再次被提醒要谨慎对待宏观经济状况。
在这个市场中,没有任何标的比 $英伟达(NVDA.US) 更具代表性:一家市值 5.07 万亿美元的公司,正迎来自 2022 年以来最长的亏损期,其背后的整个 AI 产业链都在重新定价。在三天内……
英伟达硬生生带动了股市,尤其是硬件芯片板块,大多数公司昨日都分享了荣耀并增加了市值。尽管我预计英伟达在回调前会尝试突破阻力位,因为其他公司正在获利了结并盘整。
一只股票增加了 4420 亿美元,十一个板块中有十个仍然收跌。今晚一位全新的美联储主席将发表讲话,而新加坡的工厂数据悄然表明 AI 交易是真实的。
英伟达的业绩再次超出分析师预期!营收为 962 亿美元,同比增长 106%,其中数据中心业务营收 890 亿美元,同比增长 117%。下一季度的指引约为 1080 亿美元营收,比刚刚公布的季度指引高出约 100 亿美元。英伟达首次披露了 2028 财年约 70% 的营收增长展望,这大约是华尔街预期的 1.5 倍。我很希望英伟达的股价能获得更多青睐,但现实地说,我看好其在年底前达到 250 美元。
Nvidia 的 1080 亿美元指引带动了软件板块,但 3.7% 的个人消费支出物价指数(PCE)意味着周五沃什的主题演讲将决定本周走向。新加坡的数据相对平静:核心通胀率处于 21 个月来的高点 2.0%。
$赛富时(CRM.US)
背景:在财报发布后,Salesforce 盘后股价飙升。这家软件巨头交出了一份令投资者满意的答卷。强劲的盈利能力、乐观的前景以及其 AI 产品取得的令人鼓舞的进展,增强了市场信心,认为 Salesforce 能将巨额 AI 投资转化为有意义的增长。第二季度财报提供了多个支持这种热情的理由,首先是调整后每股收益为 5.90 美元,高于 3.27 美元的共识预期。营收同比增长 11% 至 113.5 亿美元,略高于华尔街 113.2 亿美元的预测;调整后营业利润增长 10% 至 38.7 亿美元,也超过了 38.1 亿美元的预期。Agentforce 和 Data 360 的年经常性收入在此期间达到近 39 亿美元,同比大幅增长超过 210%。
我的交易:我保持当前立场不变——Salesforce 正在复苏,但这种重新建立的投资者信心能否持续仍有待观察。持仓数月后,在当前价格卖出对我缺乏吸引力,但也没有太多空间进行补仓。
要点:Salesforce 的财报带来轻微的正向惊喜,调整后收益超预期,Agentforce 仍是其复苏的主要驱动力。未来几个季度更好的前瞻指引也可能是关键看点,以观察它们是否真的能匹配甚至超越自身的标准。@Captain's Treasure
前几天读到一种有趣的观点,有人称新加坡人典型的 “安全投资”——追逐 STI ETF 或三只本地银行股,其风险可能比人们想象的要大。由于在银行业的高度集中以及缺乏多元化,随着金融部门与利率周期、房地产市场和非财富产品紧密相连,这种投资组合时不时可能会证明是高风险的。另一方面,蓝筹公司已被证明随着时间的推移能产生体面且稳定的回报(包括持续的股息派息)。
英伟达周二结束了七连跌,收于 213.05 美元,涨幅 2.2%,其备受期待的财报将在今日收盘后发布。此次反弹伴随着第三份...
我认为英伟达在财报发布后可能保持相对平稳。历史数据不会说谎:大多数时候,无论英伟达的财报多么亮眼,人们都倾向于获利了结。英伟达已成为决定 AI 和芯片公司走向的主要因素之一,但市场对其预期已高到将盈利 “达标” 视为常态。业绩指引将是大多数投资者关注的另一重点。无论股价在财报后如何表现,基于有利的远期市盈率,我仍认为英伟达被低估了。除非出现重大不及预期,否则我将在审阅 upcoming 财报数据前维持当前仓位。
$英伟达(NVDA.US) 将于 8 月 26 日美股收盘后公布 2027 财年第二季度业绩,该时间点为新加坡时间周四上午。🔥该股已连续七个交易日下跌🥶,为 2022 年以来最长的连跌纪录。Th...