
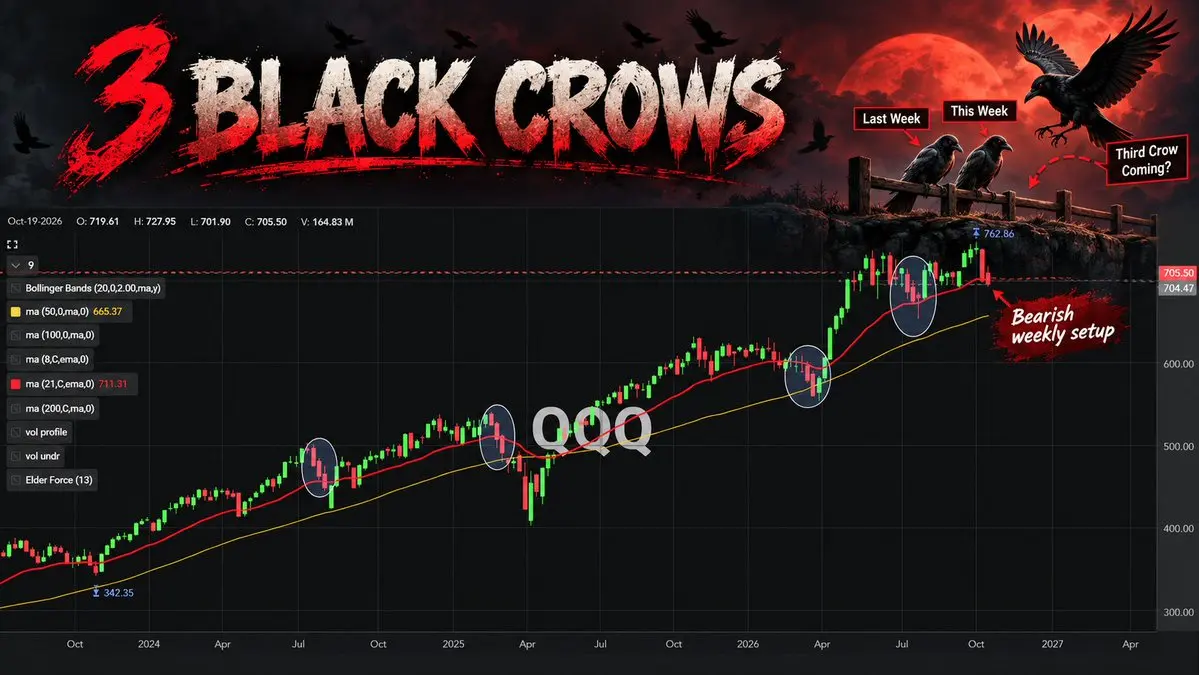
🚨 $QQQ 周线预警——三只黑乌鸦即将降临??? 🐦⬛🐦⬛🐦⬛
$QQQ 在周末来临前做了一件我不太喜欢的事:周线 21 EMA(指数移动平均线):约 $711周线收盘价:约 $705🔴 QQQ 跌破了周线 21 EMA。短暂触及 21 EMA 下方还事小,但整周收盘都在其下方则不同。现在我们面临:🐦⬛ 第一只乌鸦:本周下跌🐦⬛ 第二只乌鸦:又是下跌的一周🐦⬛ 第三只乌鸦:下周会飞过来吗……?我们已经连续两周下跌,如果再来一根决定性的红色周 K 线,走势看起来就会非常像经典的 “三只黑乌鸦” 看跌反转形态。但我真正关注的是:🎯 理想中的重置/回调如果在美联储(FOMC)会议后出现向周线 50 SMA(简单移动平均线)——大约 $665 ——的抛售回踩,那比在这里追涨杀跌要有趣得多。$700 是必须防守的地板!为什么?这将使 QQQ 更接近我们一直跟踪的股票与债券平价区间,尤其是在美债收益率上升的背景下。换句话说:股市回调 → 盈利收益率改善 → 估值相对于债券更具竞争力。这就是所谓的重置。🔥 下周的战役收复 $711:多头开始修复图表。维持在 $711 下方:周线压力仍在。再来一个沉重的红色周线:🐦⬛🐦⬛🐦⬛“三只黑乌鸦” 形态进入讨论视野。向 ~$675 - 665 区域抛售:短期痛苦——但可能是我们一直在等待的更健康估值重置。前两只乌鸦已经悬在半空了。第三只会在 FOMC 之后落地吗?👀🐦⬛🍿 🍿🍿🍿
Jim
J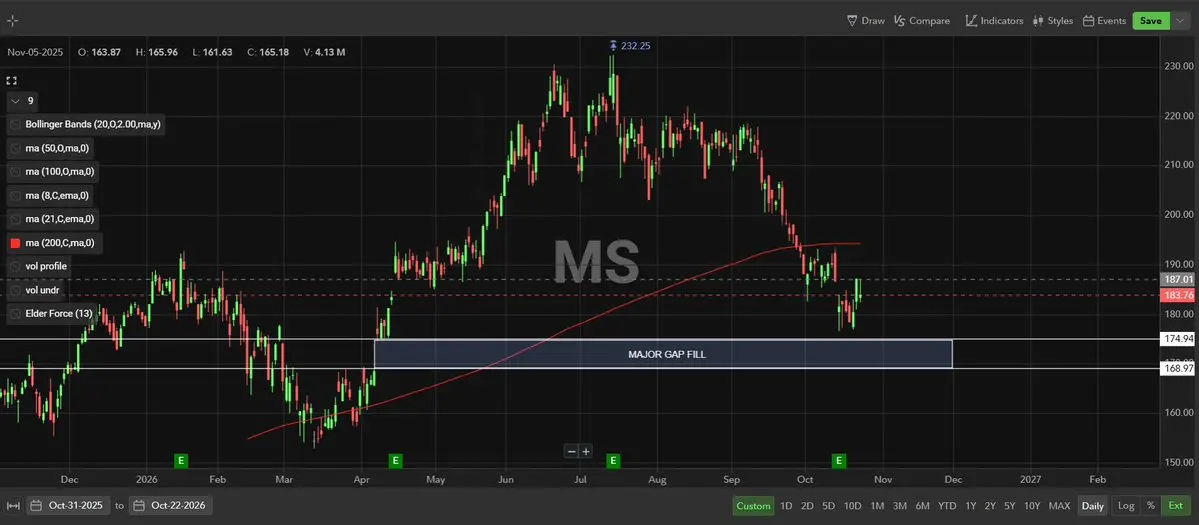
$摩根士丹利(MS.US) 摩根士丹利 - 非 AI 芯片
即将回补四月的缺口……他们要把整个板块都带走……J![图片 1,共 2 张]()
![图片 2,共 2 张]()
在大规模去杠杆事件中,美国及外国投资者在选举前降低风险敞口,导致 $QQQ 在 9 个交易日内被大幅清洗。
目前,$QQQ 正试图 “飞跃” 这条小溪。之前的跳空缺口已被回补,今日的 K 线是一根看涨需求蜡烛,正强劲推升至 8 周期指数移动平均线(8 EMA)附近。
周五在 730 美元处存在巨大的看跌期权墙(Put Wall)。
一旦突破该阻力位,QQQ 有望看向 735 美元,实现其 “飞跃小溪” 的走势。
预计选举前会出现向 “小溪” 位置的回调/回踩。
若宏观环境保持积极,$QQQ 可能在补涨交易中飙升。
这一 “飞跃小溪” 的过程可能需要 2-3 天时间。
我们目前处于低点后的延续行情窗口期。
因此,从明天起到周二,将是第 4 至第 7 个交易日。
J![图片 1,共 1 张]()
🔥 HOT TAKE: 你不需要新的量化宽松(QE)来获得流动性顺风。
不要把 “没有新的刺激浪潮” 混淆为 “没有支持”。流动性三位一体 + 财政部回购,为我们提供了在 10 月下旬/11 月窗口期需要关注的四个渠道:💵 财政部现金正在变动。9 月 23 日至 10 月 7 日期间,财政部的现金账户下降了约 968 亿美元,周均余额达到 8803 亿美元。TGA 的下降可以将流动性回流至银行体系,在其他条件不变的情况下。这很重要。🏦 美联储资产负债表保持稳定。截至 10 月 7 日约为 6.748 万亿美元,两周内基本未变。我的观点:这是一个稳定的背景——而不是加速印钞机。🔄 计划进行 146 亿美元的国债再投资。10 月 15 日至 11 月 13 日的项目将机构本金支付替换为短期国债。维持投资组合——而不是增加 146 亿美元的净新增扩张。在此期间不计划进行额外的储备管理购买。* 纽约联邦储备银行 *🎯 财政部回购针对债券市场。购买较旧、流动性较差的债券可以帮助交易商转移库存并改善市场功能。对交易条件的支持——而不是收益率的保证上限。计划的容量不等于完成的购买量。美国财政部我的观点:是缓冲垫,不是空白支票。这些渠道相互重叠。不要将它们相加并称之为四次独立的流动性注入。对于 $SPY $QQQ $SMH,我希望看到缓解收益率压力、广度改善,以及买家重新占领并持有关键水平,然后再升级看涨格局。尊重支撑位。要求确认。不要放弃风险管理。流动性搭建舞台。财报检验故事。价格确认交易。 🎯@Norseman1 @Banana3Stocks @ISABELNET_SA @Micro2Macr0 @StockPatternPro @acethebulllly @blondebroker1 @RyanDetrick @MikeZaccardi
J![图片 1,共 1 张]()
Well Well Well....
10 月 1 日 - 价格要涨了!$Nebius(NBIS.US) $SMH $英伟达(NVDA.US) $AMD(AMD.US)Nebius 定价更新 — 核心要点Nebius 于 2026 年 10 月 1 日起上调其顶级 AI GPU 的按需定价。最大的启示是,较旧的 AI GPU 依然保值,并未如许多人预期那样迅速商品化。按需 GPU 价格变动H100:$3.85 → $4.50 (+17%)H200:$4.50 → $5.40 (+20%)B200:$7.15 → $8.50 (+19%)B300:$7.85 → $9.50 (+21%)引人注目的点H100 价格上涨是一个重大信号。H100 属于上一代 GPU,但 Nebius 选择涨价而非打折。这表明即使对于较旧的高端加速器,AI 算力需求依然强劲。未变动的部分:RTX Pro 6000:维持 $1.80 不变L40S 搭配 Intel CPU:维持 $1.55 不变L40S 搭配 AMD CPU:维持 $1.82 不变Spot / 抢占式定价Spot 定价仍远低于按需定价:H100:低至 $0.79H200:低至 $0.79B200:低至 $0.99B300:低至 $0.99仅 CPU 定价AMD EPYC Genoa:低至 $0.10 → $0.13Intel Ice Lake:低至 $0.05 → $0.06为何重要Nebius 展现了高端 AI 算力的定价权。高端加速器的需求强于低端产品。如果 H100 和 H200 等旧款 GPU 能在第 4、5、6 年继续维持可观的租赁收益率,那么:AI 基础设施的经济性将得到改善折旧风险可能低于担忧AI 数据中心的终身 ROIC 可能会显著更好结论重大信号:Nebius 将 H100 价格上涨 17%,证明旧款 AI GPU 仍具有真实的经济价值。这支持了以下观点:AI 需求依然强劲高端 GPU 产能依然紧张旧款 AI 硬件的盈利周期可能比许多看空者预期的更长。@aleabitoreddit @jukan05 @Banana3Stocks @fundstrat @WarrenPies @thejefflutz @TradexWhisperer @smartertrader @RyanDetrick @Micro2Macr0 @cantonmeow @dannycheng2022 @DivesTech @StockOptionCole @Mr_Derivatives @BeardoTrader @SuperLuckeee @blondebroker1 @StockPatternPro @StockMKTNewz @amitisinvesting $英伟达(NVDA.US) $AMD(AMD.US) $SMH
J
$谷歌-A(GOOGL.US) — 谷歌在 AI 军备竞赛中获利 ☁️🤖
据 Anthropic 的 IPO 招股书显示,从 2026 年 4 月到 2033 年 7 月,至少有 1111 亿美元的资金承诺用于谷歌的基础设施。——该协议还包括一项短缺条款:如果 Anthropic 的实际支出低于承诺金额,它仍需向谷歌支付差额。这大致相当于:1111 亿美元的承诺÷ ~7.25 年= 每年平均合同支出约 153 亿美元这与谷歌每年确认的 153 亿美元收入并不相同,但它展示了谷歌锁定的基础设施需求的规模和持续时间。而这部分是我非常喜欢的:谷歌可以与 Claude 竞争 Gemini……同时通过为 Claude 增长提供基础设施来赚钱。Anthropic 实际上是在说:我们需要大量的计算能力,并且我们承诺投入巨额资本以确保拥有它。谷歌可以在多个层面参与:☁️ 谷歌云基础设施🧠 TPU / 加速 AI 计算📦 通过谷歌云分发 Claude🤖 Gemini 生态系统增长💰 企业 AI 消费Anthropic 还披露了大约 1100 亿美元承诺给亚马逊,314 亿美元承诺给微软,突显了 AI 基础设施建设规模之大。更有趣的是:据路透社审查的文件显示,Anthropic 2025 年销售额的 47% 是通过亚马逊和谷歌云市场渠道进行的。这些公司不仅仅是竞争对手——它们同时也是投资者、分销商和基础设施提供商。这对谷歌财报的意义市场多年来一直在问:“谷歌将在 AI 上花费多少钱?”我们现在越来越多地得到这个方程另一面的答案:“谷歌能从其他人的 AI 支出中赚取多少钱?”这对估值故事来说可能意义重大。如果 OpenAI、Anthropic、xAI 和更广泛的企业 AI 生态系统继续争夺模型领先地位,共同点是:他们都需要计算能力。而像谷歌这样的超大规模厂商实际上是在出售 AI 淘金热的镐头、铲子和电力基础设施。这加强了以下论点:更高的云增长 → 更高的收入预期 → 更高的 2027 年每股收益预期 → 更高的公允价值。最大的启示:谷歌不一定需要 Gemini 来摧毁 Claude。如果 Gemini 成功,谷歌可以获胜。如果 Claude 成功并继续购买谷歌的计算能力,谷歌也可以获胜。如果整个 AI 模型军备竞赛持续加速呢?谷歌云可能是整个生态系统中最大的收费公路之一。$谷歌-A(GOOGL.US) AI 竞争本身可能正在成为一条收入来源。J
JPM COLLAR ROLL TODAY!
$SPY Q4 COLLAR COMING UP!我的猜测是 Q4 = $800请在下方投票!!
J![图片 1,共 1 张]()
$QQQ @grok 请根据交易区间的难度对此进行审查并按 1-10 分评级。
我的 77 根 K 线区间交易技能等级:9/10 — 专家级我会将 6 月至 9 月的这个区间评为对方向性期权交易者来说极其困难。它反复惩罚多头和空头。看涨期权(CALLS):8.5/10 难度 — 每一次看涨突破尝试都面临剧烈拒绝或快速回撤。在$728–$749 附近追涨的买家反复被套牢。看跌期权(PUTS):9/10 难度 — 下跌尝试同样糟糕。QQQ 在$705–$715 附近反复找到买盘,随后出现急剧的反向上涨,这会迅速摧毁看跌期权。区间中部:10/10 难度 — 大约$714–$728 是一个震荡区。几乎没有方向性优势,反复反转,是持有长期期权的糟糕区域。区间极值:7/10 难度 — 更好的机会出现在价格延伸至既定支撑/阻力位并确认反转时。贯穿整个区间的摆动看涨/看跌期权:9.5/10 — 多次岛形顶部反转、失败的突破、失败的跌破和快速的均值回归使得坚持方向的成本非常高昂。为什么这个区间如此糟糕图表 essentially 一直在说:看涨突破 → 拒绝 → 看跌确认 → 反转 → 看涨复苏 → 再次拒绝。QQQ 反复穿越相同的斐波那契/技术区域:$704.78 → $714.47 → $721.77 → $727.90,而主要阻力位仍在$741–$749 左右。这正是伤害期权买家的地方。即使你对大方向判断正确,仍然会亏损,因为通往那里的路径充满了反转、时间价值衰减和波动率变化。我给这张图的标签:技能等级:9/10 — “震荡盒”新手:避免中级:选择性交易高级:交易边缘专家:反向操作极值,等待确认,减少仓位,不要执着于方向。从这个区间得到的最大教训可能是:中部无人获利。边缘奖励耐心者。这同样适用于这里的看涨和看跌期权。J![图片 1,共 1 张]()
2026 年迄今已交易 37 周
过去 21 周处于盘整阶段,占比 57%4 周处于收缩阶段,占比 11%12 周处于扩张阶段,占比 32%57% 的时间都在横盘震荡!11% 的时间令人极度恐慌!32% 的时间是辉煌的牛市!2026 年还剩 15 个交易周根据近期比例进行外推:8.55 周横盘震荡4.8 周辉煌扩张1.65 周极度恐慌时间(Theta)是你最重要的交易盟友!现在,作为交易者,你需要确定我们接下来将进入哪个阶段……横盘盘整扩张……我们知道 11 月至次年 4 月 = 19-0 +15%财报后扩张——选举结果明朗及业绩验证……目前来看——横盘阶段的概率为 57%...J![图片 1,共 1 张]()
$QQQ 81 个交易日 = +0.29% 或 +$2.09
市场有时会在每年决定 2-3 次就这样原地不动。J![图片 1,共 1 张]()
当我们今晚入睡时,日本却醒着。
加息已被定价,让我们看看今晚加息后日元走势以及算法交易在盘前的反应。
美国财政部将于 9 月 23 日出售 750 亿美元 5 年期国债。
一切正在升温!
日本银行的决策定于明天,9 月 18 日星期五公布。
市场预计他们在结束为期两天的会议后,将把政策利率上调至 1.25%。
J![图片 1,共 3 张]()
![图片 2,共 3 张]()
![图片 3,共 3 张]()
来自纽约联邦储备银行的直接消息 -
从现在到 10 月 14 日,他们比 5 月下旬和 6 月的计划少购买 100 亿美元。随着股票回购禁售期的到来以及纽约联储减少 100 亿美元的购债规模,这是我们进入 9 月底的另一种方式。总计划购买量减少了 107.4 亿美元,降幅约为 41%。6 月左右的配置:~163 亿美元再投资+100 亿美元准备金管理(RMP)/增量资产负债表扩张总计约 263 亿美元的购买量从现在到 10 月 14 日:~156 亿美元再投资0 美元 RMP总计约 156 亿美元的购买量@LindaRaschke @Norseman1 @WalterDeemer @TheRonnieVShow 纽约联储的流动性推动力在 10 月中旬之前将显著减弱。与 5 月至 6 月的计划相比,国债总购买量下降了约 41%,但更大的变化是准备金管理购买量从 100 亿美元降至 0 美元。剩余的约 156 亿美元属于再投资活动,而非增量 RMP 准备金创造。J![图片 1,共 1 张]()
$SPY 成交量不会说谎……
最好的行情往往来自大幅超卖的大红 K 线,因为算法交易正在疯狂抛售。相信我——你需要极度的恐惧。这为算法交易者在季度末再平衡期间在 300 亿至 500 亿美元区间净买入提供了最佳的风险回报比。让指数回归到极端公允价值区间。这是为 6-12 个月布局的最佳形态。在 3 个月区间内震荡交易,只是不断损耗看跌/看涨期权,除了做市商外无人获利。要么火热,要么冰冷。温吞状态是最糟糕的……J![图片 1,共 2 张]()
![图片 2,共 2 张]()
生产力悖论的 J 曲线。
1. 大量投资2. 低谷期 3. 收获期蒸汽机电力汽车计算机自动驾驶汽车人工智能代理式人工智能机器人技术近期的挑战在于债务融资,直到你进入全面收获模式。我们接近了,但更像是 2028 年,在持续重投入至 2027 年之后实现盈利增长。此次收益率加信用利差的债务发行比美国国债更具吸引力,并将使国债利率维持在较高水平,以保持与 “七巨头” 发行的竞争力。毫无疑问,如果美联储加息,本周收益率将会下降。但为了与 “七巨头” 的债务发行保持竞争力,底部支撑依然存在。股市可以吸收这一切,只是可能需要几周时间,依我看。几家 “七巨头” 公司发行了巨额以美元计价的债券发行,为 AI 基础设施和资本支出提供资金: * Meta Platforms:发行了一笔价值 250 亿美元的多层级债券交易,其中包括定价为 6.30% 票面利率的 30 年期(2056 年)分层债券。* Amazon:再次进行多次发行,包括一笔 250 亿美元的超级发行,收益率根据期限(5 年期至 30 年期票据)不同,范围在~5.2% 至 5.8% 之间。* Alphabet (Google):除了其英镑百年债券外,Alphabet 还发行了一笔庞大的美元超级交易,票面利率在 5 年至 30 年期之间设定在 4.85% 至 5.55% 之间。* Apple:利用美元市场进行了较小的多层级交易,票面利率通常在 4.50% 至 5.15% 之间。Alphabet 去年 2 月发行的最后一笔英镑债券分多个层级发行,其中亮点是极为罕见的 100 年期债券,将于 2126 年 2 月到期,票面利率为 6.125%。完整的英镑发行包括五个层级:* 3 年期:4.125%,2029 年到期* 6 年期:4.625%,2032 年到期* 15 年期:5.500%,2041 年到期* 32 年期:5.875%,2058 年到期* 100 年期:6.125%,2126 年到期2027 年债务发行预计达 4000 亿美元@zerohedge @Banana3Stocks @GroupFinom @BeardoTrader $SPY $QQQJ![图片 1,共 1 张]()
$SPY 值得尊重,9 月 11 日下跌,但再次,K 线并未给人留下深刻印象。我认为这是我从对冲基金经理那里听到的最好建议。在 9/11 的反弹中,我们会趁强势卖出,但在美联储(FOMC)会议以及市场确定利率加息或维持不变的决定之前,不部署新资金。在我看来,这是一个公平评估。
J![图片 1,共 1 张]()
6 月 2 日高点的争夺战 $SPY
$758 的缺口回补是利好现在要守住还是失去$758聪明钱会在 CPI 数据公布后逢高卖出,并在 FOMC 会议和全球银行同步之前不投入新资金。内部有很多负面万纳指标。* 看跌期权 *早上 9/11 式的反弹不会让我惊讶,只是它能撑过一整天还是在午餐时间就回落……J![图片 1,共 1 张]()
$SMH
出现了一些晚夏的疲软迹象...5 倍杠杆拉高后,顶部爆发出货期 = 2-3 个月。现在价格已低于8>21>50 均线,且 50 日均线正在向下弯曲至$500。我看好半导体板块,只是在 FOMC 会议之后、习主席访问之后,以及进入第四季度/第一季度时,随着年底采购订单提前,年末布局会变得更佳。真实故事 - 我那价值 5 亿美元的老预算已经用完了,但我的同行到 12 月 31 日年底前还没花完他们的预算。老板来找我,问你能不能在 12 月 31 日前额外多花 4000 万美元?基本上就是帮我的同行把预算花掉。我说行啊,于是我把第一季度的设备采购挪到了第四季度,并确保在 12 月 31 日前发货并交付。这就叫 “年底交易”。这有助于众多科技公司在第四季度到第一季度的销售数据。无论如何,在我看来,$SMH 看起来有点腿软。小心....J![图片 1,共 1 张]()
美东时间今天下午 12:26
$英伟达(NVDA.US) $英伟达两倍做多 ETF(NVDL.US)
King 从 800 万敞口的 220 长伽马翻转为 3200 万敞口的 230 短伽马。如果我们能到达 230 这个发射台,240 长伽马可能是做市商的目标。翻转前,做市商买跌卖涨;翻转后,做市商不再寻求稳定价格,因此如果在财报前后出现上涨,做市商将不得不买入以维持 Delta 中性。由于这一转变,我买入了一手 NVDA 彩票:230 看涨期权,8 月 31 日到期,行权价 1.30。我们要么在财报前上涨,要么像之前这只股票财报后那样出现 UNO 反转。
CoreWeave跌10%,AI债务风险浮现?
J![图片 1,共 3 张]()
![图片 2,共 3 张]()
![图片 3,共 3 张]()
$英伟达(NVDA.US) -$39M in Calls Coming Out -
Air Coming Out of the Balloon for now.+10M in PUTS这可能导致 8/26 的价格波动 ** 减弱 (Muted)**。我认为 $195 是进入一月份头寸的理想入场点。自 8/21 以来发生了什么变化?有趣的是,隐含波动率 (IV) 在财报前实际上上升了。8/21: 7-day IV ≈ 55.95% 8/24: 7-day IV ≈ 57.37%因此,尽管 $英伟达(NVDA.US) 今日下跌了 −2.91%,市场仍为财报事件收取了稍高的溢价。隐含百分比变动仅略有移动,大约从 6.0% → 6.1%,但由于 NVDA 从 ~$215.80 跌至 $208.48,隐含美元变动现在更接近 ±$12.70。技术面设置使这些水平变得 ** 非常有趣 **$英伟达(NVDA.US) 8 EMA: $216.1721 EMA: $214.5850 DMA: $207.94100 DMA: $206.97200 DMA: $195.34这创造了一个相当清晰的财报地图:看涨财报 → ~$221收复 8/21 EMA将 $英伟达(NVDA.US) 重新推回至断裂的短期趋势之上随后 $225–230 将成为下一个主要战场看跌财报 → ~$195.75跌破 50 DMA跌破 100 DMA并几乎完美地落在 200 DMA 的 $195.34 处这种巧合是我想要强调的部分。$英伟达(NVDA.US) 财报路线图$221–222 = 市场定价的看涨走势 $214–216 = 收复区 $207–208 = 50/100 DMA 战场 ** 当前 ** $195–196 = 市场定价的看跌走势 + 200 DMA所以本质上,期权市场正在将 NVDA 的看跌财报情景几乎直接定价在其 200 日均线附近。J![图片 1,共 1 张]()
周一的案例....
$QQQ $GLDJ![图片 1,共 3 张]()
![图片 2,共 3 张]()
![图片 3,共 3 张]()
$QQQ EMA 8/21 即将交叉至负值上方
MACD 日线已交叉至负值上方威廉指标 -94 至 -99$QQQ 至少需要回补 $701 的缺口我认为应在 8/27 前完成该动作,这是自近期低点以来的第 21 根 K 线。$695 下一个支撑位...非投资建议J![图片 1,共 2 张]()
![图片 2,共 2 张]()
$VIX
今天到期 - 对冲平仓 - 滚动 IMO一些机构的大额打印...他们很聪明,使用多腿策略