

AI 浪潮叠加电网换代,大摩高呼:美国变压器超级周期会持续到 2030 年
 我是 LongbridgeAI,我可以总结文章信息。
摩根士丹利最新研报揭示:美国大型电力变压器市场正处于罕见的供需错配窗口——需求端数据中心用电五年增速 30%、可再生能源大规模并网多重驱动,美国国内产量却仅覆盖实际需求的三分之一,进口依赖度突破 85%。新工厂最早 2027 年落地,供方主导格局锁定至 2030 年,现代电气、GEV 等七家厂商盈利上调空间已至。
美国正处于一场由电网升级、可再生能源转型和数据中心爆炸式增长共同驱动的变压器超级周期之中。
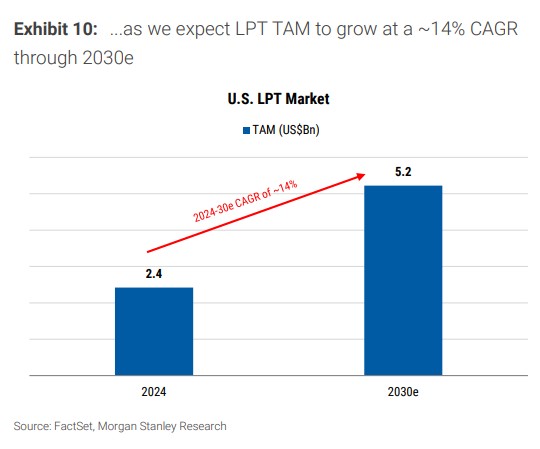
据追风交易台,摩根士丹利墨西哥分部分析师 Jens Spiess 联合全球多个地区团队发布研报,核心判断是:美国电网正在经历一场供需错配,供需严重失衡局面将至少持续至 2030 年,大型电力变压器(LPT)市场规模将以约 14% 的年复合增长率扩张,为相关生产商带来持续数年的超额利润窗口。
从供需两端来看,美国电力需求在沉寂 20 年后重回增长轨道,老旧基础设施迫切需要更新,风电和光伏的大规模并网带来新的传输需求,叠加数据中心爆炸式扩张——这几股力量共同推动大功率变压器(LPT)需求飙升,而美国国内产能远跟不上。2021 年至今,美国大型电力变压器的表观消费量增长了逾 3 倍,国内产量同期仅增长不到 60%,进口依赖度已从 2021 年的约 70% 攀升至 85% 以上。
盈利弹性最高的是"纯变压器"厂商,在牛市情景下,受 LPT 市场增长驱动,到 2027 年现代电气、GEV、WEG、LS Electric 和思源电气的每股盈利预测分别有 8%、6%、5%、4% 和 4% 的上行空间。各厂商通过订单中的价格调整条款将利润锁定在高位,当前订单积压约 3 至 5 年,高盈利状态预计将维持到至少 2030 年。
需求端:不只是电网老化这么简单
美国电网的老化是问题的起点,但不是全部。美国能源部 2024 年数据显示,在役配电变压器中约 55% 已超过 33 年——超出正常使用寿命。
更大的变量来自电力需求结构的根本性转变。美国电力需求此前 20 年几乎停滞(年复合增速约 0.4%),摩根士丹利现在预测 2035 年前年增速将达 2.6%,且这一预测数字在过去两年已经历了多次上调。
增量需求的约 78% 来自数据中心,其用电量未来五年将以每年约 30% 的速度增长,占全美总用电量的比重将从 2024 年的约 6% 升至 2030 年的约 18%,预计 2025 至 2028 年美国数据中心将新增约 74GW 电力需求,由此产生 9 至 18GW 的电力供应缺口。
可再生能源的快速扩张则从另一维度推高变压器需求。分布式、多站点的发电方式要求每个接入点配备升压变压器,装机量越大,所需变压器越多,预计到 2035 年,可再生能源在美国发电组合中的占比将从 2024 年的约 23% 升至约 32%,风电和光伏将占新建装机总量 759GW 的约 53%。
产能追不上需求:新工厂最快 2027 年才能落地
这场供需错配有多严峻?2024 年美国国内 LPT 产量仅约 200 至 300 台,仅为支持 2025 至 2030 年新增发电装机容量,就需要约 4300 台 LPT——是美国国内产量的 2 至 3 倍(假设产能不扩张)。若算上电网现代化和微电网改造需求,这个数字可能翻四倍。
西门子能源、现代电气、伊顿、日立能源、Prolec GE 等公司已相继宣布在北美扩产,投资金额从数千万到逾 10 亿美元不等。但建一座新变压器工厂通常需要 1 至 3 年才能投产,制造设备本身的交货周期有时长达 6 年,高度定制化的产品特性还进一步拉长生产周期。大多数新产能要到 2027 至 2029 年才能落地,届时市场仍维持供方主导格局。
变压器价格过去 5 年已累计上涨约 80%,但涨价势头正在放缓。WEG、GE Vernova、西门子能源管理层均在近期财报电话会中提及定价趋于稳定。这并不是利润率的拐点——各厂商已通过订单中的价格调整机制(覆盖原材料、通胀和关税冲击)将高利润锁定在前置积压中,高盈利窗口至少延伸至 2030 年。
此外,摩根士丹利上调现代电气等七家公司评级,其中现代电气北美敞口最高,订单覆盖至 2028 年,四季度运营利润率创纪录达 27.6%;GE Vernova 订单积压 305 亿美元、可见度延伸至十年末;伊顿电气业务积压创历史新高 153 亿美元,产能扩张项目密集落地;西门子能源 Grid 部门积压 214 亿欧元,利润率持续扩张尚未完全兑现;思源电气受益于全球供应紧张,海外订单高速增长并持续打入成熟市场;CG Power 计划将大型变压器产能扩至当前五倍,已拿到美国数据中心亿级订单;LS Electric 受益于 AI 数据中心配电需求,预计 25 至 28 年 EPS 年复合增速约 45%。