

海庭下跌4.64%,牛奶国际控股领涨,海峡时报指数跌0.37%至5,403.50点
 我是 LongbridgeAI,我可以总结文章信息。
周四,海峡时报指数下跌 0.37% 至 5,403.50 点,主要受海庭(-4.64%)和吉宝企业等海事及离岸股下跌拖累,尽管牛奶国际控股(+2.15%)和大华银行(+1.53%)上涨,但未能抵消跌幅。下跌股与上涨股数量比为 19 比 8。尽管浮动数据中心等长期主题依然存在,但行业特定压力占据主导。本地银行表现分化,大华银行上涨,而星展集团控股和华侨银行因估值担忧表现滞后。市场波动主要集中在权重较大的股票,而非广泛参与
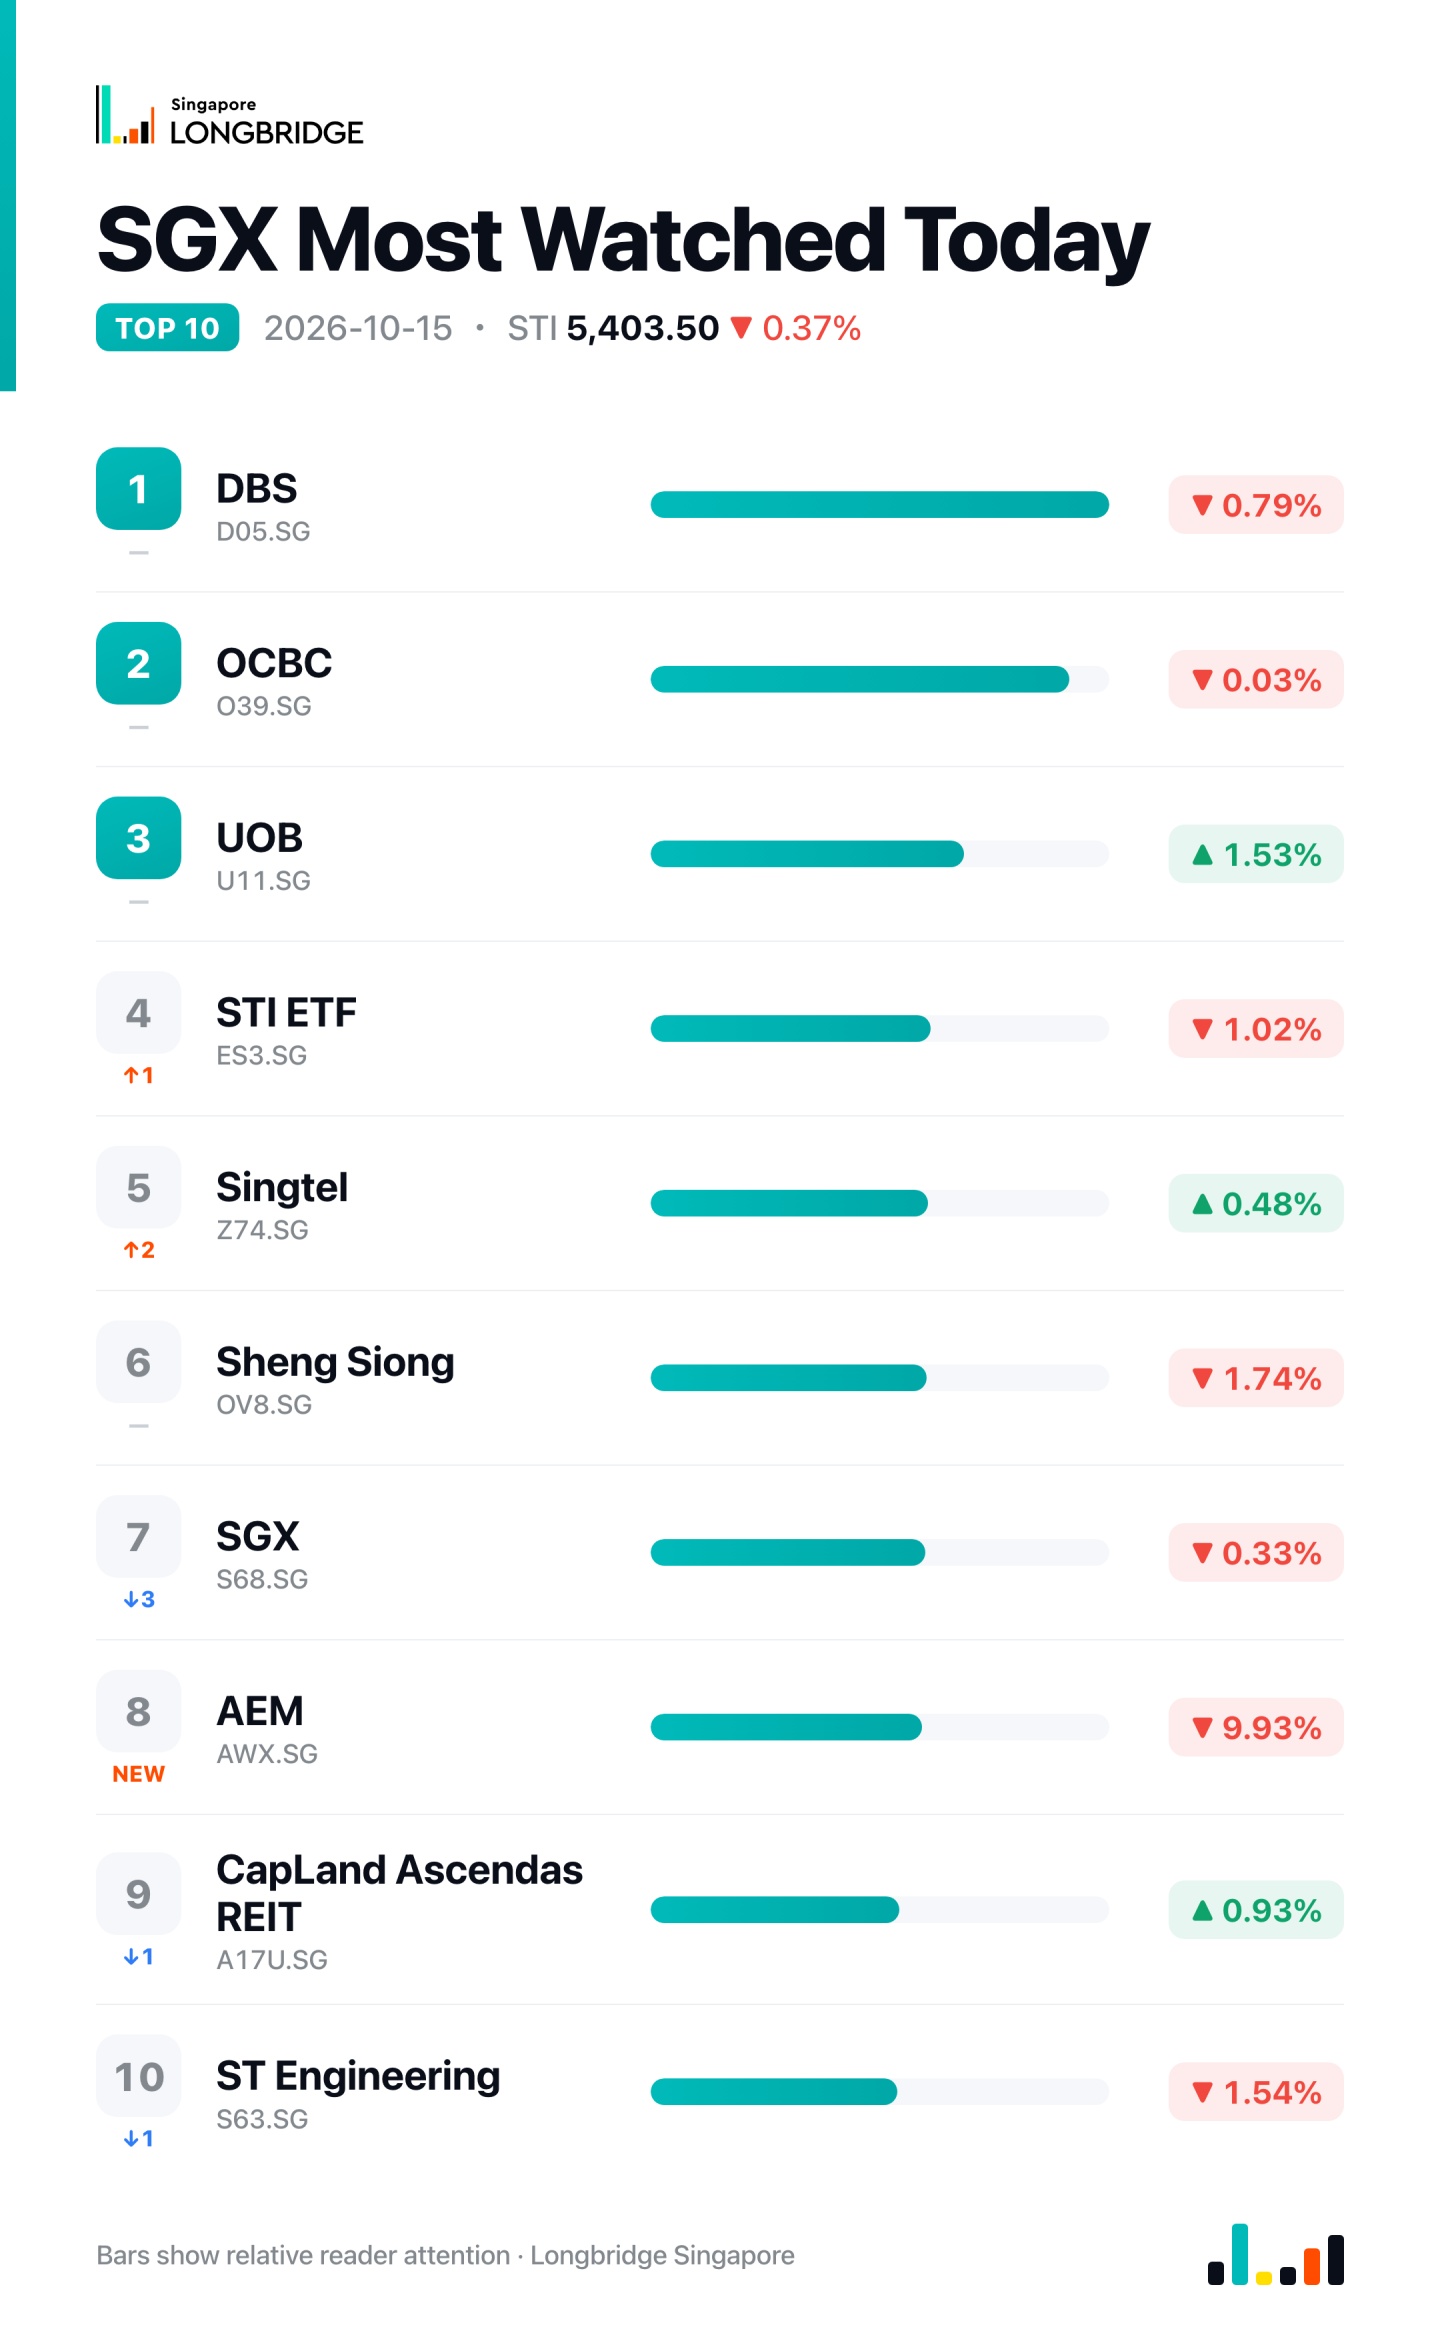
周四,海峡时报指数下跌 19.83 点,或 0.37%,收于 5,403.50 点,盘中最低触及 5,362.72 点,最高触及 5,411.60 点。在 30 只成分股中,下跌股以 19 比 8 多于上涨股,另有三只股票持平,因为海事、离岸和工业股的损失超过了由牛奶国际控股和大华银行引领的涨幅。
当天表现最弱的股票集中在海事和离岸板块:海庭、吉宝企业、扬子江船业和创业公司跌幅均超过 2%,尽管本周的报道继续将海庭和吉宝企业的 25 兆瓦至 30 兆瓦浮动离岸数据中心项目定位为新加坡、日本和韩国之间更广泛竞争的一部分,预计到 2027-2028 年价值将达到数百亿美元——这一长期主题并未能阻止周四的回调。新加坡三家本地银行再次出现分化,正如过去一周大部分时间所表现的那样:大华银行上涨,而星展集团控股和华侨银行表现滞后,延续了自 10 月初以来东南亚银行股因估值和存款竞争担忧而普遍承压的模式。
当日个股异动
** 牛奶国际控股(D01.SG,+2.15%)** 是成分股中表现最好的股票,在披露一轮董事会任命后涨至 3.32 美元——Shin Hwee Chua 担任独立非执行董事及审计委员会成员,Achal Agarwal 加入薪酬委员会,Alia Gogi 加入提名委员会——公司将这些变动定位为加强治理和战略执行。此次更新紧随星展集团控股 10 月 12 日重申的 “买入” 评级和 4.50 美元目标价,市场普遍共识为 “强力买入”,目标价为 4.98 美元,暗示约 50% 的上涨空间。牛奶国际控股目前的市盈率为 11.28 倍,低于过去三年 58% 的时间。
** 海庭(5E2.SG,-4.64%)** 是 30 只成分股中表现最差的股票,跌至 1.85 美元,尽管本周报道继续将其与吉宝企业一同提及,作为新加坡推动浮动离岸数据中心发展的一部分。周四的下跌没有相关的最新负面披露,其跌幅超过成分股中次大跌幅的两倍。海庭目前的市净率为 0.89 倍,低于过去一年 99.6% 的时间;市场普遍共识给予 “买入” 评级,目标价为 2.51 美元,暗示 35.6% 的上涨空间。
** 大华银行(U11.SG,+1.53%)** 涨至 41.69 美元,是周四唯一上涨的本地银行,此前确认将于 11 月 4 日发布第三季度业绩,并在前一天因强劲的工业和建筑活动将其对越南 2026 年 GDP 增长预测上调至 9.2%。这一涨幅延续了周三的模式,当时大华银行是唯一收高的银行;星展集团控股下跌 0.79%,华侨银行周四基本持平。大华银行目前的市净率为 1.37 倍,高于其公允价值范围;市场普遍共识给予 “持有” 评级,目标价为 43.30 美元,暗示 3.87% 的上涨空间。
** 新科工程(S63.SG,-1.54%)** 跌至 10.25 美元,周四无最新披露,回吐了部分近期涨幅。此前上周宣布将于 2027 年第一季度在新加坡开设透明度中心,为自动驾驶汽车、无人机和其他网络物理系统提供独立的安全和网络安全评估,以及 10 月 9 日开幕的价值 1.7 亿新元的樟宜溪维护设施,预计将使维护、维修和大修(MRO)能力提高 40%。新科工程目前的市盈率为 56.76 倍,是成分股中最高的倍数;市场普遍共识仍给予 “买入” 评级,目标价为 11.73 美元,暗示 14.48% 的上涨空间。
值得注意的一点
周四的市场涨跌家数统计——19 只下跌,8 只上涨,3 只持平——与周二的数据完全一致,但两个交易日的指数结果却相反:周二相同的分布仍推动海峡时报指数上涨 0.28%,涨幅集中在香港置地和本地银行股,而周四同样的分布则伴随 0.37% 的跌幅。这种涨跌家数重复但方向反转的现象表明,本周指数的波动在多大程度上取决于少数几只高权重股票的表现,而非市场的广泛参与度。