

Robinhood 单日跌 13%,财报裂了
 我是 LongbridgeAI,我可以总结文章信息。
财报后市场用 crypto 收入下滑 -47% 这一个数字砸盘 HOOD,单日蒸发 13.24%。但这本身就是一个错误的估值框架——拿 crypto 季度数据给 Robinhood 估值,相当于拿周末客流给亚马逊估值。它真正的生命体征藏在另外三个指标里:MAU、AUC、Gold 订阅渗透率。
一、市场到底在卖什么?
先把现场说清楚。
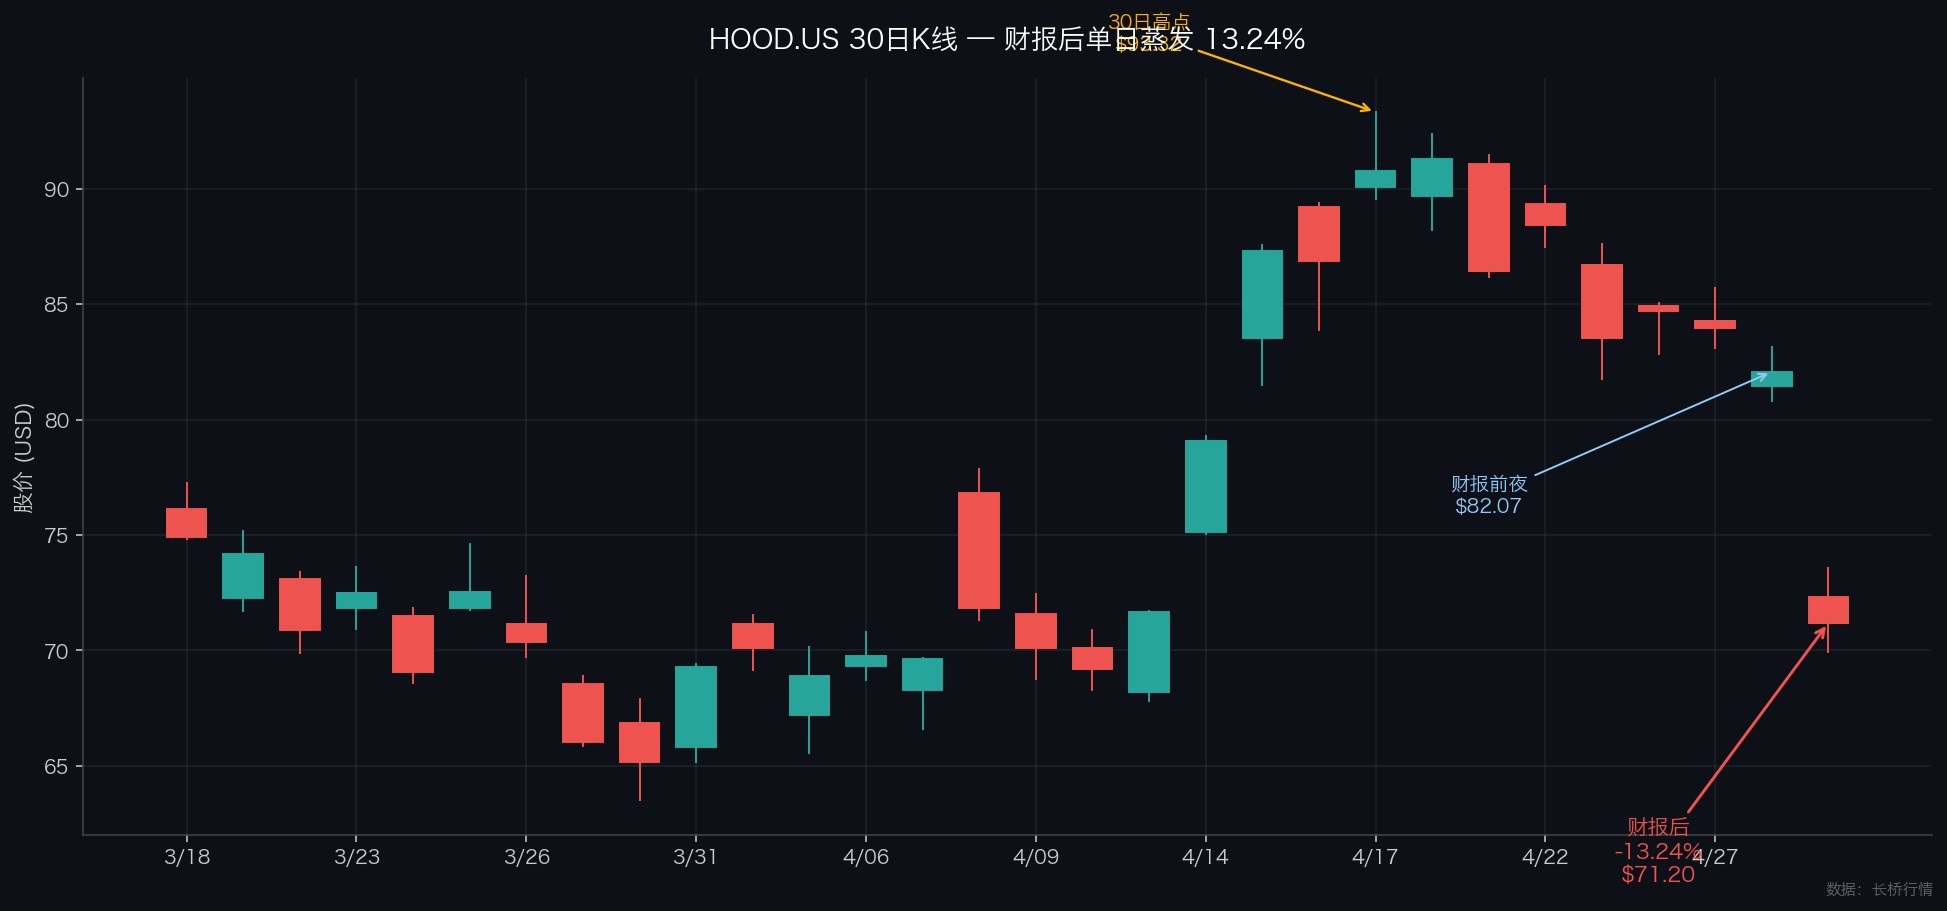
4 月 28 日盘后,Robinhood(HOOD.US)发布 Q1 2026 财报。第二天(4 月 29 日)股价从前收 $82.07 直接跌到 $71.20,盘中最低见 $69.93,单日跌幅 -13.24%。同一天 Coinbase(COIN.US)跌 -6.37%,Schwab(SCHW.US)反而微涨 +0.36%。
市场的卖出叙事很简单:crypto 业务塌了。
财报里被反复引用的数字是这几个:加密交易收入 $134M,同比 -47%;Robinhood 自有 App 加密名义交易额 $24B,同比 -48%;通过 Bitstamp 渠道的名义量 $42B,合计 $66B。营收 $1.07B 没达到分析师预期的 $1.17B,差了 $100M。EPS $0.38 vs 预期 $0.41。
故事看起来很顺:crypto 周期下行,HOOD 的 transaction-based 收入扛不住,估值需要重估。
我的看法是:这套叙事本身就是错的。它把 HOOD 当成了一家加密交易所——一家会随着 BTC 季度涨跌幅同涨同跌的 beta 资产。
但 HOOD 不是加密交易所。它从来就不是。
二、HOOD 到底是什么生意?
要看清这件事,先回到一个基本问题:你打开 Robinhood App,能干什么?
你能买美股、买期权、买加密、开退休账户(IRA/Roth IRA)、订阅 Gold 拿到 5 倍杠杆和 4% 现金管理收益、参与事件合约(prediction markets)、做期货。这是一个全产品线零售投资入口,不是一个加密赛道单点应用。
财报里真正反映这种"主入口"属性的,是另一组数字:
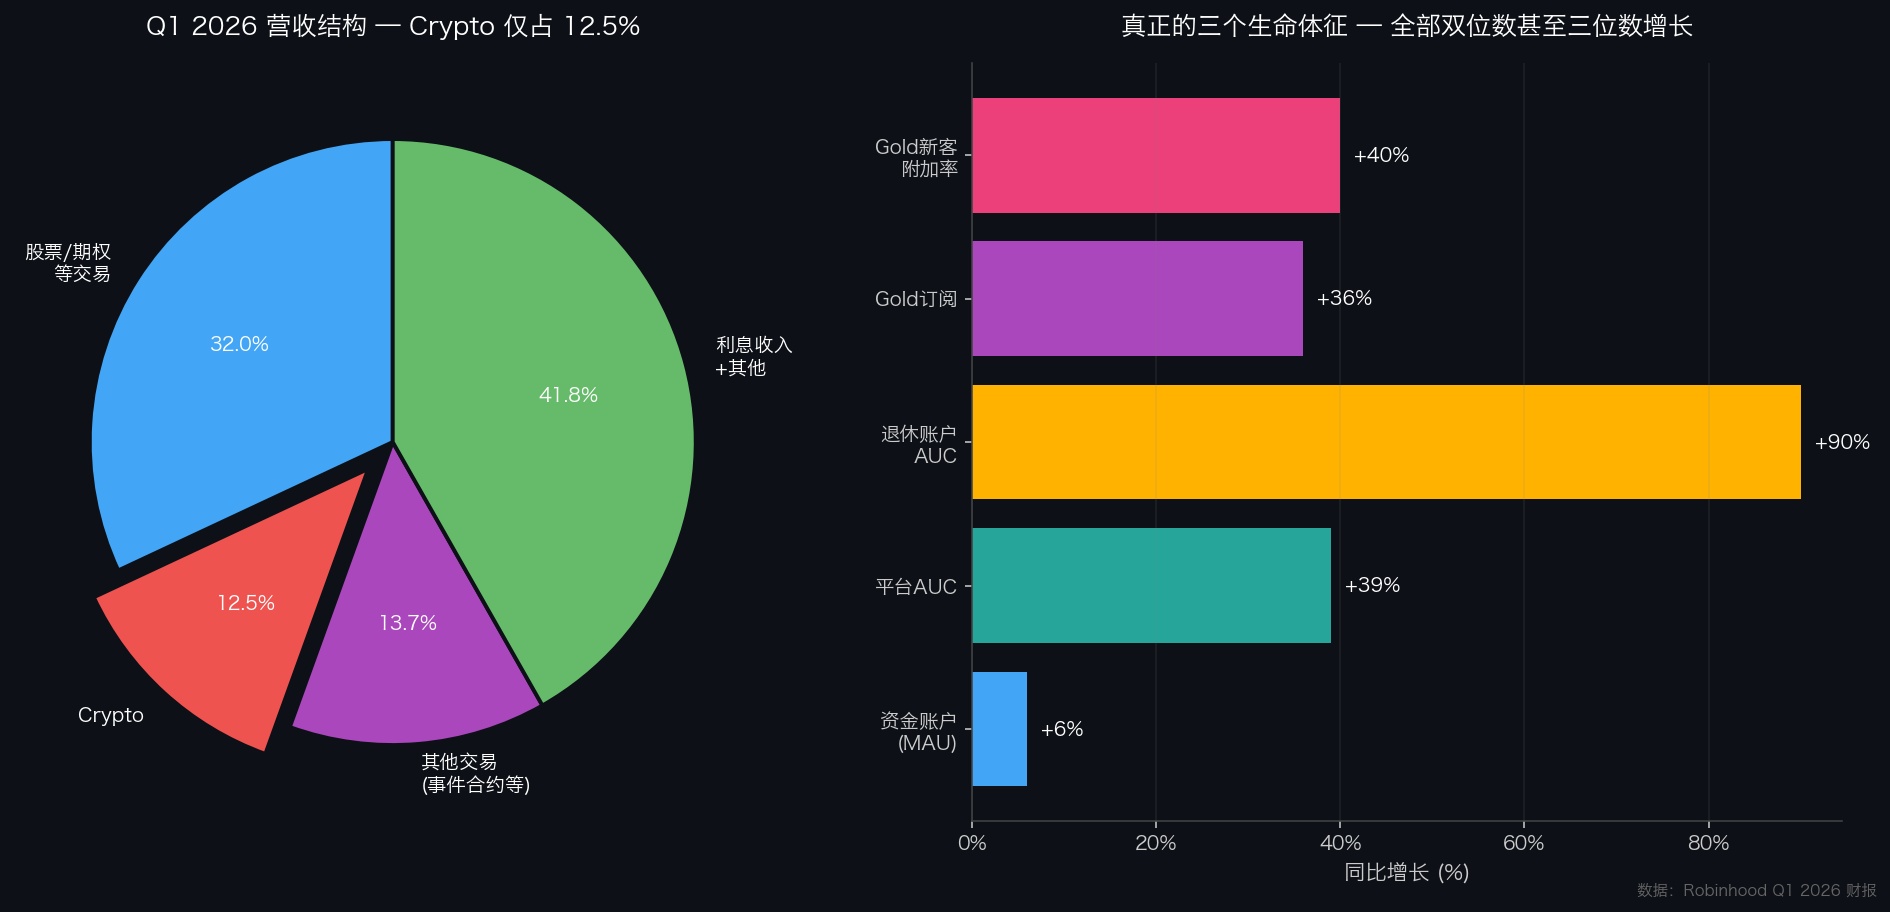
- 资金账户数:2740 万,同比 +1.7M(+6%)
- 平台总资产 AUC:$3070 亿,同比 +39%
- 退休账户 AUC:$274 亿,同比 +90%
- 净存款:$180 亿,年化增长率 >20%,单季度第三高
- Gold 订阅数:430 万,同比 +36%;新客户附加率 40%,老客户基础附加率 16%
- 股票名义交易量:$6380 亿,同比 +54%
- 其他交易收入(含事件合约):$1.47 亿,同比 +320%,来自 88 亿份事件合约
这些数据讲的是另一个故事:用户在持续涌入、钱在持续转入、产品矩阵在持续吃掉客户钱包份额。Crypto 收入掉了,但客户没有走,账户还在,钱还在加。
把 crypto 单点季度数据拿出来给整个 HOOD 估值,是一个范畴错误(category error)。这就像用周末单日 GMV 给亚马逊估值,或者用某一个月的 iCloud 订阅增量给苹果估值。
三、为什么市场容易看错?
因为 crypto 是 HOOD 报表里最弹性、最显眼、最容易被叙事化的部分。
加密交易收入有两个特征会让分析师过度关注:第一,它的同比波动巨大(-47% 这种级别一年能翻好几次);第二,它和 BTC 价格强相关,外部信号很多——卖方分析师写报告用 BTC 季度均价做回归就能交差。
但弹性大不等于权重大。Q1 加密收入 $134M,占总营收 $1.07B 的 12.5%。同期:
- 交易型收入合计 $623M(含股票、期权、加密、事件合约等)
- 净利息收入和其他收入约 $447M($1.07B - $0.623B)
也就是说,HOOD 现在每 8 块钱营收里,只有 1 块钱来自 crypto。剩下 7 块来自股票期权 PFOF、利息收入(用户保证金 + Cash Sweep)、Gold 订阅(每年 $50 起)、托管手续费、外汇等。
这是一个非常关键的结构性事实:HOOD 已经从一家"以 PFOF 和 crypto 为命脉的零售经纪",悄悄进化成了一家"利息 + 订阅 + 期权 + 长尾产品"的多源现金流公司。Q1 的 -13% 砸盘,市场卖的是一个三年前的 HOOD。
四、HOOD vs COIN:看似相似,本质相反
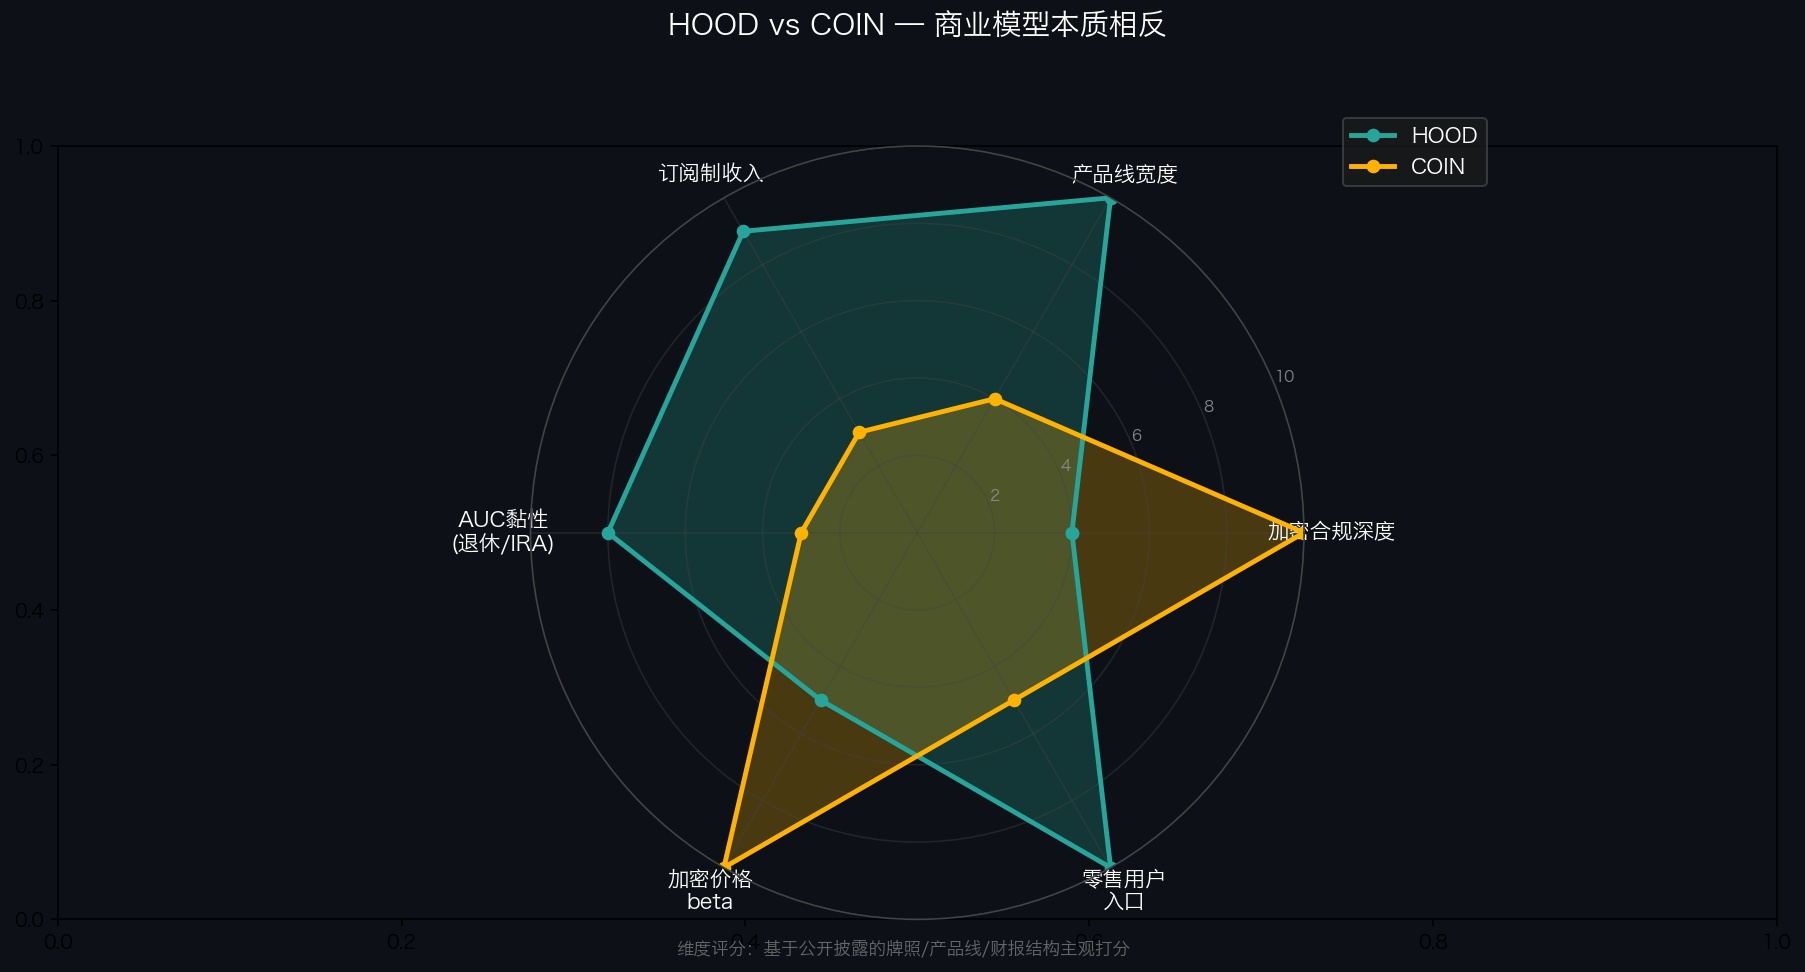
很多人把 HOOD 和 COIN 当作同类对手对比。这也是错的。
Coinbase(COIN)是合规深度优先的纯加密玩家。它持有美国大量州级 MTL(Money Transmitter License)、纽约 DFS 的 BitLicense(通过 Coinbase Inc.)、爱尔兰 VASP、英国 FCA 注册等一整套加密原生牌照。它的整套故事是"加密金融基础设施"——交易、托管、质押、稳定币(USDC)、Layer2(Base)、机构 Prime 服务。当 BTC 涨,它弹性最大;当 BTC 跌,它体感最差。Q1 2026 单日 -6.37% 的反应,是 COIN 应该有的反应。
Robinhood(HOOD)是零售入口宽度优先的全产品线玩家。它在加密合规深度上明显落后于 COIN——美国本土 crypto 业务由 Robinhood Crypto LLC 运营(通过 Bitstamp 收购拓展了一部分海外资质,但相比 COIN 的 BitLicense 体系仍有差距)。它的护城河不在加密,在零售:FINRA 注册的 broker-dealer、SEC 注册的 RIA、退休账户托管、信用卡(Robinhood Gold Card)、Cash Sweep、事件合约等。
两家公司在加密这一块业务上有重叠,但商业模型完全不同:
| 维度 | HOOD | COIN |
|---|---|---|
| 商业本质 | 零售投资主入口 | 加密金融基础设施 |
| 加密合规深度 | 较浅(缺 BitLicense 等) | 深(牌照齐全) |
| 产品线宽度 | 股 + 期权 + 加密 + 退休 + 订阅 + 事件合约 | 加密为主 |
| 用户黏性来源 | Gold 订阅 + 退休账户 | 加密资产托管 |
| 收入弹性来源 | 利息 + 订阅 + 多产品 | BTC 价格 |
把 HOOD 按 COIN 的逻辑去定价,就是定错了赛道。
五、真正的三个生命体征
我说 HOOD 真正的生命体征是 MAU、AUC 和 Gold 订阅渗透率,不是随口说的。这三个指标对应它生意模式的三个核心:
1. 资金账户数(funded accounts,本质上的 MAU)
Q1 2026 是 2740 万,同比 +1.7M。这个数字在美国全成年人口中的渗透率已经超过 10%。更关键的是——账户净增长率没有因为 crypto 下滑而走弱。这意味着 HOOD 已经不靠"加密牛市"拉新了,它的入口属性是结构性的,而不是周期性的。
2. AUC(托管资产)
Q1 2026 平台总 AUC 为 $3070 亿,同比 +39%。退休账户单独 AUC 为 $274 亿,同比 +90%。
退休账户这个数字必须单独看。401(k) rollover、IRA、Roth IRA——这是美国家庭资产负债表里最黏性的那一档资产,平均换券商难度极高,平均持仓周期 5 年以上。HOOD 三年前几乎没有这块业务,现在以 90% 同比增速吃掉这个市场,意味着它正在从"年轻人买股票"升级为"中产用户管理终身资产"。这个升级一旦完成,估值倍数应该向 Schwab 看齐,而不是向 Coinbase 看齐。
3. Gold 订阅渗透率
430 万 Gold 订阅,同比 +36%。客户基础附加率 16%,新客户附加率 40%。
这是一个被市场严重低估的指标。Gold 是订阅制(年费 $50 起)、是高黏性、是直接现金流,且新客户附加率从过去的个位数提升到 40%,意味着 HOOD 已经把 Gold 做成了"新用户的默认项"。订阅制收入对应的是 SaaS 类估值倍数(PS 8-15x),而不是经纪商类估值倍数(PE 15-20x)。
把这三个指标放回到 Q1 报表,故事完全不一样:用户在涨、AUC 在涨、订阅在涨、退休账户在飞。Crypto 收入下滑只是众多 transaction line items 里的一项波动。
六、市场卖错了什么?
回到 4 月 29 日的 -13.24%。这个跌幅本质上反映的是两件事的叠加:
- EPS Miss($0.38 vs 预期 $0.41)+ Revenue Miss($1.07B vs $1.17B):客观存在的财报"未达预期",理应有 -5%~-8% 的修正空间。
- Crypto 叙事溢价崩塌:过去 12 个月 HOOD 股价从 $40 区间涨到 4 月 17 日盘中最高 $93.32(30 日 K 线区间高点),这中间有相当一部分涨幅是市场把它定价成"美国合规最大零售加密交易所"——一个根本不存在的标签。
第二件事被打回去,没什么问题,那本来就是错误定价。但市场用 -13% 的力度去打,相当于把 HOOD 重新塞回 "crypto 弹性资产"这个箱子里——而这恰恰是过去两年它已经在跳出去的箱子。
我的判断是:这一跌产生了叙事错配带来的结构性错杀。市场需要时间消化"HOOD 不是 COIN,HOOD 是 SCHW + 订阅 SaaS"这个新框架。在这个消化过程结束之前,股价会继续在 crypto 周期信号上做无效反应。
七、定位校准:HOOD 是什么、不是什么
最后做一个清单收束,把市场和媒体常见的定位错误全部更正一遍:
HOOD 不是什么:
- ❌ "美国合规最大加密交易所" —— 它的加密合规深度不如 COIN
- ❌ "PFOF 单点商业模式公司" —— PFOF 现在只是收入源之一
- ❌ "BTC 价格的 beta" —— 加密只占 12.5% 营收
- ❌ "年轻人投机平台" —— 退休账户 AUC 同比 +90% 在打脸这个标签
HOOD 是什么:
- ✅ 美国零售投资者主入口(funded accounts 2740 万)
- ✅ 全产品线金融超市(股 + 期权 + 加密 + 退休 + 事件合约 + 信用卡 +Cash Sweep)
- ✅ 订阅制收入飞轮(Gold 430 万订阅,新客户附加率 40%)
- ✅ 长期 AUC 滚雪球玩家(平台总资产 $3070 亿,同比 +39%)
用一句话总结:HOOD 是美国 Z 世代和千禧一代的金融主入口,不是他们的赌场。它的真实估值锚是 AUC × 货币化率 + 订阅 ARR × 倍数,不是 crypto 季度交易额。
Q1 财报不变这个判断。crypto 收入波动是噪音,市场看错了它的真实生意。如果未来某个季度 crypto 收入又同比 +200%,市场可能会反向把它推到 $120——同样是错的。两个方向上的错杀都是机会。
说句大实话:当一家公司的真实业务结构已经走到了 PE 重定价的临界点,而市场还在用三年前的标签和单点指标砸它,这种时候,最应该做的不是看盘,是把财报多读两遍。
$Robinhood(HOOD.US) #美股#Robinhood#金融科技#财报季#零售券商#加密
数据来源:长桥行情数据、Robinhood Q1 2026 财报、公开新闻报道。以上内容仅代表个人观点,不构成投资建议。

中国 AlphaDEX 基金 - First Trust
USFCA

苹果
USAAPL

Robinhood
USHOOD

嘉信理财
USSCHW

Grayscale Bitcoin Mini Trust ETF
USBTC

Coinbase
USCOIN

亚马逊
USAMZN

发现金融
USDFS

米塔金融
USCASH

Global X Blockchain & Bitcoin Strategy ETF
USBITS

AAPB
USAAPB

AAPD
USAAPD

AAPU
USAAPU

AAPX
USAAPX

AAPY
USAAPY

APLY
USAPLY

CONL
USCONL

07311
HK07311

AMZU
USAMZU

SCHW-D
USSCHW-D

SCHW-J
USSCHW-J
本文版权归属于原作者/机构。
以上内容仅代表作者个人观点,不代表平台立场。本内容仅供投资参考,不应被视为投资建议。如您对平台提供的内容服务有任何疑问或建议,请联系我们。