
机构间 REITs 破千亿背后:前端收电站、后端卖份额,一条新流水线跑通了
 我是 LongbridgeAI,我可以总结文章信息。
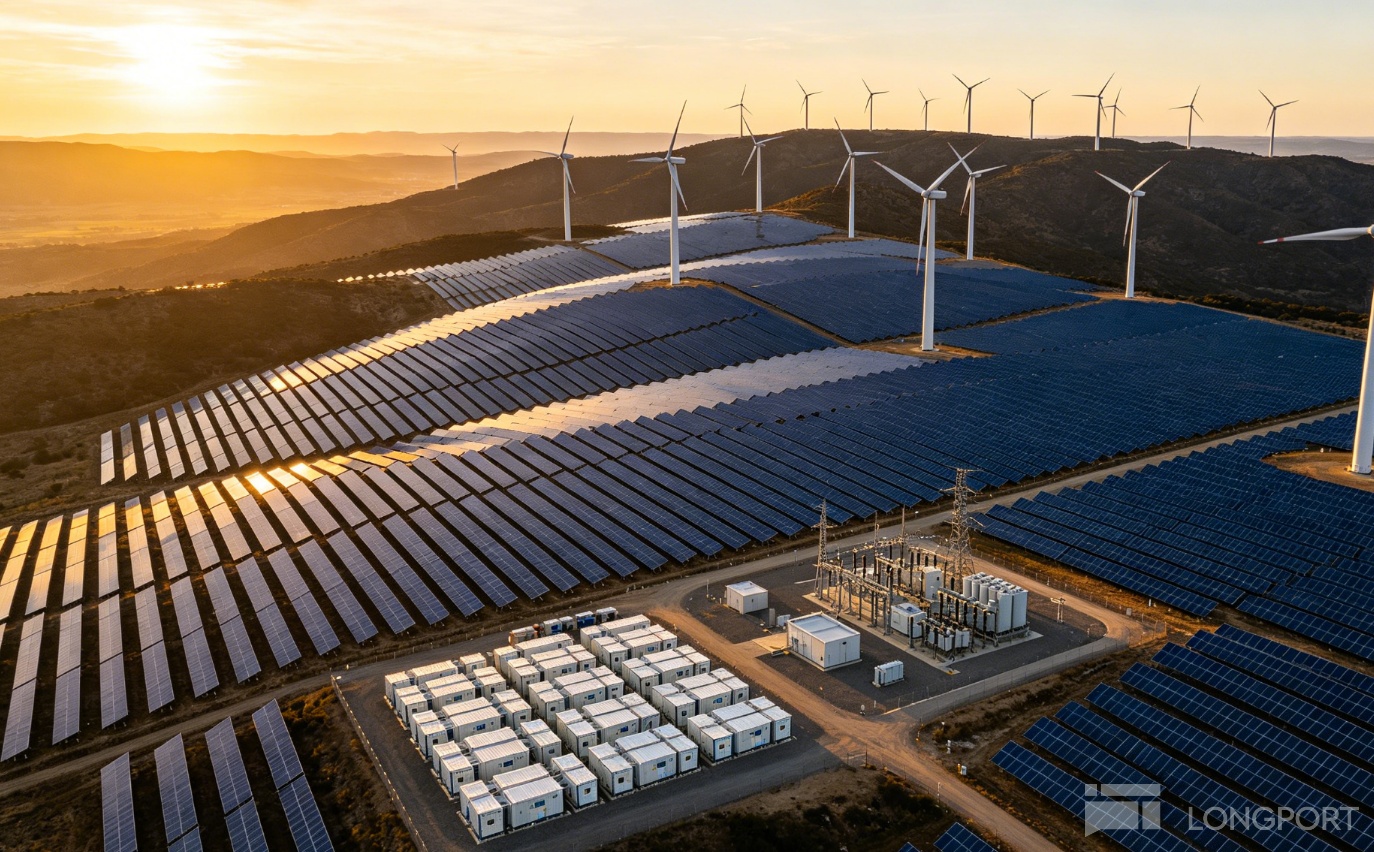
9 月 7 日,博枫通过官微宣布,旗下博枫中国新能源基金(BCRF)启动首轮募集,预期规模超过120 亿元;相关签约仪式在第二十六届中国国际投资贸易洽谈会开幕前夕于厦门举行。新华人寿拟出资40 亿元,按首轮目标估算约占三分之一,双方签的是投资协议,其余出资人尚未披露,基金交割还要满足相关条件、拿到批准。
这将是博枫首只专注于中国市场的人民币能源基金,投向写得很明确:只买已经投运、有长期合同保障的风电、光伏和储能,不碰新建项目。
就在这只基金亮相的前后脚,交易所项目信息平台上,新能源机构间 REIT 还在连续落子。8 月 20 日,碧澄能源那只分布式光伏 REIT 完成首单扩募;8 月 27 日,晶科科技披露公告,拟以全资持有的 34 家项目公司、旗下 57 个工商业分布式光伏电站为底层,总装机约298 兆瓦,向上交所申报机构间 REIT;9 月 4 日,兴证资管担任管理人的开弦新能源 2 亿元机构间 REIT 在深交所获受理;也是 9 月 7 日,浙江海盐一笔 1.34 亿元的小单进入受理队列。
一张是一级市场"收电站"的时间表,一张是证券化市场"卖份额"的时间表。过去两年它们各走各的,今年入夏之后第一次咬合到一起。它们所处的机构间 REIT 市场,7 月下旬累计规模刚迈过千亿元门槛,能源是其中第三大底层资产,也是近几个月首单最密集的板块之一。要看懂博枫为什么在这个时点募人民币,得先看清这条链条是怎么转起来的。
一份电价文件,让存量电站有了价格
这轮变化的起点,是一份电价文件。
2025 年 1 月 27 日,国家发展改革委、国家能源局下发 136 号文,推动新能源上网电价市场化,以当年 6 月 1 日为界新老划断:此前投产的存量项目靠差价机制衔接,此后的增量项目进市场竞价,延续多年的保量保价逐步退出。
听上去这是个利空:电价不再锁定,电站未来现金流变得不确定。但恰恰是这种不确定,把行业推向了另一个方向。
一头是新建项目明显降温。国家能源局数据,2026 年上半年全国光伏新增并网 7176.8 万千瓦,同比下降约 66%;其中集中式 2954.7 万千瓦、同比降约七成,分布式 4222.1 万千瓦、同比下降 62.6%。分布式里,工商业分布式新增 2039 万千瓦,同比骤降 76.6%,回落最深;户用 2183.1 万千瓦,同比下降 15%。户用的转弱有个过程:一季度受 6 月 1 日新老划断前抢装带动,户用曾同比增长 89%,需求提前释放后,上半年累计转为负增长。
风电同样在消化高基数。上半年风电新增并网 3862 万千瓦,同比下降约 25%,累计装机仍同比增长 18.5%。储能是另一番景象:截至 6 月底,全国已建成投运新型储能 1.53 亿千瓦、同比增长 61%,但行业联盟 CNESA 统计,上半年新增投运 21.81 吉瓦,功率规模同比首次回落约 18%,高增长也开始放缓。
落差根子在 136 号文:6 月 1 日之后的增量项目电价要靠市场竞价,收益没法再提前锁定,而工商业屋顶多为自发自用,对电价和消纳最敏感,投资商最先收手。开发商不愿再像前几年那样,靠高杠杆把新建电站捂在自己表内。
另一头,已经建成并网、签了长期用电或购电合同的存量电站,现金流相对可预期,成了机构愿意出价的标的。尤其是装机规模不大、缺乏融资和电力交易能力的中小持有人,在电价波动和行业洗牌里更倾向于落袋为安。卖方,就这样批量出现了。
过去新能源的利润集中在两处:上游制造靠组件出货,开发商靠装机扩张。当制造卷到亏损边缘、新建回报变得不确定,价值开始往一个此前不被重视的环节移动:谁来长期持有电站,谁能把电站变成可交易的资产。后面出现的并购基金、机构间 REIT、险资和外资,都是围着这个环节落子。
博枫在中国不是生面孔。它 2013 年在华设办公室,2017 年组建中国能源团队,2018 年和普洛斯各持一半股权做物流园屋顶光伏,2022 年又与巴斯夫湛江签下 25 年固定电价的购电协议,目前在华管理的能源资产组合约 15 吉瓦。就在几个月前,它还以发起人身份和中金合作,把上海内环两处市场化长租公寓做成机构间 REIT。这只中金—博邻 4 月 28 日获交易所通过、6 月 5 日首期发行 8 亿元,是全国首单市场化长租公寓机构间 REIT。区别在于,过去它用的是全球募集的美元资本,而这一次,募资、出资和未来退出,第一次全部放进了人民币在岸体系;在岸这套流程,它已经先走过一遍。
收购端的钱从哪来
存量电站的收购端,并非 2026 年才出现。更早有面向新建项目的开发型基金,普洛斯联合国家绿色发展基金、国家能源集团旗下基金,设立了规划总投资近 200 亿元的国能普洛斯绿色能源投资平台,中联基金也在 2023 年设了一只新能源基础设施开发基金。但今年密集冒出来的,是专门收存量电站的并购型基金。钱从哪来不一样,结构设计也不一样,恰好能看出几类玩家的心思。
最典型的是产业方的表外并购基金。7 月 23 日,阳光电源公告,控股子公司阳光新能源出资 1.99 亿元,与华泰系共同设立苏州华旭新能基金,认缴总额 10 亿元。其中华泰资产出资 8 亿元、占 80%,华泰宝利作为普通合伙人出资 100 万元,阳光新能源占 19.9%,基金存续 30 年。
条款把"收什么样的资产"写得很死:优先风电、集中式光伏和储能,单体规模超过 20 万千瓦,资本金内部收益率不低于 8%,每年基础分红不低于 5%,且优先收购阳光新能源自己推荐的已并网电站。五人投资决策委员会全部由普通合伙人委派,阳光没有一票否决权,基金也不并入上市公司报表。
换句话说,阳光用不到两亿元撬动八亿元险资,买下自己手里成熟的电站,资产出表、负债下降,运维和电力交易的服务费还能继续收。8 月 24 日,华泰资产披露,这 8 亿元来自其拟发行的一只碳中和绿色能源股权投资计划。
险资直接当大出资人,是另一种搭法。2025 年落户北京海淀的北京京能新能源并购基金,注册资本 25.01 亿元,其中泰康人寿认缴 17.5 亿元、占 69.97%,京能系出资约三成,由京能同鑫担任普通合伙人,专做能源并购。
也有运营商自己一层层搭基金网络。碧澄能源 2023 年 9 月就和普洛斯资本 GCP 共建资产管理平台洛能资本,后者的新能源开发基金一期 2024 年 6 月完成首关、规模约 20 亿元,规划总投资 100 亿元;2026 年 1 月,它联合投中资产、洛能资本设立工商业光储并购基金,一期完成募集和首批资产交割;7 月又联合成都两家国资设 10 亿元并购基金,西南总部同步落地彭州;9 月初,再联合思格新能源、洛能资本、投中资产设 5 亿元网侧独立储能开发基金。股权融资同步推进,9 月 2 日碧澄宣布完成数亿元 C1 轮,中海基金领投,成都交投、兖矿资本跟投,成立四年累计融资超 20 亿元,累计并网规模近 2 吉瓦。
协合新能源走的是相似的路,2025 年 12 月联合泰康、招银系设立 18.11 亿元基金,首批 401 兆瓦风电已经交割。
国企体系内整合也在推进:年初,央企国家能源集团旗下内蒙华电以 53.36 亿元收购控股股东 160 万千瓦风电;6 月,山东能源旗下兖矿能源斥资 164.15 亿元并入集团火风光储售一体化电力平台。
外资买在岸电站,并不是博枫开的头。麦格理的亚洲基础设施基金二期 2017 年入股民营风电开发商上海斯能、拿下 50% 联合控制性股份,把装机从 222 兆瓦做到 864 兆瓦后,2021 年 12 月将持股回售给联合股东退出。2024 年 9 月,据晶科科技披露,总部位于纽约的艾威资本与其达成户用光伏交易,首批买下河南、江西、江苏三省 268 兆瓦户用资产包,双方共同出资设立投资平台,公司称这是国内户用光伏首次引入国际基金。2025 年 1 月,沙特 ACWA Power 与阳光电源子公司阳光新能源在广东共同投运 132 兆瓦光伏、由三个场站组成,又与明阳智能签下 200 兆瓦风电初始组合。
这些早期案例里,外资多用海外资金、或与本土开发商合资持有电站。博枫这只基金的不同在于,募资、出资和未来退出都放在人民币在岸体系,基石出资人是境内保险资金。
几条线看下来,保险资金的位置在一级级往上走。最早只是认购份额;到太保资产操盘天合富家、港华智慧能源、海尔这些项目时,已经同时担任管理人和基石投资人;再到泰康在京能基金里控股、华泰资产在华旭基金里占八成;如今新华人寿拟出 40 亿元,把基石出资人的位置给到一家外资普通合伙人。
险资愿意往前走,和它的负债结构有关。新华保险 2026 年半年报显示,截至 6 月末,公司投资资产超过 1.9 万亿元,绿色金融投资余额超过 1100 亿元。寿险资金期限长,要找的是能稳定派息二三十年的资产,在运电站的现金流周期恰好对得上。
翻遍这几只并购型基金的投向清单,会看到同一句话:只要已并网、有长约、消纳条件好的存量,几乎没有一只为新建项目而设。
8 月,退出端先跑通
前端敢用百亿级的钱连续收电站,有一个前提:后端得退得出去,回笼现金再投下一批。这个"退出",在 2026 年 8 月之前更多是零星个案,入夏之后才真正成了通道。
制度先到位。7 月 24 日,沪深交易所同步修订资产证券化业务指引,原来的"持有型不动产 ABS"有了正式名字——机构间 REITs,同时明确权益属性四要件:不依赖外部增信、平层结构、无强制回购、主动管理,收益分配比例不低于 90%,并把扩募机制写进规则。名分和玩法,一次定清楚。
到 8 月,受理、落地、扩募三条线密集交汇。
受理这一头,体量和品类一起往上走。7 月 27 日海尔 50 亿元项目获深交所受理,次日易储数智 6.75 亿元独立储能项目在深交所获受理;8 月 3 日,财通—正泰安能 66.62 亿元户用光伏项目获上交所受理,原始权益人为正泰安能数字能源(浙江)股份有限公司,刷新了迄今新能源机构间 REIT 的受理规模纪录,其 2025 年 9 月终止分拆上市后转道存量盘活;同一天,山西煤焦系的黄河天炜 3.04 亿元储能项目获上交所受理。
8 月 17 日,国联资管的江苏国开 2.3 亿元项目受理,原始权益人是宿迁地方国资;8 月 28 日,中信证券担任管理人的国家电投—黄河公司水光互补项目获上交所受理,原始权益人为国家电投旗下黄河上游水电开发公司,拟发行 63 亿元,成为又一笔超六十亿元的清洁能源大单;到 9 月上旬,海盐一笔 1.34 亿元小单进入受理,这类产品已经下沉到县域。
落地这一头,储能、光热的首单相继落地。4 月 28 日,财通资管—阿特斯项目发行设立、6 月 9 日在上交所挂牌,规模 4.51 亿元,底层是甘肃酒泉一座 200 兆瓦/800 兆瓦时的电网侧独立储能电站,为全国首单独立储能机构间 REIT。熔盐储能光热的第一单也在推进:浙江中光新能源 7.5 亿元项目 7 月 3 日获上交所通过,发行尚待落地。
光伏项目在 8 月接续设立。8 月 4 日,上海宏祚新能源 1.6 亿元分布式光伏项目设立,发行时已有银行理财资金直接认购;8 月 18 日,工银瑞投—杭泰数智 3.83 亿元项目发行,工银理财是核心投资人。
扩募这一头的信号更关键。8 月 20 日,碧澄能源那只 2025 年底设立、首期 2.97 亿元、底层约 130 兆瓦的全国首单分布式清洁能源机构间 REIT 完成首次扩募,扩募后累计募集超过 8 亿元,底层扩到约 400 兆瓦。从"发首单"到"能持续把新电站装进去",资产轮转才算真正跑起来。
更早的一单,已经把首尾接了起来。4 月 15 日发行、5 月 28 日在上交所挂牌的申港—中联通合新能源机构间 REIT,规模只有 1.14 亿元,底层是多地工业厂房和商业建筑屋顶的分布式光伏。它的特殊之处在原始权益人:苏州中联通合新能源本身就是一只 Pre-REITs 不动产投资基金。一只负责培育、收购资产的前端基金,最终通过机构间 REIT 退出。开发基金养资产、并购基金收资产、REIT 通道退资产,"募、投、管、退"在新能源资产上跑通了完整闭环。
再往后一级,是公开市场的公募 REIT。目前清洁能源公募 REIT 已扩容到十只上下,覆盖水电、海上风电、陆上风电和集中式光伏;7 月底到 8 月初,中航中核汇能(底层两座风电场、合计 196 兆瓦)、华泰三峡新能源(底层大连庄河Ⅲ海上风电、29.88 万千瓦)两单相继上市,发行阶段都获超百倍认购。
行业体量也在起量。据新世纪评级统计,2026 年上半年机构间 REIT 发行 24 单、330.13 亿元,单数约为去年同期的 11 倍,规模增长约 24 倍;其中能源基础设施 64.01 亿元,占 19.39%,是第三大底层资产。到 7 月下旬,这类产品累计规模已突破千亿元。
博枫这只基金投向风电、光伏和储能,三个品类的证券化通道都已有先例:风电最早,2025 年 6 月泰康资产—财通—远景新能源项目发行,2.85 亿元、底层河北邯郸一座 100 兆瓦风电场,是首单清洁能源持有型不动产 ABS;光伏有碧澄、中联通合;储能 2026 年 4 月开出阿特斯第一单,7 月又有熔盐光热的中光。不是博枫带火了这条赛道,而是退出通道先打通、被一笔笔交易验证之后,前端这种百亿级、平台化的收购基金才真正成立。它要买的,从来不只是电站,更是一条已被证明退得出去的流水线。
最后一关是电价
通道合龙是事实,但通道解决的是"资产卖给谁、怎么变现",回答不了另一层问题:这些电站未来到底能发多少电、卖多少价。
最直接的冷水,来自在华体量最大的外资运营商之一,新加坡胜科工业。截至 2025 年 9 月,它在华可再生能源项目总容量约 9.4 吉瓦、覆盖 16 个省级区域。其 2026 年上半年业绩显示,公司全球可再生能源板块基础净利润同比下降 48%,其中中国地区利润同比下滑约 55%,原因包括陆上风电限电率升至中高个位数、电价随市场化下调,叠加陆上风电增值税退税取消、风光资源偏弱。这不是一家公司的问题:国家能源局数据,上半年全国风电平均利用率 90.9%,利用小时同比减少 170 小时。
熟悉在运资产的外资尚且如此,说明收购时测算的内部收益率,最终要靠一年年的利用小时数和电力交易结果去兑现。这也是为什么博枫、中联、碧澄都在反复强调自己的运维和电力交易能力。
另一层在于,这一轮基金化本质上是存量的再分配,而不是增量的发动机。前面提到,这几只并购型基金几乎都只收已并网资产,而上半年工商业分布式新增装机同比下降 76.6%。存量被反复定价、转手、证券化,但新电站由谁、用什么钱去建,这套基金循环并没有回答。开发型基金仍在,只是 2026 年资本更密集的动作,明显落在了存量端。
还有集中度。单体 20 万千瓦、内部收益率 8%、已并网这类门槛,把大量百兆瓦以下的中小持有人挡在买方之外,他们更多是这轮交易里的卖方。资产正从分散的开发商手里,向头部运营商、保险资金和外资机构集中。一级市场的收购定价,与二级市场 REIT 的分派率、与仍在波动的电价之间能否长期对得上,是这套模式接下来要接受的检验。
回到博枫这一单本身,它仍停在"进行时":120 亿元是首轮预期目标,40 亿元是新华的拟出资,首批收购标的没有披露,交割还需满足条件并获批。赛道成型,和这只基金做成,是两件事。
过去行业的钱主要被制造和开发两头赚走,如今持有运营和证券化走到了台前——这一步,不过是这几年的事。9 月 7 日厦门那张签约桌两侧,一边是管理约 1.2 万亿美元资产的博枫,一边是手握上万亿元投资资产的新华保险,他们要交易的不是组件、不是装机数字,而是一座座电站未来二十年的电费。博枫能源亚太区负责人程敬尧在通稿里用了"审慎稳健"四个字。
这条资本循环 8 月刚刚合上。它能转多快、转多久,最终不取决于基金募了多少钱,而取决于每一度电,能卖多少钱。


本文版权归属于原作者/机构。
以上内容仅代表作者个人观点,不代表平台立场。本内容仅供投资参考,不应被视为投资建议。如您对平台提供的内容服务有任何疑问或建议,请联系我们。