

Nebius 3Q26 火线速读:单看本季业绩确实不错,增长和盈利都明显好于预期,GAAP 经营利润也首次转正。 但一方面昨天 CRWV 的强劲财报后,NBIS 已跟涨约 15%,提前计价了本季业绩不会差。且细看本季实际有几处不小的问题:算…
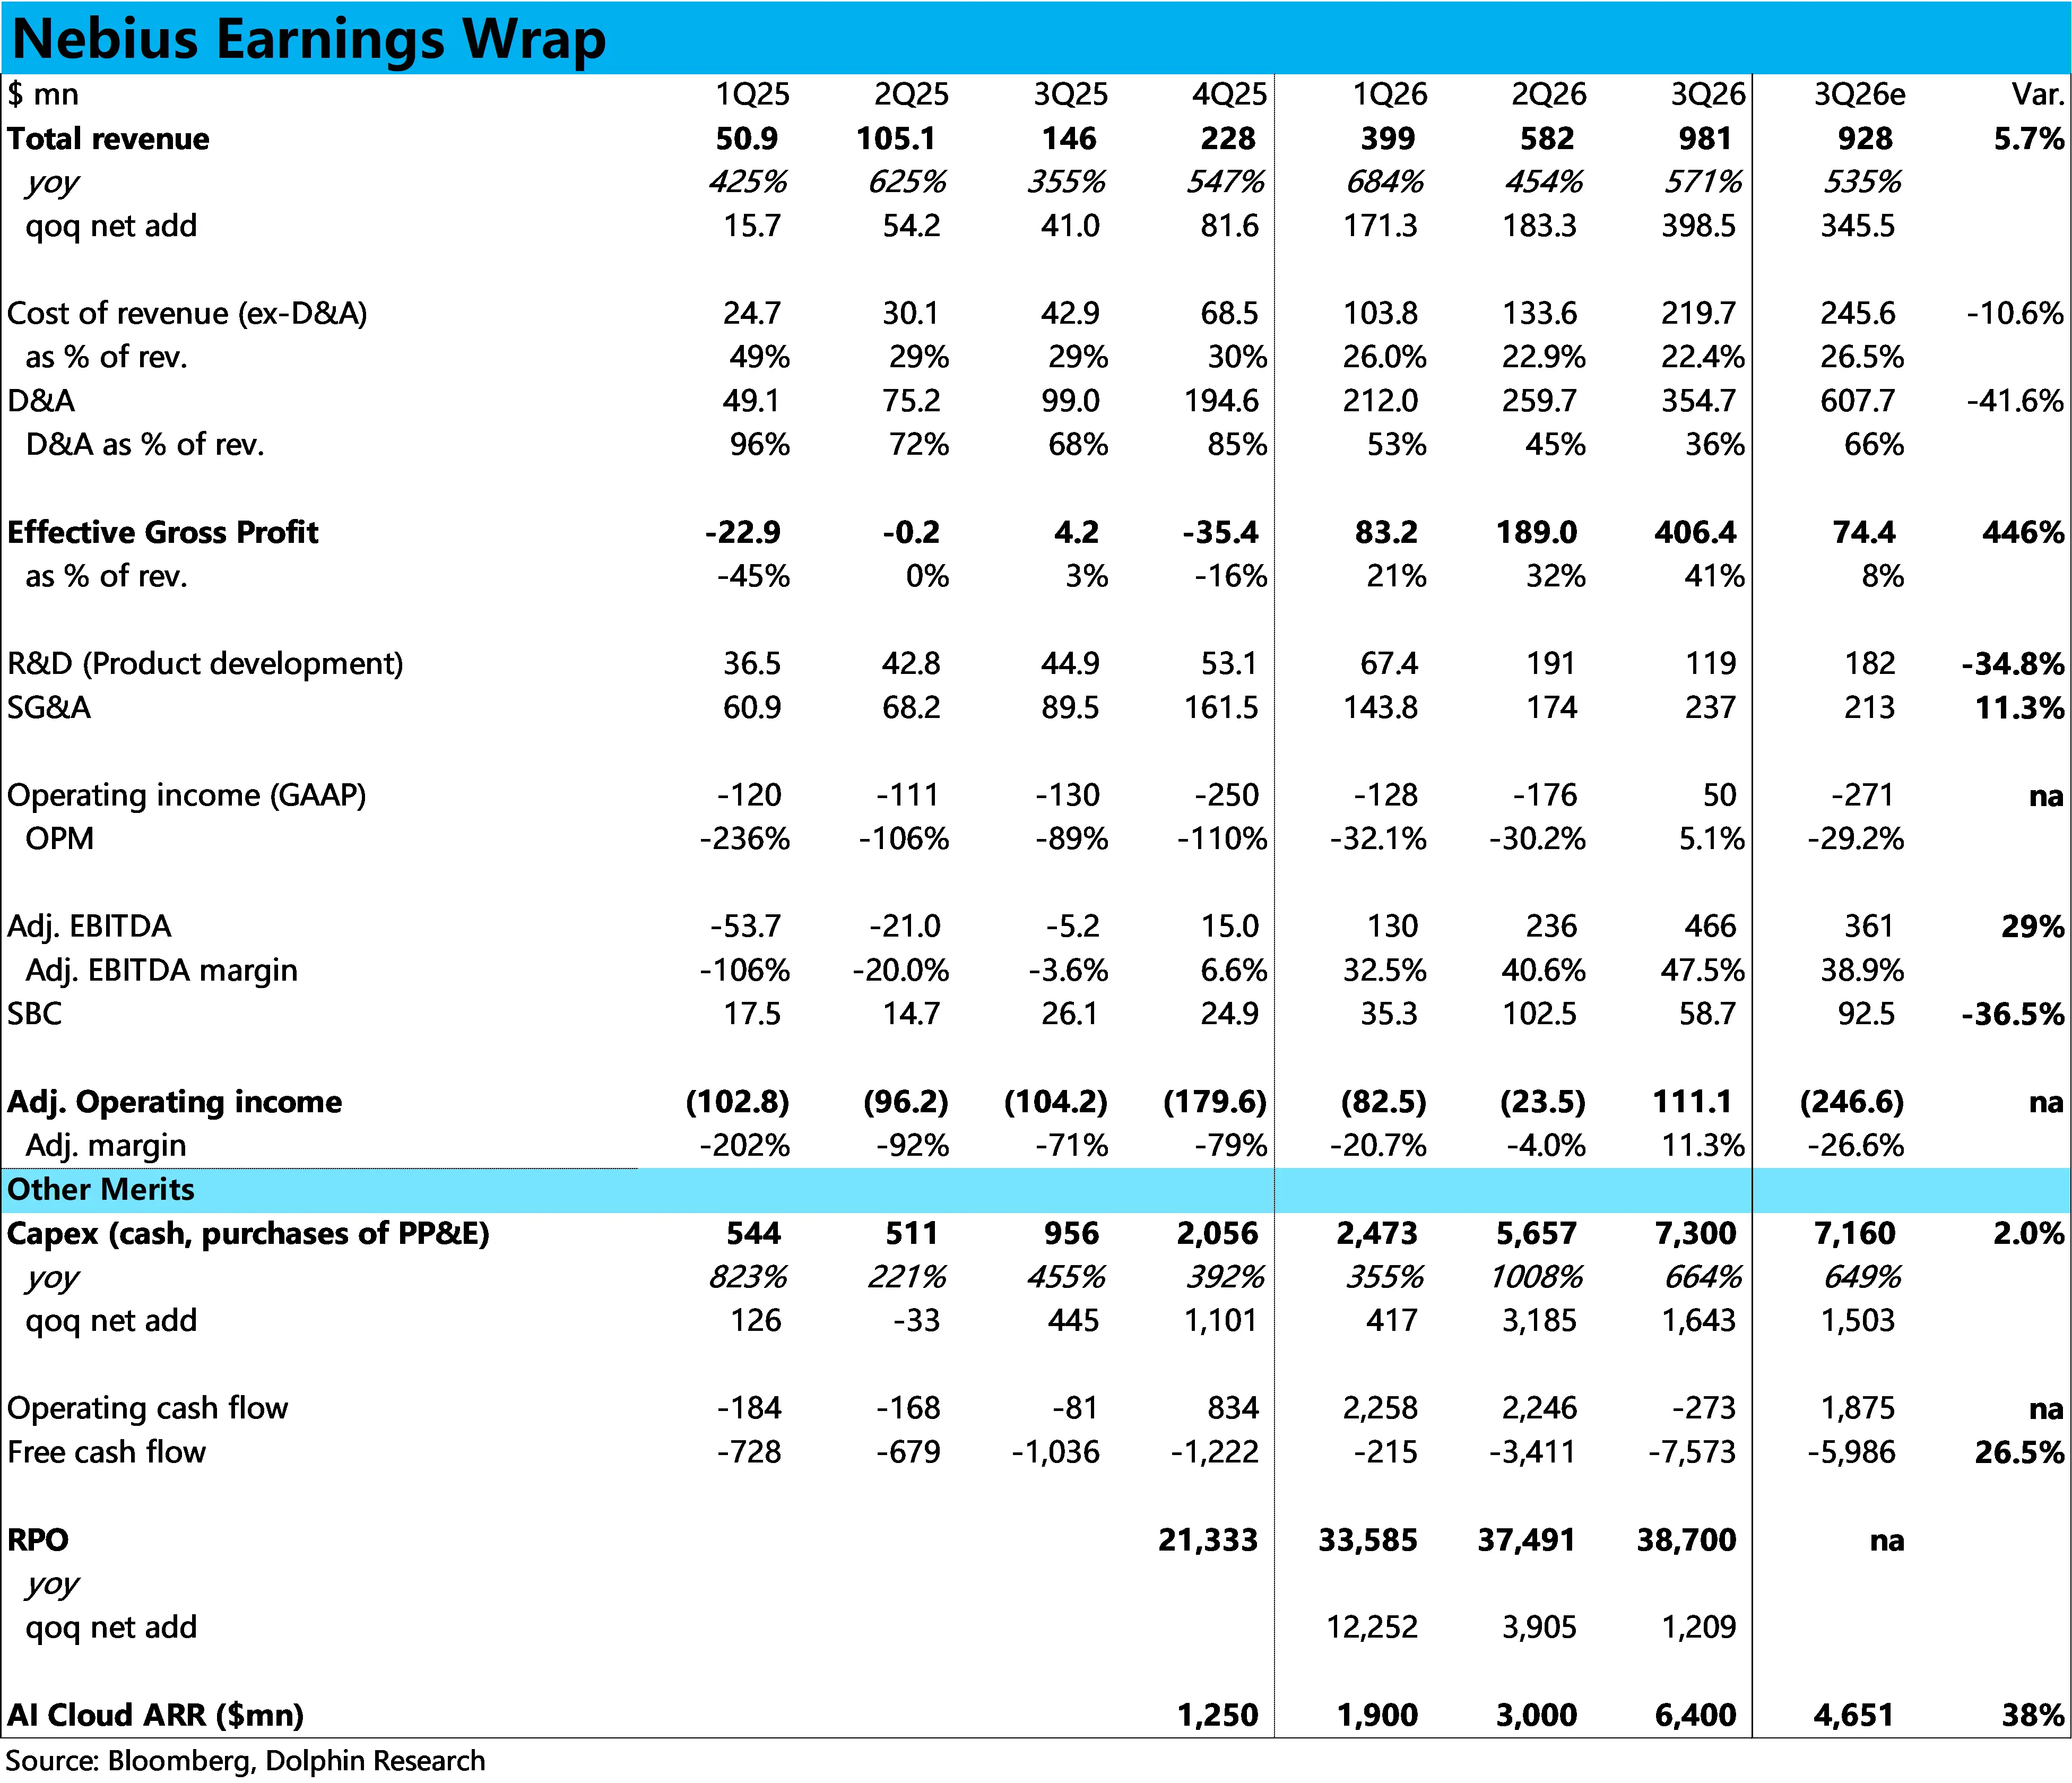
Nebius 3Q26 火线速读:单看本季业绩确实不错,增长和盈利都明显好于预期,GAAP 经营利润也首次转正。
但一方面昨天 CRWV 的强劲财报后,NBIS 已跟涨约 15%,提前计价了本季业绩不会差。且细看本季实际有几处不小的问题:算力上线延期导致 4Q 收入指引显著低于预期;RPO 环比几乎没有增长;对 27 年的指引也不算惊喜。
1、收入:环比 +68%,但约 3.3 亿是一次性
本季收入约 9.8 亿美元,比一致预期高约 6%。但其中约 3.3 亿美元是轻资产模式的一次性收入(合作方自建算力,Nebius 提供数据中心架构和平台部署能力等软技术能力),让营收超预期的含金量存疑。
2、算力上线:偏慢,第三方托管站点推迟到明年
公司称多个第三方托管站点的交付推迟到 2027 年上半年,新泽西微软项目年底前交付一半以上、剩余批次排到 2Q27;自建站点进度正常,推迟产能对应的合同仍在。受此影响,26 全年收入指引降到 30~34 亿美元区间的下沿,隐含 4Q 收入约 10 亿美元,比一致预期低约三成。
3、利润:超预期,但有 “误导” 因素
本季调整后 EBITDA 比一致预期高约 29%,利润率约 47%;GAAP 经营利润约 0.5 亿美元,首次转正。但超预期背后有两个 “误导” 因素:
首先本季有大量 “轻资产” 一次性收入,这部分收入的利润大概率较高。且成本端折旧比一致预期低约四成,推测也是算力上线偏慢、大量资产尚未投用所致。
4、订单与定价:价格仍在涨,但 RPO 几乎没增长
本季新签合同的每 MW 年合同额超 2,500 万美元(上季超 2,000 万),但对此市场已充分消化。
同时季末 RPO 约 387 亿美元,环比仅增长了 3% 约 12 亿美元,3Q 新签单不多。好在公司称 3Q 以来至今新签合同额超 120 亿美元,推测大多签在 4Q。
5、现金流:经营现金流转负,转为净负债
本季 capex 约 73 亿美元,与预期持平但环比增近 30%,自由现金流约 −76 亿美元,远差于一致预期。
同时因本季现金小幅下降,而负债大增近 57 亿,NBIS 也从上季的净现金转为净负债约 55 亿美元。资产负债结构有所恶化。
而 26 全年 capex 上调到约 270 亿美元,隐含 4Q capex 约 116 亿美元,继续走高;意味着投入和资金压力会越发明显。
6、2027 年指引:收入符合预期,capex 远超预期,利润好于预期
收入指引 120~130 亿美元,中值比一致预期低约 1%,公司称对建设节奏的假设偏保守;capex 400~450 亿美元,中值比一致预期高约 34%。Capex 超预期而营收一般,会让市场质疑执行效率。
不过管理层称明年 capex 的 75%~85% 将由客户预付款和合约做抵押的融资覆盖,其中预付款预计 170~200 亿美元。
同时利润端指引也较好,预计 4Q27 实现税前盈亏平衡(含利息、未说明是否为 GAAP 口径),快于一致预期。$Nebius(NBIS.US)
本文版权归属于原作者/机构。
以上内容仅代表作者个人观点,不代表平台立场。本内容仅供投资参考,不应被视为投资建议。如您对平台提供的内容服务有任何疑问或建议,请联系我们。