

中國移動:資費跌勢未止,高股息也 “含有水分”?
 我是 LongbridgeAI,我可以總結文章信息。
中國移動(600941.SH/00941.HK)於北京時間 2026 年 10 月 20 日晚的港股盤後發佈了 2026 年第三季度財報(截止 2026 年 9 月),要點如下:
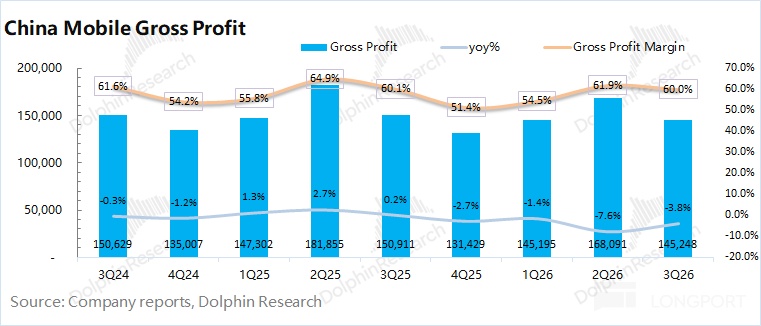
1、經營數據:$中國移動(00941.HK) 2026 年第三季度總營收為 2423 億元,同比下滑 3%,主要受通信業務下滑的拖累。通信業務下滑,一方面受增值税增加的影響(6%->9%),另一方面受通信業務 ARPU 值下降的影響。
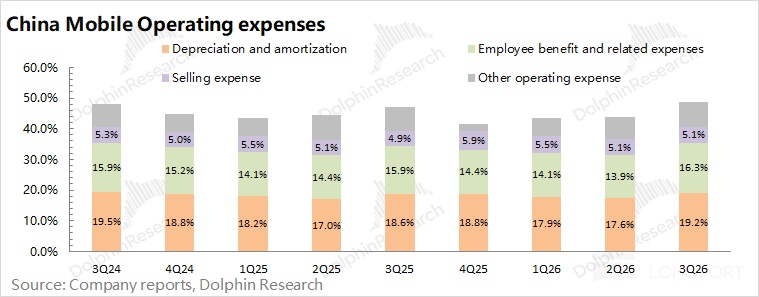
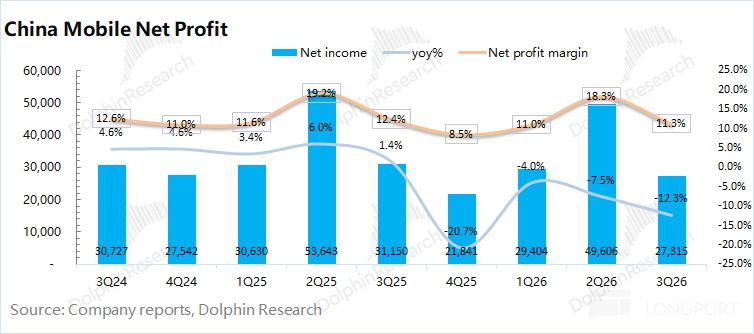
中國移動 2026 年第三季度經營性利潤為 274 億元,同比下降 16%,主要受收入下滑、剛性費用支出、產品銷售成本增加(存儲漲價等)的影響。
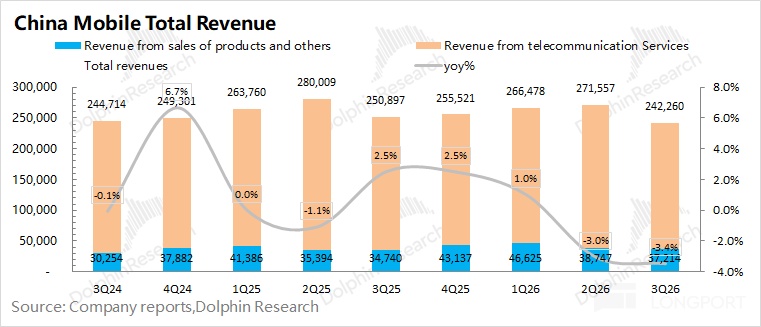
2、核心的通信業務表現:增值税之外,資費仍在趨勢性下滑
中國移動本季度通信業務下滑幅度擴大至 5.1%,其中海豚君預估增值税影響在 2% 左右,其餘 3% 是受月均資費下滑的拖累。
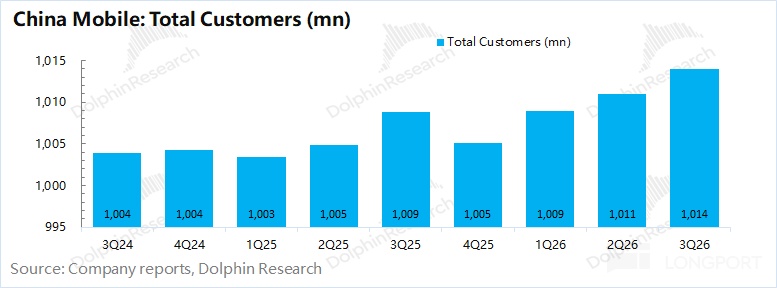
a)移動業務:從用户數來看,$中國移動(600941.SH) 本季度的移動用户數回升至 10.14 億,環比增長 301 萬左右。公司本季度並未公佈用户資費情況,但從通信業務下滑幅度看,海豚君預估移動端單用户月均資費 ARPU 下滑幅度將近 10%。即便剔除增值税影響的 3% 左右,還有 7% 左右資費本身的下降。
b)寬帶業務:穩健增長。本季度公司的寬帶聯網數為 3.42 億,環比增長 530 萬户。公司從今年開始調整了披露口徑,將此前公佈的 “有線寬帶數” 調整成 “寬帶聯網數”,其中包含了家庭寬帶、企業寬帶、互聯網專線和數據專線。
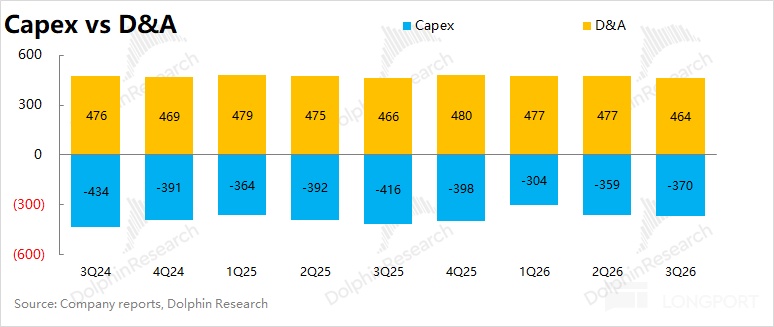
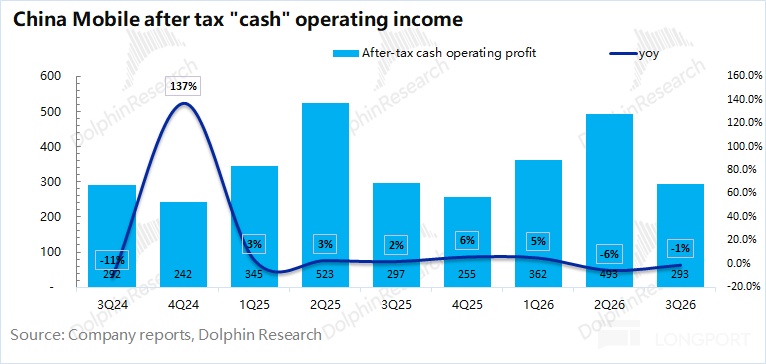
3、資本開支:中國移動 2026 年第三季度的資本開支大約為 370 億元,同比減少 46 億元。公司此前預期 2026 年資本開支為 1366 億元,那麼第四季度資本開支為 333 億左右,同比減少 60 億元左右,公司在削減通信網絡類資本開支,對算力網絡的投入仍在增加。
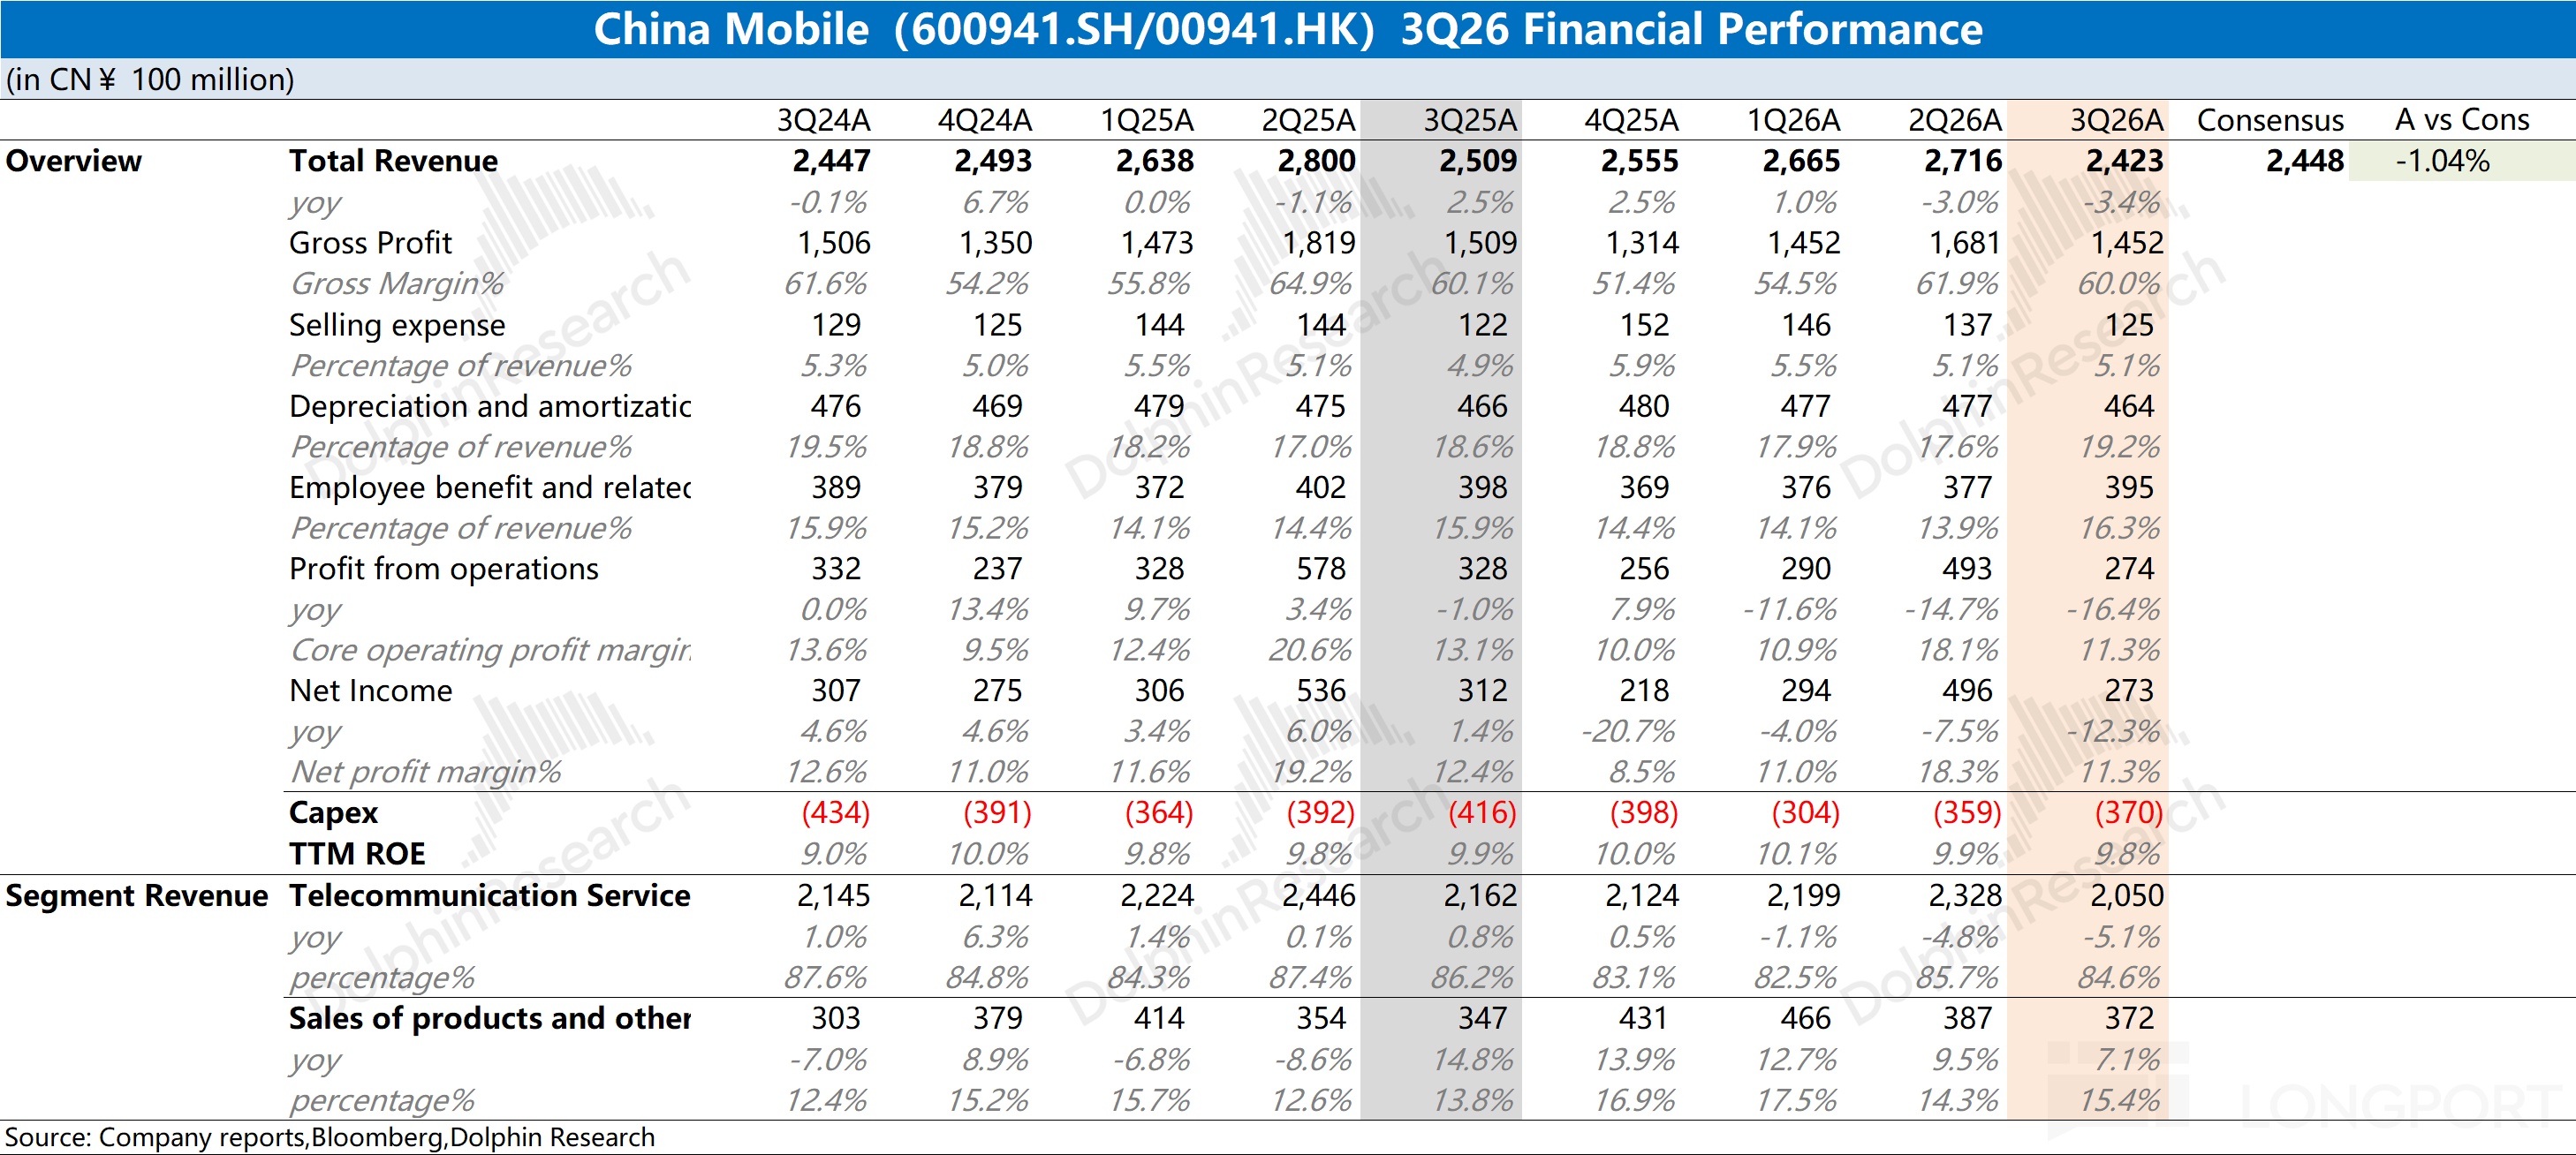
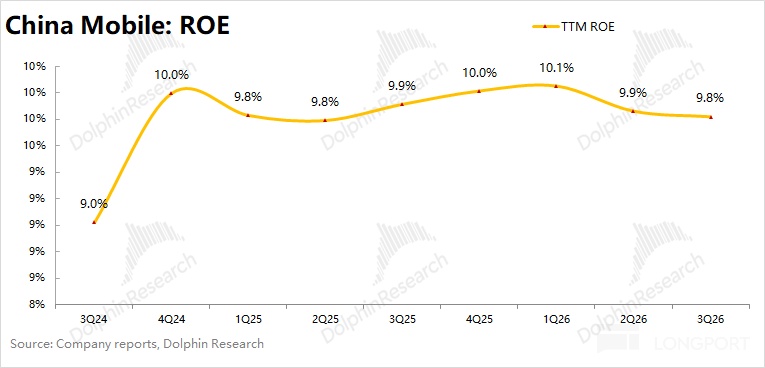
4、ROE 及分紅情況:公司本季度的 TTM ROE 為 9.8%,同比下降 0.1pct。
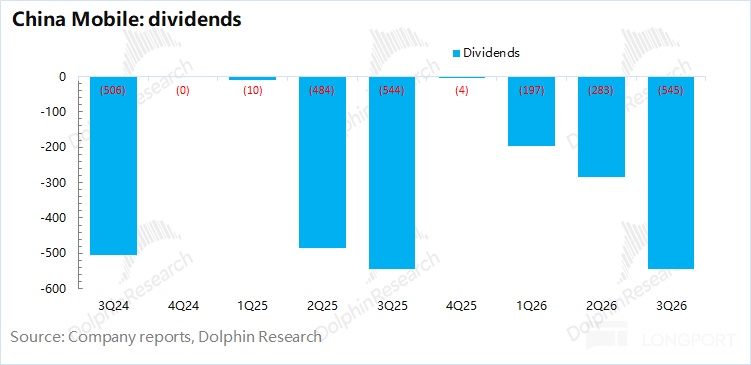
公司在前三個季度分紅為 1025 億元,由於公司分紅大多集中在二三季度,可以測算公司當前的股息支付率(分紅/税後現金性利潤,近似 TTM)在 73% 左右(=1025 億/1403 億)。
此處的 ROE 和分紅情況測算,都基於税後現金性經營利潤,公司本季度約為 293 億元,過往 4 個季度(TTM)約為 1403 億。【税後現金性經營利潤=(公司經營利潤 + 折舊攤銷 - 資本支出)*(1-税率)】
海豚君整體觀點:甩鍋 “增值税”?資費下滑才是硬傷
雖然中國移動在今年面臨增值税增加的壓力(6%->9%),但公司的下滑並不能完全歸因於 “增值税”。尤其是近兩個季度通信業務 5% 的下滑中,有 3% 是由移動端月均資費下滑帶來的拖累,進一步體現了公司經營面的壓力。
當然對於中國移動的投資,本身就不是看重它的成長性,更主要在於它的分紅和股息回報率。公司前三季度累計分紅 1025 億,估算公司的股息支付率在 73% 左右(TTM)。
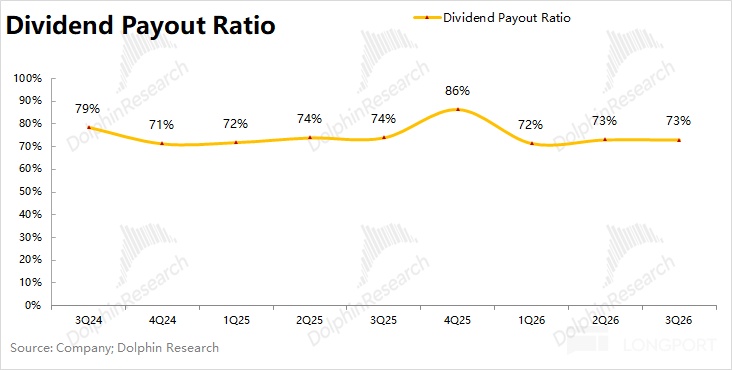
假定公司 2027 年資本開支在 1500 億左右 (AI 相關投資增加)、税率 22%、增值税影響弱化(營收重回增長)的情況下,2027 年税後現金性經營利潤有望達到 1400 億元左右。
由於此前公司管理層提出要將股息支付率提升至 75% 以上,海豚君假定公司 2027 年的股息支付率提升至 75-80%,可以預估中國移動 2027 年的分紅大約有 1050-1120 億元。
對於中國移動 A 股市值(2.1 萬億元),大致對應 5% 的股息回報率;而結合中國移動 H 股市值(1.71 萬億港元),大致對應 7.5% 左右的股息回報率(港幣/人民幣=0.85)。
雖然中國移動 H 股的股息回報率有望達到 7.5% 左右,但前提是中國移動的業績能穩住,意味着用户增長和資費下滑能明顯收窄。
另一方面,投資者還要面臨港幣貶值的風險,比如今年以來人民幣兑港幣升值 5%。即便股息回報率給到 7.5%,在剔除匯率因素後(如果出現今年的貶值幅度),實際回報率只有 2.5%,這是很難有吸引力的。
增值税本身已經在市場預期之中了,而本次財報顯示,用户資費端仍在加速下滑,還未看到收斂的跡象。本身對於當前中國移動的投資,是看重它的分紅,今年又承受着 “港幣貶值” 的風險。而今公司經營端也並沒有企穩回升的跡象,基數還在下降,即便提高股息支付率,也很難讓投資人有動力去追求這個 “含有水分” 的 7.5% 股息率。
以下是海豚君對中國移動財報的詳細數據:
<此處結束>
海豚君中國移動歷史文章回溯:
2026 年 8 月 13 日電話會《中國移動(紀要):AIDC 收入增超 4 倍,通信承壓》
2026 年 8 月 13 日財報點評《中國移動:加税 + 降費,全靠高分紅撐場?》
2026 年 4 月 20 日財報點評《中移動:税改 “刮油”? 撒幣需要更大方》
2026 年 3 月 26 日財報點評《中國移動:直面税改衝擊,分紅底色依然不變?》
2025 年 10 月 20 日財報點評《中國移動:穩如 “壓艙石”,現金奶牛不 “掉鏈”!》
2025 年 8 月 7 日電話會《中國移動(紀要):維持 “收入穩健增長,利潤良好增長” 指引不變》
2025 年 8 月 7 日財報點評《中國移動:賺錢能力在線,“現金奶牛” 底色不變》
2025 年 4 月 22 日財報點評《剛需扛把子!中移動才是真股王?》
本文的風險披露與聲明:海豚研究免責聲明及一般披露
本文版權歸屬於原作者/機構。
以上內容僅代表作者個人觀點,不代表平台立場。本內容僅供投資參考,不應被視為投資建議。如您對平台提供的內容服務有任何疑問或建議,請聯繫我們。