

海豚日報 | 谷歌、英特爾相繼倒地,這周還會有新坑嗎?
 我是 LongbridgeAI,我可以總結文章信息。
早上好!今天是北京時間 2026-11-02,海豚君帶你一眼看全球市場!

交易熱點:上週 Anthropic S-1 帶來的修復不到 72 小時就被打斷:谷歌鬼故事重來,單日跌超 10%、英特爾指引崩盤、週五單日 -28.6%,費城半導體 -7.2%;週五盤後又傳 OpenAI 把新一輪融資從 300 億砍到 200 億美元。
超大廠財報分化:微軟 Azure 加速到 48%,谷歌搜索和現金流令人失望、亞馬遜 capex 大超;存儲多空仍在打,閃迪被長協"鎖住"漲價。
宏觀情緒:美聯儲 10/28 按兵不動(3.75%–4.00%),兩票主張加息;週五納指 100 -3.5%,納指 10 月跌 5.3%、為 2025 年 3 月以來最差月份。
核心標的漲跌:芯片領跌(AMD -10.9%、高通 -11.1%、Coherent -11.3%),新雲跌約一成;僅 Rivian(+6.2%)、騰訊(+1.6%)等少數逆勢。
短期關注:
今晚蘋果、Palantir 財報;
週二美國中期選舉,AMD、Arista 盤後財報;
週三 ARM、高通財報;Anthropic 下週中補發 10 月 ARR。

$英特爾(INTC.US) $英偉達(NVDA.US) $AMD(AMD.US) $博通(AVGO.US) $台積電(TSM.US) $谷歌-A(GOOGL.US) $谷歌-C(GOOG.US) $亞馬遜(AMZN.US) $微軟(MSFT.US) $閃迪(SNDK.US) $美光科技(MU.US) $邁威爾科技(MRVL.US) $Lumentum控股(LITE.US)$Congress Intermediate Bond ETF(CAFX.US) $甲骨文(ORCL.US) $Coreweave(CRWV.US) $Reddit(RDDT.US)
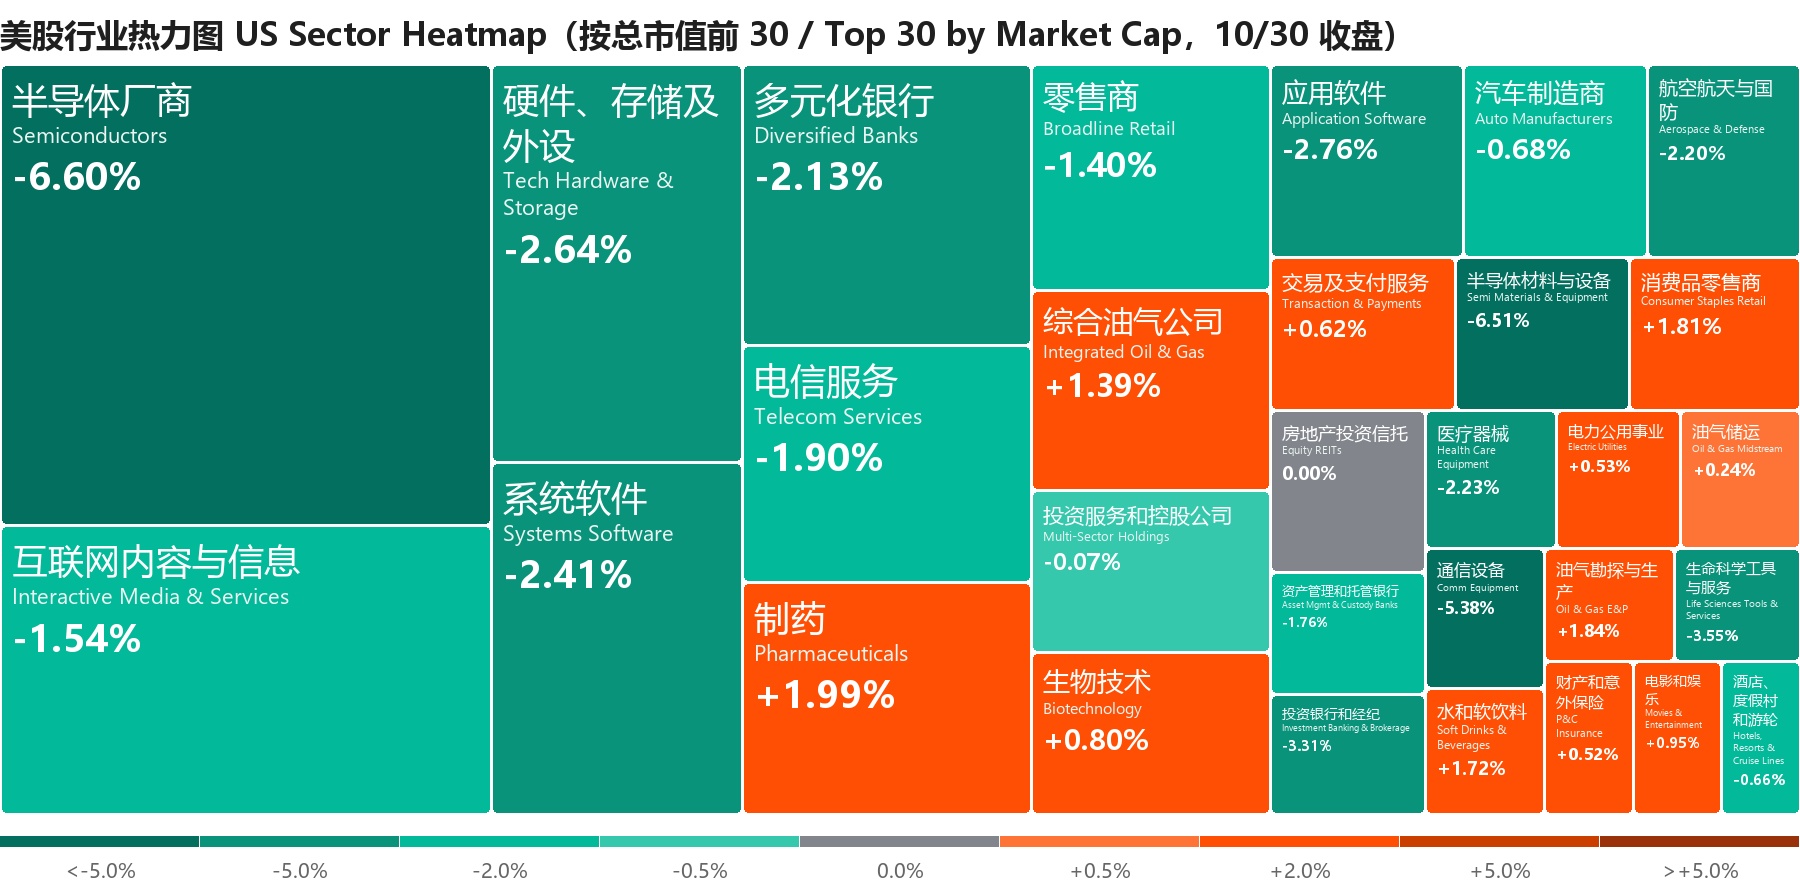
漲跌幅:美股及全球資產為 10/30(上週五)收盤較前一交易日;

1. AI 交易的"反身性"開始反向:OpenAI 砍融資,實驗室 ARR 再成焦點
Nebius -10.4% / CoreWeave -9.7% / IREN -8.8% / 甲骨文 -6.4%
上週一 Anthropic S-1 疊加融資利好和 10 月 ARR 的積極跡象,短線掃清了 AI 交易的障礙,但修復不到 72 小時;週五盤後又傳 OpenAI 把新一輪融資從 1.4 萬億估值融 300 億,砍到 1.25 萬億估值融 200 億美元,WSJ 稱目前只拿到約 110 億承諾。
Ramp 10 月數據:Anthropic 企業支出 +17%、Token +40%、單價 -16%,支出份額從 54% 升至 58%;OpenAI 支出 -2%、份額從 42% 降至 38%,9 月的格局正好反過來。
另據機構快訊,Anthropic 三季度收入約 168 億美元、環比增速降至約 45%,已連續兩季調整後經營盈利。
機構重點看各實驗室合計 ARR,而非只看 Anthropic:據測算 Anthropic 硬承諾約 4,300 億美元,OpenAI 約 7,200 億、是前者 1.7 倍,但現金、預計融資和 2027 年毛利都更弱。
兩條路徑:一是利空已大半計入,選舉落地、伊朗緩和、Anthropic 10 月 ARR 和上市順利打開融資窗口;二是反身性反向——OpenAI 融資少 → 建設放緩 → 實驗室 ARR 擔憂 → 融資更貴 → 利空半導體。
外部約束也在增加:據 WSJ,亞馬遜、谷歌、微軟、Meta、甲骨文的 CDS 升至 2021 年以來最高;主張暫停建數據中心的候選人在週二中期選舉中最多可能贏 15 個州長席位,SemiAnalysis 估計極端情形下 30.3GW 的 2028 年產能有風險。
2. 英特爾指引"崩了",單日跌掉近三成、拖垮整個芯片板塊
英特爾 -28.6% / 高通 -11.1% / AMD -10.9% / ARM -10.0% / 應用材料 -7.5% / 阿斯麥 -6.6% / 台積電 -5.9% / 博通 -5.5% / 英偉達 -4.2%
英特爾三季度基本符合預期,但四季度收入指引 150–160 億美元(市場約 170 億),毛利率 37%(市場 41.8%);客户端 CPU 預計環比降 20% 以上,以色列 Fab 28 爆炸停產約兩週,影響收入約 3 億美元。
PC 崩的原因是存儲漲價推高整機成本、內存產能向 HBM 傾斜,疊加渠道去庫存;公司還稱 2027 年 capex 顯著高於 2026 年的 200 億美元、明年自由現金流轉不了正。
反方:英特爾數據中心與 AI 業務三季度收入約 73 億美元、同比增近 80%,公司正把產能調向服務器 CPU,稱 2027 年上半年供應仍緊張。
海豚君觀點:市場原本期待的"數據中心持續放量、PC 穩住"已經落空;在內存推高整機成本時,CPU 漲價能否落地要打問號,接下來只能靠服務器 CPU 和代工超預期來挽回信心。(火線速讀)(財報點評)
3. 存儲多空仍在打:海力士放量信號 vs 閃迪漲價被長協"鎖住"
閃迪 -13.5% / SK 海力士 -7.1%(首爾;美股 ADR -8.0%)/ 希捷 -8.0% / 西部數據 -7.4% / 美光 -5.3%
閃迪收入、毛利率、EPS 都超指引上沿,但超出幅度從上季約 9% 收窄到約 2%;本季 GB 均價只漲約 8%,不到行業合約價(約 +20%)的一半,FY27 約一半 bit 已納入長協、價格按月鎖定且設有上下限。
閃迪的亮點:本季自由現金流 57 億美元,長協訂單延伸至 2030 年,首款高帶寬閃存(HBF)晶粒已流片,並宣佈 1 拆 8;但股價財報後先漲後跌。
供給爭論最激烈:海力士指引四季度 DRAM 位元出貨 +25%,稱年增速從 20% 出頭提到約 30%,明年 capex 增 50% 以上;三星 84 萬億韓元支出中 46 萬億給存儲。空頭認為華爾街 2027 年位元增速只有 25%,其他廠可能跟進。
多頭則看長協、估值和 CPU 等新需求:海力士長協已覆蓋 2027–2028 年過半產能,稱算上洽談量 2029 年前 DRAM 和 HBM 實質售罄;
國內也在印證:長鑫存儲前三季度營收 2,690 億元、同比 +739%,三季度毛利率 89.5%,稱 DRAM 供不應求延續、正與頭部客户談長協,並預計年底推出 4F² DDR5。
反方:籤長協的客户不會永遠樂意付 85% 以上的毛利,一有機會就會壓價;DRAM 現貨和合約價繼續跑贏 NAND,這是近幾周美光跑贏閃迪的原因。
海豚君觀點:長協第一次在閃迪報表上顯出代價——用價格彈性換確定性,利潤曲線被"壓平";本輪行情大概率延續到 2027 年底到 2028 年,2028 年新產能集中放量後供需轉松。(財報點評)(海力士財報點評)
4. 超大廠財報分化:微軟坐實加速,谷歌、亞馬遜被現金流拖累
微軟 -1.6% / 谷歌 -1.4% / 亞馬遜 -1.4%
微軟:Azure +48%、超買方樂觀預期,下季指引 49%–50% 繼續提速,收入、利潤、指引三項都好於預期;但新簽訂單不強、下季毛利率下滑加深,疊加自願離職一次性費用。
谷歌:收入、EPS 雙雙不及預期,付費點擊增速從 13% 降到 8%,自由現金流為負超 90 億美元,capex 維持 1,950–2,050 億,盤後一度跌約 10%。
機構測算 AI Mode 已佔搜索約 9%、單次查詢收入約為傳統搜索的 20%,到 2028 年一季度才轉為正貢獻。
亞馬遜:AWS +39%、低於買方 41%–42%,環比增量 37.5 億、少於上季 46.5 億;capex 773 億、超預期 31%,三季度自由現金流 -335 億並新增長期借款約 481 億,但管理層稱 2027、2028 年 AWS 增速都在 40% 以上。
據機構快訊,三大雲平台收入同比合計 +56%、未完成訂單約 1.82 萬億美元;但谷歌、Meta 單季自由現金流轉負,若 2027 年 capex 再增 60%,四家合計自由現金流缺口或達 1,440 億美元。
海豚君觀點:微軟是"高投、高增還有現金流"的唯一一家;谷歌的問題是 AI 賣鏟子、搜索這台印鈔機掉速,亞馬遜主要是供給節奏,投入與交付的短期錯配。(微軟財報點評)(谷歌財報點評)(亞馬遜財報點評)
6. Reddit: -29.2%
用户數和下季指引均不及預期:美國用户淨流失加大、國際淨增放緩;核心原因是谷歌把 AI 概覽滲透率從二季度 40% 提到三季度末 80%,給 Reddit 導的流量遠少於傳統搜索。公司正推 web 轉 App,App 新用户留存超 50%。
海豚君觀點:短期收入會因平台遷移明顯降速,營銷和產品支出卻要加,Reddit 正在為擺脱"寄人籬下"付學費。(海豚君原文)
7. Robinhood:-7.2%
三季度不及被拉高的預期,但連續兩年靠新品跑贏市場 beta;管理層押注 Agentic、預測市場、永續、代幣化等,2027 年超額增長從哪來仍不確定。週五晚下跌主要是多個虛擬交易平台被黑 ,資金被盜。
海豚君觀點:開户和拿資金的能力是估值溢價的根本,但 2027 年新品接力不確定,海豚君更願意等溢價跌掉後再看。(海豚君原文)

1. 美聯儲按兵不動,本週看中期選舉
美聯儲路徑:10/28 維持 3.75%–4.00% 不變,10 比 2,兩票主張加息;沃什稱政治"沒有起任何作用",不偏好前瞻指引,2027、2028 年分別只在 7 次、6 次會議上討論利率。
12 月加息預期:鏈上定價 12 月加息概率約 70%;黃金較近期高點回撤約 18%。
美債與流動性:上週 10Y 降約 6bp 至 4.93%,避險需求壓低長端;但 AI 融資變貴從信用端體現,大廠 CDS 創 2021 年以來新高。
中期選舉:週二投票,結果關係到數據中心審批和 AI 基建節奏預期;機構傾向"選舉落地後確定性改善";得州 ERCOT 審計報告 12/10 前發佈,是審批能否重啓的下一個節點。
季節性:標普 11 月曆史平均漲約 2.2%,是全年最好的月份之一。
2. 波動較大的資產(10/30)
納指 100 -3.5%、標普 -1.8%、道指 -1.1%:納指和標普創 6 月以來最差單日,標普連跌三週;周度看納指 100 -1.8%、半導體 -1%,但持倉回撤遠大於指數。
VIX +12.9% 至約 19.4:週五恐慌抬升。
黃金 -3.3% 至約 3,911 美元、白銀 -5.9%:黃金觸及一年低點。
原油 +2.1%–2.4%:WTI 約 102 美元、布倫特約 112 美元;比特幣 -0.7% 至約 7.8 萬美元。
3. 亞洲開盤與今日推演(11/2)
亞洲開盤:日經低開 0.4%,韓國首爾綜指低開-1.6%。
芯片映射:美股週五半導體在亞洲收盤後再跌 7%,疊加 OpenAI 砍融資消息 → 日韓台芯片和設備股開盤承壓,期貨小漲説明恐慌未擴大。
存儲映射:海力士、三星週五已跌 7.1%、3.0%,美股存儲又跌 5%–13% → 韓國存儲繼續受壓,但長協和投資者回報是多頭的安全墊。
A 股算力:中際旭創上週五 -5.0%、勝宏科技 -13.3%,美股光模塊 Coherent -11.3%、Lumentum -8.6% → A 股光模塊和 PCB 繼續承壓;港股平台經濟相對抗跌(騰訊週五 +1.6%)。


蘋果 AAPL|5.03 萬億美元|-1.2%
10/31 市值約 5.03 萬億美元,重回全球第一、超過英偉達;今晚盤後發財報;阿里巴巴 10/31 官宣千問接入中國區 Apple 智能,12 月隨 iOS 27.3 推給國行。
戴爾 DELL -10.8% / 惠普 HPQ -9.6% / 慧與 HPE -6.4%
英特爾指引稱 PC 需求斷崖、存儲漲價推高整機成本,硬件整機商跟跌。
星巴克 SBUX|1,180 億美元|-1.8%
美國同店與上季持平,但驅動從客流切到客單價,剔除關店轉移後客流近乎零增長;國際幾乎停滯。FY27 EPS 指引略好於預期,北美同店回落到約 4%。
海豚君觀點:客流驅動的同店增長開始鬆動,32 倍 FY27 PE 已計入利潤率修復,在客流重新加速前估值很難繼續擴張,海豚君維持觀望。(火線速讀)(財報點評)
貴州茅台 600519.SH|+2.8%(10/30 收盤)
三季度收入、利潤重回正增長;但茅台酒幾乎零增長,年內近兩成提價紅利沒體現在報表上,增長來自系列酒;合同負債降至多年低點。
海豚君觀點:過了深蹲期,站起來還差"臨門一腳"——提價真正的報表彈性要等 2027 年二季度飛天投放回歸正常之後。(火線速讀)(財報點評)

Coherent COHR -11.3% / Arista ANET -8.3% / Credo CRDO -8.7% / Astera Labs ALAB -10.9%
隨芯片板塊大跌;Arista、Astera Labs 週二盤後發財報,Coherent 週三盤後發財報。

Datadog DDOG -11.5% / Cloudflare NET -9.5% / Snowflake SNOW -7.3% / ServiceNow NOW -4.1%
軟件週五同步下跌;ServiceNow 上週財報後一度單日蒸發約三分之一市值,Q3 EPS 和 FCF 不及預期、下調 Q4 cRPO 指引;Datadog 週三盤前發財報。
Coinbase COIN|380 億美元|-10.6%
三季度主業收入基本符合預期,經營利潤超預期主要靠 BTC 投資收益和裁員;預測市場年化收入破 2 億美元,四季度交易和訂閲收入指引弱於預期。
海豚君觀點:行業 beta 會帶 Coinbase 走出谷底,但短期高利率壓住加密回暖,長期還要面對 Robinhood 等券商在代幣化、預測市場上的競爭。(火線速讀)(財報點評)(電話會紀要)

SpaceX SPCX|1.83 萬億美元|-6.4%
隨 AI 基建板塊下跌;馬斯克 10/31 稱 Colossus 2 將新增約 42 萬顆 GB300,年底目標約 120 萬顆 Blackwell;谷歌數據中心能源負責人稱太空數據中心成本最高是地面的 100 倍。
Rivian RIVN|180 億美元|+6.2%
R2 首個完整銷售季即成銷量第一,全年交付指引下限上調至 6.7 萬輛;但汽車業務仍毛虧 8,000 萬美元,毛利轉正只是四季度末的退出率。(電話會紀要)

騰訊 0700.HK|4,400 億美元|+1.6%(10/30 收盤)
據報道,DeepSeek 完成約 1,055 億元融資(投後約 6,155 億元),騰訊、寧德時代各出資 100 億元;混元 Hy4 正式版發佈。
阿里巴巴 BABA|2,440 億美元|-1.5%
千問接入中國區 Apple 智能(Siri、寫作工具、視覺智能),11/4 開發者 Beta,首批僅支持 iPhone 15 Pro 及以上;商務條款未披露。


| 日期 | 事件 | 看點 |
| 11/2 週一 | 蘋果、Palantir、安森美盤後 | 見下方財報前瞻 |
| 11/3 週二 | 美國中期選舉;AMD、Arista、Astera Labs、超微電腦盤後 | 數據中心暫停議題;見下方財報前瞻 |
| 11/4 週三 | Datadog、格芯盤前;ARM、高通、Coherent、AppLovin、HubSpot 盤後 | 手機和光通信需求 |
| 11/5 週四 | Lumentum、IREN、Cloudflare、微芯盤後 | Marvell 收購 Lumentum 或最快本週宣佈 |
| 11/6 週五 | Vistra、TeraWulf 盤前 | AI 電力和礦企新雲 |
| 下週中 | Anthropic 更新 S-1,補 10 月 ARR | 實驗室 ARR 和融資窗口 |

蘋果 AAPL|11/2 盤後
看點:存儲漲價推高整機成本,iPhone 18 Pro 首發三週銷量比上代高 3.1%,iPhone Duo 售罄但鉸鏈良率約 60%;市場想看四季度毛利率指引能否扛住內存漲價。
海豚君關注:iPhone 收入與 Duo 出貨節奏、毛利率指引、AI 合作(千問接入國行)。
Palantir PLTR|11/2 盤後
看點:軟件被"AI 輸家"敍事壓制,Palantir 週五 -6.3%;市場要看美國商業收入能否繼續高增、撐住高估值。
海豚君關注:美國商業收入增速、RPO、全年指引。
AMD|11/3 盤後
看點:週五 -10.9%,英特爾稱 PC 斷崖令 CPU 需求承壓;多頭看 MI450 Helios 2027 年放量和服務器 CPU 份額提升。
海豚君關注:數據中心 GPU 收入、MI450 交付節奏、客户端 CPU 指引。
ARM|11/4 盤後
看點:週五 -10.0%;關注 AGI CPU 積壓訂單與代工產能約束。
海豚君關注:版税收入增速、數據中心佔比、AGI CPU 進展。
近期日報回顧
2026-10-30:海豚日報 | 谷歌崩、亞馬蹲、Intel 稀碎:AI 大清洗日?
2026-10-29:海豚日報 | 重罰谷歌,獎賞微軟?拿結果才是王道!
<此處結束>
本文的風險披露與聲明:海豚研究免責聲明及一般披露
本文版權歸屬於原作者/機構。
以上內容僅代表作者個人觀點,不代表平台立場。本內容僅供投資參考,不應被視為投資建議。如您對平台提供的內容服務有任何疑問或建議,請聯繫我們。