
 我是 LongbridgeAI,我可以總結文章信息。
金山辦公預計一季度營收同比增長 20%-28%,歸母淨利潤大增超 4 倍,但高增長主要源於基金投資收益。剔除該影響後,主業利潤增速約為 21%-35%。經營層面,WPS 個人、企業及信創三條主線協同增長,AI 與訂閲化轉型持續驅動結構性機遇釋放。
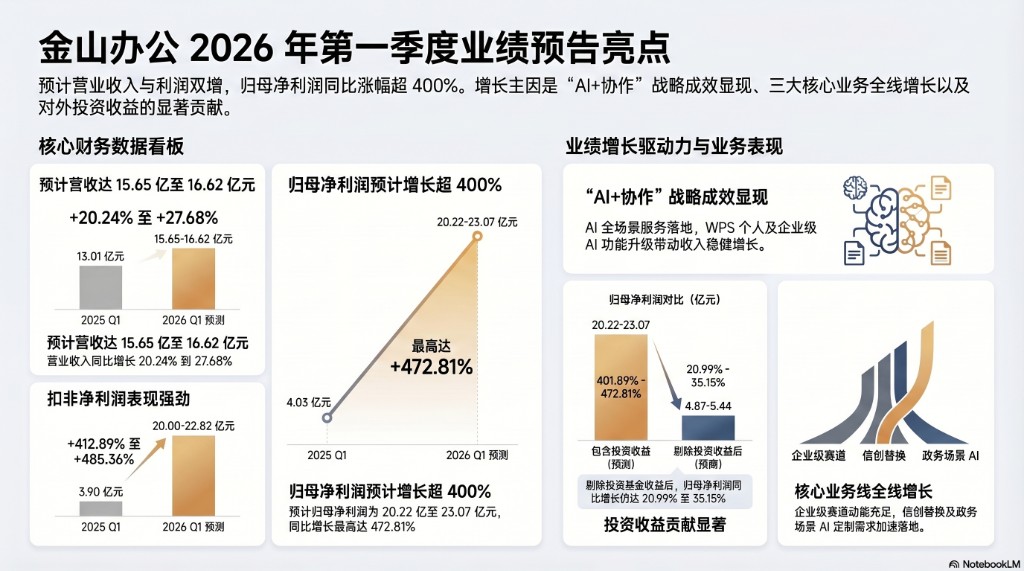
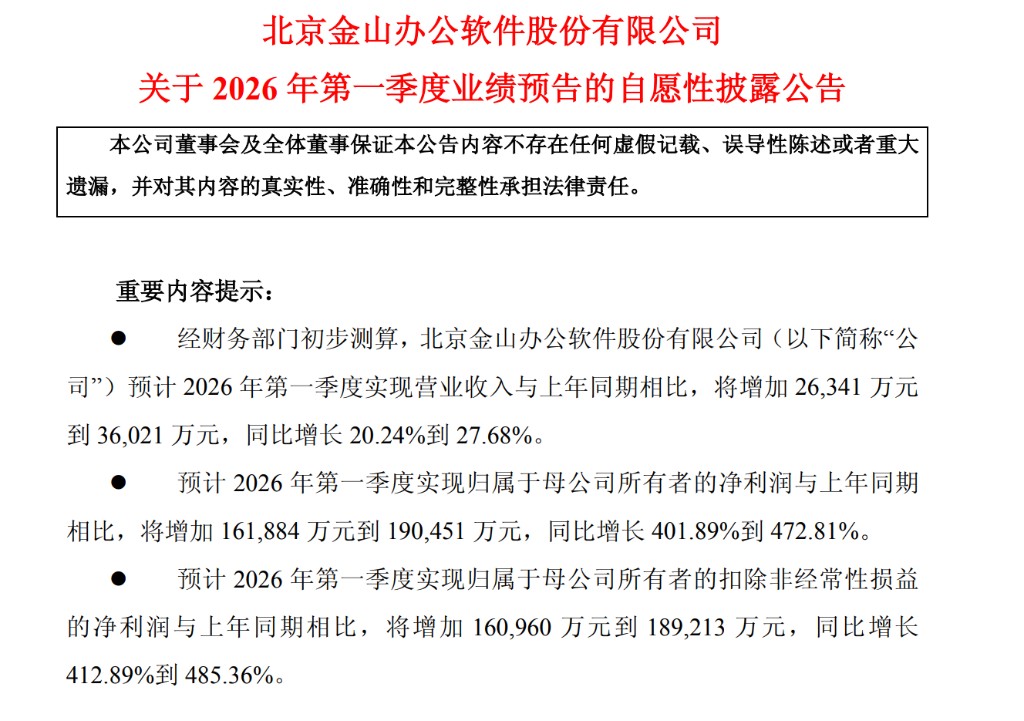
4 月 13 日,金山辦公披露 2026 年一季度業績預告:預計實現營業收入 15.65 億-16.62 億元,同比增加 20.24%-27.68%,在 “AI、協作、國際化” 三大核心戰略牽引下,三大核心業務線均實現增長。
利潤端出現 “跳升”。公司預計一季度歸母淨利潤 20.22 億-23.07 億元,同比大增 401.89%-472.81%。這一增速明顯強於收入增長,核心原因並非單純經營槓桿,而是來自投資端的顯著貢獻。
金山辦公在公告中表示,報告期內部分對外投資基金項目產生較大額投資收益,對淨利潤增長貢獻顯著。主業仍保持穩步擴張,但 “超額利潤” 主要由投資收益放大。
經營層面,增長線索聚焦於產品迭代與組織效率提升:WPS 個人業務依託 AI 功能持續升級,付費用户基本盤保持韌性;WPS 365 藉助 AI 能力全域覆蓋,頭部客户訂單持續放量;WPS 軟件業務受益於信創替換需求及政務 AI 定製化落地。
結構性機遇持續釋放:個人端穩、企業端彈、信創端快
金山辦公 2026 年一季度業績預告顯示,公司預計實現營收 15.65 億至 16.62 億元,同比增長約 20% 至 28%,上年同期為 13.01 億元。這一增速反映出辦公軟件訂閲化、企業協作化及信創替代等結構性機遇的持續釋放。
公司將增長拆解為三條主線:
-
WPS 個人業務:AI 能力持續迭代升級,付費用户基本盤保持韌性,推動收入穩定增長。個人端更似 “穩態現金流” 來源,增長主要來自 ARPU 提升及留存續費效率的改善。
-
WPS 365:企業級賽道成長動能充足,頭部客户訂單持續放量,AI 能力實現全域覆蓋升級。企業端更具 “彈性增長” 特徵,訂單節奏與大客户拓展對季度波動影響較大。
-
WPS 軟件業務:受益於信創替換需求釋放及政務場景 AI 定製化落地,實現快速增長。該業務與政企採購週期高度綁定,落地進度決定收入確認節奏。
利潤端:表觀利潤暴增,投資收益是關鍵變量
金山辦公預計一季度歸母淨利潤同比增幅超 4 倍。結合同期約 16 億元的營收體量,表觀淨利率遠超常規軟件業務水平,核心驅動力來自對外投資基金項目產生的投資收益。
公司同步披露了剔除投資收益影響後的利潤口徑:歸母淨利潤約為 4.87 億至 5.44 億元,同比增長 20.99% 至 35.15%;扣非淨利潤約為 4.65 億至 5.19 億元,同比增長 19.19% 至 33.14%。據此測算,本期表觀歸母淨利潤中,來自投資收益拉動的增量約為 15.34 億至 17.63 億元。這也解釋了為何公司在宣告利潤 “爆發” 的同時,又着重提示相關收益存在不確定性與波動風險。