
 我是 LongbridgeAI,我可以總結文章信息。
Braze (BRZE) 的股價上漲了 5.3%,因為該公司報告了 2026 年第一季度的收入為 2.11 億美元,並將淨虧損縮小至 2659 萬美元。在強勁的人工智能採用推動下,Braze 上調了第二季度和全年的收入指引。然而,投資者仍然對利潤率壓力和盈利指標表示擔憂。該公司還任命 Chris Lal 為總法律顧問,負責監督法律事務和負責任的人工智能工作
- Braze, Inc. 最近公佈了 2026 年第一季度的業績,收入從去年同期的 1.6206 億美元上升至 2.11 億美元,淨虧損縮小至 2659 萬美元,同時更新了指引,並召開年度會議以根據特拉華州法律對高管免責進行投票。
- 隨着其人工智能驅動工具的強勁採用以及 Chris Lal 被任命為總法律顧問以監督法律和負責任的人工智能工作,Braze 提高了第二季度和全年的收入指引,儘管投資者關注盈利指標和毛利率的壓力。
- 接下來,我們將探討 Braze 更強的收入前景但較軟的盈利指引如何影響其圍繞人工智能和規模的現有投資敍事。
未來的工作已經到來。發現 35 只在人工智能驅動的自動化和工業轉型中引領潮流的頂級機器人和自動化股票。
Braze 投資敍事回顧
要擁有 Braze,你需要相信其以人工智能為重的客户參與平台能夠在大型企業中持續擴展,同時從今天的虧損基礎上穩步改善單位經濟。近期的關鍵催化劑是 BrazeAI 和 OfferFit 等人工智能產品是否能夠將強勁的收入增長轉化為更清晰的毛利改善。最新一季度,雖然收入指引上調,但投資者對盈利和毛利的擔憂尚未以決定性的方式解決這一矛盾。
在最近的發展中,Chris Lal 被任命為總法律顧問引起了關注數據、人工智能和監管風險的投資者的注意。他在隱私、知識產權和負責任的人工智能事務方面的職責直接與 Braze 對合規、高性能數據使用和全球數據中心擴展的依賴相關。Braze 在管理這些法律和監管複雜性方面的有效性可能會影響其人工智能驅動的增長故事是否仍然是催化劑,或成為成本壓力的來源。
然而,在強大的人工智能敍事背後,投資者仍需權衡日益增長的監管和毛利壓力,這可能會...
閲讀 Braze 的完整敍事(免費!)
Braze 的敍事預計到 2029 年收入達到 12 億美元,盈利 149.9 百萬美元。這需要每年 18.0% 的收入增長,以及約 2.81 億美元的盈利增長,從今天的-1.313 億美元開始。
揭示 Braze 的預測如何產生 34.85 美元的公允價值,相較於其當前價格有 36% 的上漲空間。
探索其他視角
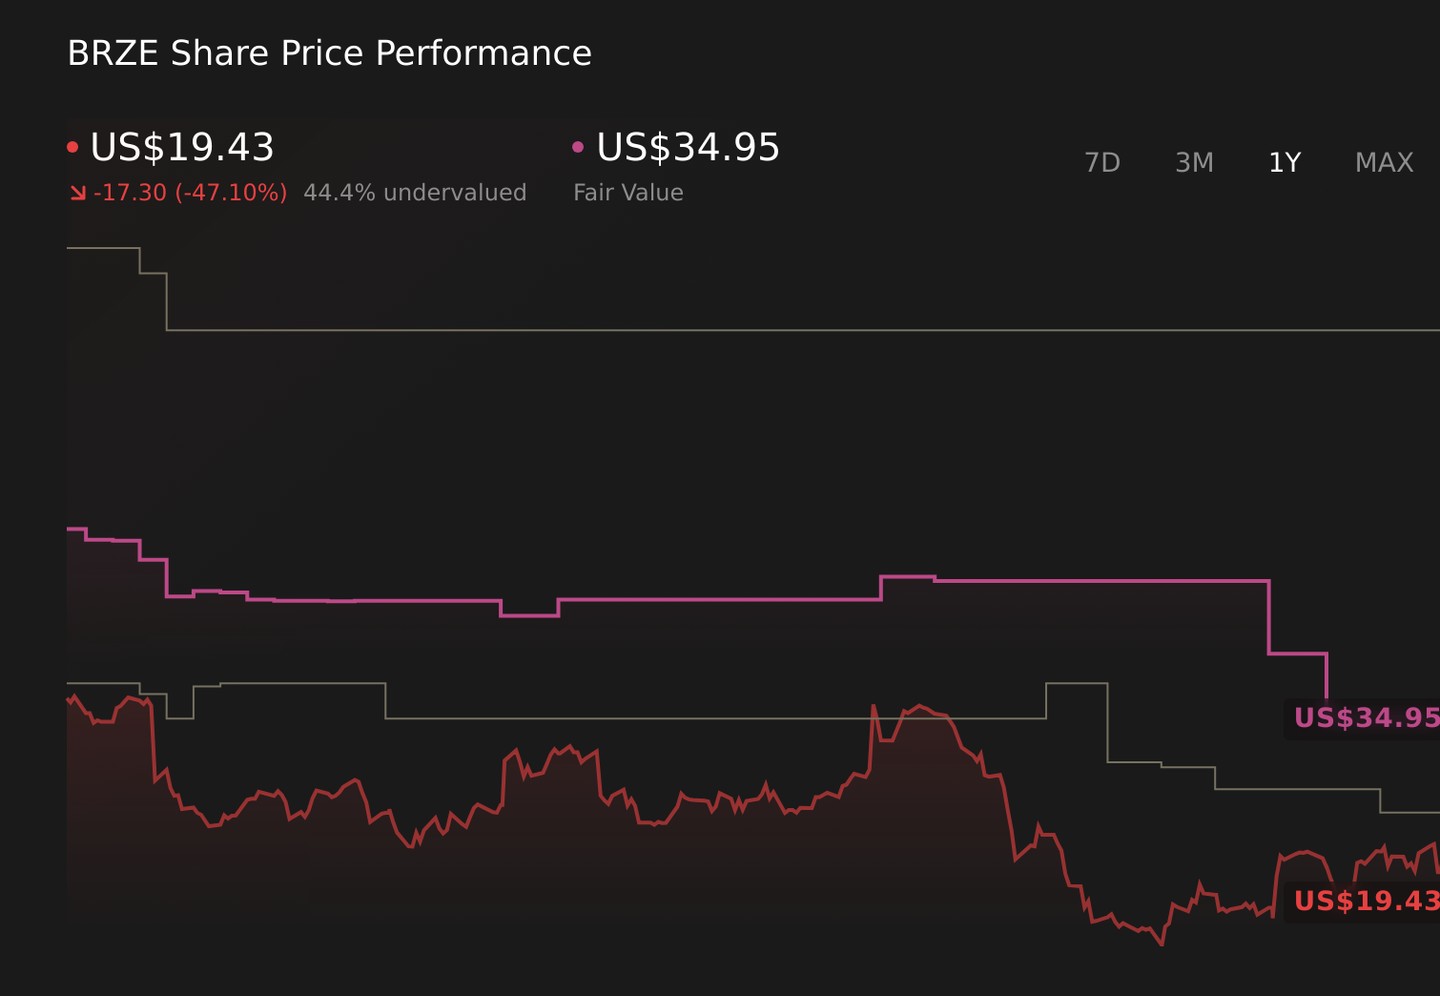
BRZE 1 年股票價格圖表
一些最樂觀的分析師預計到 2028 年收入約為 11 億美元,毛利率大幅提高,因此如果你在考慮更嚴格的隱私規則或較弱的定價能力與這種更快的增長觀點之間的權衡,最新的人工智能驅動的結果和指引可能會改變你對這種權衡的看法。
探索 Braze 的其他 5 個公允價值估計 - 為什麼該股票可能僅值 34.85 美元!
裁決在於你
不要僅僅跟隨股票代碼 - 深入數據,建立真正屬於你的信念。
- 開始 Braze 研究的一個很好的起點是我們的分析,突出 3 個關鍵獎勵和 3 個可能影響你投資決策的重要警示信號。
- 我們的免費 Braze 研究報告提供了全面的基本面分析,匯總在一個視覺圖中 - 雪花圖 - 使你能夠一目瞭然地評估 Braze 的整體財務健康狀況。
對其他可能性感興趣嗎?
我們發現的頂級股票目前正處於雷達下。儘早進入:
- 超越巨頭:這 12 只早期階段的人工智能股票可能為你的退休提供資金。
- 我們發現的 10 只股息堡壘收益超過 5%,不僅能在市場風暴中生存,還能在其中蓬勃發展。
- 人工智能即將改變醫療保健。這 37 只股票正在從早期診斷到藥物發現等各個方面進行工作。最棒的是 - 它們的市值都在 100 億美元以下 - 仍然有時間提前進入。
本文由 Simply Wall St 撰寫,內容具有一般性。我們提供基於歷史數據和分析師預測的評論,僅使用無偏見的方法,我們的文章不旨在提供財務建議。 它不構成購買或出售任何股票的推薦,也未考慮你的目標或財務狀況。我們的目標是為你提供以基本數據驅動的長期分析。請注意,我們的分析可能未考慮最新的價格敏感公司公告或定性材料。Simply Wall St 在提到的任何股票中沒有持倉。
估值複雜,但我們在這裏簡化它。
通過我們的詳細分析,發現 Braze 是否可能被低估或高估,分析內容包括 公允價值估計、潛在風險、股息、內部交易及其財務狀況。
獲取免費分析