
 我是 LongbridgeAI,我可以總結文章信息。
這份財報沒有否定 AMD 的成長故事,它否定的是” 故事不需要新證據” 的定價。 當市場為 2027 年數據中心翻倍預付了 130% 的漲幅,接下來的每一個季度,AMD 都要用超出預期的執行,為這個溢價續命。
8 月 4 日盤後,AMD 交出了一份幾乎沒有瑕疵的財報:營收 115.36 億美元,同比增長 50%,創歷史新高;非 GAAP 每股收益 1.66 美元,超過市場預期的 1.62 美元;數據中心營收 67.18 億美元,同比翻倍,佔公司總營收的 58%。股價在盤後卻一度暴跌 10%,收跌 8.8%。
超預期為什麼成了利空?市場定價的不是業績,是加速。AMD 年內股價漲超 130%,52 周區間從 149 美元到 584 美元,漲幅裏裝的是"追趕英偉達"的預期。Q3 指引約 130 億美元,高於共識的 125 億美元,但環比只增 13%——維持斜率,不是跳檔。市場要的加速,財報沒有給。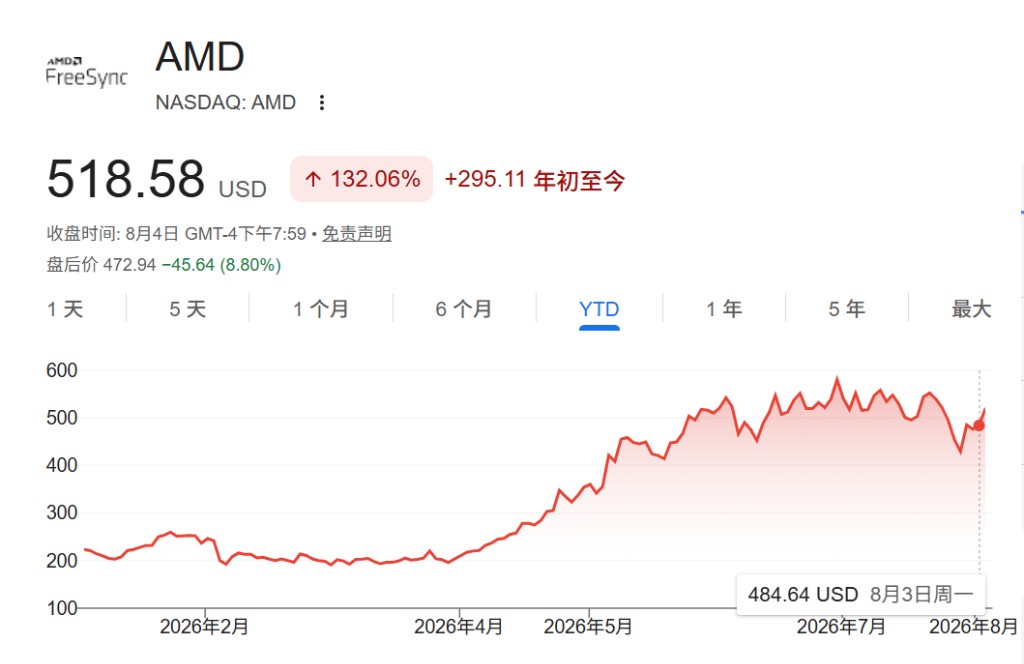
投資的代價在財報上也有所顯現:56% 的毛利率創了新高,但 AI 數據中心的毛利率低於公司平均,佔比 58% 的成長業務反而在稀釋利潤率;為了 Helios 機櫃系統搶產能,資本開支花了 8.08 億美元,是分析師預期的近 3 倍,自由現金流從 25.7 億美元腰斬到 15.6 億美元。增長的代價,第一次在資產負債表上顯形。
市場要的加速,Q3 指引沒有給
Q3 指引 130 億美元上下,同比增 41%,環比增 13%,中值高於共識的 125.2 億美元。這份指引談不上差,問題在形態:環比只增 13%,只是延續當前的斜率。
Dolphin Research 算了筆賬:按指引推算,Q3 數據中心環比增量約 12 億到 18 億美元,而 MI455X 才剛剛開始出貨,這個台階算不上特別強。市場此前押注的是 AI 需求讓 AMD 再上一個檔,指引沒有給出這個信號。
AMD 年內漲超 130%,市場買的是一個故事:英偉達產能受限、客户需要第二供應商,AMD 從 AI 芯片的備選項變成必選項。財報要做的,是證明這個故事在加速。
7 月 Anthropic 宣佈在 Helios 上部署 2 吉瓦 MI450 GPU,消息當天股價漲約 10%;6 月初博通財報一度引發半導體板塊回調,AMD 隨後在 Helios 訂單預期下重新修復至 518 美元上方。每一次上漲,都在抬高下一次財報的門檻。
當 AMD 交出的只是"符合預期的好",年內 130% 的漲幅就沒了繼續向上的理由。盤後的賣盤,是預期兑現的落點。
107% 的翻倍,一半是低基數
數據中心同比 107% 的增速最抓眼球,但成色要打個問號。
2025 年二季度,美國出口管制讓 AMD 計提了 8 億美元的 MI308 庫存及相關費用,把當時的基數砸出了一個坑。今年的翻倍,有一部分是填坑填回來的。
Dolphin Research 拆了一個數:本季度 Instinct AI GPU 營收約 27 億美元,上年同期約 11 億美元,同樣帶着基數的陰影。相比之下 EPYC 更乾淨:雲和企業銷售同比增長都超過 70%,服務器 CPU 營收連續第五個季度創紀錄,第六代 EPYC Venice 已投產。沒有低基數濾鏡的加速,才是這份財報最紮實的一塊。
蘇姿豐在電話會上給了錨:2027 年數據中心營收"翻倍有餘",2026 下半年服務器營收同比增長超過 80%,2027 年在更高基數上仍增長超過 70%。
毛利率的暗線:AI 越大,毛利越薄
56% 的非 GAAP 毛利率創了新高,但數字裏有水分。同比 13 個百分點的躍升,一大半來自去年同期那筆 8 億美元的出口管制計提。
管理層在電話會上確認:AI 數據中心的毛利率略低於公司平均水平。而數據中心恰恰是增長最快、佔比最高的業務,從一年前的 42% 升到現在的 58%。營收中最具成長性的部分,是結構性的毛利稀釋器。
對比英偉達 75% 的非 GAAP 毛利率,差距近 20 個百分點。英偉達靠壟斷定價賺超額利潤,AMD 的份額靠價格換——蘇姿豐説得很直白,AMD 賣的是整合 CPU、GPU、網絡芯片的整套基礎設施,用更低的單價和更高的開放度撬動客户。這個模式的代價,是每一塊錢收入裏裝進利潤的比例天然低於對手。
Helios 從賣芯片轉向賣整機櫃系統,單價上去了,但機架裏的芯片、網絡、存儲都是成本。規模越大,稀釋效應越明顯。市場對這份財報的失望,一部分就藏在毛利率的暗線裏。
資本開支三倍於預期,增長開始燒錢
資產負債表比利潤表更能説明問題:資本開支 8.08 億美元,是分析師預期(約 2.99 億美元,據 Dolphin Research 測算)的近 3 倍;自由現金流(據測算)從 25.7 億美元降到 15.6 億美元;存貨增至 84.68 億美元,應收賬款環比增長 21%,達到 72.81 億美元。
這不是財務惡化,是主動選擇的增長模式:先把錢砸進產能和備貨,再等訂單兑現。
蘇姿豐説 Helios 的需求"非常強勁,超出我們最初的預測",為了接住訂單,AMD 必須提前鎖產能、提前備庫存。現金、存貨、應收三個科目同步走高,就是這份搶跑的痕跡。
問題在於,這種模式把業績的確定性推遲到了未來。一旦 AI 資本開支增速放緩,或某個大客户交付節奏延後,這些數字會從進攻的彈藥變成庫存的負擔。
真正的瓶頸在產能,不在需求
Helios 是這份財報裏最關鍵的信號。
這是 AMD 首款整機櫃級 AI 系統,把 CPU、GPU、網絡芯片打包成完整機櫃交付,本季度已向 Meta、OpenAI、Oracle 交付首批;7 月宣佈的 Anthropic 2 吉瓦合作,首批 1 吉瓦部署在 2027 年上半年開始;微軟也將在 Azure 上大規模部署。客户名單還在擴:Anthropic、Cirrascale、HUMAIN、Meta、微軟、OpenAI、Oracle、Tensorwave、Vultr。
需求端的故事無可挑剔。AMD 的天花板不在這裏,在台積電的先進封裝產能。
滙豐 5 月把 AMD 下調至持有,理由就是台積電產能限制——這份財報某種程度上證實了擔憂,否則 AMD 沒必要把資本開支打到預期三倍去搶產能。AI 芯片的競爭,已經從誰的芯片更好,變成誰先拿到台積電的產能。英偉達的優先權,依然是 AMD 繞不開的約束。
Helios 還藏着一層更深的含義:AMD 的商業模式在從賣芯片轉向賣系統。過去它賣一顆顆 GPU、CPU,客户買回去自己拼集羣;現在整機櫃交付,單價和交付複雜度都上了一個台階。這既是進攻也是防禦——英偉達早用機架級產品證明,系統層的利潤和客户黏性比單芯片高得多。但轉身也意味着資本更重、交付風險更大,機櫃出問題,責任從芯片廠變成系統集成商。
追趕者的估值,已經把成功預付了
英偉達在 AI 加速器市場佔約 80% 份額,AMD 大約 10% 到 15%;英偉達數據中心單季營收 752 億美元,是 AMD 全部數據中心業務的 11 倍。但年內大漲 130% 之後,AMD 的動態市盈率反而明顯高於英偉達,分析師的估值分歧也擺上枱面:摩根士丹利質疑估值,Benchmark 給出 685 美元目標價。
這個價差只有一種解釋:市場把"追趕成功"提前付了錢。AMD 的上漲建立在份額從 12% 走向 25% 的假設上,一旦路徑被證實比想象中慢,估值就要向現實迴歸;反過來,Helios 機架化轉型和 2027 年翻倍指引若兑現,當前估值又顯得沒那麼貴。分歧的雙方,賭的是同一個變量的兩端。
英偉達將是下一關
盤後跌 8.8% 到約 473 美元,只是這場定價的第一回合。接下來幾天,市場按順序重讀這份財報。
先看 AMD 正股能否守住 470 美元一線:跌破 450 美元,年內獲利盤開始踩踏,技術面轉空;守住 470,説明長線資金在藉機吸籌,畢竟 2027 年翻倍指引還在桌上。盤後一個半小時的跌幅,交易的是 Q3 指引不夠加速,不代表 2027 年的故事被推翻。
再看英偉達。它 8 月 26 日發財報,此前一個財季數據中心營收 752 億美元、同比增 92%。AMD 全面超預期都換不來上漲,市場對英偉達的預期門檻被抬到了多高?當超預期成為基準、大幅超預期才能推動股價時,AI 芯片板塊的每一次財報,都會變成一場越來越難的考試。
產業鏈層面,TSMC 和先進封裝鏈是隱性受益方:AMD 的資本開支三倍於預期,最終流向台積電的 CoWoS 產能;Helios 機櫃化之後,封裝和網絡環節的價值量被放大。但這也意味着 AMD 的交付上限握在別人手裏,每一份超預期指引,都要先過台積電產能分配這一關。
故事需要新證據了
AMD 全面超預期卻跌 9%,本季美股 AI 股的定價邏輯已經很明白:股價先在預期裏透支,再在財報裏兑現,指引超預期只是及格線,真正決定股價的,是市場預設的加速曲線有沒有被刷新。
這份財報沒有否定 AMD 的成長故事,它否定的是"故事不需要新證據"的定價。 當市場為 2027 年數據中心翻倍預付了 130% 的漲幅,接下來的每一個季度,AMD 都要用超出預期的執行,為這個溢價續命。
接下來一個月,市場盯着三件事:AMD 股價能否守住 470 美元、英偉達 8 月 26 日的財報能否扛住抬高的門檻、台積電產能分配的天平會不會向 AMD 傾斜。再往後,2027 年上半年的 Anthropic 首批 1 吉瓦部署、MI455X 的季度出貨斜率、AI 數據中心毛利率能否隨規模改善,是驗證"翻倍指引"成色的三個硬指標。AI 芯片的軍備競賽沒有結束,只是從講故事進入了兑現的階段。