
 我是 LongbridgeAI,我可以總結文章信息。
CoinShares 2026 年第二季度報告指出,上市比特幣礦商的現金盈虧平衡點以下,平均生產成本為 75,500 美元,而比特幣價格為 58,400 美元。主要趨勢包括由於監管禁令和電網瓶頸使得電力供應稀缺,企業退出挖礦轉向人工智能數據中心。雖然合同化的人工智能產能以高溢價交易,但未合同化的礦商面臨低估,強調了從純挖礦向基礎設施租賃的轉變
作者:Luke Nolan 來源:CoinShares 翻譯:山歐巴,金色財經
一、執行摘要
在 2026 年第二季度,上市礦業整體處於現金盈虧平衡點以下。比特幣在季度末收於 58,400 美元,低於 2025 年 10 月的歷史最高點的一半。自中國禁令以來,網絡首次經歷了六個月的下降,算力約低於趨勢水平的 50%。6 月的平均月算力價格創下 27.7 美元/PH/s/天的歷史低點。在 2026 年第二季度,上市礦工生產一枚比特幣的平均税前現金成本約為 75,500 美元。本季度出現了三個關鍵主題:支付停止挖礦:Core Scientific 支付了 4190 萬美元以取消其下一代 15 EH/s 的 Proto 硬件。Keel 於 6 月 29 日停止挖礦,第三季度將記錄零挖礦收入,而當 IREN 和 Cipher 完成退市時,至少 35 EH/s 的算力將離開上市集團。Keel 和 Cipher 還出售了他們的比特幣儲備,並將資金重新投入數據中心開發。
監管正在將已供電的站點轉變為稀缺資產:在 30 個州記錄了至少 225 個數據中心建設禁令或限制,其中 151 個仍然有效,紐約州首次引入了全州範圍的暫停。美國的互聯排隊約為 2600 GW,超過了全國的總裝機容量,數據中心佔 ERCOT 410 GW 高負載排隊的 87%。最近的一筆交易將三座完全租賃的 AI 數據中心估值約為 2700 萬美元/MW,而一些上市礦業公司則以不到 300 萬美元/MW 的價格交易其已供電但未租賃的容量。現有電網接入變得越來越有價值。
溢價已被定價,但收入尚未實現:擁有合同的 AI 或 HPC 容量的公司平均交易為 12.9 倍 EV/NTM 銷售,而未簽約的礦業公司交易為 3.7 倍。...
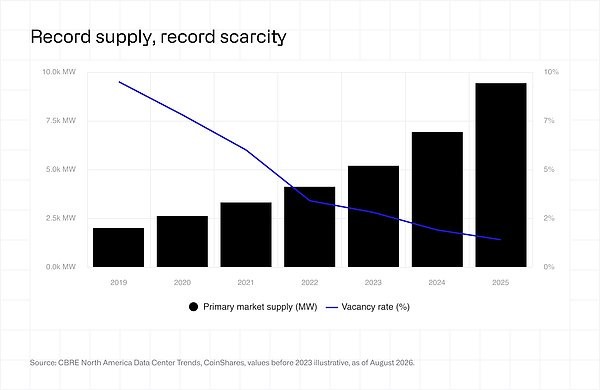
Keel 是一個例外,儘管沒有簽約租户,仍以 18.3 倍的價格交易。披露的超過 1000 億美元的積壓訂單目前僅支持約 11 億美元的年化 AI/HPC 收入,其中約 550MW 已開票,超過 4GW 已簽約。估值將越來越依賴於將簽約容量轉化為開票收入。二、監管正在使電氣化站點成為稀缺資產。我們認為,美國出現了一種新的約束,根本上重新定價了上市礦工的資產基礎:建設新的數據中心變得越來越困難。根據 ElectricChoice 的追蹤,在 30 個州記錄了至少 225 個數據中心建設禁令或限制,其中 151 個仍然有效。最重要的發展發生在 2026 年 7 月 14 日,當時紐約成為第一個實施全州禁令的州,暫停 50MW 及以上設施的環境許可證一年。緬因州更進一步,在 2026 年 4 月完全禁止新的數據中心建設,而限制已擴展到俄亥俄州、密歇根州、喬治亞州和印第安納州等州的縣級,超過三分之一的縣已採取措施限制開發。至關重要的是,已完成許可證申請的項目通常會被豁免,這意味着現有許可證現在具有新進入者無法複製的選擇價值。監管障礙加劇了已經嚴重的電網瓶頸。根據勞倫斯伯克利國家實驗室的 Queued Up 研究,美國的互聯積壓約為 2600 GW,約為國家總裝機容量的兩倍,計劃在 2025 年完成的項目從申請到運營的中位等待時間現在超過五年。在 PJM 地區,計劃在 2025 年投入運營的項目從初始申請到運營的平均時間超過七年,而變壓器交付時間現在超過 160 周。ERCOT 自己的高負載排隊數據顯示,數據中心佔 410 GW 排隊的 87%。實際後果是,無論可用資本多少,現有發電站都無法在商業相關的時間框架內重建。市場對此的反應是對現有容量收取顯著溢價。根據 CBRE 的數據,儘管供應同比增長 36%,但到 2025 年底,主要市場的空置率降至創紀錄的 1.4%,而到 2026 年第一季度在 NUV 僅為 0.3%,而預租率約為 70%,相比歷史正常水平的 40% 至 50%。最近以 35 億美元收購三座租賃的 AI 設施在 NUV 設定了約 2700 萬美元/MW 的穩定 AI 基礎設施基準。擁有供電但未租賃容量的上市礦工目前的交易價格僅為該基準的一小部分,在某些情況下低於 300 萬美元/MW,針對需要租户而非許可證的資產。這種重新定價或許在一家上市礦工身上得到了最好的體現,該公司在 2024 年拒絕了一項估值超過 10 億美元的收購要約,但一年後同意以 90 億美元的全股票出售——幾乎是相似 1.3GW 佔地面積的九倍增長——在 2025 年 10 月,股東認為價格不足而拒絕了該交易。最近,另一家主要運營商同意支付高達 6 億美元,或約 30 萬美元/MW,購買一塊擁有 2GW 電網容量權利且沒有現有結構的德克薩斯州土地,公告後其股價上漲了 15%。
需要注意的是,電力容量是必要但不充分的條件。將挖礦基礎設施轉換為人工智能級設施的成本估計在每兆瓦 800 萬美元到 1500 萬美元之間,而挖礦本身的成本則在每兆瓦 70 萬美元到 100 萬美元之間。因此,溢價主要流向那些擁有可信轉換路徑和簽約租户的運營商。然而,方向是明確的:監管和電網擁堵已經逆轉了歷史上對挖礦場地的折扣,將曾經被視為閒置的低級基礎設施轉變為美國最稀缺的許可電力容量之一。
我們必須提醒您,電力容量是必要但不充分的條件。將挖礦基礎設施轉換為人工智能級設施的成本估計在每兆瓦 800 萬美元到 1500 萬美元之間,而挖礦的成本則在每兆瓦 70 萬美元到 100 萬美元之間。因此,溢價主要流向那些擁有可信轉換路徑和簽約租户的運營商。然而,方向是明確的:監管和電網擁堵已經逆轉了歷史上對挖礦場地的折扣,將曾經被視為閒置的低級基礎設施轉變為美國最稀缺的許可電力容量之一。
5.2 公司逐一分析
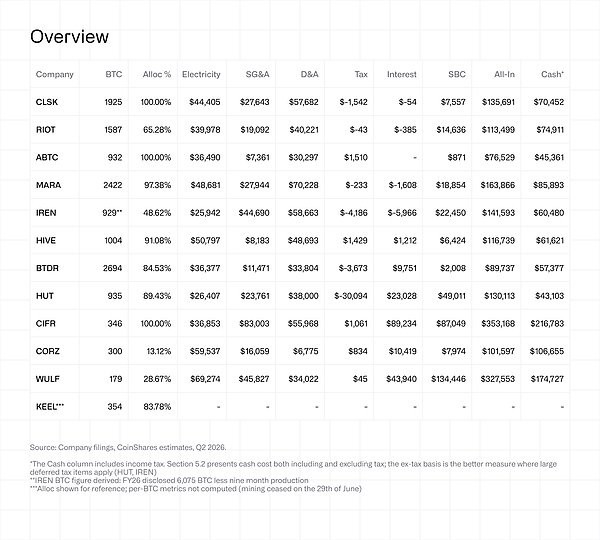
CLSK CleanSpark Inc
比特幣挖礦:$1,925
總成本:$135,691/比特幣
RIOT Riot Platforms Inc
挖礦比特幣:1,587
總成本:$113,499/比特幣
現金成本:$74,911/比特幣
現金成本(不含税):$74,955/比特幣
IREN Iren Ltd
比特幣挖礦:929
總成本:$141,593/比特幣
現金成本:$60,480/比特幣
現金成本(不含税):$64,667/比特幣
HIVE HIVE Digital Technologies Ltd
挖礦比特幣:1,004
總成本:$116,739/比特幣
現金成本:$61,621/比特幣
現金成本(不含税):$60,192/比特幣
VII. 2026 年第三季度及以後的展望
- 至少 35 EH/s 的算力將退出上市的挖礦公司:Keel 已經完成了清理;IREN 計劃在 2026 年 12 月 31 日前完成退出,現有裝機容量為 23.2 EH/s;Cipher 很可能在 2027 年底退出,Odessa 場地為 11.6 EH/s。TeraWulf 也在減少剩餘的 145MW 挖礦能力;對整體網絡算力的影響取決於挖礦機器是直接報廢還是轉售市場。比特幣價格的反彈不太可能逆轉向人工智能轉型的主要趨勢:Core Scientific 花費 4190 萬美元取消了一項新一代 15EH/s 挖礦機器的訂單;幾家公司已經簽署了 15 年的算力租賃合同。未來新的挖礦資本支出更可能來自 RIOT、MARA、HIVE 和 Bitdeer,因為這些公司仍然保留業務靈活性。算力價格能否繼續恢復仍然取決於比特幣的價格。在第二季度末,當比特幣價格為 58,400 美元時,樣本中只有 ABTC、BTDR、HIVE 和 IREN 的現金成本低於實際產出收入。比特幣反彈至約 77,000 美元,算力價格恢復至 38 美元/PH/s/天。第三季度關鍵觀察:比特幣能否在整個季度保持在 70,000 美元以上,從而普遍改善行業的挖礦盈利能力?挖礦硬件價格可能會下降。比特大陸和 Bitdeer 的下一代硬件(低於 10J/TH)將在 2026 年下半年進入大規模生產;此外,取消的 15EH/s Proto 訂單可能會重新進入市場。對於仍然致力於挖礦的公司,設備升級的經濟條件將改善。人工智能/HPC 收入將在 2026 年下半年加速增長。超過 1000 億美元的簽署訂單對應的年化收入僅約為 11 億美元。Core Scientific 已經有 437MW 計費;Cipher 的 Black Pearl 租賃在 8 月開始計費;IREN 的目標是在 12 月實現 40 億美元的年化運營收入。我們預計行業的整體年化收入將在下次報告發布之前翻倍。融資條件將成為公司日益重要的差異化因素。Hut 在第二季度獲得了 75 億美元的無追索權項目債務;Cipher 和 IREN 以 6% 的利率獲得融資。項目級融資成本比 GAAP 賬面利潤更有意義。特別值得注意的是,這三家公司在本季度遭遇了 19.5 億美元的認股權證重估損失。附錄:方法論分配:自挖礦收入/總收入。適用於銷售、一般和行政費用、折舊和攤銷、股票薪酬、利息和税收。比特幣總成本 = 電力(減去電力削減)+ 銷售、一般和行政費用(不含股票薪酬)+ 折舊和攤銷 + 淨利息 + 所得税 + 股票薪酬 — 分配到挖礦收入份額的部分。比特幣現金成本 = 運營成本(不含折舊和攤銷)+ 銷售、一般和行政費用(不含股票薪酬)+ 淨利息 + 所得税 — 分配到挖礦收入份額的部分。電力數據已扣除削減/需求響應信用。它們不包括減值、公允價值重估和非經營項目(例如,比特幣重估收益/損失、衍生工具的公允價值變動、債務轉換激勵費用)。除非另有説明,數據以千美元為單位。