
 我是 LongbridgeAI,我可以總結文章信息。
AMD 股票突破 524 美元,收於 545.09 美元,受益於強勁的第二季度業績和 Helios 的需求。數據中心收入激增 107%,達到 67 億美元,推動總收入增長 50%。新的 Helios 機架規模 AI 平台旨在與英偉達競爭,並獲得了 Meta、OpenAI、Oracle 和微軟的多年承諾。第三季度指引預計收入在 127 億至 133 億美元之間。然而,該股票的前瞻市盈率高達 49 倍,如果部署或採用延遲,將面臨估值風險
TradingKey - AMD 於 9 月 17 日收盤價為 545.09 美元,比 9 月 16 日的收盤價 512.50 美元上漲 6.36%。這一走勢確認了從 524.08 美元的突破,並伴隨着新的阻力位在 547.70 美元附近。考慮到 AMD 最近在一些大型雲客户中的戰略勝利,其上漲是當之無愧的。此外,最近在數據中心的勝利得益於 AMD Helios 機架規模產品的生產提升。最後,雲客户的近期承諾具有多年性質。
數據中心已成為 AMD 的主要增長引擎
從整體財務角度來看,第二季度對 AMD 來説又是一個強勁的季度。收入同比增長 50%,達到 115.4 億美元,非 GAAP 毛利率提高至 56%,營業收入超過翻倍,達到 30.9 億美元。因此,調整後的每股收益從去年同期的 0.48 美元翻倍至 1.66 美元。需要強調的是,上述結果是 AMD 報告的,並未以固定匯率呈現。
數據中心部門本季度產生了約 67 億美元的收入,同比增長 107%。這大約佔公司總收入的 58%。該部門的營業收入約為 21 億美元。
這些數據很重要,因為它表明 AMD 正在超越遊戲處理器和顯卡。隨着對人工智能的興趣和投資不斷增長,AMD 正在成為一家提供人工智能和數據中心基礎設施的公司。
第三季度指引指向進一步加速
公司預計本季度收入將在 127 億至 133 億美元之間。非 GAAP 毛利率預計為 56%。
在公司預計的季度中點,這代表着同比增長約 41%,與上一季度相比增長約 13%。
公司預計數據中心處理器的情況也將如此,2026 年下半年由於對 EPYC 處理器的需求增加以及 Helios 和其他數據中心處理器及產品的推出,將看到更大的增長。
這些產品的需求相對穩定。然而,公司需要 Helios 以及其他數據中心處理器的成功,以實現收入並充分滿足客户需求。
Helios 是 AMD 對抗 Nvidia 的最大競爭舉措
AMD 宣佈了他們的新平台 ‘Helios’,這是他們首個機架規模的人工智能計算平台。
AMD 使用 Instinct MI455X GPU、6 代 EPYC 威尼斯 CPU、AMD Pensando 網絡產品、AMD ROCm 開放軟件,以及機架級的網絡設計。
該系統的創建旨在對抗 Nvidia 在人工智能加速器市場的主導地位,因為 Nvidia 在系統的全規模集成方面具有優勢,包括 GPU、網絡、軟件和其他組件。
AMD 現在正在生產與 Nvidia 同級別的系統。
Helios 平台有多個特性旨在為 AMD 在行業中提供競爭優勢。AMD 指出,Helios 的性價比比競爭系統高出 30%。
大客户提供強大的可見性
此外,Meta 宣佈了一項類似的長期合作關係,涵蓋多達 6 吉瓦的 AMD Instinct GPU。計劃在 2026 年底前交付第一吉瓦。
OpenAI 達成了部署多達 6 吉瓦 AMD GPU 的協議,進展順利,第一吉瓦 MI450 GPU 的部署計劃在 2026 年下半年開始,Helios 基礎設施預計在 2026 年第四季度上線。
Oracle 計劃在 2026 年日曆第三季度在 OCI 超級集羣中初步部署 50,000 個 MI450 系列 GPU,而微軟也將在 Azure 上大規模部署 Helios。
這很重要,因為 AMD 的人工智能焦點正在失去與一個大客户的聯繫。客户羣正在擴展,包括多個人工智能實驗室、雲和主權數據中心。
EPYC 也可以説是如此。
EPYC 仍然是一個重要優勢
EPYC 處理器對 AMD 的人工智能戰略至關重要。
第五代和第六代 EPYC 處理器為 AMD 在人工智能領域提供了重要地位,因為它們為控制、存儲和網絡等功能提供了強大的 CPU 核心,以及其他功能和推理。
這也有助於理解公司的數據中心收入,這些收入由 EPYC 處理器和 Instinct 加速器推動。
估值是主要財務風險
截至 9 月 17 日,AMD 收盤價為 545.09 美元,市值約為 8900 億美元。
根據分析師共識,該股票目前的交易價格約為前瞻性收益的 49 倍。
這雖然價格不菲,但比起歷史市盈率要低得多。
主要風險在於 AMD 現在必須兑現圍繞 Helios、Meta、Anthropic、OpenAI 和 Oracle 的高客户承諾,以實現強勁的盈利增長。任何在 ROCm 的供應、部署或採用上的延遲都將使估值變得不穩定。
超大規模雲計算公司繼續開發定製硅,因此 AMD 不能默認為商用芯片的增長將涵蓋所有 AI/ML 計算。
AMD 技術分析:547.70 美元是立即突破測試
AMD 於 9 月 17 日收盤價為 545.09 美元,較 452.99 美元的低點上漲。該股票已突破 524.08 美元水平,基本完成了 93 美元的測量移動。此突破目標是下一個主要障礙 571.87 美元。
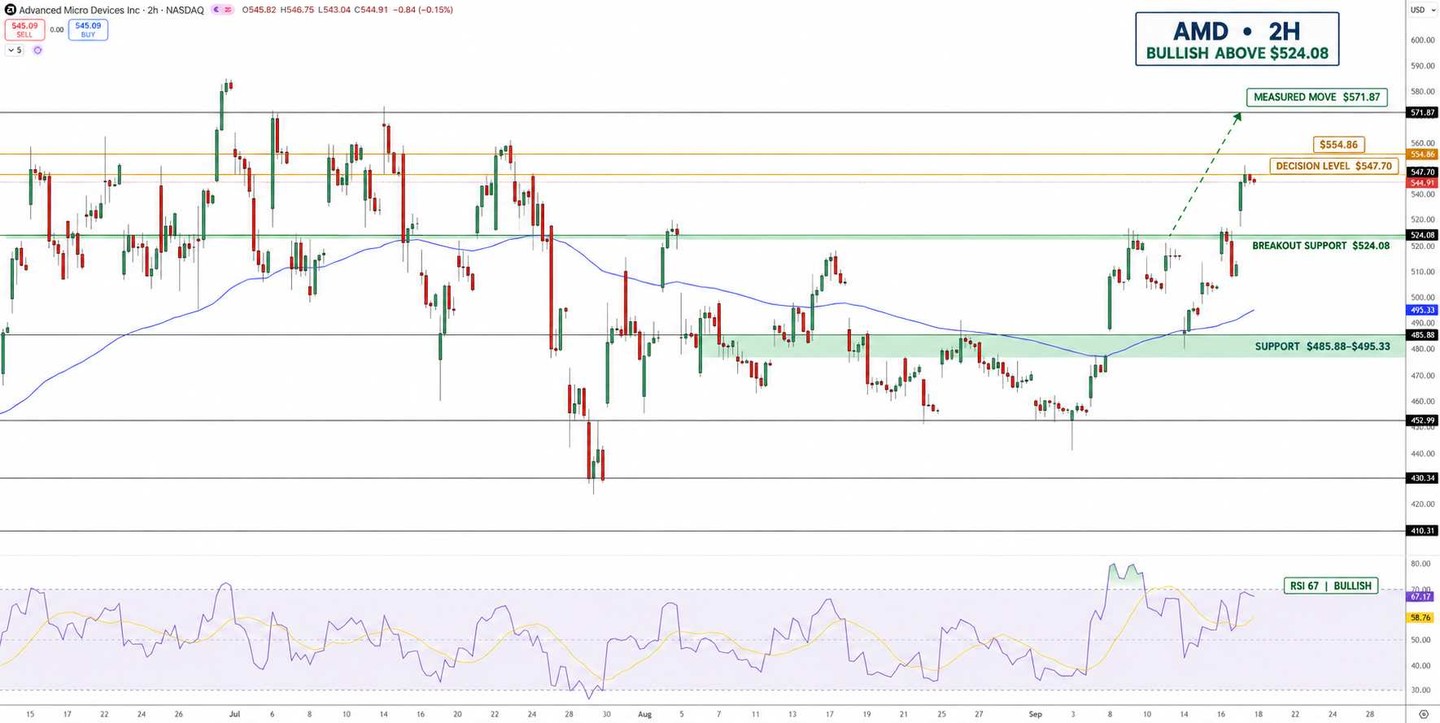
AMD 股票價格圖表 - 來源:Tradingview
547.70 美元的初始主要障礙現在是阻力位。進一步上漲將目標定在 554.86 美元。
RSI 指標為 67,位於 59 的信號線之上,表明看漲動能接近超買狀態。
524.08 美元的水平現在是第一個主要支撐位。在此之下,下一支撐位為 495.33 美元,甚至更強的支撐位位於 485.88 美元。
關鍵水平
• 最近收盤:545.09 美元
• 突破支撐:524.08 美元
• 次級支撐:495.33 美元
• 主要結構支撐:485.88 美元
• 立即阻力位:$547.70
• 下一個阻力位:$554.86
• 測量移動目標:$571.87
• 相對強弱指數(RSI)大約在 67,呈現看漲趨勢,傾向於走向超買區間
為什麼 AMD 股票現在受到關注?
數據中心收入增加,AMD 主要客户芯片的啓動,以及大型公司對人工智能的部署增加。
什麼水平確認 AMD 進一步上漲?
阻力位在$547.70。如果股價收盤高於該水平,向$554.86 和$571.87 的移動是可能的。如果測試支撐位,預計將回調至$524.08。
總結
AMD 在 9 月 18 日的基本面和技術面看漲佈局依然完好。有多個催化因素為 AMD 提供看漲理由,包括 Helios 的提升、超大規模客户對人工智能的部署,以及 AMD 數據中心部門的快速增長。主要風險更多來自於 Nvidia 和其他芯片製造商的競爭。從純技術分析來看,我看好 AMD,並認為它有潛在的上漲空間,目標為$554.86 和$571.87。
瞭解更多