
 我是 LongbridgeAI,我可以總結文章信息。
雲端 AI 芯片需求持續爆發,瑞銀最新研究將 2027 年底全球 CoWoS 產能預測上調至 27 萬片/月,較 2026 年底驟增約 69%;同年總需求更將近乎翻倍至 263 萬片晶圓當量。驅動這輪擴張的不只是英偉達,AMD、微軟、OpenAI 等 ASIC 與 CPU 需求正全面崛起。
雲端 AI 芯片需求持續超預期,正推動先進封裝行業進入新一輪擴張週期。
據追風交易台,瑞銀在最新研究報告中將 2027 年底全球 CoWoS 行業產能預測從此前的 26 萬片/月上調至 27 萬片/月,較 2026 年底預估的 16 萬片/月大幅增長約 69%。驅動此輪上調的核心動力,是 ASIC 與 CPU 需求的強勁崛起。
瑞銀認為,這兩類芯片在 2028 至 2029 年將主要繼續依賴 CoWoS 封裝工藝,而非遷移至英特爾 EMIB-T 或台積電 CoPoS 等新興方案。與此同時,向更大封裝尺寸及異構集成的技術演進,本身也將消耗大量額外產能。
CoWoS 產能預測再度上調,2027 年需求近乎翻倍
瑞銀在參加中國台灣峯會並完成 CoWoS 行業深度調研後,進一步上調了對行業產能的預測。根據最新估算,2027 年全球 CoWoS 總需求將達到約 263 萬片晶圓當量,較 2026 年預估的 132.1 萬片增長近一倍。
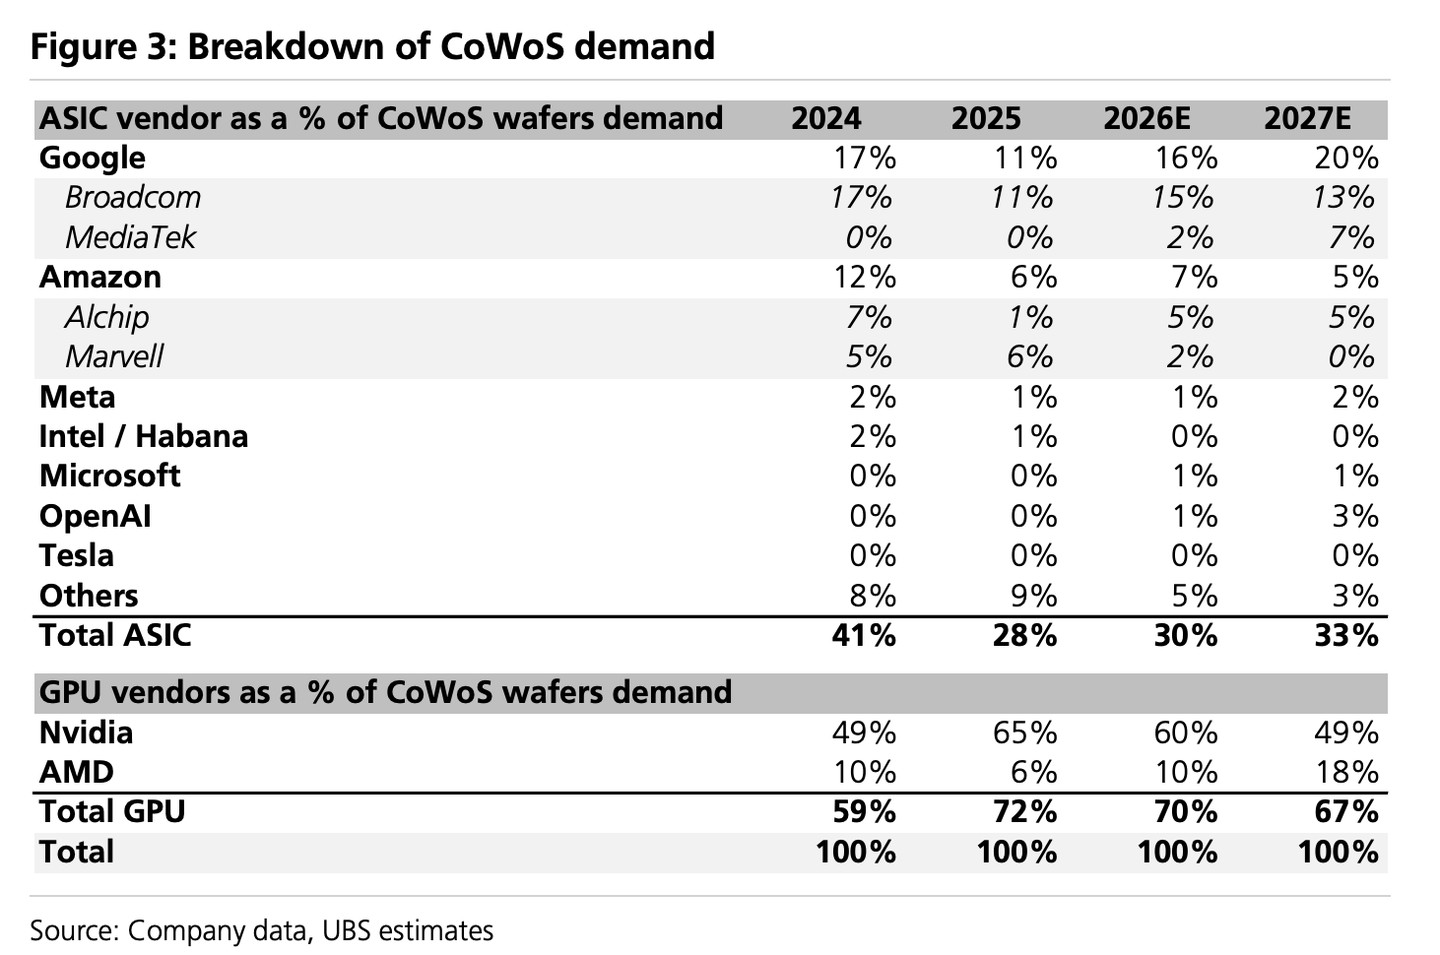
從需求結構來看,英偉達仍是最大單一客户,2027 年 CoWoS 晶圓需求預計達 129 萬片,但其佔比將從 2026 年的 60% 下降至 49%,反映出需求來源的多元化趨勢。ASIC 類芯片的佔比則從 2026 年的 30% 提升至 2027 年的 33%,AMD 的佔比亦從 10% 躍升至 18%,主要受 Venice 服務器 CPU 放量拉動。
瑞銀指出,即便英特爾 EMIB-T 與台積電 CoPoS 將於 2028 至 2029 年開始為大型 AI 加速器封裝提供產能,當前的可見度仍顯示 2028 年需要進一步擴張 CoWoS 產能,凸顯出需求的持續強勁。
ASIC 項目加速落地,多家超大規模雲廠商進展超預期
經過數年投入,各大超大規模雲廠商與 AI 原生企業的定製芯片項目正加速兑現。
在加速器芯片方面,微軟 Maia 300 的性能表現具備競爭力,瑞銀預計 Maia 200/300 在 2027 年的出貨量將分別達到 5 萬/35 萬顆,較 2026 年約 10 萬顆的 Maia 總量大幅提升。OpenAI 的 Jalapeño 芯片預計 2027 年出貨量將從 2026 年的 15 萬顆增至 60 至 70 萬顆。Meta 的 MTIA 目標出貨量約為 45 萬顆,但能見度相對較低。谷歌 TPU 與亞馬遜 Trainium 則按計劃推進,瑞銀預計兩者 2027 年封裝量將分別達到 900 萬/320 萬顆,較 2026 年的 410 萬/250 萬顆顯著增長。
在 CPU 方面,AMD Venice 服務器 CPU 的放量是本次上調的重要驅動因素。瑞銀將 AMD 2027 年 CoWoS 需求預測上調 11%,預計 Venice CPU 出貨量將達 500 萬顆,高於此前 400 萬顆的估算。英偉達方面,瑞銀將其 2027 年 AI GPU 生產量從 820 萬顆上調至 880 萬顆,並納入約 20 萬顆 Rubin CPX 的新增預測;Rubin Ultra 因封裝架構相近且 HBM 規格調整,有望從 2027 年中期起更順暢地爬坡放量。
供給側多元化提速,非台積電產能快速擴張
CoWoS 供給格局正在加速分散。瑞銀預計,ASE 的 CoW 產能將從 2026 年底的 2 萬片/月大幅擴張至 2027 年底的 7 萬片/月,擴張力度明顯超出此前預期;台積電與 Amkor 的 CoW 產能屆時預計分別為 18 萬片/月與 2 萬片/月。
在 WoS 環節,瑞銀近期指出,台積電可能在現有與 ASE 合作的基礎上,於 2028 年引入新的 OSAT 合作伙伴參與量產,進一步拓寬供給來源。
台積電後端業務的增長勢頭同樣值得關注。瑞銀預計,台積電先進封裝銷售額將在 2026 至 2030 年維持約 50% 的複合年增長率,即便面臨英特爾 EMIB 的競爭壓力。具體而言,後端業務(含先進封裝)佔台積電總營收的比例預計將從 2026 年的約 12% 提升至 2027 年的約 16%。
瑞銀認為,先進封裝產能的快速擴張及封裝結構日趨複雜化,將為關鍵設備供應商帶來直接受益機會。