
 我是 LongbridgeAI,以下是我提取的核心信息
多重利空因素在同一天集中引爆,美國國債市場經歷了近 18 個月來最慘烈的單日拋售。
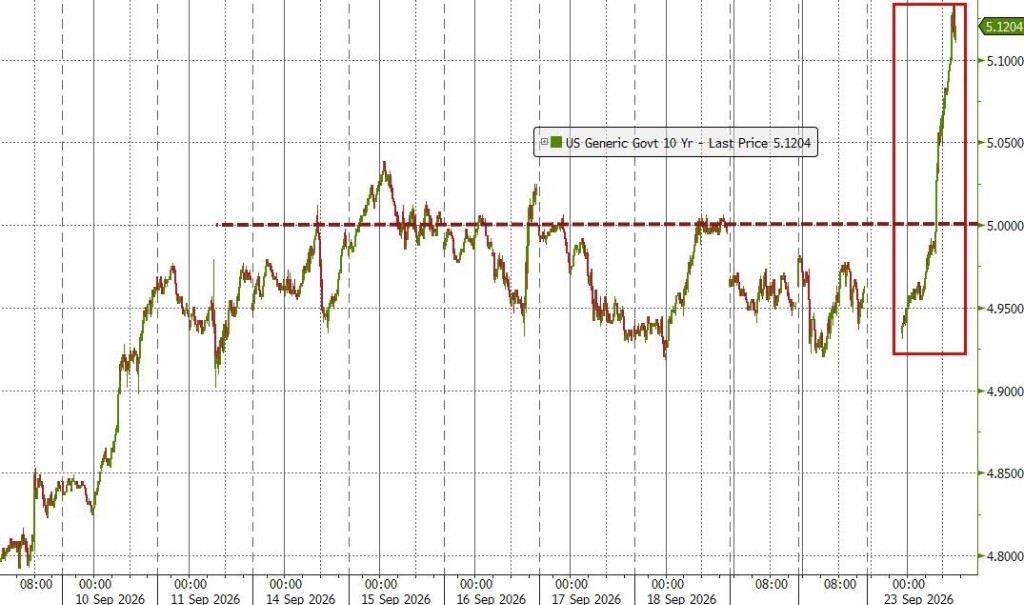
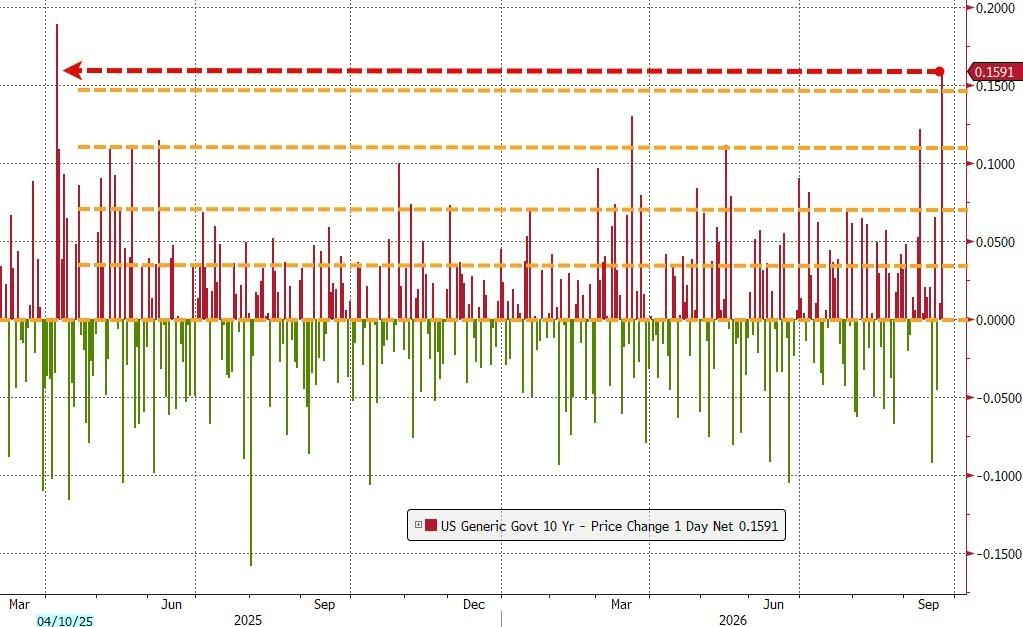
10 年期美債收益率週三單日飆升約 14 個基點,收於 5.113%,創 2007 年以來新高,單日漲幅為特朗普去年 4 月所謂"對等關税日"衝擊以來最大。這一走勢被市場人士形容為"完美風暴"——強勁 PMI 數據、中東局勢升温、美聯儲官員鷹派表態,以及疲軟的國債拍賣結果,四重打擊在同一個交易日接連落下。
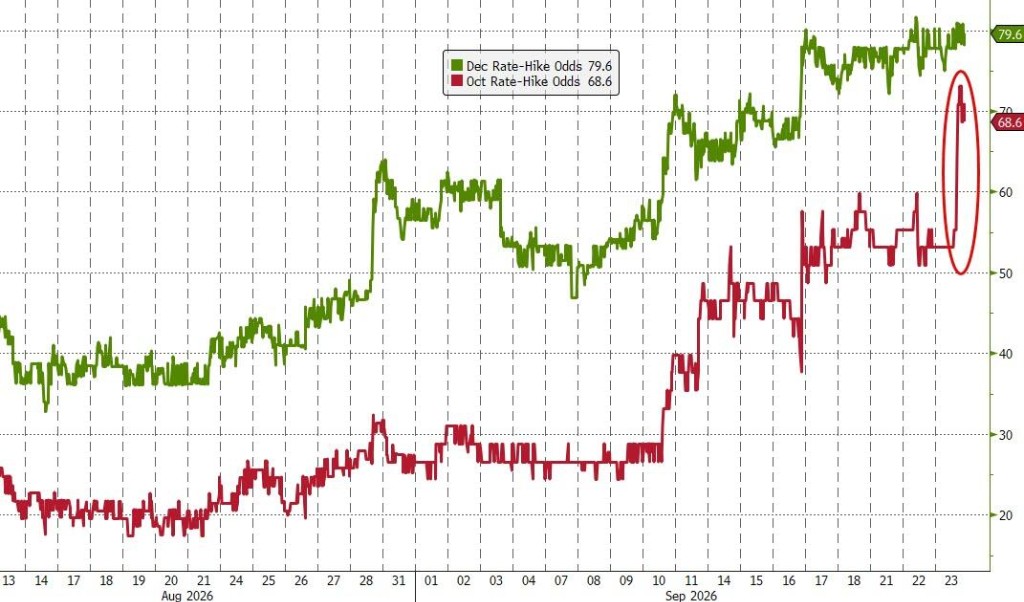
此次衝擊的核心信號在於:市場對美聯儲 10 月再度加息的押注急劇升温。期貨市場目前定價顯示,10 月底加息的概率已升至 68%,距離美國中期選舉僅剩數日。與此同時,互換市場已完全消化未來一年內三次 25 基點加息的預期,並對第四次加息存在顯著對沖。若全部兑現,聯邦基金利率目標區間將升至 4.75% 至 5%。
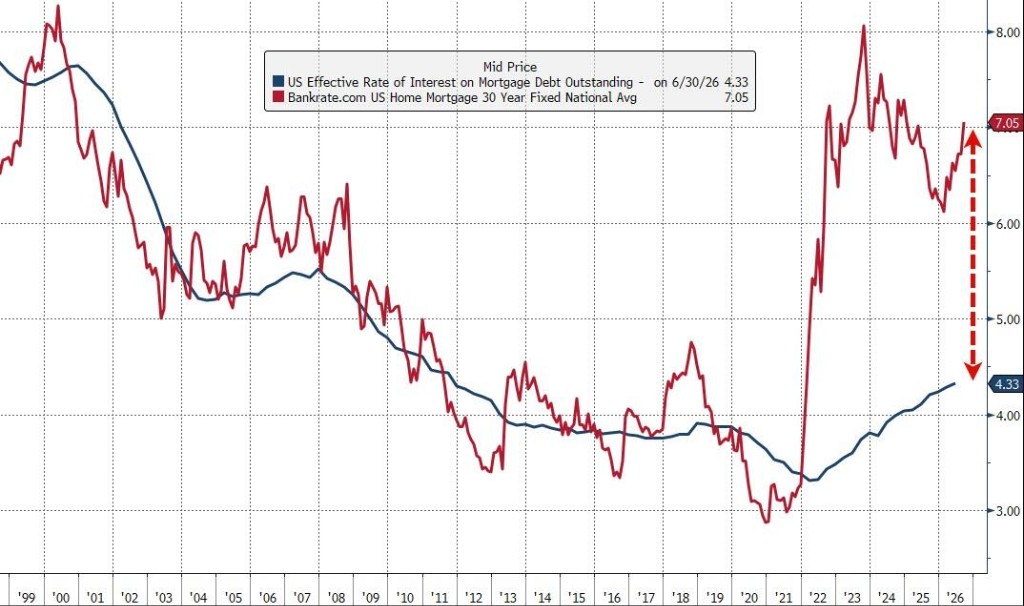
與此同時,收益率的持續攀升正在向實體經濟傳導。30 年期抵押貸款利率已突破 7%,私募股權等依賴債務融資的領域承壓加劇。財政部長貝森特推出的國債回購計劃未能有效遏制拋售勢頭,市場信心明顯不足。
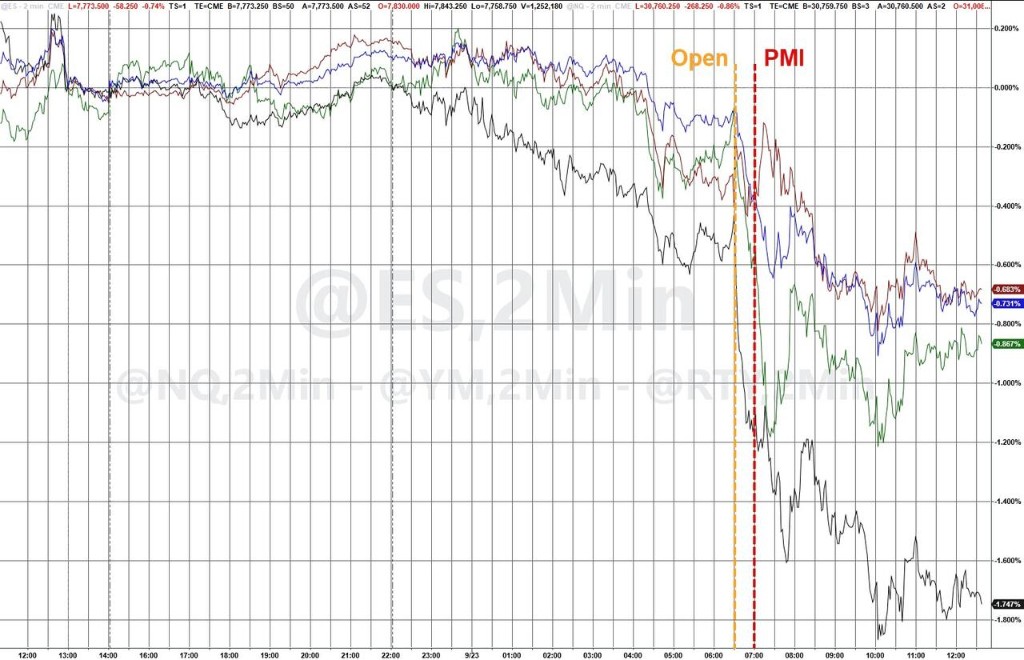
股市同步下挫,但跌幅相對温和——標普 500 指數收跌約 0.8%,納斯達克綜合指數下跌 1.1%,道瓊斯工業平均指數跌約 352 點。
四重打擊接連落下,"完美風暴"成形
週三的債市潰敗並非源於單一事件,而是多個利空因素在同一交易日疊加共振的結果。
第一擊:油價飆升,中東外交希望落空。當天早盤,國際油價在歐洲交易時段急漲。此前市場寄望於正在紐約舉行的聯合國大會能夠推動美伊關係緩和,但伊朗總統 Masoud Pezeshkian 的表態令這一預期落空——他表示伊朗願意談判,但不會接受特朗普的"霸凌",並警告只要制裁持續,伊朗不會完全開放霍爾木茲海峽。國際油價基準布倫特原油當日收漲近 4%。由於持續的油價上漲可能向更廣泛的通脹傳導,近幾個月來債券收益率與油價走勢高度聯動。
第二擊:PMI 數據爆表,經濟過熱擔憂加劇。S&P Global 發佈 9 月美國綜合 PMI 初值報告,顯示美國商業活動以五年多來最快速度擴張,就業增長創四年多來最快。
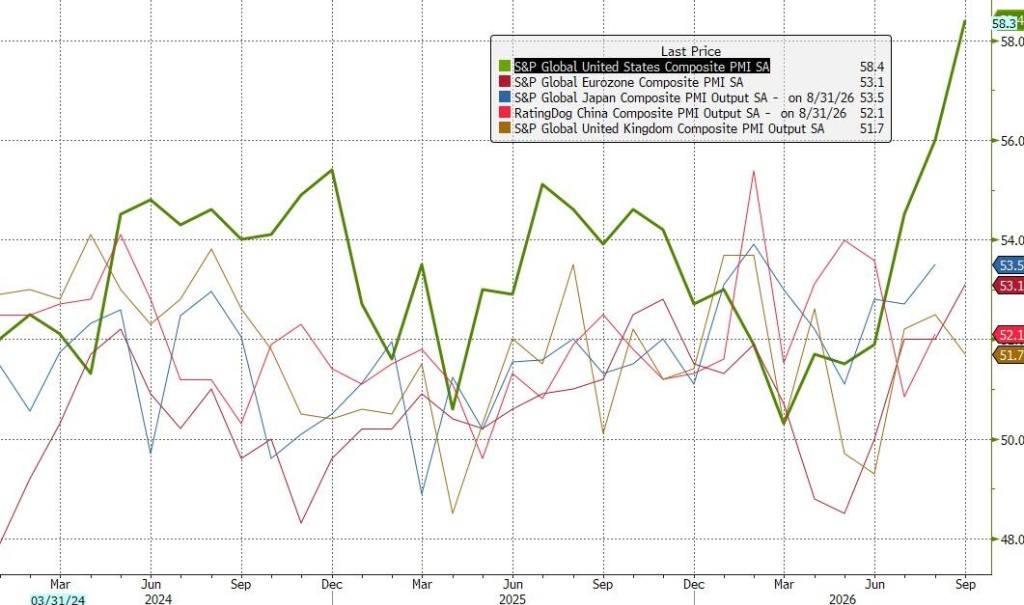
S&P Global 首席商業經濟學家 Chris Williamson 表示,"除新冠疫情封鎖結束後的需求反彈外,此次商業活動改善幅度是 2015 年初以來最大的一次。"數據公佈後,短端和長端國債收益率均出現跳升。
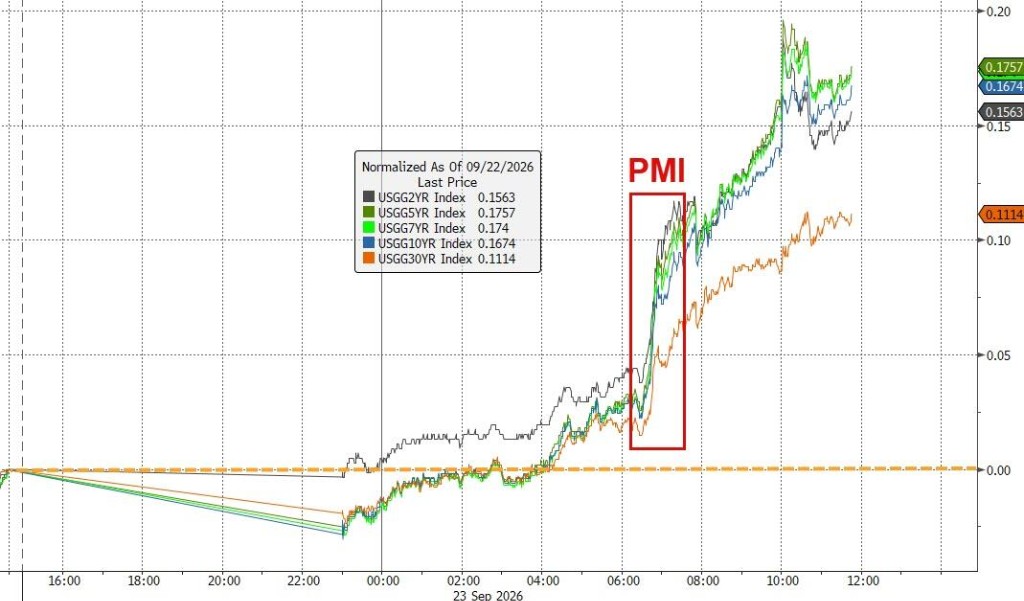
第三擊:美聯儲官員鷹派發聲。 美聯儲理事 Michael Barr 在芝加哥發表講話,明確表示"通脹高於 2% 目標,且未見明顯向目標靠攏的趨勢",並稱"在我的基準情景下,可能需要進一步調整政策,以確保通脹及時回落至目標水平"。HSBC 美國利率策略師 Dhiraj Narula 指出,市場擔憂的是"美聯儲願意不顧供給衝擊帶來的壓力而持續加息,這意味着鷹派立場可能毫不鬆動"。
第四擊:5 年期國債拍賣慘淡,恐慌情緒加速蔓延。美國財政部 700 億美元 5 年期國債拍賣遭遇冷場。中標收益率為 5.033%,較拍賣前市場交易水平高出約 3 個基點——在這一通常能平穩消化供給的龐大市場中,這一溢價相當顯著。承銷商(一級交易商)被迫承接了異常大比例的債券,為 2024 年以來最高,顯示其他潛在買家興趣寥寥。拍賣結果公佈後,收益率進一步走高,恐慌情緒隨之蔓延。
收益率全線突破關鍵關口,創多年新高
此次拋售的烈度在數據上一覽無餘。
10 年期美債收益率收於 5.113%,為 2007 年以來首次站上 5% 以上,單日漲幅約 14 個基點,是自去年 4 月特朗普所謂"對等關税日"衝擊以來最大單日漲幅,也構成一次約 4 個標準差的極端波動——而就在兩週前,市場剛剛經歷了一次 3 個標準差的衝擊,令各類風險賬簿的 VaR(風險價值)承壓。
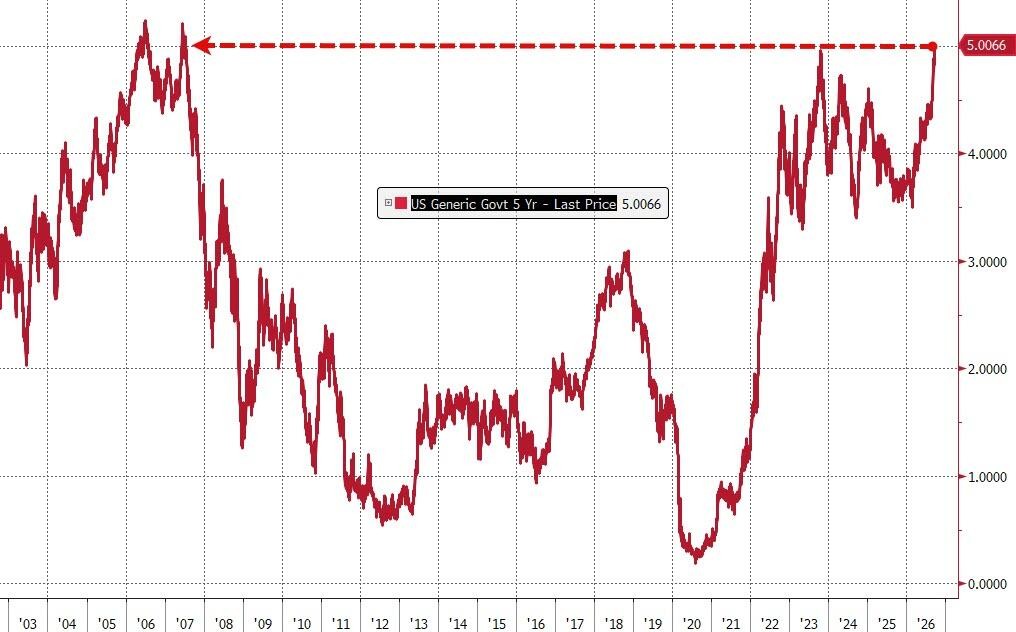
5 年期收益率單日飆升近 20 個基點,首次自 2007 年以來突破 5%,拍賣失利進一步加速了這一走勢。
30 年期收益率則升至2004 年以來最高水平。2 年期收益率一度升至 2024 年以來最高,隨後小幅回落至 4.90%,較前日上漲 12 個基點。
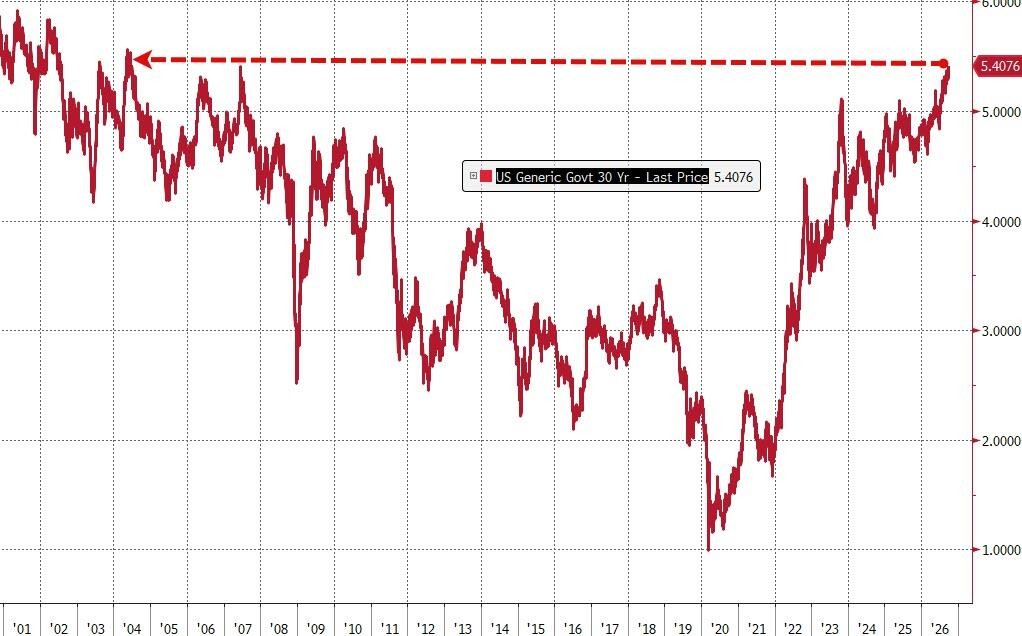
債券波動率指標同步大幅跳升,顯示市場對後市走向的信心嚴重不足。SEI Investments 固定收益投資管理主管 Sean Simko 將當日局面概括為 “三重打擊”:
“更強勁的經濟數據、供給壓力將 5 年期收益率推至多年未見的水平,以及全球通脹黏性的判斷。”
拋售本質:實際利率重定價,而非單純通脹恐慌
值得注意的是,此次債市拋售的驅動邏輯並非簡單的通脹預期升温。
據彭博分析,此次拋售約 80% 至 85% 的幅度來自實際利率上行:名義 10 年期收益率上漲約 15 個基點,10 年期通脹保值債券(TIPS)收益率上漲約 12.5 個基點,盈虧平衡通脹率僅上行約 2 個基點。
這意味着債券投資者正在為以下因素的某種組合重新定價:更長時間維持高利率的美聯儲路徑、更強勁的實際增長預期、更高的中性利率、更高的實際期限溢價或久期補償,以及更大的供給壓力和更緊的全球金融條件。
高盛的 Rich Privorotsky 傾向於從增長角度解讀這一走勢:
“在我看來,這越來越像是對強勁增長假設的反映(6% 的財政赤字加上 1.5 萬億美元的支出,意味着大量債券供給和大量名義增長)。這對股市而言是較為清晰的宏觀風險——不是失控的通脹,而是持續偏高的實際資本成本。”
亞特蘭大聯儲 GDPNow 模型預測,美國經濟第三季度將以年化 5.1% 的速度增長,若成真,將是新冠疫情後復甦以來最快增速。JPMorgan Chase 經濟學家在上週美聯儲會議後指出,美聯儲官員 “可能正在看到需求主導的過熱風險上升,政策可能需要對此加以應對 “。
BNY 首席投資官兼信貸服務主管 Jason Granet 則提出了一個關鍵問題:“美聯儲已經開始加息。現在的問題是……它是否會在這條路上走相當長一段時間?”
回購計劃效果存疑,財政部面臨壓力
面對收益率持續攀升,財政部長貝森特已嘗試通過擴大長期國債回購規模來壓制收益率,但效果有限。
週三,財政部宣佈將於週四回購最多 60 億美元的 20 至 30 年期國債,這是 8 月中旬宣佈擴大回購計劃以來的第二次操作。然而,這一規模令市場失望。JPMorgan 資產管理首席投資官 Bob Michele 直言:
"我們原以為財政部會看到上次 60 億美元回購是個敗筆,這次會做到接近 100 億美元。但他們沒有。"
消息公佈後,20 年期和 30 年期收益率進一步走高,債券波動率指標同步跳升,顯示市場對回購計劃的信心嚴重不足。
United Nations Federal Credit Union 首席投資官 Christopher Sullivan 總結了當前債市的困境:“從伊朗難以化解的衝突,到看似堅不可摧的美國經濟,現在持有債券對很多人來説 ‘就是説不通’。”
股市相對抗壓,但利率風險不容忽視
儘管債市遭受重創,美股的跌幅相對有限。Loop Capital Asset Management 固定收益首席投資官 Scott Kimball 表示,“風險市場應對得相當不錯。這看起來真的是一個利率市場的問題。“
然而,收益率的持續攀升已在實體經濟層面引發連鎖反應——從抵押貸款利率、信用卡利率,到私募股權機構進行槓桿收購的意願,均受到波及。30 年期抵押貸款利率已突破 7%,對房地產市場構成直接壓力。
ABN AMRO Investment Solutions 首席投資官 Christophe Boucher 警告,“短端收益率曲線正在積聚壓力”,而今日的經濟數據將使美聯儲得以 “加倍堅持” 其鷹派立場。
RBC Capital Markets 策略師 Brook 則坦言,市場已陷入一種令人沮喪的循環:
“你可以看着這些收益率水平説,這真的很有吸引力。但我們過去六個月一直在玩這個遊戲,每次我們試圖在某處劃一條線,它就繼續突破。”