
 我是 LongbridgeAI,我可以總結文章信息。
博通(AVGO)股價已從峯值下跌超過 30%,這主要是由估值重置而非業績不佳所致。儘管 2026 財年第二季度 AI 收入激增 143%,但由於管理層維持長期 1,000 億美元收入目標不變而非上調,導致股價下跌。這使得市盈率從 90 倍壓縮至 45 倍。分析師指出,雖然增長勢頭依然強勁,但市場已計入更高預期,使得 “不變” 的指引成為一個負面信號
TradingKey - 博通(AVGO)在 9 月 16 日觸及近期盤中低點 335.80 美元,較其歷史高點 494.20 美元下跌 32%,幾乎抹去了年初至今的漲幅。
然而就在幾個月前,博通還被市場譽為 AI 算力領域最確定的贏家,如今卻成了 “預期落空的警示故事”。
這一切都要追溯到 6 月 3 日發佈的 2026 財年第二季度財務報告。AI 半導體收入達到 108 億美元,同比增長 143%,而第三季度指引預計同比增長超過 200%。然而,管理層僅重申其 “到 2027 財年 AI 芯片收入超過 1,000 億美元” 的目標 “不變”,並拒絕上調。以約 90 倍市盈率定價的市場預期失去了繼續擴張的動力,導致股價此後持續走低。
隨着股價下跌,其估值也經歷了一次出清。這現在是否標誌着股票的轉折點?
2026 財年第二季度財報:AI 收入增長 143%,為何成為轉折點
單從財務表現來看,這是一份無懈可擊的成績單。收入激增,指引上調,現金流和利潤率同樣令人印象深刻。從任何傳統角度來看,這都是一份堅如磐石的財報。
期內,AI 半導體收入達到 108 億美元,同比增長 143%,大幅超出市場預期。有兩個增長引擎:定製 AI 加速器和 AI 網絡設備,兩者的需求持續上升。首席執行官 Hock Tan 的表態同樣近乎完美:“這種增長勢頭正在持續,我們預計第三季度 AI 半導體收入將同比增長超過 200%,達到 160 億美元。”
轉折點出現在另一個數字上。2026 年 3 月,Hock Tan 提出了 “2027 財年 AI 芯片收入超過 1,000 億美元” 的長期目標,這立即成為推動股價上漲的核心敍事。到了 6 月,市場最期待的舉動只有一個:利用如此爆炸性的業績上調目標,進一步擴大敍事。
Hock Tan 卻選擇重申目標 “不變”。他補充説,需求可見性已 “延伸至 2028 年”,公司將在 2027 年出貨超過 10 吉瓦(GW)的 AI 芯片,2028 年交付的算力將 “大幅提高”,並且將 “非常輕鬆” 地超過 1,000 億美元的預期。
完全相同的數字在三個月內被解讀為截然相反的信號。當 3 月首次提出 1,000 億美元目標時,市場用真金白銀投票,推動股價直創歷史新高;而當 6 月同一目標再次出現時,市場卻反轉了方向。目標沒有變;變化的是市場已經將這個數字 “加價” 了太多次——它不再等待交付,而是在等待更高的出價。
分析師觀點:增速未放緩,只是未上調
兩位資深觀察人士的評估幾乎概括了整個爭論的核心。
科技諮詢公司 Creative Strategies 首席執行官 Ben Bajarin 一針見血地指出:“此前預測的增速並未放緩;他們只是沒有上調它。” 與此同時,Bernstein 分析師 Stacy Rasgon 直接指出,拖累股價的是第三財季的 AI 指引。
綜合他們的評估,情況變得清晰明瞭:公司完全實現了此前預測的增速,唯一缺失的是 “上調”。當一隻股票的定價已經反映了一個完美的未來時,“保持不變” 本質上就是一個負面信號。
因此,這次拋售的性質可以用一句話概括:並非公司業績下滑,而是市場預期過高。儘管業績仍在以 143% 的速度增長,但預期早已遠遠跑在目標前面。博通管理層選擇不追逐這些預期,讓估值自行尋找平衡點。目前 30% 的跌幅中,有很大一部分反映了公司主動冷卻市場預期,以防止泡沫進一步堆積。
估值重置:博通市盈率從 90 倍降至 45 倍
冷卻預期最直接的影響體現在估值倍數上。在財報發佈後的三個多月裏,博通的滾動市盈率從 6 月初的約 90 倍壓縮至 9 月中旬的約 45 倍,顯著擠出了估值泡沫。45 倍意味着什麼?在 6 月初,半導體同行平均市盈率約為 69 倍,當時博通以 90 倍遙遙領先;而如今,博通的 45 倍比當時的同行平均水平低了 30% 以上。
本輪迴調可以分解為兩部分。第一部分是冷卻預期:拒絕上調 1,000 億美元的目標,切斷了估值中由敍事驅動的溢價。第二部分是估值均值迴歸:由於財務成果的兑現需要時間,市場選擇先讓倍數下降。
值得注意的是,在此期間基本面並未惡化。第二季度業績超出預期,第三季度指引指向翻倍增長,而 1,000 億美元的目標也從 “宏大敍事” 轉變為 “基線承諾”。幾乎所有的下跌都來自估值倍數的壓縮,而非盈利預期的下調。
長期邏輯:定製芯片超越 GPU 的拐點
在下跌 32% 之後,真正的問題出現了:博通的長期投資邏輯是否發生了改變?
摩根大通 2026 年秋季半導體行業更新報告勾勒出一條清晰的結構曲線:AI 加速器市場正從 “GPU 主導” 過渡到 GPU 與定製芯片(ASIC/XPU)並行擴張的階段。
在這個快速滲透的領域,博通擁有近乎壟斷的地位。在預計 2026 年規模達 600 億至 700 億美元的定製 AI ASIC 市場中,博通和 Marvell 合計佔據約 90% 的份額,其中僅博通一家就持有 80% 至 85%。這種集中度在整個半導體行業中都是罕見的。
考慮市場最常質疑的一點:訂單質量。由於 Google TPU 等項目的供應鏈信息不透明,市場習慣性質疑博通 AI 收入的質量。對此,摩根大通在報告中直接表示:低透明度並不意味着需求疲軟。
證據是一份合同。博通與 Google 簽署的五年期 TPU 供應協議涵蓋 2026 年至 2031 年,包括 3nm、2nm 及先進封裝工藝,幷包含逐年增加的 TPU 收入安排。這份協議的價值不在於數字本身,而在於將 “敍事” 轉化為 “合同”:未來五年的 AI 收入首次有了黑白分明的可見性。
這也是買入博通的底層邏輯:無論哪家雲廠商在模型競賽中勝出,定製芯片訂單都無法繞過博通。作為定製硅片的 “賣鏟人”,它站在 AI 基礎設施擴張中最確定的一側。
博通技術面分析
博通股價從 335.83 美元附近的低點反彈,收復了 5 日和 10 日均線,但仍低於 20 日、80 日和 160 日均線,且尚未收復 0.236 斐波那契回撤位(373.36 美元)。目前的走勢代表的是低位的技術性反彈,而非中期趨勢反轉。
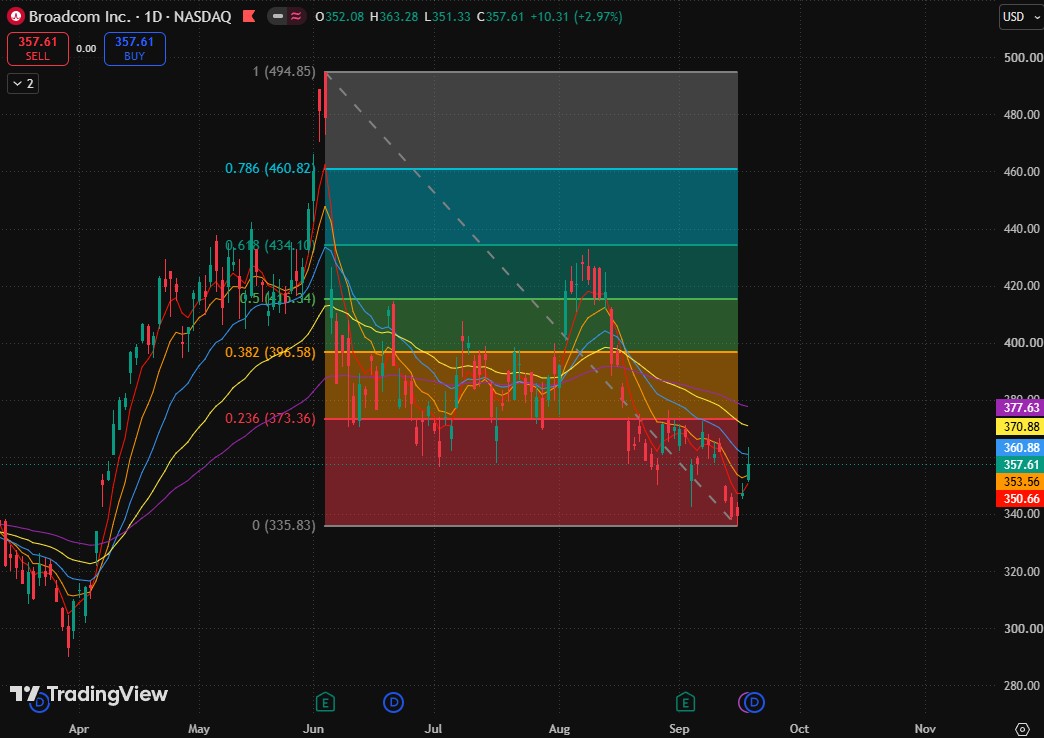
股價目前正在測試 20 日均線(360.88 美元)附近的短期阻力。儘管連續反彈改善了短期動能,但上方均線繼續施壓,且價格距離 0.236 斐波那契回撤位(373.36 美元)仍有一段距離,表明反彈尚未完成結構性修復。
關於上行潛力,主要支撐在於由 5 日均線(350.66 美元)和 10 日均線(353.56 美元)形成的短期支撐區。如果價格持穩於該區域上方,反彈結構得以延續,有望進一步挑戰 20 日均線(360.88 美元)並向 0.236 斐波那契回撤位(373.36 美元)推進。
如果股價跌回 10 日均線(353.56 美元)下方,則表明反彈動能減弱,股價可能向期間低點 335.83 美元回落,並進一步探尋新的階段性低點。
瞭解更多