
 我是 LongbridgeAI,我可以總結文章信息。
聯合包裹(UPS)股票以近 7% 的股息率面臨假日復甦的考驗。公司實施了新的附加費以提升定價能力,並敲定了至 2026 年 6 月的亞馬遜業務量逐步縮減計劃。第二季度調整後收益有所改善,但財報結果中包含一筆 8.91 億美元的員工裁減費用。9 月推出的新全球運營模式旨在標準化流程,但執行復雜性仍構成風險。投資者正在密切關注自由現金流能否在旺季期間支撐高額的股息支付
TradingKey - 聯合包裹服務(UPS)在前一個交易日收於 93.74 美元,下跌 0.55%。UPS 目前的交易價格低於主要移動平均線。此外,管理層提高了其長期增長預期,且 UPS 最近敲定了與亞馬遜(Amazon.com)的協議。UPS 完成了計劃的亞馬遜業務量逐步縮減及相關網絡重組,並於 2026 年 6 月完成,而非簽署新協議。投資者目前正在等待有關 UPS 新網絡的更多信息。UPS 必須證明新網絡能在旺季期間改善其現金流和盈利能力,同時支撐約 7% 的股息率。
假日附加費考驗定價能力
UPS 目前正通過一系列新的附加費測試其定價能力。UPS 最近通知客户,一系列新的需求附加費已於 9 月 27 日在美國國內包裹遞送中生效。住宅附加費將於 10 月下旬生效。UPS 最近實施的其他新附加費將對更大和/或超過最大重量限制的包裹生效。UPS 還更新了某些美國進出口貨物的緊急 surge 費用,於 9 月 18 日生效。希望 UPS 能通過最近實施的附加費和需求費率實現旺季每包裹收入的改善。定價能力的提升將改善公司的營業利潤和現金流。
第二季度調整後收益改善,但財報結果包含鉅額費用
該季度收入為 228 億美元。營業利潤為 9.3 億美元。調整後營業利潤為 21 億美元。營業利潤率為 4.1%,調整後營業利潤率為 9.2%。每股收益分別為 0.71 美元和 1.76 美元。負差異主要是由於與員工裁減相關的 8.91 億美元税後費用,其中每股 1.05 美元用於業務轉型費用。UPS 表示,這些轉型費用主要包括與其最近完成的 “司機選擇計劃” 下的員工裁減舉措相關的員工離職成本。重組和業務變更會產生成本。然而,在我們看來,更強勁的扭轉局面將通過更好的營業利潤率顯示改善的收益,而不需要進行重大調整。
亞馬遜業務量重置已完成
截至第二季度,UPS 表示亞馬遜的業務量過渡及服務網絡的相關調整已完成。此舉旨在提高業務的平均盈利能力和投資回報率。收入組合的盈利能力和回報改善需要對平均業務量產生積極變化。協調產能、資源和需求有助於提高盈利能力和回報。然而,如果運輸包裹的平均需求保持低位,則可能存在實現目標盈利能力和回報所需時間長於預期的風險。
新全球運營模式提高了執行門檻
UPS 於 9 月 1 日推出了新的全球運營模式。作為新模式的一部分,Nando Cesarone 被任命為全球運營主管,Matt Guffey 被任命為美國國內運營主管。更準確地説,Cesarone 成為執行副總裁兼全球首席運營官,而 Guffey 成為執行副總裁兼美國國內首席運營官。該模式試圖通過在戰略業務單元(SBU)層面標準化選定的業務流程並整合運營靈活性來協調 UPS 的全球業務。
雖然理由簡單且直接,但 UPS 業務的跨國性質增加了實施的複雜性,並在短期內給投資社區帶來負面驚喜的可能性。投資者對這家航空貨運集成商 UPS 的堅定信念主要歸因於公司的調整後營業利潤率(表明服務質量和客户保留在此過程中未受損害)。
股息頗具吸引力,但現金覆蓋能力至關重要
UPS 的股息頗具吸引力。然而,我更關注其股息的現金覆蓋能力。相關問題是當前的 2026 年覆蓋情況,而非 2020/2021 財年。UPS 預計 2026 年的股息支付額約為 54 億美元(需經董事會批准),而自由現金流一直接近股息需求,而非 comfortably 高於該需求。
目前,UPS 的年度股息為 6.56 美元,季度股息為 1.64 美元,在當前股價下股息率頗具吸引力。在 93.74 美元的收盤價下,遠期股息率為 7.0%。如此高的股息率使其成為股東總回報的誘人補充。該收益率本身並非 “現金流股息率”;它只是年度股息除以股價。現金覆蓋問題在於經常性自由現金流能否輕鬆資助約 54 億美元的年度支付。公司預計 2026 年將支付 54 億美元的股息,並預計資本支出為 30 億美元。
在過去幾年中,UPS 支付的股息超過了其自由現金流,這就是為什麼股息率更能代表現金流股息率的原因。更準確地説,股息有時消耗了 UPS 大部分甚至全部的自由現金流,因此投資者應關注支付覆蓋率,而非收益率標籤本身。然而,重點應放在現金流而非股息上。提高 UPS 的股息率並建立維持支付的現金生成系統,可提供安全邊際。
2026 年指引指向更好的盈利基礎
UPS 預測 2026 年收入約為 912 億美元,預測營業利潤約為 86.5 億美元,這將導致稀釋後每股收益約為 7.22 美元。這些數據是非 GAAP 調整後指引。根據這些預測,UPS 的交易市盈率約為 13.0 倍。鑑於市盈率如此之低,股息率如此之高,通常意味着具有吸引力的買入機會。然而,UPS 營業利潤率和股息的持久性存在不確定性。由於 UPS 是一隻現金流股息股,隨着現金流放緩,市盈率可能會收縮。
旺季是下一個真正的運營考驗
假日旺季將為 UPS 新重組的空運和地面網絡的健康狀況提供重要的早期證據。UPS 必須能夠令人滿意地證明,包括旺季需求附加費、減少空運包裹退回量以及空運網絡管理的組織變革在內的各種成本削減措施改善了其業務的經濟效益。這將是 6 月份完成亞馬遜業務量逐步縮減及相關網絡重組後的第一個旺季。鑑於 UPS 最近對空運網絡進行了重組,以及亞馬遜同時將空運包裹轉向地面運輸,今年的旺季為評估近期變化的影響提供了良好的基準。營業利潤率有望改善。關鍵在於評估服務水平是否也有所提高。
UPS 技術分析:UPS 突破上升趨勢線,91.72 美元支撐位成為焦點
UPS 股票最近突破了數月來的上升趨勢線以及兩條移動平均線,最新收盤價為 93.74 美元。基於上升趨勢線的突破以及跌破 98.73 美元的走勢,我認為 UPS 的大趨勢仍然看跌。
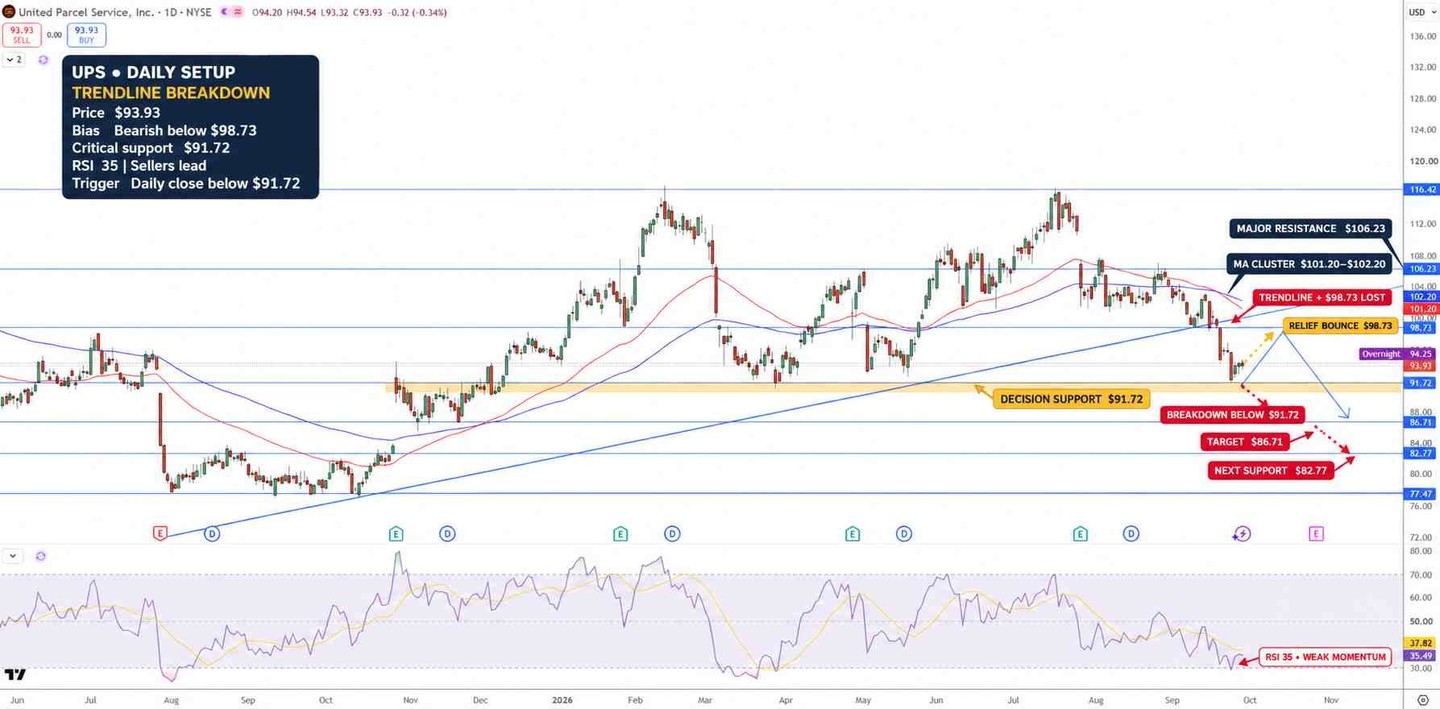
UPS 股價圖表 - 來源:Tradingview
目前,UPS 在 91.72 美元的支撐位交易,相對強弱指數(RSI)為 35,移動平均線為 38。RSI 表明 91.72 美元的支撐位依然完好,目前被視為 “賣方市場”,但接近超賣水平表明可能出現小幅反彈。
最近測試的 98.73 美元支撐位的上端將被視為第一個主要上行阻力位。除此之外,移動平均線阻力集羣將在 101.20 美元至 102.20 美元之間發揮作用,再往上是 106.23 美元。200 天移動平均線也在該水平發揮作用。總體而言,只要 UPS 交易價格低於 98.73 美元,我仍對其持看跌態度。
關鍵價位
• 最新收盤價:93.74 美元
• 主要支撐位:91.72 美元、86.71 美元和 82.77 美元
• 主要阻力位:98.73 美元、101.20-102.20 美元和 106.23 美元
• RSI:約 35;看跌,接近超賣
• 潛在下行空間:若跌破 91.72 美元,可能跌至 86.71 美元
為何 UPS 股票現在受到關注?
亞馬遜的業務量重置已完成,UPS 擁有新的全球運營模式。此外,鑑於運輸成本的激增,UPS 在假日期間的業務量可能會增加。更準確地説,投資者正在測試旺季需求附加費和已完成的網絡重置是否能提高收入質量、利潤率和現金流,即使整體包裹需求仍然疲軟。
什麼水平確認 UPS 更強勁的復甦?
日線收盤價高於 98.73 美元將進一步增強看漲案例的信心,並可能瞄準 101.20 美元至 102.20 美元之間的阻力區。如果支撐位 91.72 美元被跌破,看跌案例將成為目標,並可能延伸至 86.71 美元。
總結
雖然 UPS 業務改進計劃的某些方面現已完成,但該股票繼續以 largely 懷疑的估值交易。在最近一個季度,收益好於預期,指引上調。亞馬遜業務量逐步縮減及相關網絡重組現已完成,但經濟效益仍需在未來的業績中持續顯現。主要擔憂仍是現金流。UPS 擁有約 7% 的高股息率,但自由現金流和報告收益需要改善以支撐股息。自由現金流可以通過採取降低成本的動作來改善。UPS 以低市盈率交易,而非高估值,因此在 98.73 美元以下被視為看跌。91.72 美元處可能有支撐,跌破該位可能導致進一步虧損至 86.71 美元。
瞭解更多