
 我是 LongbridgeAI,我可以總結文章信息。
金價在 4,700 美元附近反彈,突破 4,500 美元阻力位,信號顯示牛市迴歸。這一趨勢凸顯了三隻關鍵黃金股:紐蒙特礦業(NEM)憑藉高產量規模和現金流槓桿;阿尼科伊格爾礦業(AEM)以低成本、低債務和強勁的資產負債表著稱;以及 Wheaton Precious Metals(WPM),其輕資產承購模式提供利潤率優勢
TradingKey - 8 月,黃金(XAUUSD)價格從近 4,000 美元持續反彈,並一度逼近 4,700 美元。隨着 4,500 美元的關鍵阻力位被突破,技術分析顯示金價已打開向 4,900 美元上漲的空間,預計黃金將重返牛市趨勢,貴金屬市場重新吸引投資者關注。如果黃金重新進入中長期上升週期,除了直接投資黃金和黃金 ETF 外,黃金礦業股可能比金價本身提供更大的收益槓桿。
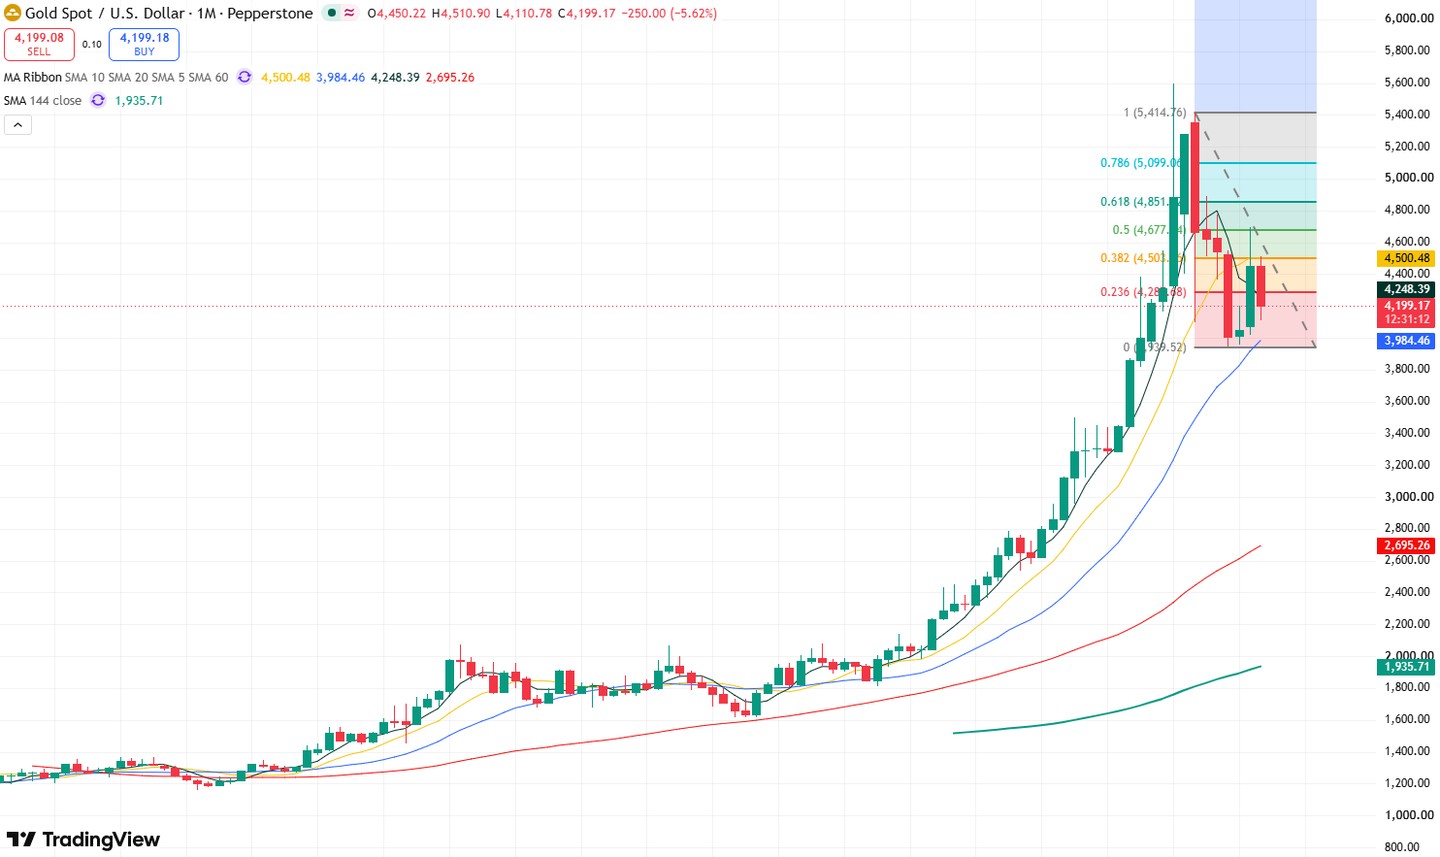
黃金價格月線圖,來源:TradingView
對於黃金礦商而言,企業利潤主要來源於黃金售價減去生產成本。當金價增長率顯著超過採礦成本增長率時,每盎司黃金產生的利潤會迅速擴大。因此,在黃金牛市中,真正值得關注的不僅僅是產量最高的公司,而是那些生產成本較低、礦山質量高、現金流強勁且資產負債表穩定的公司。
遵循這一邏輯,在美國貴金屬板塊中,紐蒙特礦業(NEM)、阿尼科伊格爾礦業(AEM)和 Wheaton Precious Metals(WPM)分別代表了三個投資方向:高金價槓桿、高質量低成本以及輕資產模式。
紐蒙特礦業:全球最大黃金礦商之一,生產規模帶來更高的利潤彈性
紐蒙特礦業是全球最大的黃金生產商之一,2026 年黃金產量目標約為 526 萬盎司,全維持成本(AISC)指引約為每盎司 1,680 美元。其巨大的黃金產量意味着,對於金價的每一次給定上漲,對公司收入和自由現金流的絕對影響都非常顯著。
根據其最新財報,高企的金價已開始反映在現金流中。該公司第二季度生產了約 130 萬盎司黃金,產生了約 22 億美元的自由現金流。同時,紐蒙特礦業批准了 60 億美元的股票回購計劃,並維持每年約 11 億美元的現金股息框架。
因此,如果投資者正在尋找一隻與金價高度相關、規模龐大且現金流生成能力強的龍頭黃金股,紐蒙特礦業是一個極具代表性的選擇。主要風險源於礦山運營、能源成本上升以及金價的急劇回調。
阿尼科伊格爾礦業:低成本、低債務,黃金礦商中的優質資產
阿尼科伊格爾礦業的最大優勢在於其成本控制能力和出色的資產負債表質量。
該公司 2026 年的黃金產量預計約為 330 萬至 350 萬盎司,全維持成本(AISC)指引約為每盎司 1,400 至 1,550 美元。第二季度實際全維持成本約為每盎司 1,459 美元,顯著低於同期約 4,483 美元的實現金價,使公司產生了約 13.35 億美元的歷史性季度自由現金流。
阿尼科伊格爾礦業的另一個優勢是其資產負債表。截至 2026 年第二季度末,公司持有約 34.64 億美元現金,淨現金達到約 32.67 億美元,而總債務僅約為 1.97 億美元。強勁的現金儲備意味着即使在金價波動的情況下,公司仍能保持強勁的資本支出和股東回報能力。
對於黃金股而言,雖然金價上漲確實重要,但真正決定盈利彈性的往往是成本能否得到控制。當金價上漲時,較低的成本會放大利潤;當金價下跌時,低成本和低債務能增強公司的逆週期韌性。
因此,如果投資者尋求對黃金礦業股進行長期配置,而不是追逐短期的最大金價彈性,阿尼科伊格爾礦業極具代表性。
Wheaton Precious Metals (WPM):低成本獲取金銀,高金價下利潤率優勢凸顯
與傳統黃金礦商不同,Wheaton Precious Metals 主要採用貴金屬承購模式運營:向礦業公司提供前期資本,以換取以預定價格購買未來部分黃金、白銀和其他金屬產量的權利。
這種商業模式意味着 Wheaton Precious Metals 不直接承擔礦山的大部分勞動力、能源和設備成本,因此與傳統礦商相比,其對採礦成本通脹的敏感度較低。
Wheaton Precious Metals 目前持有涵蓋 22 座在產礦山、20 個開發項目以及 15 個勘探和其他階段項目的承購和特許權使用費協議。公司預計其 2026 年的黃金當量產量將達到約 86 萬至 94 萬盎司,並預計到 2030 年將增至約 120 萬盎司,較 2026 年水平增長約 50%。
隨着貴金屬價格上漲,公司的現金流也顯著改善。2026 年第二季度,Wheaton Precious Metals 實現了約 9.29 億美元的歷史性收入,淨利潤達 5.43 億美元,經營現金流為 6.5 億美元。
Wheaton Precious Metals 的關鍵特徵是其對黃金和白銀的雙重敞口,加上相對輕資產的運營模式。因此,對於希望參與貴金屬牛市同時規避傳統採礦成本和運營風險的投資者來説,Wheaton Precious Metals 是一個值得關注的替代選擇。
總結
如果黃金重新進入中長期牛市,這三家公司有效地代表了三種不同的投資方法。
對於預期金價將繼續大幅上漲並尋求更高金價敏感度的投資者,紐蒙特礦業是重點關注對象。其巨大的黃金產量意味着較高的金價可以迅速轉化為現金流,儘管投資者也必須承擔較高的礦山運營和成本風險。
優先考慮公司質量和長期持有的投資者可以關注阿尼科伊格爾礦業。較低的全維持成本、強勁的自由現金流和淨現金資產負債表使公司在金價上漲時具有強大的盈利能力,同時在金價回調時提供更好的防禦性。
那些希望規避傳統採礦風險同時獲得黃金和白銀敞口的投資者可以考慮 Wheaton Precious Metals。其承購模式使其能夠從貴金屬價格上漲中受益,而無需直接承擔大部分礦山運營成本。
瞭解更多