
 我是 LongbridgeAI,我可以總結文章信息。
科磊(KLAC)股價在 10 月 13 日下跌 3.92%,表現不及技術設備板塊。此次下跌是由對人工智能基礎設施支出可持續性的擔憂以及融資成本上升引發的半導體行業普遍拋售所驅動。其他不利因素包括來自中國存儲芯片製造商的競爭,以及分析師因估值過高而下調目標價。技術指標顯示中性至超賣狀態,而基本面數據顯示其年營收為 135.8 億美元
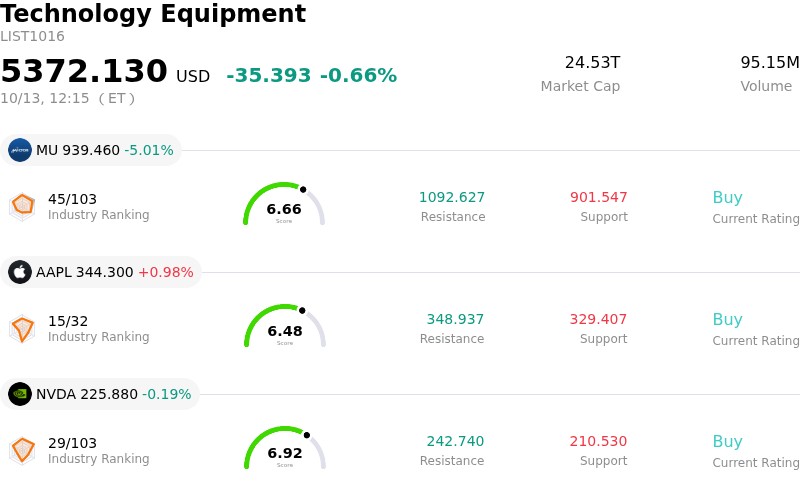
科磊(KLAC)股價下跌 3.92%。技術設備板塊下跌 0.66%。該公司表現不及行業平均水平。該板塊成交額前三的股票為:美光科技(MU)下跌 5.01%;蘋果公司(AAPL)上漲 0.98%;英偉達(NVDA)下跌 0.19%。
今日是什麼導致科磊(KLAC)股價下跌?
科磊公司在交易時段面臨顯著的下行壓力,主要原因是全球半導體和芯片設備板塊的大規模拋售。由於人們對人工智能基礎設施資本支出的可持續性以及項目融資成本上升的擔憂日益加劇,科技領域市場情緒惡化。行業高管關於人工智能資產估值過熱的評論加劇了市場恐慌,引發廣泛的風險規避情緒,以及對高估值半導體資本設備股的獲利了結。
除了行業逆風外,中國存儲芯片製造商宣佈在下一代存儲架構方面取得進展,加劇了對市場競爭的擔憂。亞洲主要存儲廠商和本土存儲生產商股價隨之下跌,直接影響了設備訂單預期。作為先進節點和存儲製造所需的良率管理、量測和過程控制系統的主要供應商,科磊對代工廠和存儲資本支出預算的調整非常敏感。投資者擔心,競爭壓力加大或資本部署放緩可能會抑制近期工藝診斷工具的訂單增速。
從估值和技術角度來看,分析師調整目標價指出估值倍數高於歷史平均水平,使科磊近期面臨逆風。隨着主要行業財報發佈臨近,市場參與者在獲得清晰的運營可見性之前選擇減少對過程控制龍頭股的敞口。儘管科磊在良率管理方面保持主導競爭優勢,並受益於半導體節點遷移的長期趨勢,但高企的估值倍數使其股票容易受到短期整體市場波動和行業重新定價的影響。
科磊(KLAC)的技術分析
從技術面看,科磊(KLAC)的 MACD(12,26,9)值為-1.406,顯示中性信號。RSI 為 42.330,表明處於中性狀態;威廉指標(Williams %R)為 90.272,表明處於超賣狀態。請密切關注。
科磊(KLAC)的基本面分析
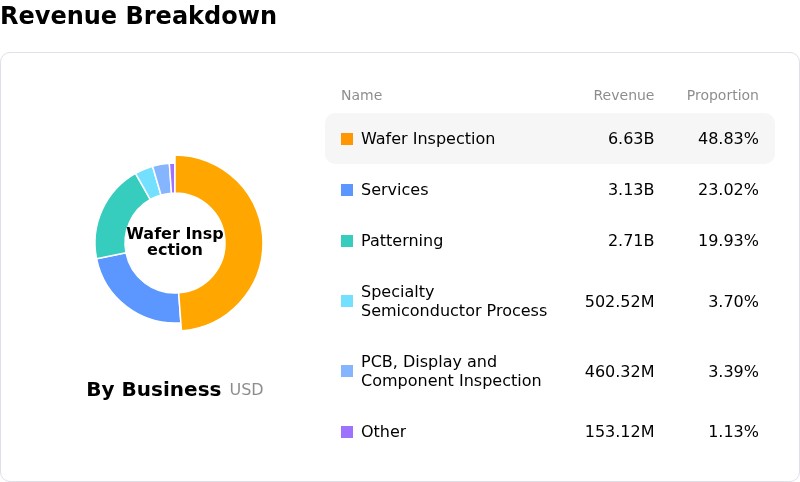
科磊(KLAC)屬於技術設備行業。其最新年度營收為 135.8 億美元,在行業中排名第 15 位。淨利潤為 48.3 億美元,在行業中排名第 11 位。公司簡介
在過去一個月中,多位分析師給予該公司 “買入” 評級,平均目標價為 229.23 美元,最高目標價為 325.00 美元,最低目標價為 138.80 美元。
關於科磊(KLAC)的更多詳情
公司特定風險:
- 分析師下調目標價及估值倍數壓縮: 華爾街研究機構已下調科磊的目標價並重新評估其估值,指出其估值過度延伸,顯著高於歷史中位數,這引發了資本設備同行機構的獲利了結。
- 對華出口管制擴大及收入敞口風險: 美國工業和安全局(BIS)收緊出口法規,限制向中國設施提供先進芯片製造設備和服務,威脅到近期訂單流,鑑於科磊約 30% 的收入來自中國市場,這對其運營構成重大阻力。
- 持續的內部人士拋售: 在過去 12 個月中,公司內部人士已清算超過 1.12 億美元的科磊股票,且沒有任何相應的內部人士買入行為,這表明高管層對當前估值水平下近期上漲可持續性的謹慎態度。
- 存儲行業逆風及投入成本壓力: 主要存儲客户面臨的週期性波動,加上組件投入成本高企,可能在近期人工智能建設高峰週期後壓縮毛利率並抑制晶圓製造設備支出。
瞭解更多