
 我是 LongbridgeAI,我可以總結文章信息。
半導體股近期下跌,費城半導體指數在六天內下跌 10%,存儲芯片製造商跌幅更大。此次拋售由通脹擔憂以及來自長江存儲(CXMT)等中國競爭對手未來供應過剩的恐懼所驅動。儘管股價下跌,但歷史數據顯示盈利增長一直快於價格上漲,表明該行業尚未陷入泡沫。然而,投資者正在對潛在的崩盤進行定價,尤其是在存儲芯片領域,而 AI 芯片設計商仍受到行業領袖強勁需求預測的支撐
想象一下,一家滑雪度假村在過去三年的每個冬季都客滿,今年冬季也已預訂一空。隨後,一份長期天氣預報稱三個季節後將出現暖冬,導致該度假村的股價暴跌。芯片股正經歷着類似的情形。
作為芯片股主要衡量指標的費城半導體指數,在截至 10 月 14 日的六個交易日內下跌了約 10%,而存儲芯片製造商的跌幅要大得多。當天發佈的更強勁的通脹報告重燃了對更高利率的討論,進一步加劇了跌勢。下滑仍在繼續:截至 10 月 20 日收盤,VanEck 半導體 ETF (NASDAQ: SMH) 較其 10 月 5 日的高點下跌了 14%。
芯片股引領市場三年
三年來,芯片股一直引領着市場。在此期間,SMH 幾乎翻了四倍,年化回報率達到 57%。iShares 半導體 ETF (NASDAQ: SOXX) 也上漲了兩倍多。
這一反彈主要由兩類公司驅動:為 AI 模型提供芯片支持的英偉達公司(NVDA),以及存儲芯片製造商美光科技(MU)和 SK 海力士。它們合計佔 SMH 權重的 29%,佔 SOXX 權重的 18%。
三年來,投資者一直在質疑這一反彈能持續多久。到目前為止,盈利增長有助於證明其合理性。
盈利增長快於價格
在過去 12 個月中,SMH 回報率為 58%,而其成分股公司的盈利增長了 104%。SOXX 回報率為 71%,而其持倉公司的盈利增長了 106%。
這就是為什麼基金在價格上漲的同時估值變得更具吸引力:SMH 的滾動市盈率從 39 倍降至 30 倍。在同一年中,標普 500 指數的盈利增長了約 35%。

存儲芯片率先轉向
此次拋售對存儲芯片板塊打擊最為嚴重。在截至 10 月 15 日的五個交易日內,SK 海力士下跌 26%,三星電子下跌 22%,美光科技下跌約 11%。
兩大擔憂同時襲來。中國領先的存儲芯片製造商長江存儲(CXMT)公佈了一款更密集的芯片設計,計劃在今年年底前應用於服務器,這引發了人們對其從三星、SK 海力士和美光科技手中奪取市場份額的擔憂。隨後,韓國《每日經濟新聞》援引行業專家警告稱,到 2029 年可能出現新產能過剩,並敦促該國尋找下一個增長引擎。埃隆·馬斯克也在 X 平台上發表看法:“中國將在 2028 年生產大量內存。”
在行業內部,短缺狀況似乎仍然持續。Quilter Cheviot 和 Rosenblatt Securities 的分析師懷疑,長江存儲能否足夠快地大規模生產新設計以扭轉供需局面。美光科技首席執行官 Sanjay Mehrotra 於 9 月 30 日表示,“在 2027 日曆年以及 2028 年,我們看到需求超過供應。” 根據巴克萊銀行 ( BCS) 的數據,截至 10 月的三個月內,DRAM 合約價格上漲了約五分之一。
存儲芯片行業長期以來一直是一個繁榮與蕭條交替的行業,投資者正在提前為蕭條年份定價。SMH 成分股的 trailing P/E(滾動市盈率)從 6 月的約 32 倍降至 7.7 倍。

根據美光科技本季度的自身指引,其股票交易價格約為 6 倍市盈率,毛利率為 87%,而去年同期為 46%。這一價格假設這些利潤將會消退。
包括英偉達在內的 AI 芯片設計商估值也變得更便宜:它們的滾動市盈率為 36 倍,低於一年前的 62 倍,因為其利潤增長速度快於股價上漲。
這是泡沫嗎?
在泡沫中,價格往往跑在盈利前面。而在過去的一年裏,芯片股的表現恰恰相反。
與其自身歷史相比,它們仍然昂貴。SMH 的滾動市盈率高於自 2017 年以來 61% 的月度讀數,SOXX 則高於 67%。兩者均遠低於 6 月的峯值,當時 SMH 曾達到 49 倍。
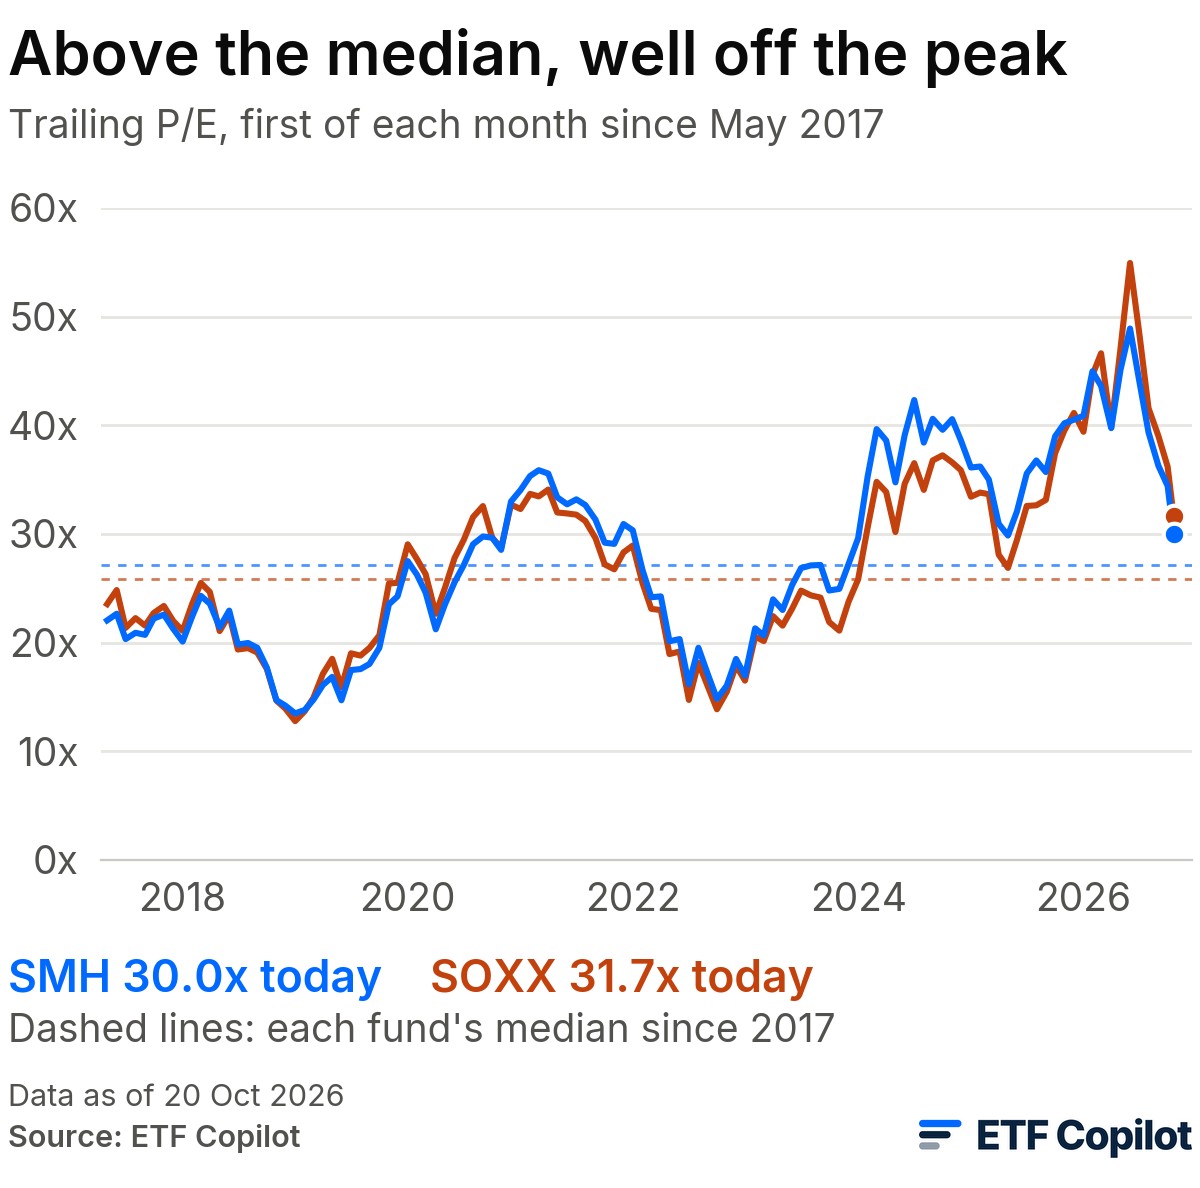
各公司的前景展望依然向好。台灣積體電路製造股份有限公司(TSM)於 10 月 15 日發佈財報,並將第四季度營收指引上調至 523 億美元至 543 億美元,高於第三季度的 467 億美元。前一天,ASML Holding N.V. (ASML) 的首席執行官 Christophe Fouquet 表示,客户正在提高他們的需求預測,“主要是受他們對 AI 相關投資規模和持續時間的看法所驅動。”
瑞銀集團(UBS)的財富管理部門稱上週的下跌是預期的重新校準,AI 投資故事依然完整。
將其轉變為泡沫的因素是盈利不再兑現。週期頂部的利潤最容易流失,而存儲芯片個位數的倍數表明投資者已經對其部分利潤持懷疑態度。當這種情況發生時,芯片基金通常會大幅下跌:在截至 2022 年 10 月的一年中,SMH 和 SOXX 均下跌了三分之一。
芯片投資者的處境
目前,這次拋售看起來像是投資者在利潤仍在增長時,下調了對週期遠端的預期。即將到來的財報季將是考驗。如果業績符合指引,那麼當前的價格基礎比 6 月的峯值更為穩固。如果存儲芯片行業如懷疑者所擔心的那樣過早轉向,那麼那些引領上漲的公司可能會領跌。
披露:基於截至 2026 年 10 月 20 日的數據。這不構成投資建議或買賣任何證券的建議。ETF Copilot 未從上述基金的發行方獲得任何報酬,可能持有也可能不持有上述基金的頭寸。
早期版本發表在 ETF Copilot 通訊 中。
Benzinga 免責聲明:本文來自無償的外部貢獻者。它不代表 Benzinga 的報道,且未經過內容或準確性編輯。
登錄即免費解鎖1,497字全文
因資訊版權原因,登錄長橋賬戶後方可瀏覽相關內容
感謝您對正版資訊的理解與支持