
 我是 LongbridgeAI,我可以總結文章信息。
TradingKey - 截至美東時間 10 月 27 日收盤,波音(BA)在發佈財務報告後股價跳水,當日下跌 10.69%,收於 168.18 美元,盤中最低觸及 167.41 美元,創下自 2025 年 5 月以來的新低。交易量升至約 4727 萬股,顯著高於近期平均水平。根據財報,儘管波音第三季度營收持續增長且自由現金流保持正值,但 737 機型的增產速度及未來現金流指引不及市場預期,成為財報發佈後股價下跌的主要因素。
波音第三季度營收增長,但 737 生產和現金流前景面臨壓力
波音第三季度營收達到 241.88 億美元,同比增長 4%;GAAP 淨虧損為 1.16 億美元,每股稀釋虧損 0.26 美元,每股調整後虧損 0.34 美元,而市場預期的虧損約為每股 0.25 美元。經營現金流為 14.96 億美元,同比增長 33%,自由現金流達到 4.64 億美元,高於去年同期的 2.38 億美元。公司總訂單積壓進一步升至創紀錄的 7450 億美元,其中包括超過 6300 架商用飛機的積壓訂單。
按業務部門劃分,商用飛機部門在第三季度交付了 161 架飛機,產生營收 107.2 億美元,同比下降 3%,運營虧損 6.97 億美元;相比之下,防務、航天與安全部門的營收增長 15% 至 79.35 億美元,運營利潤達到 4.92 億美元。737-7 已獲得美國聯邦航空管理局(FAA)認證,737-10 也於 10 月獲得認證,標誌着產品認證取得進展。
財報發佈後的主要壓力源於對未來生產和現金流的預期。波音管理層表示,公司預計無法實現此前設定的 2026 年交付 500 架 737 飛機的目標,達到每月生產 47 架 737 飛機的時間表預計將推遲至 2027 年初。同時,公司預測 2027 年自由現金流約為 30 億美元,低於分析師此前約 55 億美元的預測,而實現 100 億美元自由現金流目標的時間表預計將推遲至 2029 年。增產速度慢於預期意味着飛機交付和客户預付款轉化為現金的過程可能相應延遲,這是財報發佈後股價大幅下跌的主要驅動因素。
波音股價技術分析
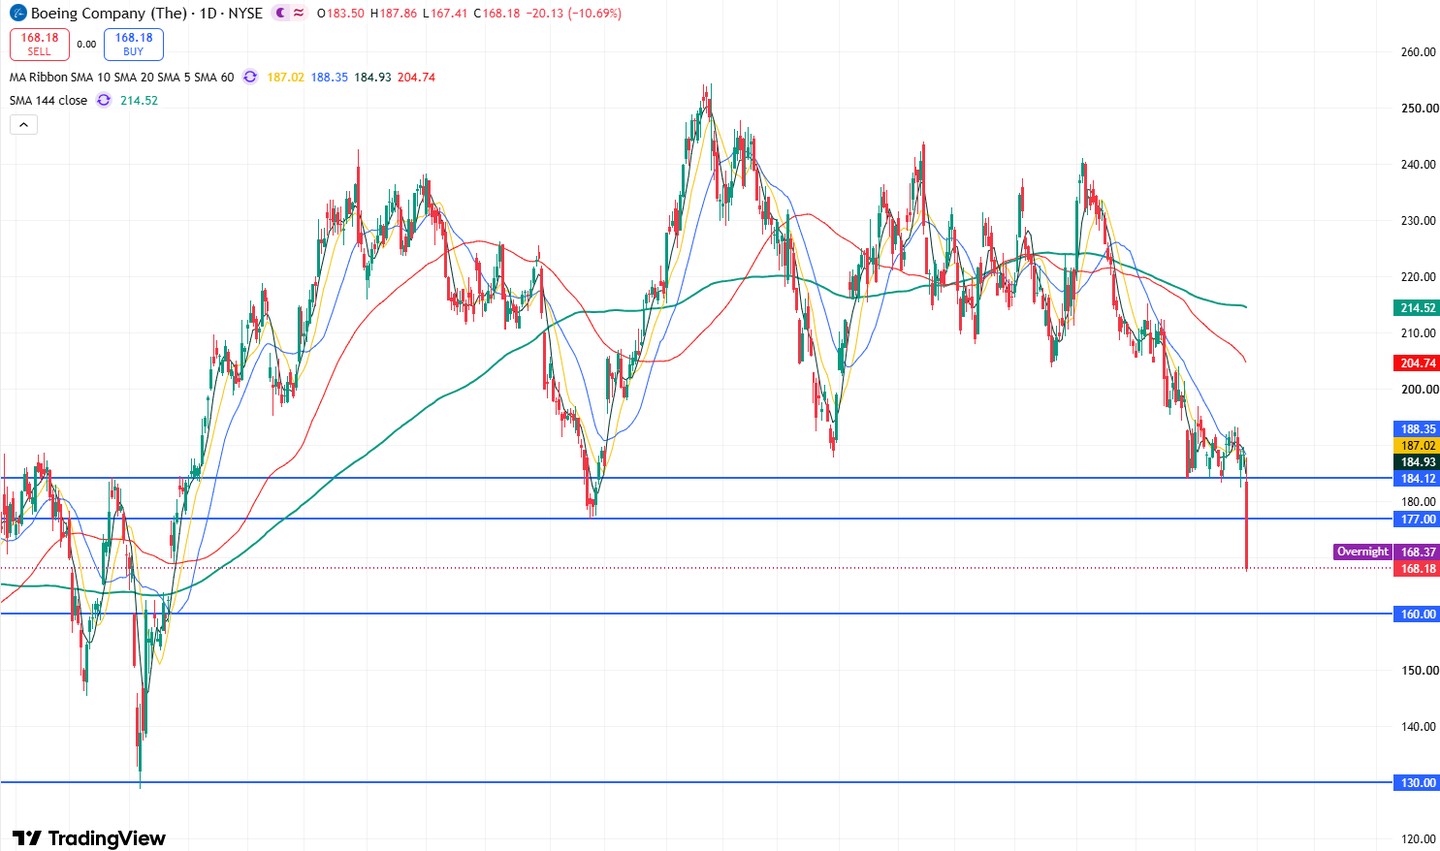
波音日線圖,來源:TradingKey
觀察波音的日線圖,該股在 10 月 27 日暴跌超過 10%,短暫跌破 184 美元支撐位和 177 美元的關鍵低點。這顯著增強了市場的看跌動能,並進一步打開了下行空間,表明股價在短期內可能會延續下跌趨勢。就均線系統而言,股價仍受制於 10 日和 20 日均線下方,表明短期趨勢仍處於明顯的下行通道中。
技術指標方面,相對強弱指數(RSI)已降至 25.31,進入超賣區;同時,MACD 繼續位於零軸下方,反映出近期下行動能仍占主導地位。儘管在單日大幅下跌後技術指標已顯著降温,但超賣本身並不意味着股價會立即見底,仍需觀察後續交易量是否萎縮以及價格是否止跌。
目前,隨着 2025 年 11 月的低點 176.77 美元被跌破,股價已打開向 160 美元下行的空間。如果股價跌破該水平,可能會進一步測試 130 美元的低點。
上行方面,上方的主要阻力位為 177 美元。如果突破該水平,股價的反彈空間將延伸至 184 美元。如果價格能進一步上漲突破 192 美元,則可能打開向 200-203 美元上行的潛力。
瞭解更多