
 我是 LongbridgeAI,以下是我提取的核心信息
- 鑑於高昂的製造成本與 FAA 認證的不確定性, eVTOL 企業短期內實現正毛利率的可能性較低。
Archer Aviation(ACHR-4.11%)和 Joby Aviation(JOBY-3.54%)是美國電動垂直起降(eVTOL)市場上最受矚目的參與者。每家公司在商業 eVTOL 領域的未來都取決於擴大生產規模並利用能帶來利潤率提升的效率。
雖然通過大幅提高車輛產量和在飛行服務中的普及所帶來的規模經濟效應最終可能為盈利鋪平道路,但在未來五年內,任何一家公司在消費者市場實現盈利的可能性看起來都非常低。我實際上認為有充分的理由懷疑 Joby 或 Archer 是否能在 2030 年底前在消費者類別中實現正毛利率。

圖片來源:Getty Images。
作為更廣泛的電動汽車市場中邁向盈利所面臨挑戰的一個例子,我認為 Lucid(LCID-5.63%)的發展軌跡具有借鑑意義。Lucid 是一家豪華電動汽車和 SUV 製造商,而非 eVTOL 飛機制造商——但其業務提供的數據可能對建模 Archer 和 Joby 的前景有用。
Lucid 的困境向 Archer 和 Joby 投資者發出警告
Lucid 是電動汽車市場的新興參與者,儘管其車輛普遍受到高度評價,但在有效規模化方面卻舉步維艱。
- 該公司第二季度的車輛產量同比增長 24%,達到 4,774 輛;交付量同比增長 19%,達到 3,953 輛;收入同比增長 56%,達到約 4.05 億美元。
- 這一表現使該公司上半年的銷售額達到 6.878 億美元,高於去年同期的約 4.945 億美元。
- 另一方面,由於供應鏈挑戰,Lucid 的銷售成本從 9.953 億美元上升至 14.3 億美元。
- 該公司今年上半年的毛利率為 -112.6%,較去年同期的 -101.3% 進一步惡化。
再次強調,Lucid 的業務與 Joby 和 Archer 之間的比較並不完全準確——但在涉及依賴規模經濟來推動適當利潤率擴張所固有的潛在挑戰方面,它具有借鑑意義。儘管每季度生產和交付數千輛汽車,Lucid 甚至從未接近實現正毛利率。
Joby 和 Archer 的生產前景如何?
Joby 表示,預計 2027 年每月將生產四架飛機,其長期目標是每年生產 500 架。與此同時,Archer Aviation 表示,預計到 2030 年每年將生產 650 架飛機——但其最近的詳細更新是在 2025 年,當時表示只有三架處於總裝階段。此後,Archer 已停止提供生產更新。
ACHR- Archer Aviation
$4.20-$0.18 (-4.11%)
紐約證券交易所 · 截至美東時間 2026 年 10 月 30 日下午 4:00
高級功能

Moneyball Superscore 59/100
關鍵數據點
市值市值僅使用已發行流通股計算。不包括未上市、私有或非交易的雙類股。隱含市值可能會有所不同。$32.3 億
當日區間 $4.07 - $4.32
52 周區間 $3.68 - $11.09
成交量 1900 萬
平均成交量 2850 萬
毛利率 -39,275.36%
Joby 和 Archer 目前生產的飛機數量非常少,且兩家公司均未獲得美國聯邦航空管理局(FAA)對其旗艦商業 eVTOL 飛機的型號認證——因此,此時鎖定生產擴張計劃可能毫無意義。存在重大風險,即每家公司在 2030 年的生產水平將低於產生可觀毛利潤——或任何毛利潤——所需的水平。
Lucid 的挑戰對 eVTOL 市場規模化的啓示
Archer 和 Joby 預計在單位銷售和乘車服務收入的組合上會有所不同。與此同時,Lucid 的所有收入基本上都來自一次性車輛銷售。
與 Lucid 從單次車輛銷售中產生的收入相比,Archer 和 Joby 幾乎肯定能夠通過一次性銷售 eVTOL 飛機或以服務模式運營它來產生更多的收入。另一方面,它們任何一款 eVTOL 飛機的生產成本也將遠高於 Lucid 製造一輛車的成本。
- 就目前而言,電動汽車和 SUV 在設計、製造和生產規模化方面 largely 是已知商品。
- 相比之下,Archer 和 Joby 的旗艦 eVTOL 飛機尚未獲得商業運營所需的 FAA 型號認證——且每種設計仍存在一些重大問題。
- Joby 似乎在使其 eVTOL 飛機走向潛在的 FAA 認證方面領先於 Archer,但其商業化前景也顯得高度不確定。
Archer 和 Joby 在商業 eVTOL 領域的看漲論點基本上取決於它們能否完成類似於特斯拉在電動汽車市場所做的事情。特斯拉隨着 2012 年 Model S 的推出轉向正毛利率,並最終在 2020 年記錄了其首個淨收入為正值的年份。
特斯拉能夠憑藉 Model S 實現正毛利率,部分原因是其使用了現有或輕度定製的汽車零部件。相比之下,Archer 和 Joby 將更加依賴專有部件,這會導致更高的製造成本。特斯拉還受益於將其車輛推向一個已經成熟完善的汽車市場,併成為需求旺盛品類中的先行者。
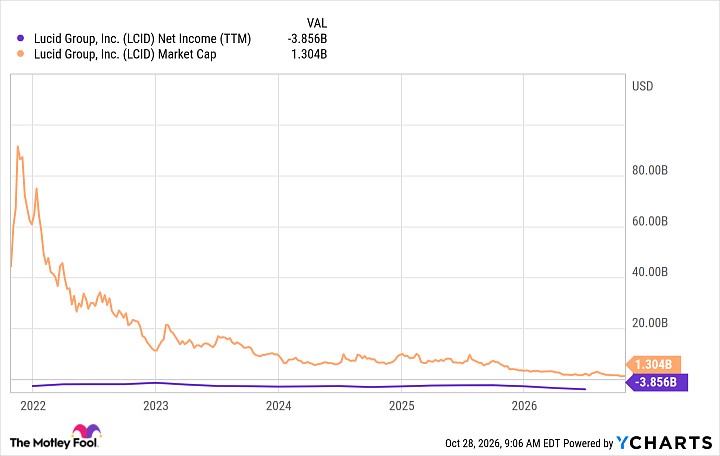
LCID 淨利潤(TTM) 數據由 YCharts 提供
鑑於商業 eVTOL 運營啓動和規模化面臨的挑戰和不確定性,Archer 和 Joby 的表現更像 Lucid 而非特斯拉的風險很大。Lucid 股東因 massive 股票稀釋而遭受重創,因為該公司在鉅額運營虧損中出售新股以籌集資金。
即使兩家企業最終都獲得 FAA 的全面批准,Archer 和 Joby 的投資者也可能面臨類似的局面。值得注意的是,兩家公司最近都通過收購進軍國防領域。多元化舉措看起來是明智之舉,但這些轉型也可能突顯出目前盈利性商業 eVTOL 規模化的前景是多麼岌岌可危。