
 我是 LongbridgeAI,以下是我提取的核心信息
- 儘管 AWS 利潤率高達 38 %,但其基礎設施建設需要鉅額資本支出。…
花點時間回想一下你上次使用亞馬遜(AMZN +4.15%)的情景。你是買了東西?還是支付了 Amazon Prime 的觀影費用?或者只是查詢了包裹的狀態?所有這些服務都讓人很容易將亞馬遜視為一家電子商務企業。
然而,公司的最新業績揭示了許多人可能尚未完全理解的事實:其大部分利潤來自一個許多人從未有意使用的業務部門。那就是亞馬遜網絡服務(AWS),它值得擁有自己的一席之地。

圖片來源:Getty Images。
亞馬遜出租其他企業所需的技術
解釋 AWS 及其功能可能會很複雜,所以可以這樣理解:AWS 出租企業運行在線服務所需的計算能力和存儲空間。通過租賃,企業可以避免構建和維護運行網站、存儲客户數據或支持應用程序所需的昂貴設備和設施的成本,從而節省資金。
此外,隨着人工智能(AI)的發展,AWS 變得日益重要。各組織正在擴大其 AI 使用規模,而 AWS 提供了滿足激增需求的大部分技術實力。這引出了一個有趣的問題:AWS 對亞馬遜有多重要?
AMZN - 亞馬遜
270.07 美元 +10.77 美元 (+4.15%)
納斯達克 · 截至美東時間 26 年 11 月 9 日上午 10:36
高級功能

Moneyball Superscore 88/100
關鍵數據點
市值市值僅根據公開交易的流通股計算。不包括未上市、私有或非交易的雙類股。隱含市值可能會有所不同。2.80 萬億美元
當日區間 268.81 美元 - 275.34 美元
52 周區間 196.00 美元 - 287.20 美元
成交量 1830 萬
平均成交量 3860 萬
毛利率 51.37%
較小的收入份額產生了大部分營業利潤
這個問題的答案至關重要。AWS 約佔亞馬遜收入的 23%,但卻貢獻了亞馬遜營業利潤的 63%。因此,AWS 是亞馬遜投資者關注的核心。當一個部門驅動了公司約三分之二的盈利能力時,投資者會仔細審視該部門的健康狀況。
AWS 脱穎而出的一個原因在於亞馬遜整體業務的性質。其電子商務部門推動了驚人的收入增長,約為 6500 億美元。然而,從歷史上看,該部門的盈利能力並不強。儘管近期利潤率有所擴大,但其營業利潤率僅為 8% 左右。相比之下,AWS 一直利潤豐厚。其營業利潤率約為 38%。
原因很簡單:雲計算受益於巨大的規模經濟。一旦數據中心投入運營,就可以接納許多新客户。這些客户通常與亞馬遜簽訂企業訂閲協議,帶來穩定且高利潤的收入。相比之下,由於物流、人力和燃料成本,電子商務的盈利能力較低。
發展這項業務伴隨着鉅額賬單
然而,AWS 也有一個缺點:成本。增加新設施和設備以推動 AWS 的增長非常昂貴——極其昂貴。這需要建造龐大的建築物、電力系統、最先進的設備以及進行研究。最終,這意味着公司需要數千億美元的資本支出——2026 年預計將達到 2200 億美元。
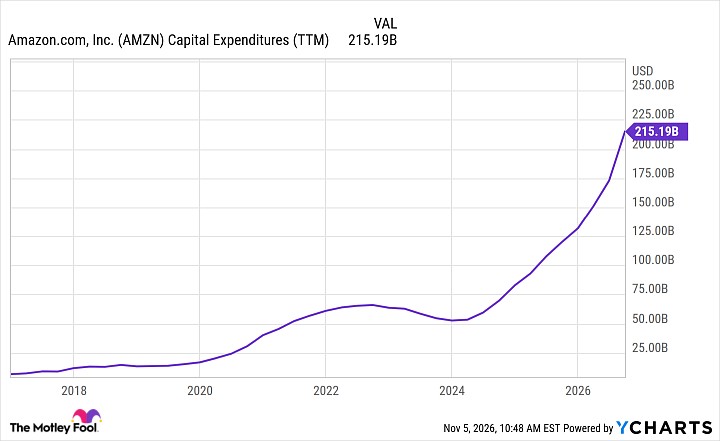
AMZN 資本支出(TTM) 數據由 YCharts 提供
關鍵在於,隨着對 AWS 服務需求的持續增長,亞馬遜希望多次收回這筆資金,但在短期內,市場越來越擔心亞馬遜可能存在過度支出的情況。
亞馬遜的估值正接近多年來的低點
雖然華爾街可能對亞馬遜在 AWS 上的資本投資規模感到擔憂,但其股票估值可能向投資者發出信號。目前,其市盈率(P/E)為 21.6 倍。這遠低於其三年平均水平 39.3 倍,並正接近其歷史最低市盈率 18.2 倍。
換句話説,亞馬遜巨大的投資熱潮可能為長期投資者提供一個歷史性機遇,或者其低市盈率可能是一個警告信號。我們目前尚不清楚究竟是哪一種情況。
現在買入亞馬遜股票就是押注 AWS 的未來
當有人買入亞馬遜股票時,他們不僅僅是在買入一家電子商務公司。事實上,正如亞馬遜最新的資本投資所證明的那樣,該公司正在大力押注 AWS。亞馬遜既是一家技術服務供應商,也是一家零售商。現在買入亞馬遜股票意味着相信公司的願景:其在 AWS 上的鉅額投資不僅將收回成本,還將為未來幾十年的利潤奠定基礎。