年末最可能的圖景是 “高位維持,但不一定每週都漲”。10 年期收益率可能在 5% 附近波動,而 30 年期收益率則面臨財政供給和期限溢價的更大壓力。若要持續向 6% 邁進,可能需要另一次石油衝擊或通脹受控信心的喪失;若跌至 4.8% 左右以下,則可能需要勞動力市場明顯惡化、能源價格下跌以及國債供給放緩。
接下來一個有用的步驟是對這三種收益率情景在年底前如何影響抵押貸款利率、科技股估值、銀行股和長久期債券價格進行壓力測試。



年末最可能的圖景是 “高位維持,但不一定每週都漲”。10 年期收益率可能在 5% 附近波動,而 30 年期收益率則面臨財政供給和期限溢價的更大壓力。若要持續向 6% 邁進,可能需要另一次石油衝擊或通脹受控信心的喪失;若跌至 4.8% 左右以下,則可能需要勞動力市場明顯惡化、能源價格下跌以及國債供給放緩。
接下來一個有用的步驟是對這三種收益率情景在年底前如何影響抵押貸款利率、科技股估值、銀行股和長久期債券價格進行壓力測試。
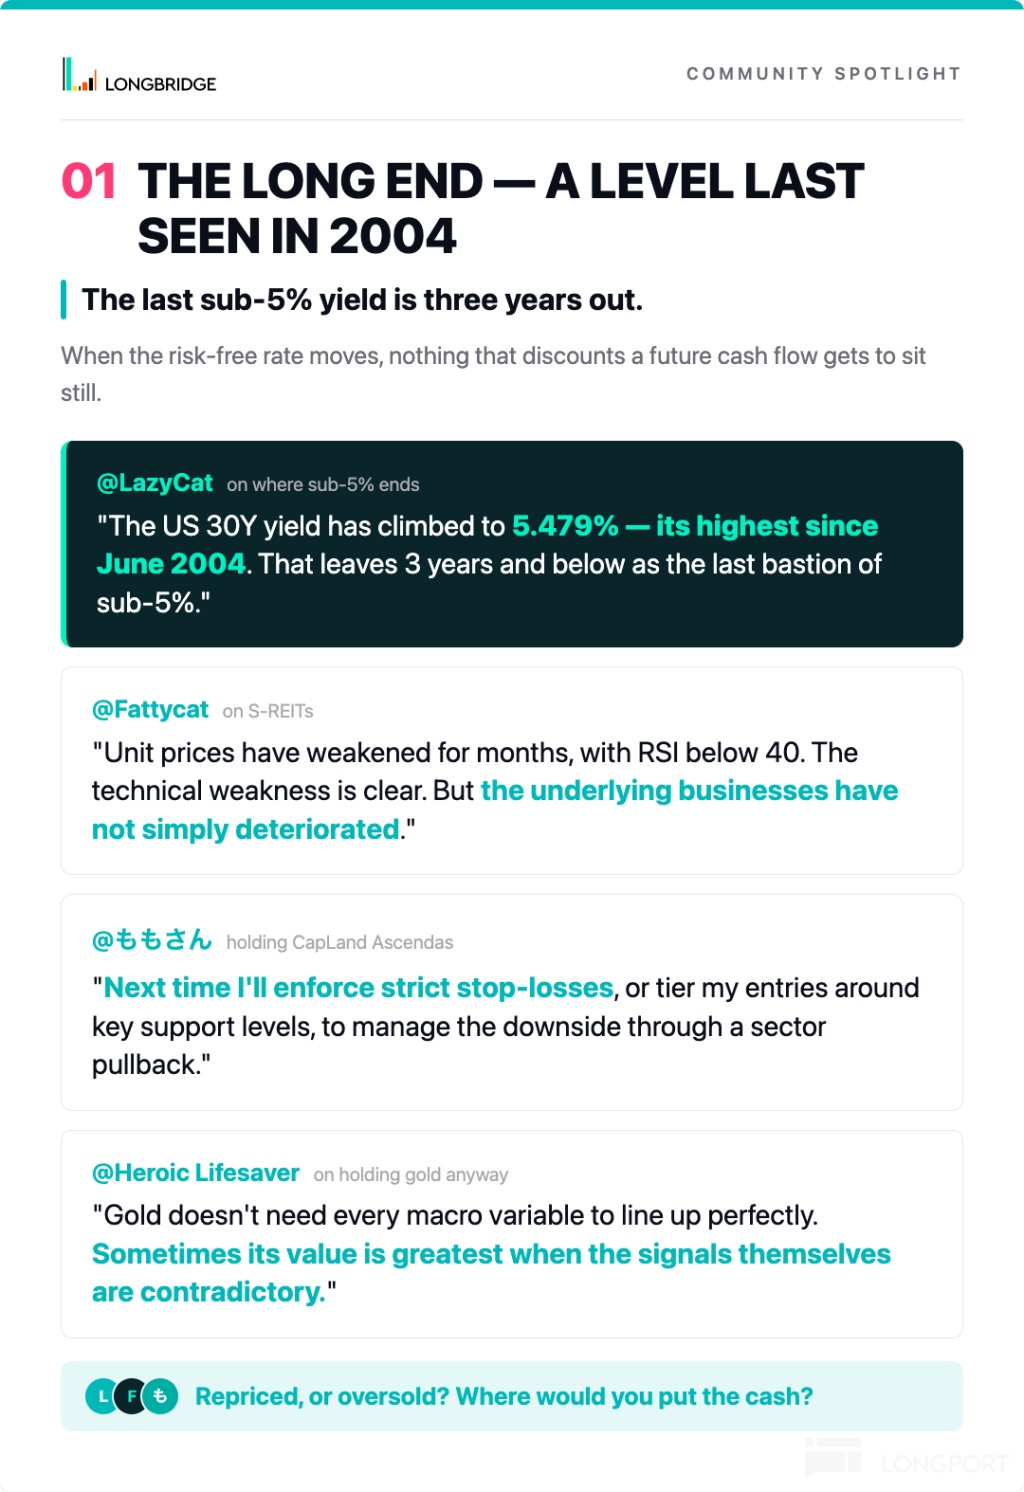
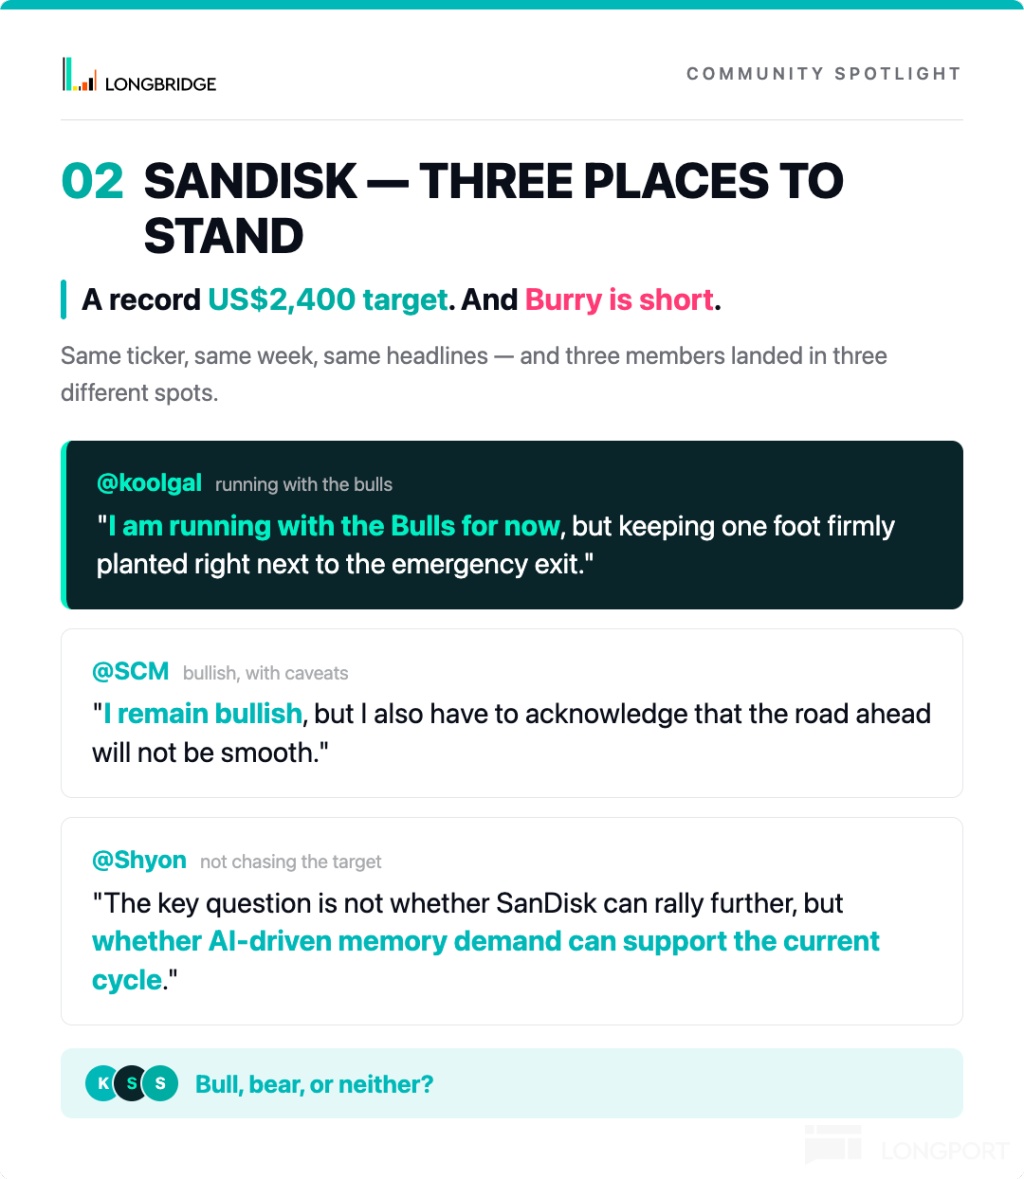
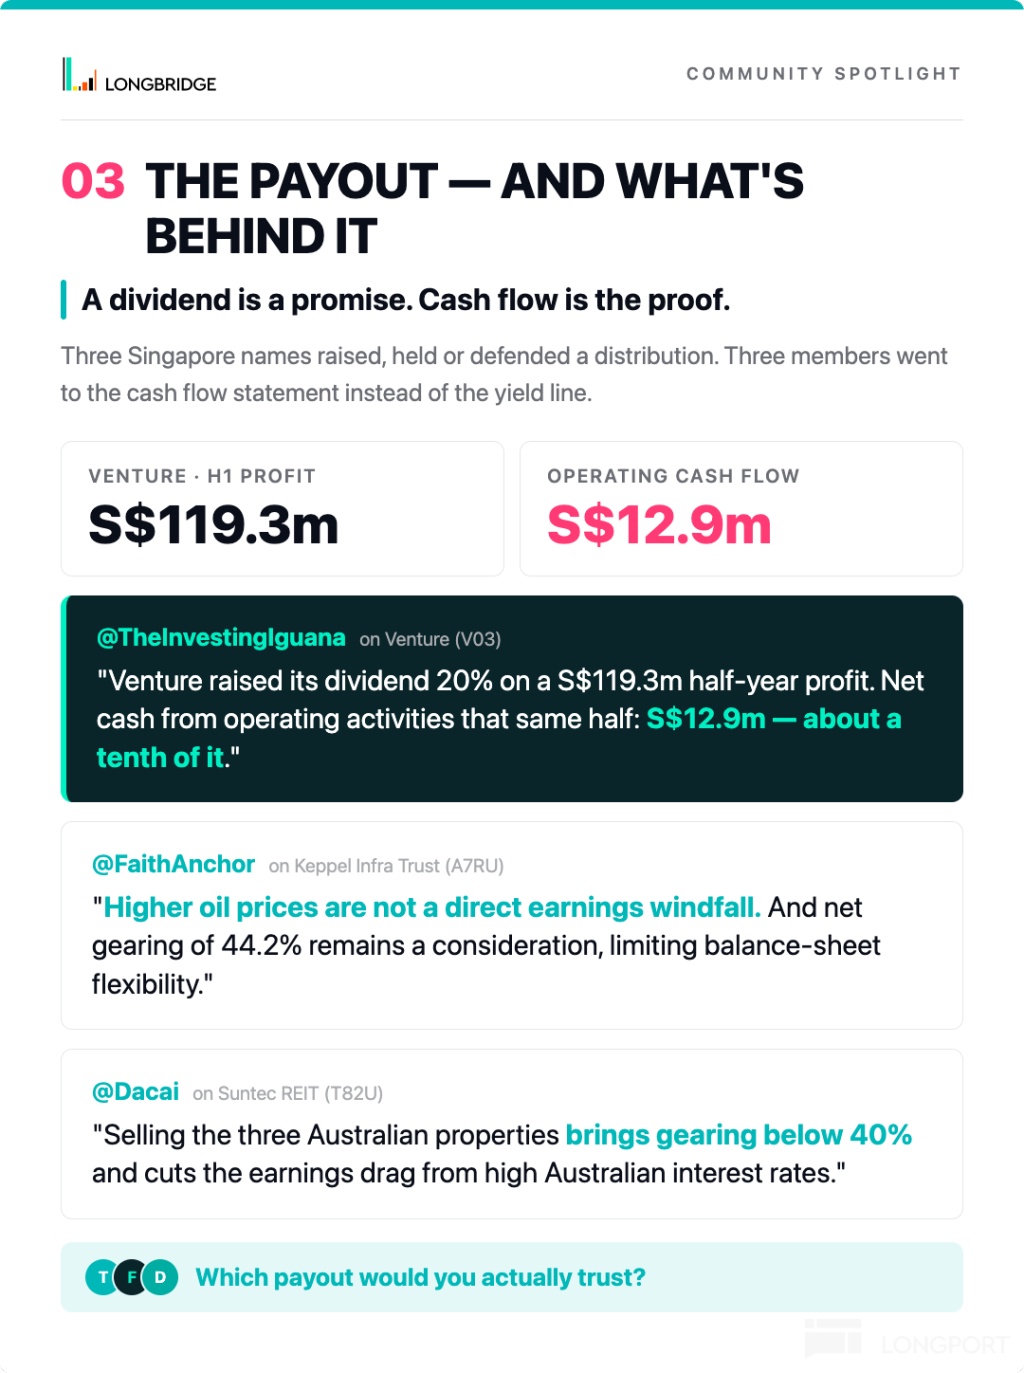
30 年期國債收益率跌至 2004 年以來首次出現的水平——市場參與者據此推算出這對 S-REITs、黃金、SanDisk 目標價 2,400 美元,以及基於現金流十分之一提升的分紅意味着什麼。
再創歷史新高
週末到了,川普會做什麼?
在啓動新頭寸之前等待更清晰的市場趨勢和資金流動是明智的
