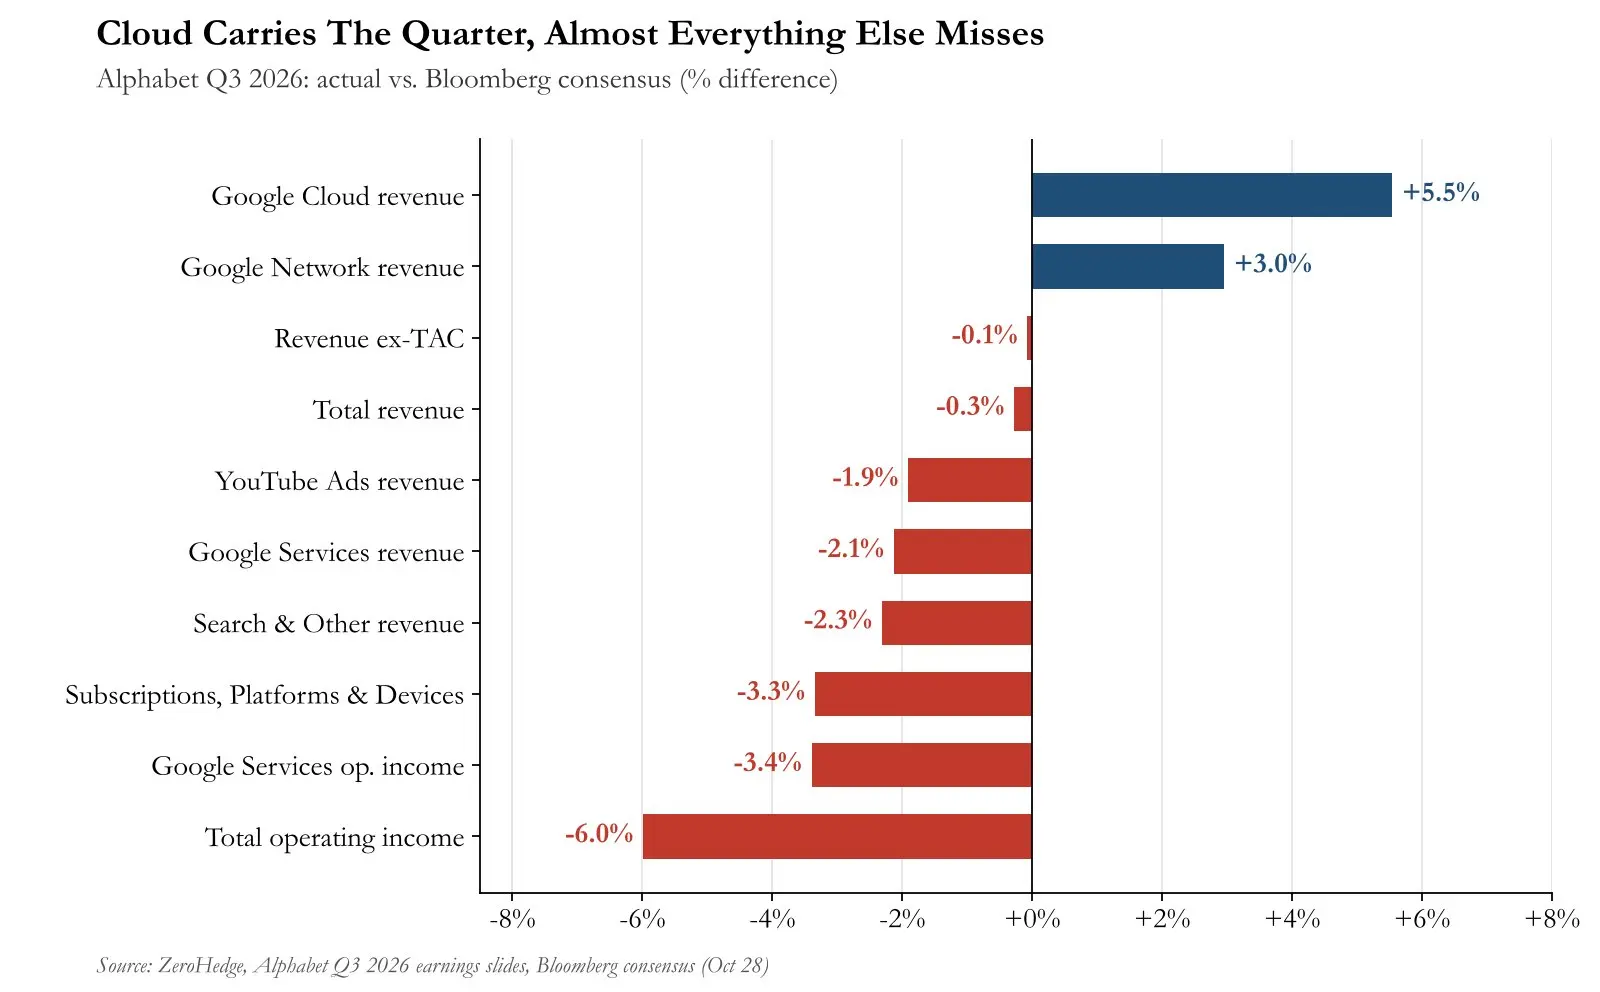


我更傾向於微軟,因為其 AI 貨幣化的可見度更直接;而谷歌若能在不顯著削弱其核心廣告經濟性的前提下提升搜索貨幣化能力,則具備可觀的上行空間。亞馬遜可能在雲服務和廣告兩方面帶來最廣泛的組合上行潛力,但其執行能力和資本支出仍是重要變量。
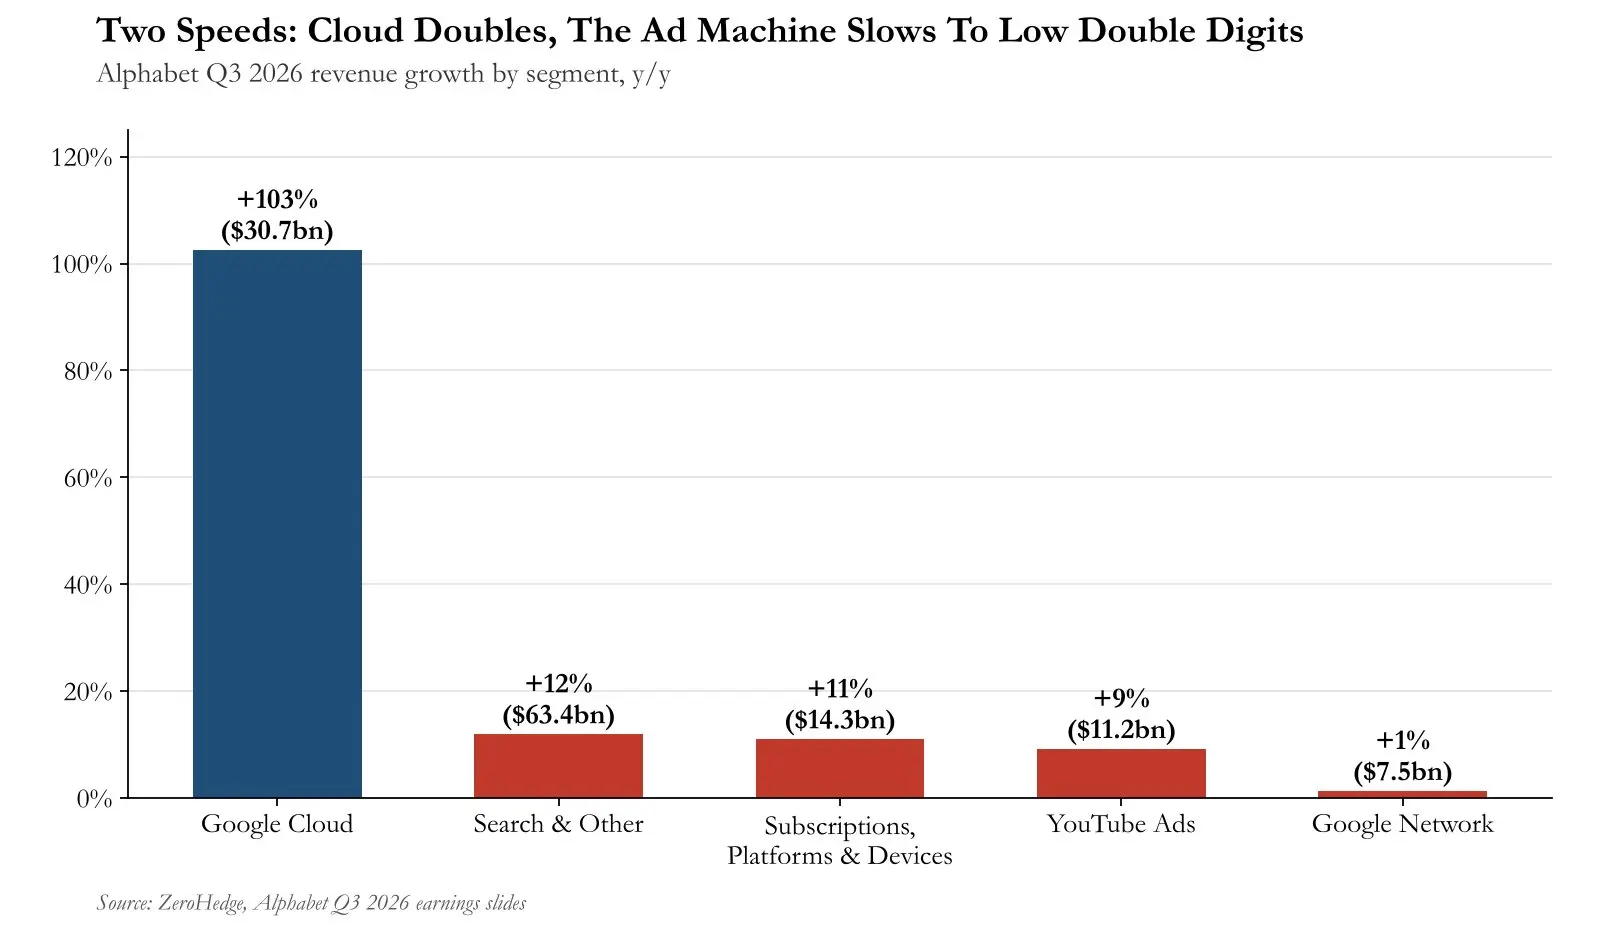
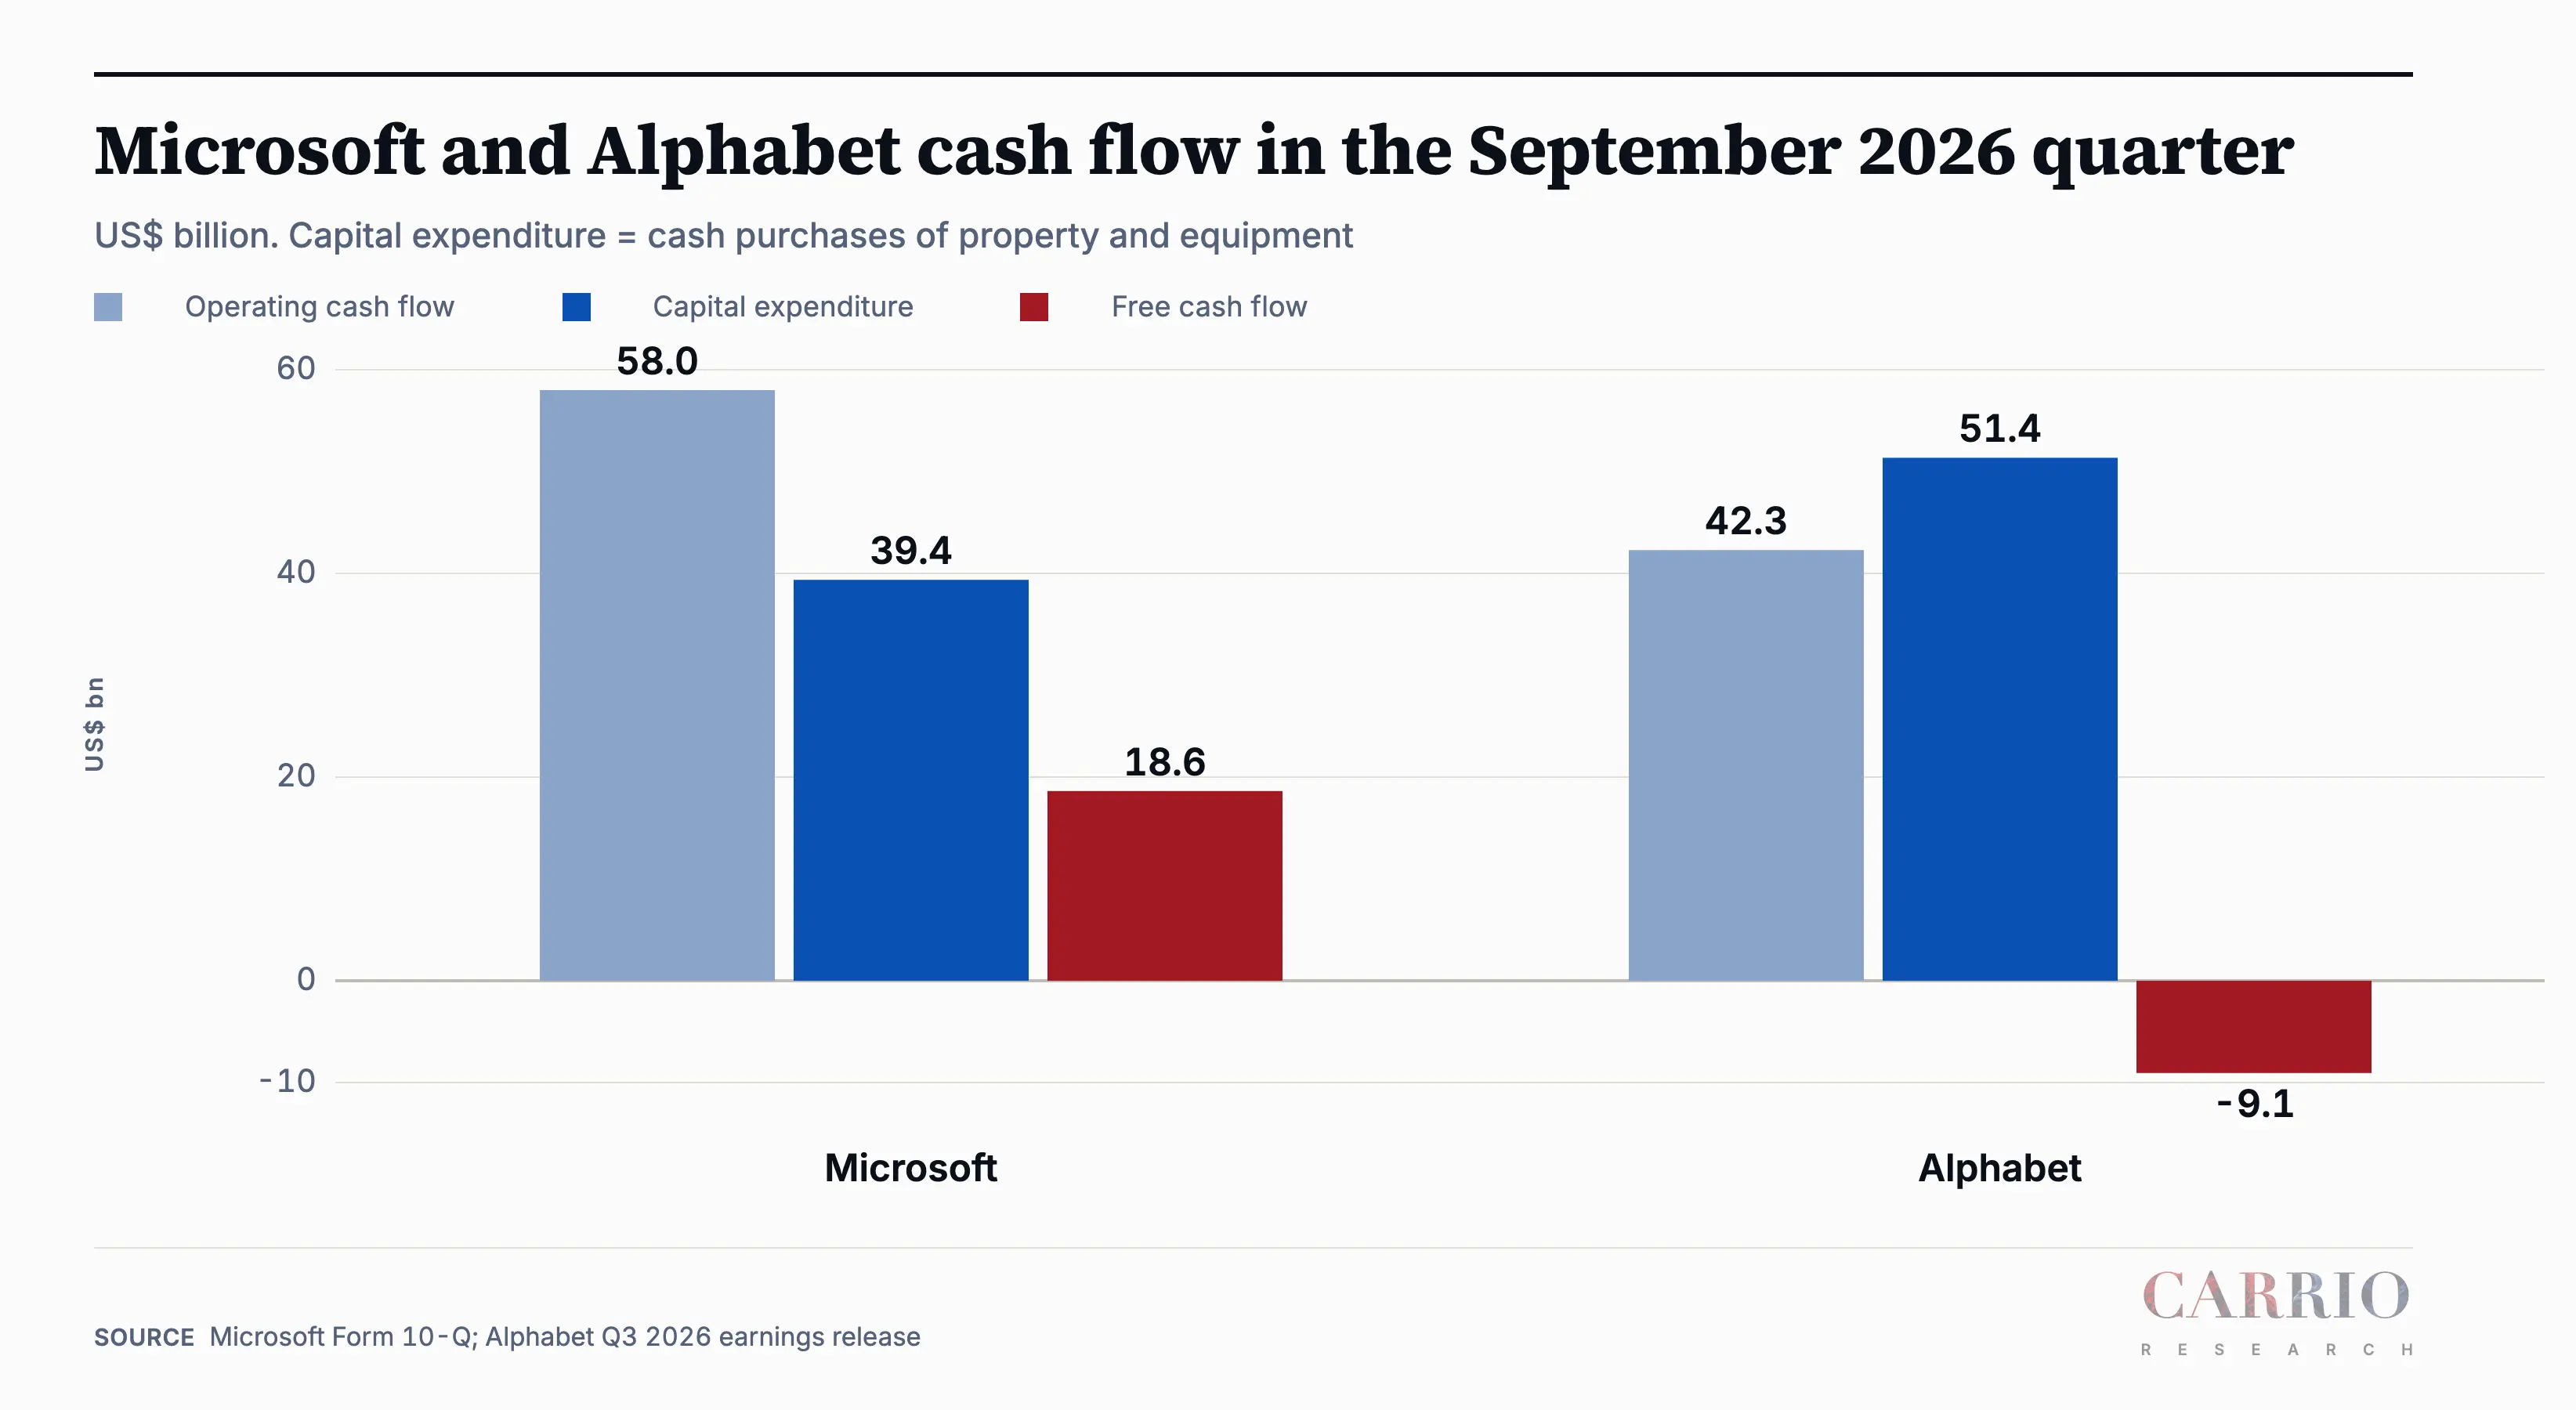
最新結果進一步印證了這一區分:微軟報告 Azure 增長 48%,而 Alphabet 旗下 Google Cloud 增長 103%;然而,Alphabet 的搜索廣告收入增長僅為 12%,且其鉅額資本開支引發了投資者擔憂。這些結果凸顯了在關注表面增長的同時,現金流轉化能力同樣至關重要。