

Robinhood 单日跌 13%,财报裂了
 我是 LongbridgeAI,我可以總結文章信息。
財報後市場用 crypto 收入下滑 -47% 這一個數字砸盤 HOOD,單日蒸發 13.24%。但這本身就是一個錯誤的估值框架——拿 crypto 季度數據給 Robinhood 估值,相當於拿週末客流給亞馬遜估值。它真正的生命體徵藏在另外三個指標裏:MAU、AUC、Gold 訂閲滲透率。
一、市場到底在賣什麼?
先把現場説清楚。
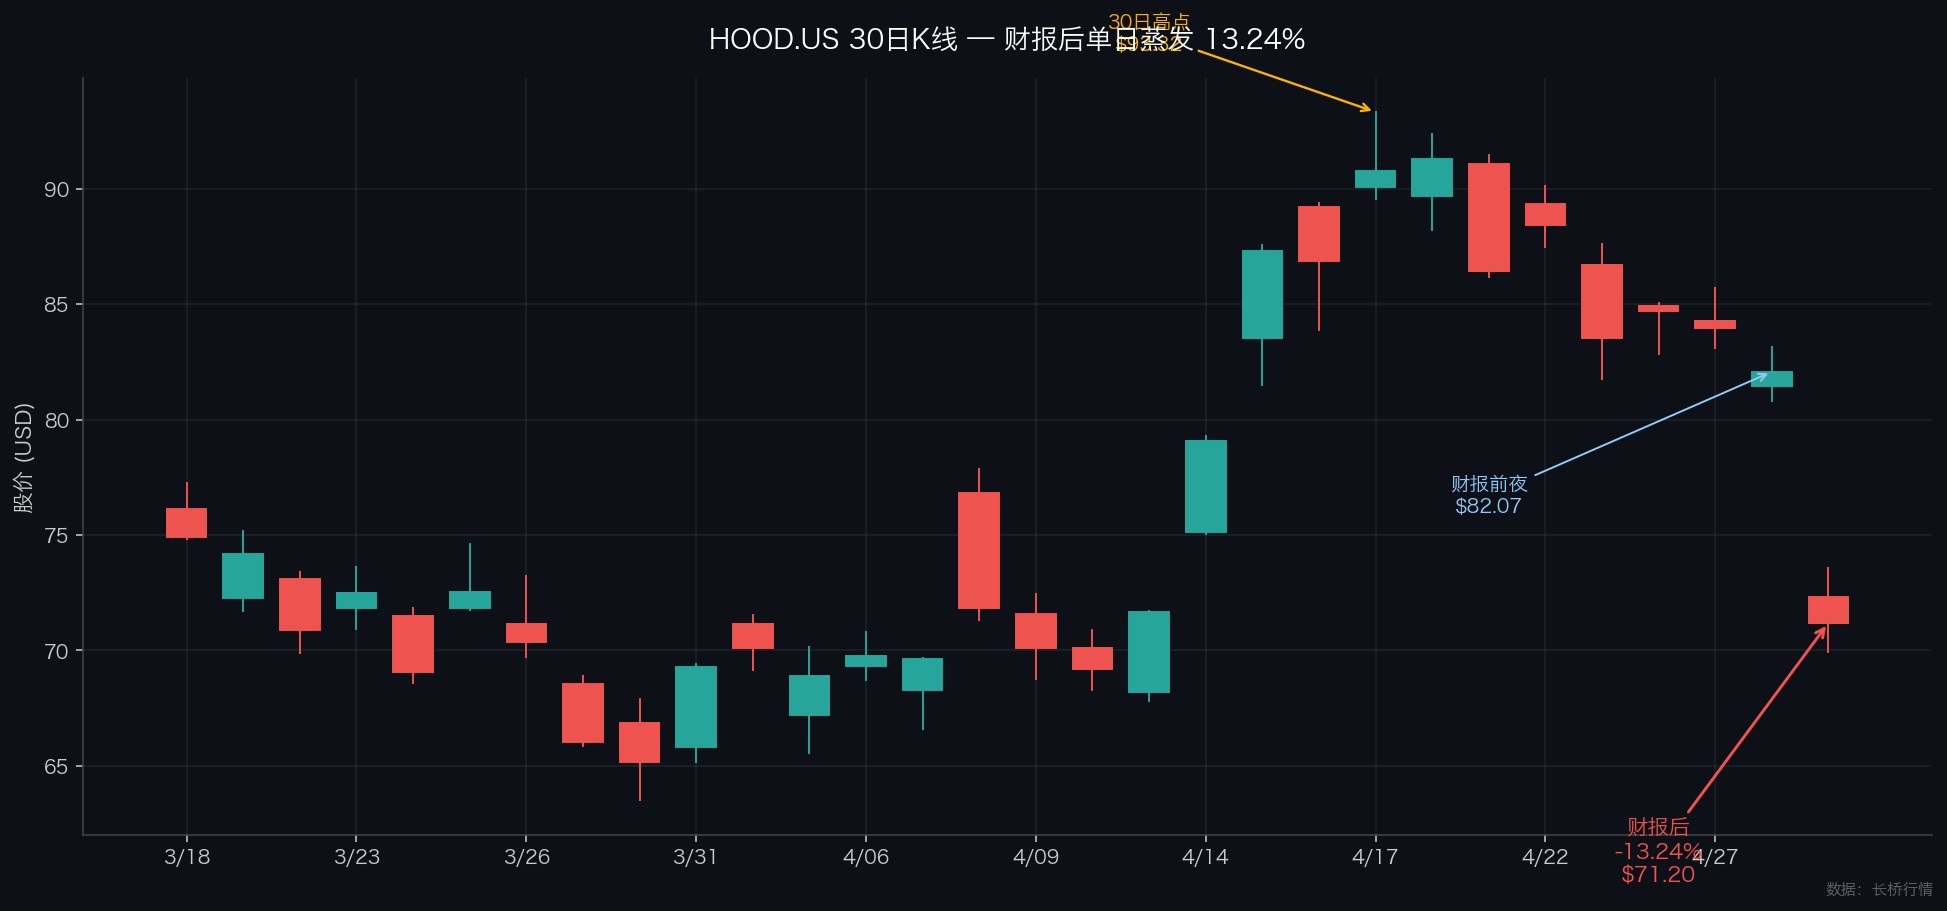
4 月 28 日盤後,Robinhood(HOOD.US)發佈 Q1 2026 財報。第二天(4 月 29 日)股價從前收 $82.07 直接跌到 $71.20,盤中最低見 $69.93,單日跌幅 -13.24%。同一天 Coinbase(COIN.US)跌 -6.37%,Schwab(SCHW.US)反而微漲 +0.36%。
市場的賣出敍事很簡單:crypto 業務塌了。
財報裏被反覆引用的數字是這幾個:加密交易收入 $134M,同比 -47%;Robinhood 自有 App 加密名義交易額 $24B,同比 -48%;通過 Bitstamp 渠道的名義量 $42B,合計 $66B。營收 $1.07B 沒達到分析師預期的 $1.17B,差了 $100M。EPS $0.38 vs 預期 $0.41。
故事看起來很順:crypto 週期下行,HOOD 的 transaction-based 收入扛不住,估值需要重估。
我的看法是:這套敍事本身就是錯的。它把 HOOD 當成了一家加密交易所——一家會隨着 BTC 季度漲跌幅同漲同跌的 beta 資產。
但 HOOD 不是加密交易所。它從來就不是。
二、HOOD 到底是什麼生意?
要看清這件事,先回到一個基本問題:你打開 Robinhood App,能幹什麼?
你能買美股、買期權、買加密、開退休賬户(IRA/Roth IRA)、訂閲 Gold 拿到 5 倍槓桿和 4% 現金管理收益、參與事件合約(prediction markets)、做期貨。這是一個全產品線零售投資入口,不是一個加密賽道單點應用。
財報裏真正反映這種"主入口"屬性的,是另一組數字:
- 資金賬户數:2740 萬,同比 +1.7M(+6%)
- 平台總資產 AUC:$3070 億,同比 +39%
- 退休賬户 AUC:$274 億,同比 +90%
- 淨存款:$180 億,年化增長率 >20%,單季度第三高
- Gold 訂閲數:430 萬,同比 +36%;新客户附加率 40%,老客户基礎附加率 16%
- 股票名義交易量:$6380 億,同比 +54%
- 其他交易收入(含事件合約):$1.47 億,同比 +320%,來自 88 億份事件合約
這些數據講的是另一個故事:用户在持續湧入、錢在持續轉入、產品矩陣在持續吃掉客户錢包份額。Crypto 收入掉了,但客户沒有走,賬户還在,錢還在加。
把 crypto 單點季度數據拿出來給整個 HOOD 估值,是一個範疇錯誤(category error)。這就像用週末單日 GMV 給亞馬遜估值,或者用某一個月的 iCloud 訂閲增量給蘋果估值。
三、為什麼市場容易看錯?
因為 crypto 是 HOOD 報表裏最彈性、最顯眼、最容易被敍事化的部分。
加密交易收入有兩個特徵會讓分析師過度關注:第一,它的同比波動巨大(-47% 這種級別一年能翻好幾次);第二,它和 BTC 價格強相關,外部信號很多——賣方分析師寫報告用 BTC 季度均價做迴歸就能交差。
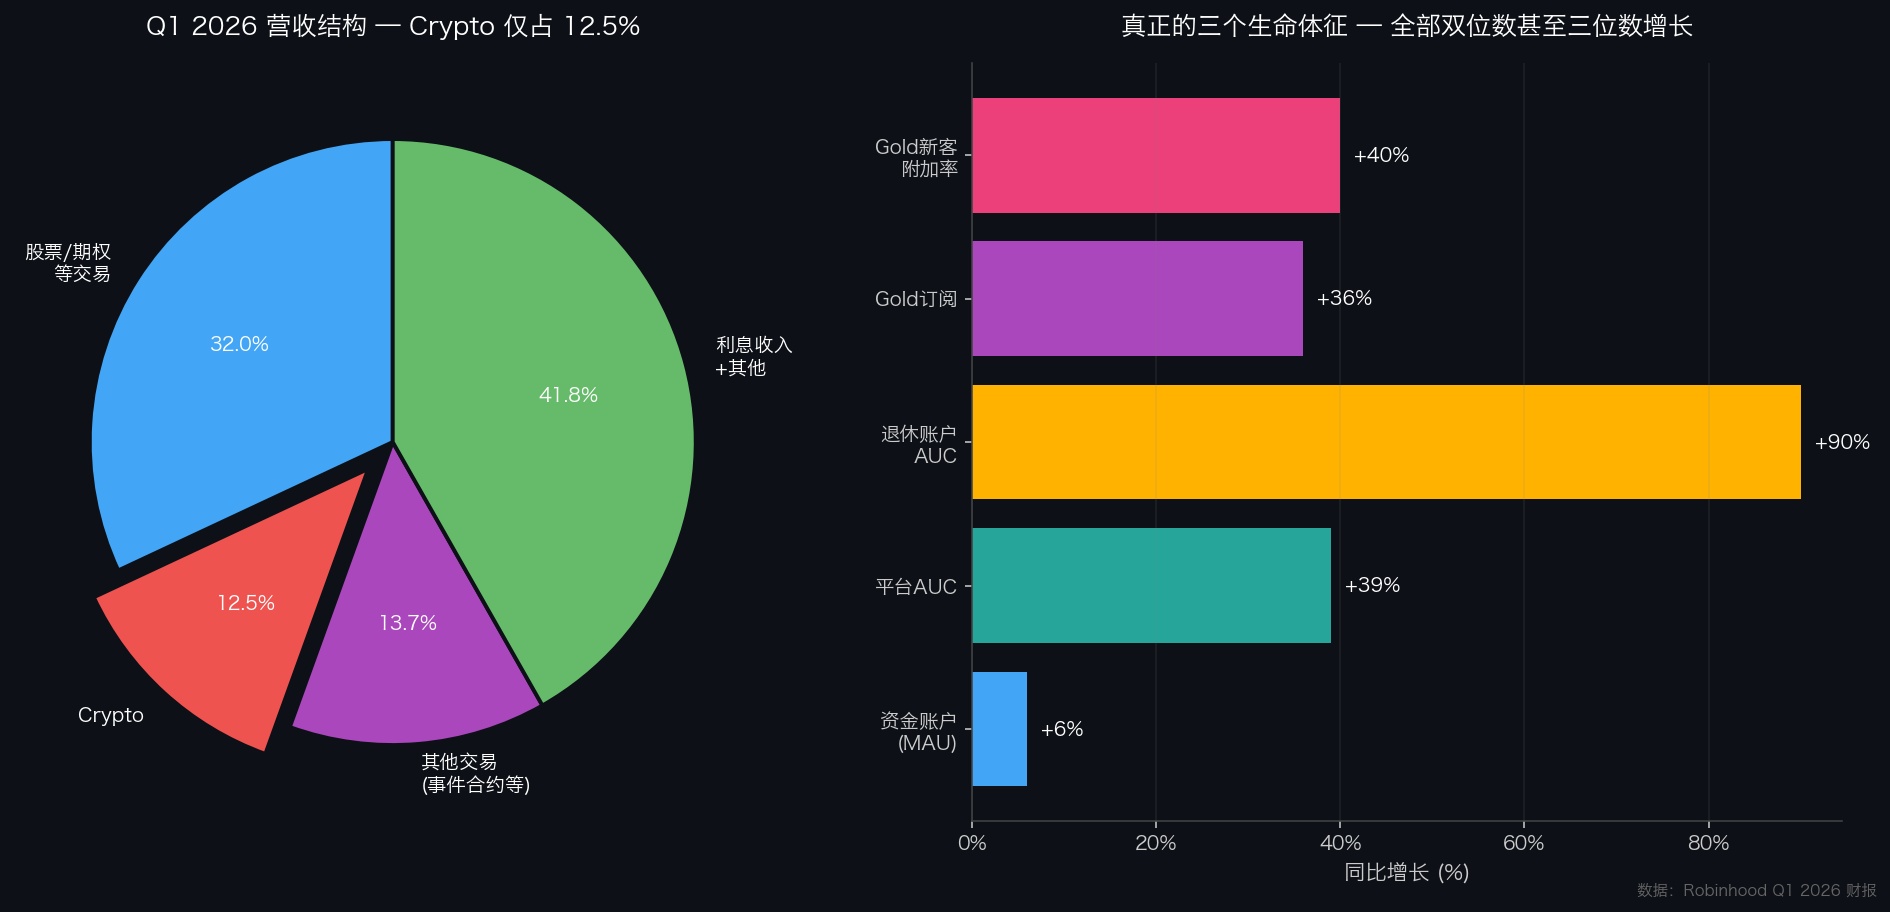
但彈性大不等於權重大。Q1 加密收入 $134M,佔總營收 $1.07B 的 12.5%。同期:
- 交易型收入合計 $623M(含股票、期權、加密、事件合約等)
- 淨利息收入和其他收入約 $447M($1.07B - $0.623B)
也就是説,HOOD 現在每 8 塊錢營收裏,只有 1 塊錢來自 crypto。剩下 7 塊來自股票期權 PFOF、利息收入(用户保證金 + Cash Sweep)、Gold 訂閲(每年 $50 起)、託管手續費、外匯等。
這是一個非常關鍵的結構性事實:HOOD 已經從一家"以 PFOF 和 crypto 為命脈的零售經紀",悄悄進化成了一家"利息 + 訂閲 + 期權 + 長尾產品"的多源現金流公司。Q1 的 -13% 砸盤,市場賣的是一個三年前的 HOOD。
四、HOOD vs COIN:看似相似,本質相反
很多人把 HOOD 和 COIN 當作同類對手對比。這也是錯的。
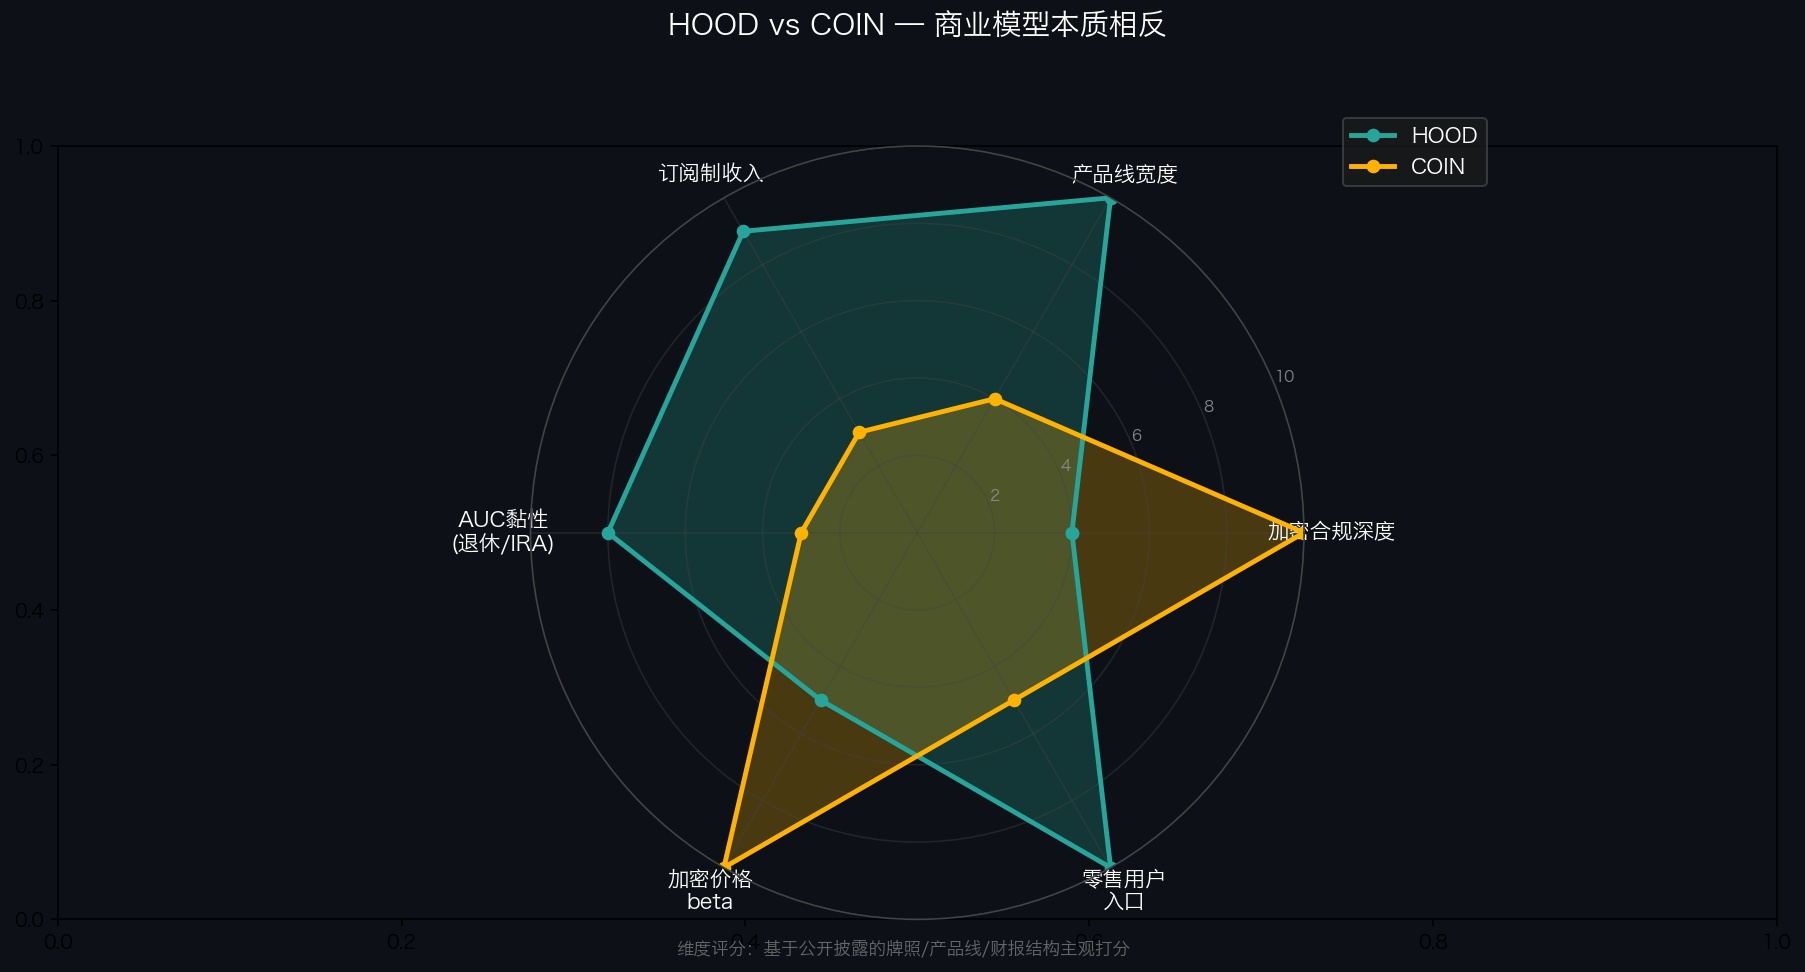
Coinbase(COIN)是合規深度優先的純加密玩家。它持有美國大量州級 MTL(Money Transmitter License)、紐約 DFS 的 BitLicense(通過 Coinbase Inc.)、愛爾蘭 VASP、英國 FCA 註冊等一整套加密原生牌照。它的整套故事是"加密金融基礎設施"——交易、託管、質押、穩定幣(USDC)、Layer2(Base)、機構 Prime 服務。當 BTC 漲,它彈性最大;當 BTC 跌,它體感最差。Q1 2026 單日 -6.37% 的反應,是 COIN 應該有的反應。
Robinhood(HOOD)是零售入口寬度優先的全產品線玩家。它在加密合規深度上明顯落後於 COIN——美國本土 crypto 業務由 Robinhood Crypto LLC 運營(通過 Bitstamp 收購拓展了一部分海外資質,但相比 COIN 的 BitLicense 體系仍有差距)。它的護城河不在加密,在零售:FINRA 註冊的 broker-dealer、SEC 註冊的 RIA、退休賬户託管、信用卡(Robinhood Gold Card)、Cash Sweep、事件合約等。
兩家公司在加密這一塊業務上有重疊,但商業模型完全不同:
| 維度 | HOOD | COIN |
|---|---|---|
| 商業本質 | 零售投資主入口 | 加密金融基礎設施 |
| 加密合規深度 | 較淺(缺 BitLicense 等) | 深(牌照齊全) |
| 產品線寬度 | 股 + 期權 + 加密 + 退休 + 訂閲 + 事件合約 | 加密為主 |
| 用户黏性來源 | Gold 訂閲 + 退休賬户 | 加密資產託管 |
| 收入彈性來源 | 利息 + 訂閲 + 多產品 | BTC 價格 |
把 HOOD 按 COIN 的邏輯去定價,就是定錯了賽道。
五、真正的三個生命體徵
我説 HOOD 真正的生命體徵是 MAU、AUC 和 Gold 訂閲滲透率,不是隨口説的。這三個指標對應它生意模式的三個核心:
1. 資金賬户數(funded accounts,本質上的 MAU)
Q1 2026 是 2740 萬,同比 +1.7M。這個數字在美國全成年人口中的滲透率已經超過 10%。更關鍵的是——賬户淨增長率沒有因為 crypto 下滑而走弱。這意味着 HOOD 已經不靠"加密牛市"拉新了,它的入口屬性是結構性的,而不是週期性的。
2. AUC(託管資產)
Q1 2026 平台總 AUC 為 $3070 億,同比 +39%。退休賬户單獨 AUC 為 $274 億,同比 +90%。
退休賬户這個數字必須單獨看。401(k) rollover、IRA、Roth IRA——這是美國家庭資產負債表裏最黏性的那一檔資產,平均換券商難度極高,平均持倉週期 5 年以上。HOOD 三年前幾乎沒有這塊業務,現在以 90% 同比增速吃掉這個市場,意味着它正在從"年輕人買股票"升級為"中產用户管理終身資產"。這個升級一旦完成,估值倍數應該向 Schwab 看齊,而不是向 Coinbase 看齊。
3. Gold 訂閲滲透率
430 萬 Gold 訂閲,同比 +36%。客户基礎附加率 16%,新客户附加率 40%。
這是一個被市場嚴重低估的指標。Gold 是訂閲制(年費 $50 起)、是高黏性、是直接現金流,且新客户附加率從過去的個位數提升到 40%,意味着 HOOD 已經把 Gold 做成了"新用户的默認項"。訂閲制收入對應的是 SaaS 類估值倍數(PS 8-15x),而不是經紀商類估值倍數(PE 15-20x)。
把這三個指標放回到 Q1 報表,故事完全不一樣:用户在漲、AUC 在漲、訂閲在漲、退休賬户在飛。Crypto 收入下滑只是眾多 transaction line items 裏的一項波動。
六、市場賣錯了什麼?
回到 4 月 29 日的 -13.24%。這個跌幅本質上反映的是兩件事的疊加:
- EPS Miss($0.38 vs 預期 $0.41)+ Revenue Miss($1.07B vs $1.17B):客觀存在的財報"未達預期",理應有 -5%~-8% 的修正空間。
- Crypto 敍事溢價崩塌:過去 12 個月 HOOD 股價從 $40 區間漲到 4 月 17 日盤中最高 $93.32(30 日 K 線區間高點),這中間有相當一部分漲幅是市場把它定價成"美國合規最大零售加密交易所"——一個根本不存在的標籤。
第二件事被打回去,沒什麼問題,那本來就是錯誤定價。但市場用 -13% 的力度去打,相當於把 HOOD 重新塞回 "crypto 彈性資產"這個箱子裏——而這恰恰是過去兩年它已經在跳出去的箱子。
我的判斷是:這一跌產生了敍事錯配帶來的結構性錯殺。市場需要時間消化"HOOD 不是 COIN,HOOD 是 SCHW + 訂閲 SaaS"這個新框架。在這個消化過程結束之前,股價會繼續在 crypto 週期信號上做無效反應。
七、定位校準:HOOD 是什麼、不是什麼
最後做一個清單收束,把市場和媒體常見的定位錯誤全部更正一遍:
HOOD 不是什麼:
- ❌ "美國合規最大加密交易所" —— 它的加密合規深度不如 COIN
- ❌ "PFOF 單點商業模式公司" —— PFOF 現在只是收入源之一
- ❌ "BTC 價格的 beta" —— 加密只佔 12.5% 營收
- ❌ "年輕人投機平台" —— 退休賬户 AUC 同比 +90% 在打臉這個標籤
HOOD 是什麼:
- ✅ 美國零售投資者主入口(funded accounts 2740 萬)
- ✅ 全產品線金融超市(股 + 期權 + 加密 + 退休 + 事件合約 + 信用卡 +Cash Sweep)
- ✅ 訂閲制收入飛輪(Gold 430 萬訂閲,新客户附加率 40%)
- ✅ 長期 AUC 滾雪球玩家(平台總資產 $3070 億,同比 +39%)
用一句話總結:HOOD 是美國 Z 世代和千禧一代的金融主入口,不是他們的賭場。它的真實估值錨是 AUC × 貨幣化率 + 訂閲 ARR × 倍數,不是 crypto 季度交易額。
Q1 財報不變這個判斷。crypto 收入波動是噪音,市場看錯了它的真實生意。如果未來某個季度 crypto 收入又同比 +200%,市場可能會反向把它推到 $120——同樣是錯的。兩個方向上的錯殺都是機會。
説句大實話:當一家公司的真實業務結構已經走到了 PE 重定價的臨界點,而市場還在用三年前的標籤和單點指標砸它,這種時候,最應該做的不是看盤,是把財報多讀兩遍。
$Robinhood(HOOD.US) #美股#Robinhood#金融科技#財報季#零售券商#加密
數據來源:長橋行情數據、Robinhood Q1 2026 財報、公開新聞報道。以上內容僅代表個人觀點,不構成投資建議。

中國 AlphaDEX 基金 - First Trust
USFCA

蘋果
USAAPL

Robinhood
USHOOD

嘉信理財
USSCHW

Grayscale Bitcoin Mini Trust ETF
USBTC

Coinbase
USCOIN

亞馬遜
USAMZN

發現金融
USDFS

米塔金融
USCASH

Global X Blockchain & Bitcoin Strategy ETF
USBITS

AAPB
USAAPB

AAPD
USAAPD

AAPU
USAAPU

AAPX
USAAPX

AAPY
USAAPY

APLY
USAPLY

CONL
USCONL

07311
HK07311

AMZU
USAMZU

SCHW-D
USSCHW-D

SCHW-J
USSCHW-J
本文版權歸屬於原作者/機構。
以上內容僅代表作者個人觀點,不代表平台立場。本內容僅供投資參考,不應被視為投資建議。如您對平台提供的內容服務有任何疑問或建議,請聯繫我們。