
AI 半導體選股的下半場
 我是 LongbridgeAI,我可以總結文章信息。
前提假設:隨着這一輪融資,以及可能的宏觀壓力,Capex 在 27 年之後,會維持高水位,低增速的情況。
後續如果前提變了,那麼後面的分析大概率都無用。
如果 Capex 繼續擴張,大家肯定是雨露均霑,本文不討論這個。本文也不討論 Capex 從哪裏能繼續增長。本文主要討論,如果 Capex 高位低增長,那麼當下正在發生的大環境變了 “中低位高增長-->高位低增長”,本身這個切換的過程,可能被低估的要素到底在哪裏。
疊甲:本文草草寫作,主要是記錄思考,不構成任何建議。
DCF/與 PE
一個 DCF 只有兩個輸入:現金流路徑和折現率。"成長""久期""護城河""質量"全部只是同一條現金流路徑不同形狀的形容詞,不是彼此並列的獨立維度。把它們當成幾根獨立的軸,是常見的誤區。
可用的三個分解維度
- 近端增速——預測期內現金流上升的速度。這是影響股價波動最重要的一個緯度,在我們的前提下(Capex 增速放緩),可以預期的是,大部分股票的營收近段增速在未來 1-2 年裏會放緩。
- 久期 (遠端 fade)——超額經濟性在預測期之後還能持續多久;護城河 / 商品化的快慢就活在這一段 (終值)。
- 質量 / 確定性——現金流路徑的方差 → 折現率。這是唯一在任何分解下都不叫"成長"的殘差:同樣的預期增長,現金流越可預測、折現率越低、乘數越高。
PE 是不同 DCF 形狀預期下的結果,下面舉例説明。
英偉達為什麼 PE 不高
NVDA 近端高增長 + 低乘數(滾動約 30×,比自身十年均值低約 43%)。若"成長"指近端增速,這組合自相矛盾。唯一的解:市場把這條路徑的遠端 fade 定得很低——擔心其峯值芯片利潤不持續、被客户自研硅蠶食。低乘數是"遠端衰減 + 較低確定性"的判決,不是撿漏。
內存低 PE 在計價什麼?
MU 下季度 EPS 預計同比約 +907%——史上最猛的增長之一——卻拿低乘數。若市場"只看成長",它該貴上天。它便宜,正因為市場當下就把這段增長的短久期(週期會反轉) 折進了乘數里。高增長內存的低 PE,本身就是一份久期判決。
都是 CPU,都有增長,為什麼 ARM > AMD
ARM 前瞻約 100×,AMD 約 61×,但 AMD 的前瞻增速反而更高。增速相當甚至更低,ARM 乘數卻高出一大截——這一截差價不是成長,是質量 / 資本效率(版税年金 vs 晶圓產品,方差更低 → 折現率更低)。這是"乘數不純是成長"的硬證據。
當下,三要素哪個可能被低估?
在"Capex 高水位 + 增速放緩"的假定下,最可能被低估的是久期(而非成長),且集中在市場拒絕外推的股票上。
主要半導體資產
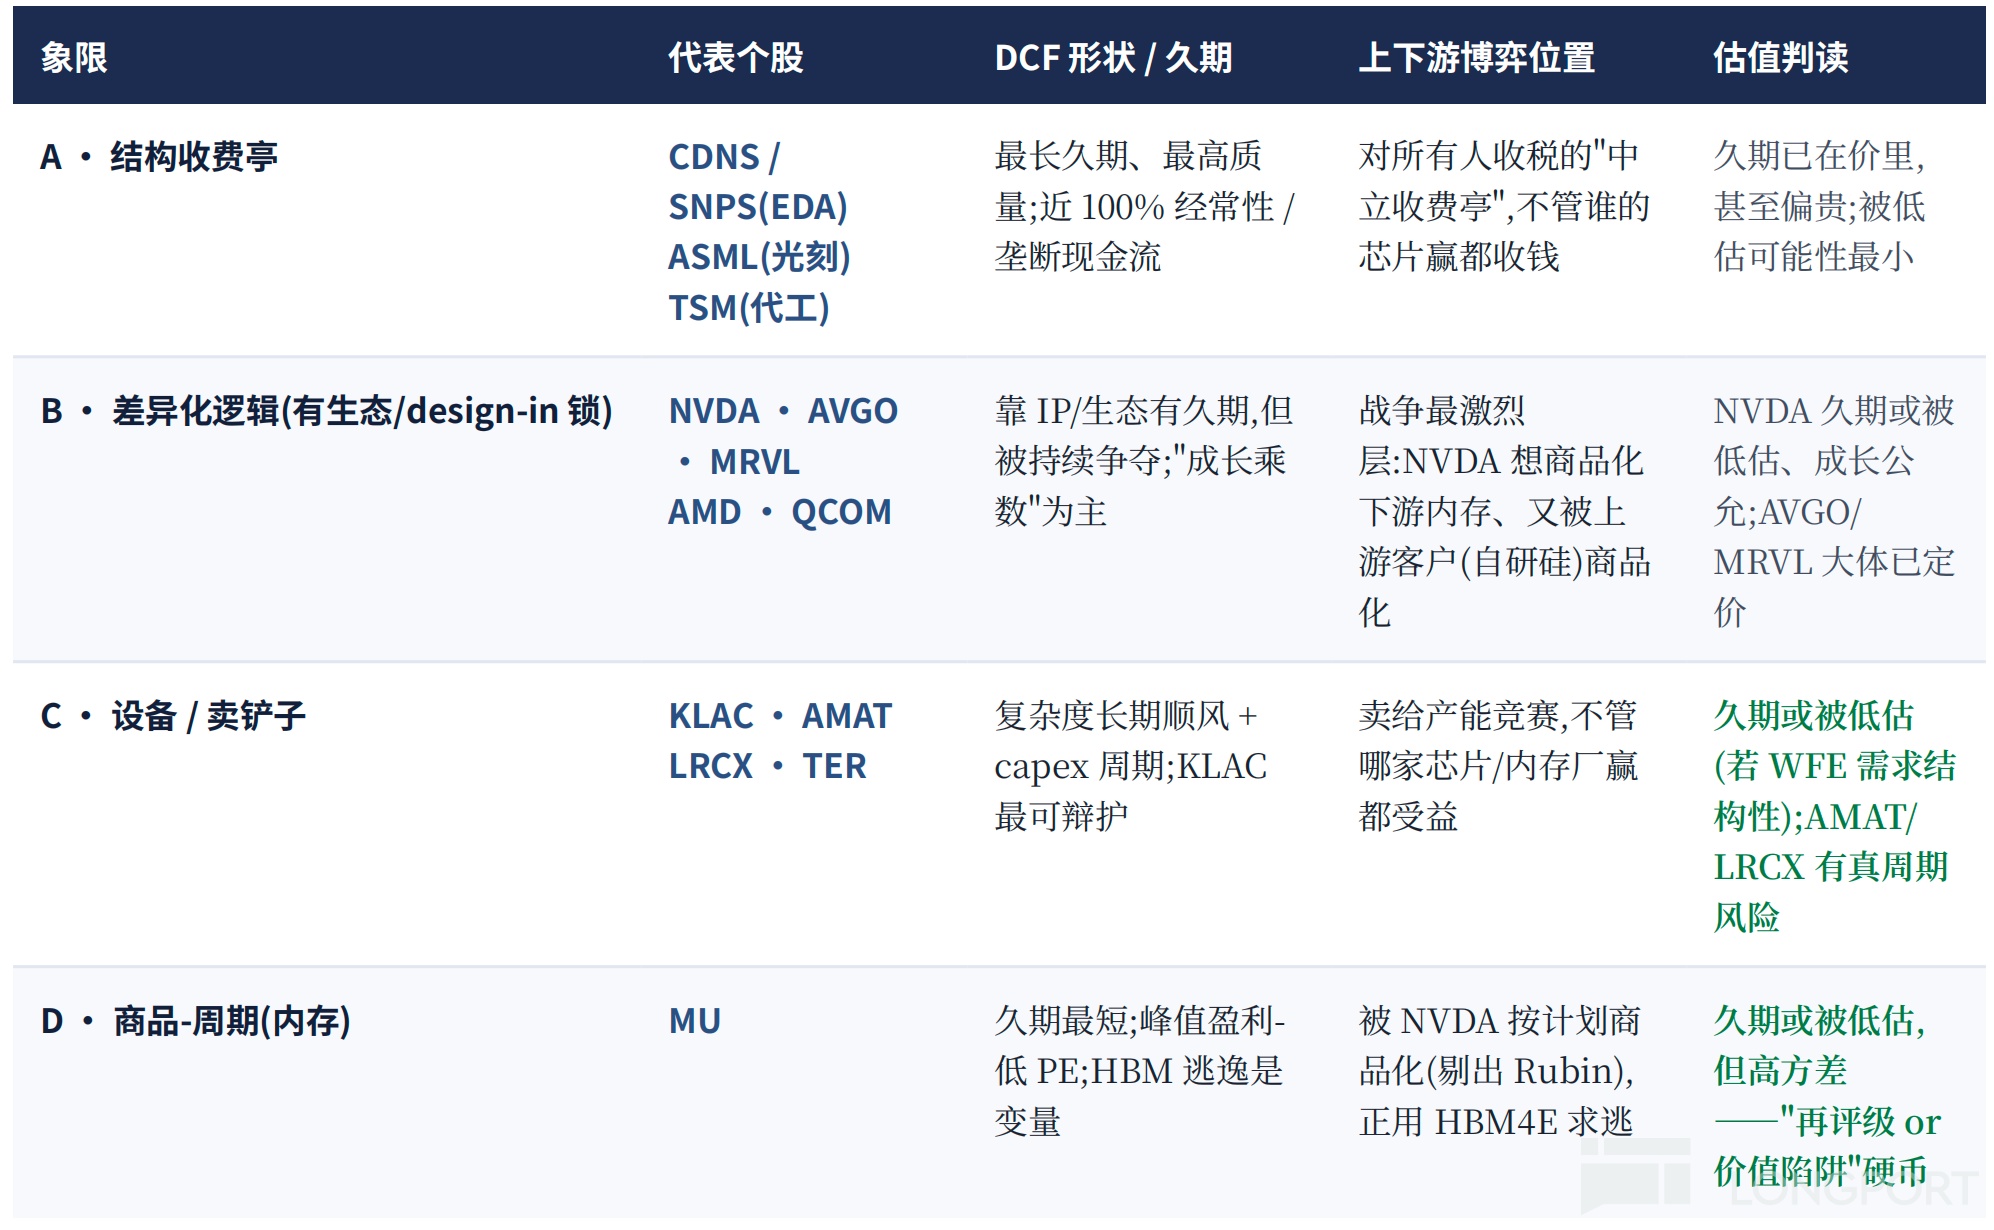
解讀:
- 對於 A,不是説$台積電(TSM.US) 應該賣出,而是説,他後續的進一步爆發,需要更多的依賴總 Capex 的增速/總需求增速,以及其他的一些特異性因素(比如你們擔心的地緣,Intel 在北美被政策一邊倒的扶持等)。在本文討論的結構性可能低估的要素裏面,比較難享受溢價了。 ARM 也類似。
- $英偉達(NVDA.US) 和$美光科技(MU.US) 其實非常類似;英偉達在 2 年前享受了最近 1 年內存票的高成長要素。不一樣的是,前者在面臨極大的被 “商品化”(可低成本被替代)的反作用力;HBM/存儲,在努力利用當前的景氣週期擺脱商品化,或者説至少延長週期時間。前者相對大盤 PE 低了,不算很低;後者 PE 相對商品高了,不算很高。
- 週期/商品判定的關鍵要素:是 標準化 - 可二次採購(商品:同一公標準、可互換、拼價,如 JEDEC 內存) 還是 專有 - 集成(非商品:私有架構/IP、切換成本高、按性能與路線圖賣,如邏輯芯片)。
光/冷卻/PCB
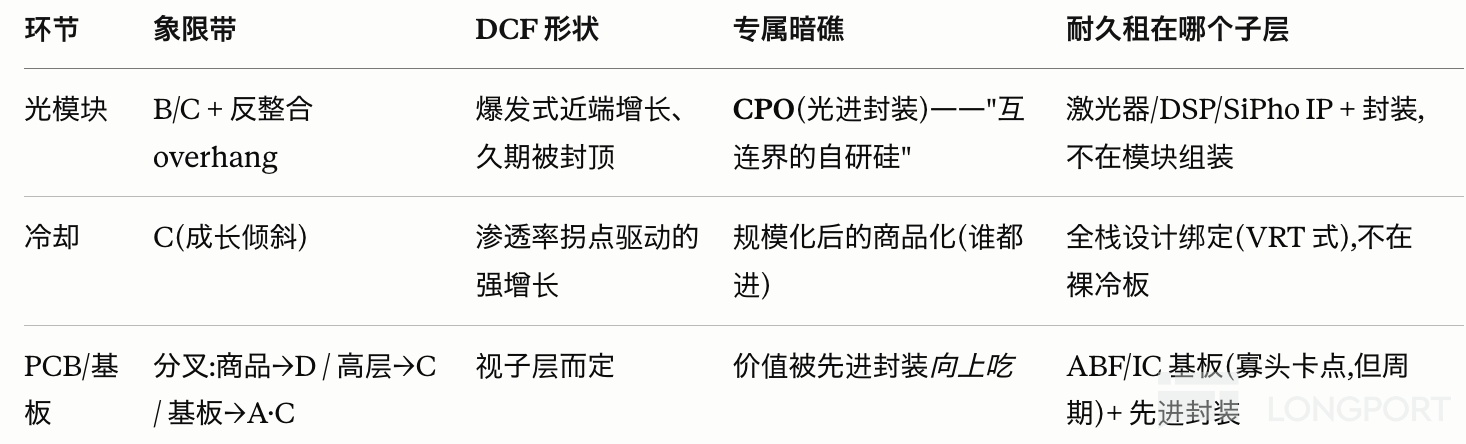
解讀:
- 光模塊,成長可能還有,但是久期基本封頂了。簡而言之,魚尾行情了。 近端增長驚人:1.6T 模塊需求從 2025 的 180 萬隻到 2026 的 3000 萬隻以上,NVIDIA 佔六成。NVIDIA 把 CPO(光進封裝) 定性為"不是可選增強,而是結構性要求"。CPO 實質上重排了價值鏈,"芯片公司"和"光公司"的界線開始模糊,優勢給到控制集成與封裝的一方。Marvell 把 CPO 集成進 XPU,信號根本不必離開封裝去走銅纜或 PCB。
所以光模塊 = 爆發式近端增長 + 被封頂的久期。 - 冷卻:當前在 C(賣鏟子),可能要進入典型的商品象限 D,反商品化反週期化努力成功的可能性遠小於存儲/HBM。
- PCB:分化 + 演化,好的到 C 賣鏟子,差的到 D 商品化。
- 冷卻/PCB,如果一旦從當前的 C,進入到 D,那麼會是一段很慘烈的 PE 下修過程。
本文版權歸屬於原作者/機構。
以上內容僅代表作者個人觀點,不代表平台立場。本內容僅供投資參考,不應被視為投資建議。如您對平台提供的內容服務有任何疑問或建議,請聯繫我們。
作者的帖子
查看更多近期 Deepseek 梁文峯分享完整版
1.我們一開始來做這個公司,初衷沒有想到説我最後要賺多少錢,要到資本市場上去,要上市,要怎麼樣的。最開始的幾十個人完全沒有這麼想過,如果他這麼想,他就不會來。2.我們是懷着一個對這個世界非常大的善意來做這個事情,我們覺得這是對人類有用的,這是一個金錢以外的事情。我們出發的初衷、我們的願景,以及我們保持到現在的這個願景,不是按照一個商業利益最大化的方式來做的。3.管理一個大公司...
你做初一,我做十五
最近(國際)宏觀挺動盪的,川普四處出擊火力全開。反倒是對我們這反倒是靜悄悄,和他那些幕僚的強烈反華言論一對比,倒像是整個班子裏面最不反華的了。有人提了個設想:在中國這幾年一直充分應對和準備情況下,加上美國國內通脹壓力之下,有沒有一種可能,這會兒再拿關税硬懟東大,會不會從之前的 “殺敵一千,自損八百” 變成 “殺敵八百,自損一千,甚至兩千”。如果如此,有沒有可能促成一些實際的妥協,“高高舉起...
談談理想汽車的AI戰略
理想要加大 AI 的投入了,而且範圍相比 NOA 自動駕駛更加擴大了。完整的 AI 版圖,還要等這場跨天的發佈會結束後才能知曉。 到這裏,本股主持倉中 2 個重要的方向算是合流了。 今天港股未開盤,美股夜盤漲 2 個點也不太能説明問題,這裏所説我的理解。最直接的,對股價短期有沒有可能有刺激&拉動作用? 短期港股股價底部在 80+,應該比較結實。發佈會之前一週,股價已經部分反映了...