

「瓶頸」即機會:3499.HK 一鍵佈局 AI 硬件核心環節【南方東英 ETF 新品上市】
 我是 LongbridgeAI,我可以總結文章信息。
AI 瓶頸賽道聚焦 AI 算力基建的高壁壘上游硬件環節,是本輪 AI 產業資本開支下,利潤與現金流高度集中的核心板塊。
亞洲台、日、韓龍頭企業掌握全球稀缺 AI 硬件產能,承接全球算力擴張需求,在盈利層面具備較高確定性,是 AI 產業鏈核心受益主體。
南方東英 Solactive 亞洲 AI 瓶頸指數 ETF(3499.HK)沿完整 AI 基建核心環節,為投資者提供一站式佈局亞洲 AI 算力硬件供應鏈的便捷工具。
$南方AI瓶頸(03499.HK)
在 AI 算力大擴張的產業邏輯裡,「瓶頸」指的不是行業弱點,而是整個產業離不開、產能難快速擴張、技術壁壘極高的關鍵稀缺環節。這些環節掌握產業定價權,也是 AI 週期利潤與現金流的核心聚集地。
當前 AI 發展仍處於「基礎設施大建設」的早期階段,這些「瓶頸」環節集中在上游硬件產業,恰好被亞洲企業掌握。
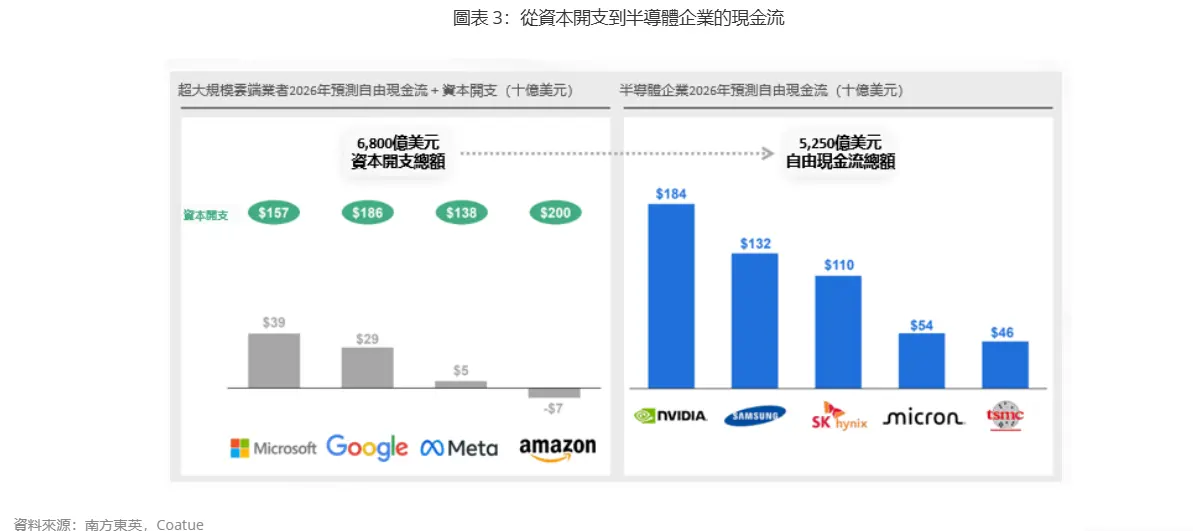
目前,雲廠商與全球大型科技企業投入千億級別資本開支,優先解決算力硬件供應問題。大量亞洲半導體企業藉此躋身全球盈利企業行列,行業利潤與自由現金流正持續向亞太硬件龍頭集中。全球 AI 算力建設高度依賴中國台灣、韓國、日本上市龍頭所提供的實體產能與關鍵技術。
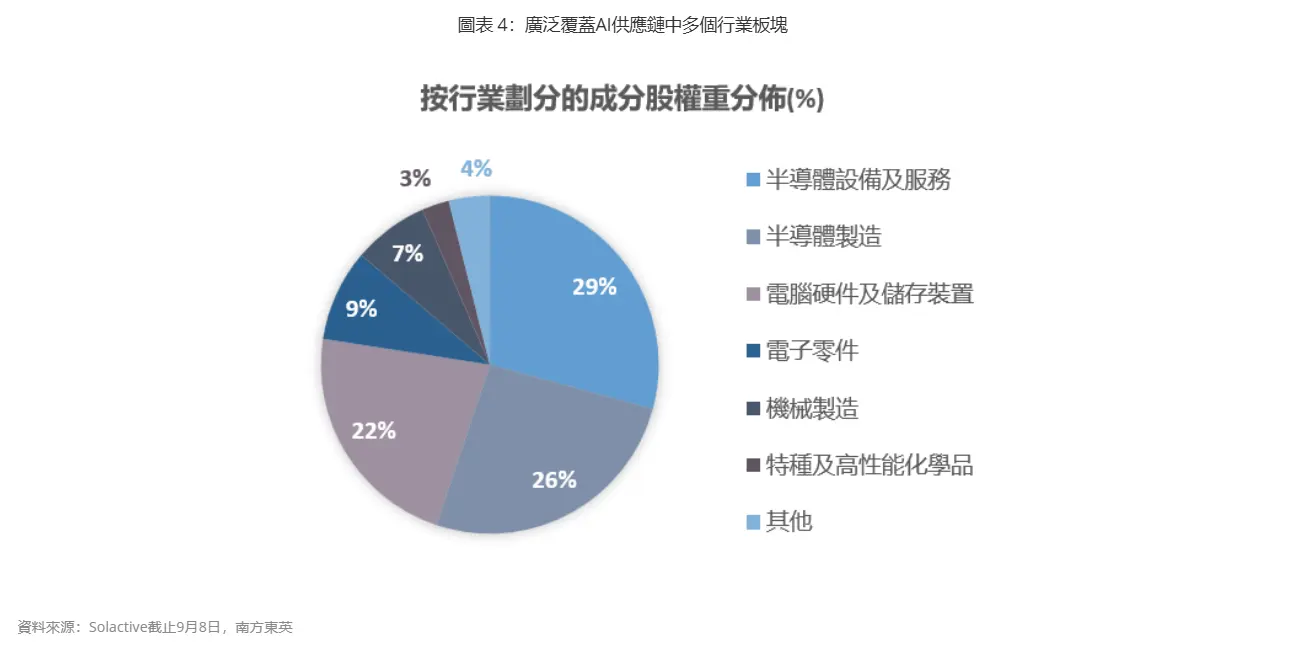
南方東英 Solactive 亞洲 AI 瓶頸指數 ETF(3499.HK) $南方AI瓶頸(03499.HK) 沿 AI 算力完整產業鏈佈局。除半導體晶片相關企業之外,產品廣泛覆蓋 AI 基礎設施不可或缺的供給端,納入基板材料、零部件及先進製造企業。
投資者僅需一個普通港股賬户,以港元交易,無需分別開設台股、韓股、日股賬户,就能一站式佈局整個亞太 AI 算力硬件供應鏈,把握 AI 基建建設過程中,高壁壘硬件環節帶來的行業增長機遇。
什麼是 AI 瓶頸?
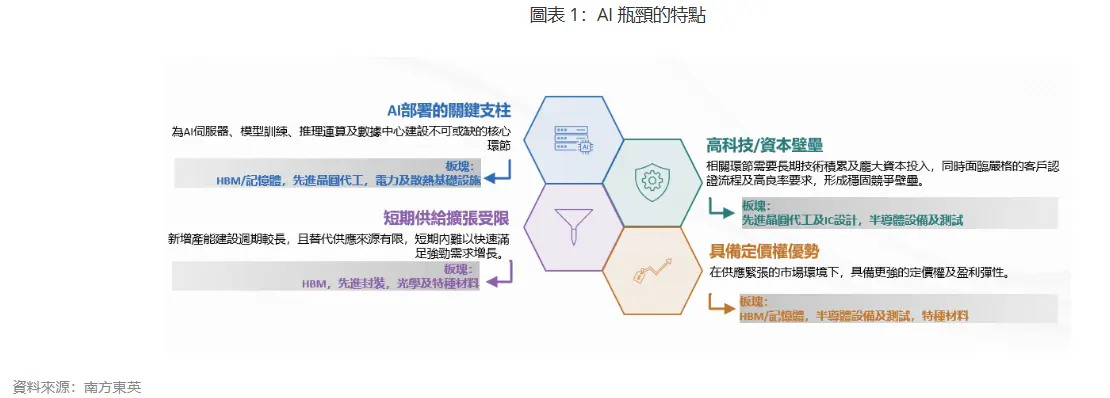
在 AI 產業中,瓶頸 (Bottleneck)=AI 產業必需、難複製、短期產能擴張受限的戰略關鍵節點。上游硬件像 HBM 高帶寬記憶體、先進晶圓代工、半導體測試設備、ABF 載板、MLCC 被動元件,都屬於典型的 AI 瓶頸環節。
它們具備以下特徵:
– 1. 高科技和資本壁壘:需要長期技術積累、巨額資本投入、嚴格客户認證,新玩家很難進入;
– 2. 短期供給擴張受限:工廠建設、良率爬坡週期長,就算需求爆增,也無法馬上擴產;
– 3. 擁有強定價權:供不應求之下,供應商掌握議價權,盈利彈性強。
為什麼要看亞太?全球 AI 算力依賴亞洲關鍵產能
當下全球多個 AI 供應鏈瓶頸環節的核心產能,高度集中在中國台灣、韓國、日本三地。
韓國企業在 HBM 記憶體領域具備全球領先產能,SK 海力士與三星於 2025 至 2027 年預測期內合共佔約 80% 市場份額 1。
中國台灣企業佔據先進晶圓代工與 AI 伺服器電源硬件的核心供應份額。台積電在 2025 年主導 70% 全球先進代工 2,絕大多數高端 AI 晶片的量產、先進封裝與其產能密切相關。
日本廠商則在半導體設備、特種材料、高端 MLCC 元件方面維持行業領先地位。
為什麼 AI「瓶頸」卡在上游硬件環節?
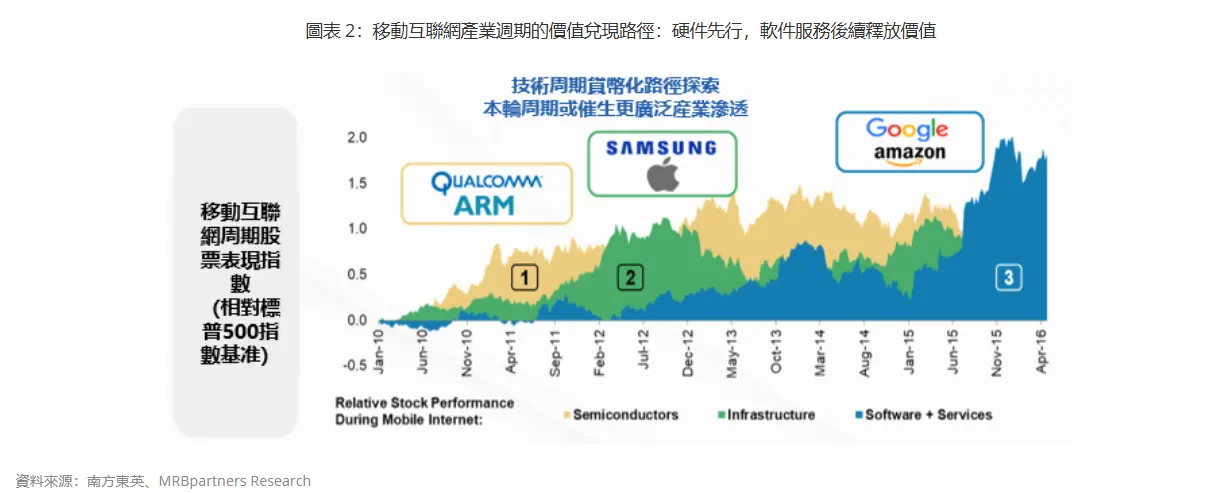
現在 AI 還處在「基礎設施大建設」的早期階段,尚未走到大規模商業化應用爆發的階段。透過比較移動互聯網週期與當前 AI 週期可見,在初期,半導體相關環節往往率先受惠並錄得領先回報,而軟件及服務層面的商業化價值則通常於後期才逐步釋放。
雲廠商與超大型科技企業,例如微軟、Google、亞馬遜,投入千億級別資本開支,優先要解決的是算力硬件問題,所以這些巨額資金會優先流向上游半導體、關鍵零部件。對雲服務商來説,相比零件漲價,拿不到貨、部署落後競爭對手,才是更大風險。為保證供貨,他們願意為關鍵硬件支付溢價。
根據摩根士丹利的預測,超大型雲服務商數據中心資本開支在 2026 年突破 8,000 億美元,並於 2027 年超過 1 萬億美元。而英偉達黃仁勳更是大膽預測,2030 年全球 AI 基礎設施年度投資可高達 3-4 萬億美元。
以英偉達新一代 VR200 AI 機櫃為例,整個系統物料成本較上一代大漲 95% 3。大眾往往只關注 GPU,但拆解成本結構會發現:除 GPU 以外,記憶體、PCB 電路板、MLCC 陶瓷電容、載板這些由亞太廠商主導的零部件,同樣出現顯著的成本上漲。
自 2025 年底起,該類零部件陸續進入漲價週期,反映瓶頸環節供需持續趨緊,利潤正向掌握產能的龍頭集中,AI 算力的成本壓力已經從 GPU 擴散到整個亞洲半導體供應鏈。大量亞洲半導體企業藉此躋身全球最賺錢企業的行列,行業的利潤與自由現金流正持續向亞太硬件龍頭匯聚。
五大 AI 上游硬件賽道:看懂亞太算力稀缺產能機會
AI 算力建設是一整套硬件供應鏈的協同升級。下文將拆解這五大高壁壘上游硬件環節,瞭解亞洲供應鏈龍頭在全球 AI 算力建設中的增長機遇。
1. HBM 與高端記憶體
HBM 高頻寬記憶體,是專為 AI 設計的高端存儲晶片,負責高速傳輸數據,直接決定大模型訓練、推理的運行速度。這類產品研發與建廠生產需要投入巨量資金,行業進入門檻高,形成了由 SK 海力士和三星主導的穩定寡頭格局。
AI 正在快速抬升記憶體的商業價值:預計到 2028 年,整體記憶體市場中來自 AI 的價值佔比將超過 50%。由於產能有限,雲端科技企業紛紛簽署 3‑5 年長期採購協議,部分合作還會預先支付貨款來鎖定產能,讓供應商擁有更強的議價能力 4。
代表公司:SK 海力士與三星於 2025 至 2027 年預測期內合共佔約 80% 市場份額 5。
2. 先進晶圓代工和 CoWoS 先進封裝
先進晶圓代工負責生產高性能 AI 晶片;CoWoS 則是特殊的先進封裝技術,作用是把運算晶片和 HBM 存儲晶片組裝在一起,是高性能 AI 晶片實現量產的重要環節。
隨著 AI 晶片的性能指標持續升級,行業對於生產良率的要求不斷提升。台積電不僅在 3nm 等先進製程維持領先良率,其 CoWoS 產能面對全球 AI 客户的強勁需求,長期處於供不應求狀態。產能搭建、工藝調校都需要耗費很長週期,產能擴充速度難以匹配技術迭代帶來的硬件需求。《日經亞洲》先前 8 月報導,台積電可能在 2027 年將晶圓代工價格調漲 10%。
代表公司:台積電在 2025 年主導 70% 全球先進代工6。
3. 半導體設備與測試
半導體製造、封裝、測試全流程依賴各類專用設備。
新設備本身研發週期漫長,同時晶片工廠完成設備工藝驗證、認證也需要耗費大量時間,新的企業很難切入市場。不少關鍵工藝設備市場高度被日本廠商佔據,是整個 AI 半導體製造鏈條的重要環節之一。
代表公司:東京電子在塗布/顯影(光阻處理)設備領域近乎壟斷(約 90% 市佔);愛德萬測試於 2025 年佔自動化測試設備市場近 65% 份額 7。
4. AI 伺服器電力與散熱
數據中心的擴張帶動整體用電量上升,伺服器單機櫃功耗持續拉高,需要專用電源與散熱模組保障機器穩定運行。如果供電、散熱能力無法跟上功耗提升,即便擁有大量晶片,數據中心也無法大規模開展算力運算,電力和散熱是算力擴張的現實約束條件。
市面常規電源供應充足,但新一代高功耗 AI 機櫃專用電源的規格差異大,產品改型與客户認證流程繁瑣,難以快速放量,高端產品供給跟不上算力擴張節奏。
代表公司:台達電子為全球 AI 伺服器電源核心供應商,在全球 AI 伺服器電源模組市場擁有超過 60% 的市佔率 8。
5. MLCC 與特種光學、封裝材料
MLCC(多層陶瓷電容)屬微型基礎電子元件,連同載板、覆銅板等封裝材料,是 AI 伺服器與晶片封裝過程裡必不可少的物料。AI 伺服器功耗、集成度持續提升,單台機櫃對這類零部件的消耗遠遠高於普通伺服器。
這類基礎元件看似簡單,但適配 AI 高算力場景的高端規格,需要專屬生產產線。產線改造投入巨大,良率提升需要長時間工藝積累,短期內難以快速擴產,供給彈性偏低。隨著行業硬件標準迭代升級,相關龍頭企業迎來盈利增長空間。
代表公司:日本村田製作所,在 AI 伺服器級高端 MLCC 市場擁有約 40% 市佔率9。
南方東英 Solactive 亞洲 AI 瓶頸指數 ETF(3499.HK)聚焦亞太高市佔瓶頸龍頭
南方東英 Solactive 亞洲 AI 瓶頸指數 ETF(3499.HK)集中於中國台灣、日本及韓國上市企業,沿 AI 算力完整產業鏈佈局。投資範圍不侷限於半導體晶片企業,同時覆蓋 AI 基礎設施不可或缺的上游供給端,納入基板材料、零部件及先進製造類企業。
3499.HK 於 2026 年 9 月 17 日在香港上市,初始的最低投資門檻僅約 780 港元,每手交易數量為 100 個單位。除了上市類別以外,3499.HK 還提供非上市類別,最低首次投資額為 10 美元或等值。更多產品詳情,投資者可前往產品頁面瞭解。
指數採用自由流通市值加權,讓規模更大、市場認可度更高的龍頭企業獲得更高權重,力求充分捕捉行業整體上漲紅利;同時設置單一個股權重上限 20%,超過部分按比例重新分配,緩解個股過度集中的風險。指數執行季度再平衡機制,完全依靠規則驅動,不會被短期市場情緒幹擾,動態更新名單,跟隨產業格局變化,持續維持對 AI 瓶頸賽道的暴露。
投資者僅需要一個普通港股賬户,以港元交易,不用分別開設台股、韓股、日股賬户,就可以一站式佈局整個亞太 AI 算力硬件供應鏈,把握 AI 基建建設浪潮下稀缺產能帶來的行業增長機會。
1 Counterpoint Research,預測數據僅供參考,並不代表或保證未來實際表現。
2 TrendForce
3 摩根士丹利研究
4 JPMorgan, Ajunews, TradingKey, 預測數據僅供參考,並不代表或保證未來實際表現。
5 Counterpoint Research,預測數據僅供參考,並不代表或保證未來實際表現。
6 TrendForce
7 東京電子公司網站;愛德萬測試 2025 財年業績
8 KGI 行業報告
9 村田網站
免責聲明及重要提示
本文件所述產品得到香港證券及期貨事務監察委員會(「證監會」)認可。有關認可並不意味著獲得證監會官方推介。
本文件僅供一般參考,並不構成投資或任何方面的意見,亦不應被視為要約或遊説投資於任何投資產品。如欲獲取投資之意見,請諮詢閣下的專業法律,税務和財務顧問。
投資涉及風險。過往的業績數據並不預示未來的業績表現。投資者應仔細閲讀有關基金的銷售文件及產品資料概要,以獲取進一步資料,包括當中所載之產品特色及所有風險因素。投資者不應僅憑本文件作出投資決定。本文件不適用於禁止其分發或發送的司法管轄區。
本文件並不具法律約束力。南方東英在編製本文件時合理地相信本文件所載資料是準確及完整的,不會就因任何人士不當使用本文件全部或任何部分內容而產生或因依賴該等內容而引致的任何損失承擔任何責任。本文件並不授予收件人任何使用所載資訊的版權或知識產權(不論是直接,或非直接,或暗示)。 在未經南方東英書面同意下,不得複印,分發或複製本文件內之任何資料或任何部分。
本文件所述產品或面臨地域、市場、行業或投資工具集中風險。相比具有更多元化投資組合的基金,本文件所述產品的價值波動可能更大。
有關指數提供者免責聲明,請參閲相關基金的發售文件。本文件由南方東英編製,並未經證監會審閲。
發行人:南方東英資產管理有限公司
$SK海力士(SKHY.US) $英偉達(NVDA.US) $恆生科技指數(STECH.HK) $納指 100 ETF - Invesco(QQQ.US) $台積電(TSM.US)
本文版權歸屬於原作者/機構。
以上內容僅代表作者個人觀點,不代表平台立場。本內容僅供投資參考,不應被視為投資建議。如您對平台提供的內容服務有任何疑問或建議,請聯繫我們。