

Marvell:远期指引狂飙,究竟是 “信心” 还是 “画饼”?
 我是 LongbridgeAI,我可以总结文章信息。
Marvell 昨晚(美东时间 2026 年 10 月 6 日)在纽约举办了投资者日,由董事长兼 CEO Matt Murphy 与高管团队宣讲。这是公司 2025 年推迟投资者日之后的首次完整长期指引更新,也是首次给出 2031 财年的目标。
此前$迈威尔科技(MRVL.US) 与谷歌新签了在定制 ASIC 芯片方面的合作 “送权证、争订单”,可以阅读《迈威尔 Marvell:“贴钱” 结盟谷歌,能 “撬动” 博通墙角吗?》。然而公司在上季财报后的交流中并未上调 ASIC 指引,公司管理层提到将把指引留到这次投资者日上公布,市场也更加期待本次的投资者日活动。
详细纪要请点击
以下是 Marvell 投资者日重要的信息:
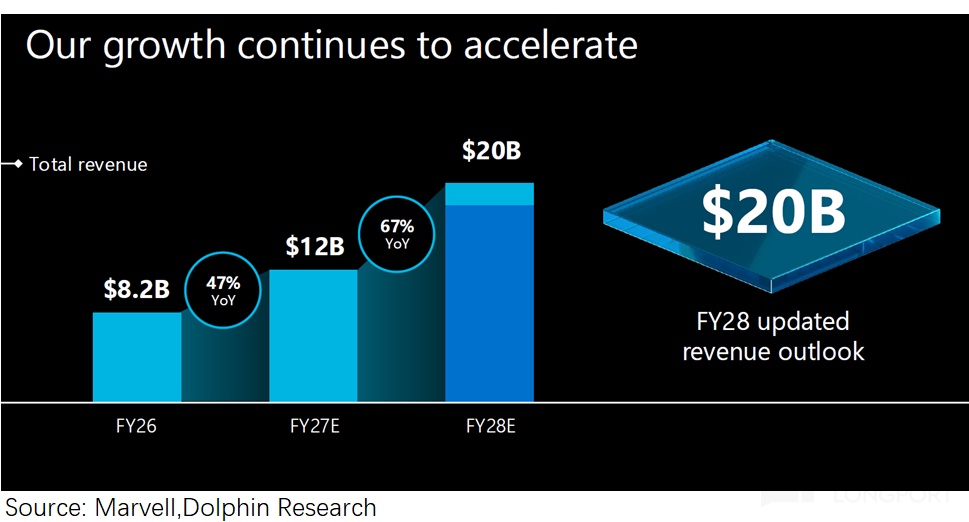
1.收入指引全面上调:2027 财年总收入约 120 亿美元(维持);2028 财年总收入目标从 180 亿上调至 200 亿美元,市场预期(180-190 亿美元),其中约 180 亿来自数据中心。
新增的 20 亿主要是由数据中心连接类产品带动,包括互联、scale-up 光学和交换,而不是定制 ASIC,这意味着 Google 战略合作的贡献最早要到 FY29 才会实质体现。
Marvell 在投资者日中首次给出了 2031 财年的收入展望,预计将达到 700–900 亿美元的收入区间(市场预期 470-500 亿),毛利率目标 56-59%(市场预期 55-56%),Non-GAAP EPS 目标超过 30 美元(市场预期 20 美元)。
公司承诺的股东回报:随着时间推移,资本配置仍以支持增长为先,并承诺长期平均将超过 50% 的自由现金流返还股东。
原本市场预期是公司增长将在 2028 年后会明显回落,而公司给出的大超预期的指引,意味着公司对 2028-2030 年的持续高速增长是充满信心的。
2.AI 数据中心展望
1)ASIC 收入:Marvell 在上次财报后留下的 “悬念”,终于揭晓了。公司在上季财报后重复了 2028 财年 “收入翻倍以上” 的指引,但并未更新 2029 财年的指引。
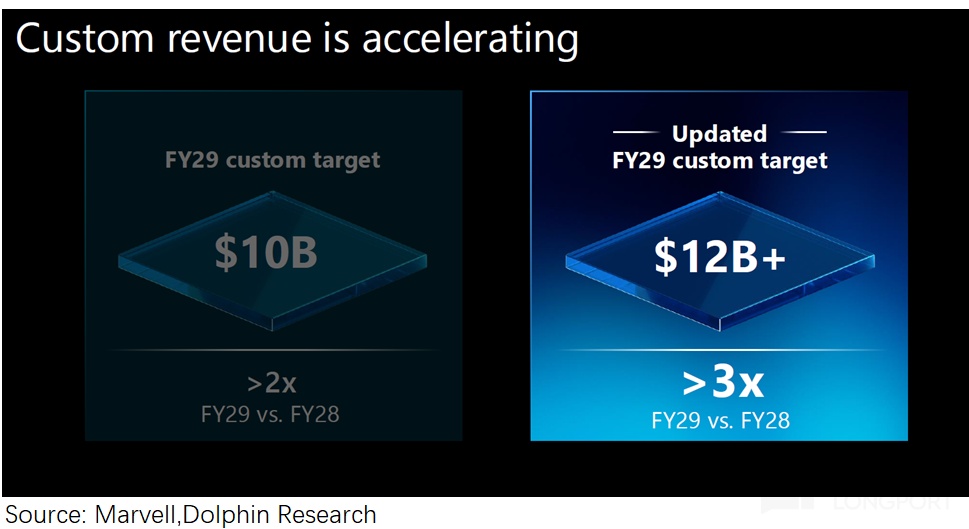
本次投资者日公司将 2029 财年的 ASIC 指引上调至 120 亿美元以上,将达到 2028 财年的 3 倍以上。此前给的指引是 80-100 亿(2024 年 4 月)->100 亿(2025 年 6 月)。
指引上调主要得益于XPU attach 的机会(AI 加速器的网络、存储、安全、推理加速等半定制产品),其中包括与谷歌 8 月的战略协议带来的贡献。
2)AI 长期展望:公司给出的 2031 财年大超预期的展望,主要得益于对 AI 数据中心业务长期展望的上调。
按 2031 财年的中值来看,公司预计互联收入约 375 亿、定制 ASIC 约 300 亿、交换与存储约 100 亿、通信及其他约 25 亿,其中互联和定制 ASIC 是公司最大板块。
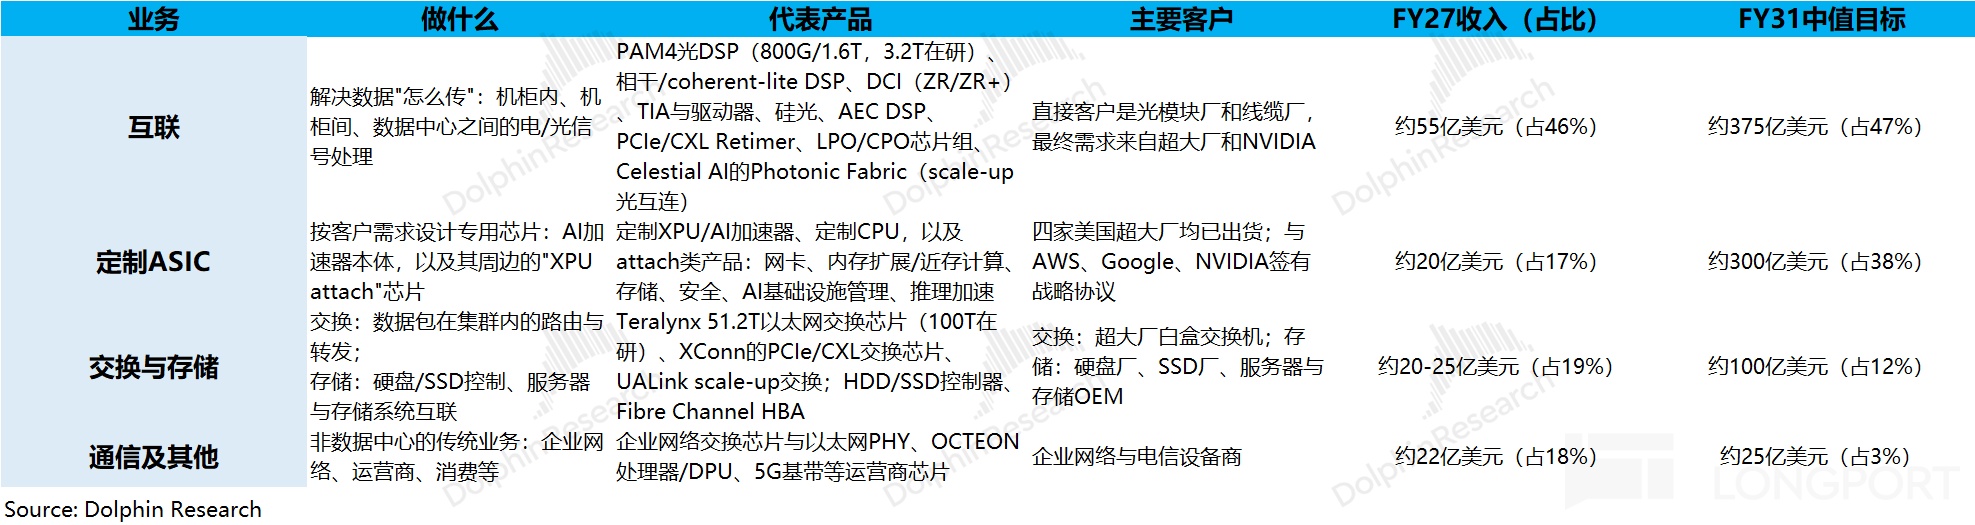
①其中增速最快的是定制 ASIC 业务,公司预计 2026 财年至 2031 财年的 5 年复合增速达到 75-85%,高于公司总营收增速,带动定制 ASIC 收入占比从 17% 提升至 38%。
由于公司已经给出了 2029 财年 120 亿美元的定制 ASIC 收入指引(比此前上调 20 亿美元),这意味着 2029 财年-2031 财年的增量将达到 180 亿美元(两年复合增速仍然高达 55%),谷歌等战略协议的真正放量也将在 2029 财年之后。
值得注意的是,结合公司给出定制 ASIC 市场总 TAM 至 2030 年(大致对应 2031 财年)有望达到 2350 亿美元来看,Marvell(300 亿)在该市场中的份额约为 13%,低于公司此前 20% 的市场目标。
这意味着公司大幅提升了定制 ASIC 整体市场空间的展望,公司在 2025 年 6 月的 AI 大会上给出的展望是至 2028 年定制 ASIC 市场空间将达到 554 亿美元。
而从这次给出的 ASIC 市场展望(5 年复合增速 55%)推演来看,2028 年定制 ASIC 市场的空间将超过 1200 亿美元,是此前预期的 2 倍以上,对整个 ASIC 产业链都是积极的信号。
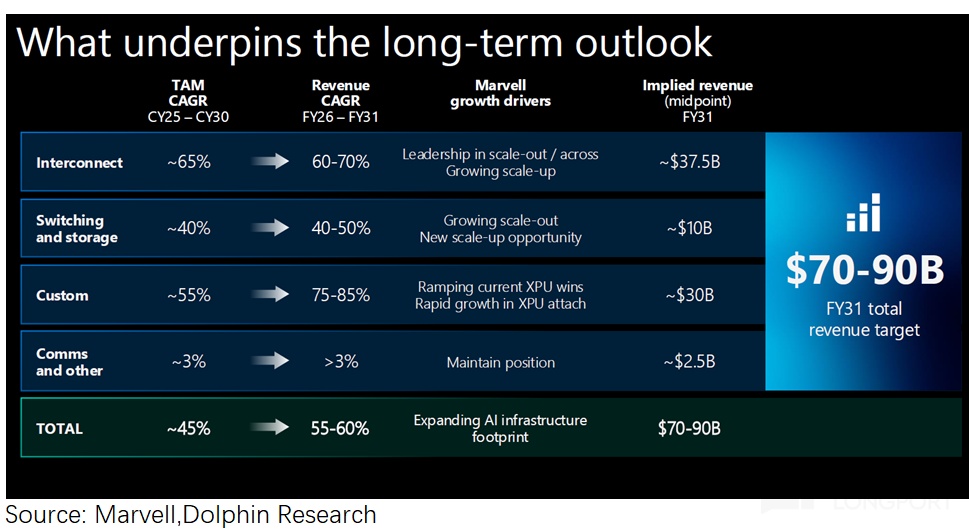
②互联业务:是公司的基本盘,也是目前高增的主要来源。公司对 2028 财年上调的 20 亿美元收入,基本都来自于互联业务的贡献。
结合公司对2030 年互联市场 TAM 的展望将达到 650 亿美元,那么公司 2031 财年(对应 2030 年)的 375 亿美元大约占据 58% 的市场份额。由于目前公司在互联市场的份额也有 6 成左右,公司预期的 5 年复合增速大体接近于整体互联市场的增速 65%。
互联业务在短期内为公司贡献主要增量,也是公司总收入的 5 年复合增速超 50% 的基本保障。
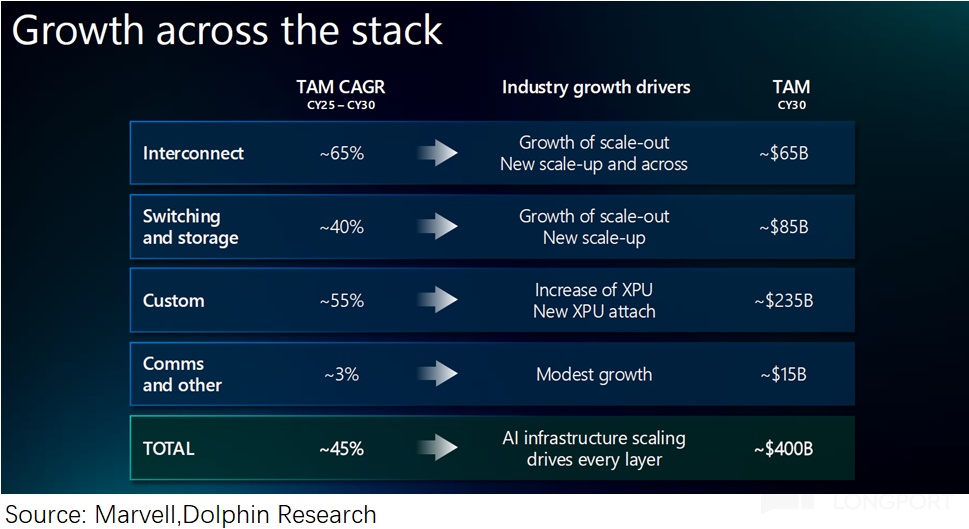
从 Marvell 给出的展望来看,至 2030 年(对应 2031 财年),公司互联业务在细分市场中的份额为 58%;而交换和存储、定制 ASIC 的市场份额为 12-13%。
这能看出公司给自身的定位,在互联市场是 “垄断级” 的地位,而在交换、定制 ASIC 市场是 “挑战者” 的身份。
对于在互联领域中,能维持 6 成份额的 “垄断地位”,其实这里也暗含着公司的两个期待:一是 DSP 在 1.6T/3.2T 周期继续压住博通;二是光进入机架内、走向 NPO/CPO 之后,价值不会被晶圆厂、交换芯片厂和 GPU 厂吃掉。
3.整体观点
Marvell 管理层在投资者日中直接给出了 2031 财年的展望,体现了对 AI 数据中心持续高增长的信心。尤其是明确给出了互联业务、定制 ASIC 两个核心业务在 5 年内的复合增速达到 60-70%、75-85%。原本市场预期公司在 2029 财年后增速大幅下滑,而公司本次展望直接表明了 “依然高增”。
基于此次积极展望,对其价值判断需要重新更新。考虑不确定性,给相对高的折现率 14%、永续增长 3% 情况下,Marvell 在 DCF 后对应市值有望达到 4000 亿美元,对应 450 美元/股。
然而上述 DCF 需要公司给出的展望能够兑现。毕竟到 2031 财年(对应 2030 年)还有 4 年,时间太久了,中间可能出现不确定的事件(比如 AI 周期停滞、宏观事件等)。
从稍短一些的 2 年维度,Marvell 在本次投资者日中给出的增量信息只有:
①2028 财年指引上调 20 亿,基本来自于互联业务;
②2029 财年定制 ASIC 指引上调 20 亿达到 120 亿美元,后续大额增量以及 “与谷歌合作大规模落地” 都在 2029 财年之后。
简而言之,Marvell 本次投资者日确实是给出了积极的展望,但是更多的是对 2029 财年后增速的大幅上调,对于 2027-2029 财年的上调并不多,更多增长是 29 财年之后。
出于对 2029 财年后的不确定,市场并不会对 2031 财年的展望 “全盘接受”,相对更相信 2028-2029 财年的部分。
结合 Marvell 管理层展望,公司当前市值(2517 亿美元),大约对应公司 2029 财年调整后净利润约为 20 倍 PE 左右(假定营收复合增速为 +75%,调整后毛利率 58%,调整后税率 12.5%)。
考虑到公司后续成长性的潜力,海豚君仅愿给接下来两年来定价,给予 20-25x 的参考 PE(按公司指引 29-31 年复合增长 45%),大致对应 2500-3125 亿美元,折合 285-350 美元之间。
这需要把接下来两年的指引化为现实,海豚君倾向于 28 财年 20 亿的互联新增、29 财年 Attach rate 逻辑下的互存储通信 ASIC 新增 20 亿的指引,实现的确定性较大。
如果股价想要继续向上突破 400 美元,则需要公司把给出的 2031 年蓝图全部兑现。参考过往,Marvell 公司在 2024 年 AI Day 给的 15 亿、25 亿 AI 收入目标确实都超额完成;但 2025 年推迟投资者日以及 “与 AWS 合作的 Trainium 丢份额” 的经历都还在眼前。
整体来看,Marvell 在本次投资者日确实明确传递了公司管理层的信心,但更多的上调集中在 2026 财年至 2031 财年的后半段。
时间越久,不确定因素也越多。至于 2027-2029 财年的两年内,仅仅做了小幅的上调,市场也更愿意相信这一部分的内容。
对于 Marvell 的本次投资者日,市场更愿意相信 2029 财年前的指引部分,而对 “2031 财年的大饼” 还会被打上个 “问号”。
<本文结束>
海豚君关于迈威尔科技 Marvell(MRVL.O) 相关文章回溯:
热点:
2026 年 8 月 20 日热点《迈威尔 Marvell:“贴钱” 结盟谷歌,能 “撬动” 博通墙角吗?》
财报:
2026 年 8 月 28 日电话会《Marvell(纪要):未上调 ASIC 指引,明年数据中心增速 60%+》
2026 年 8 月 28 日财报点评《迈威尔 Marvell:比不了英伟达、撑不起期待,高估值先 “挤水分”?》
2026 年 5 月 28 日电话会《Marvell(纪要):2028 财年 165 亿美元的指引,有机会继续上行》
2026 年 5 月 28 日财报点评《迈威尔 Marvell:AI 推理时代,连接比算力更吃香?》
2026 年 3 月 6 日电话会《Marvell(纪要):再度上调收入指引,第二家 XPU 在 FY28 量产》
2026 年 3 月 6 日财报点评《迈威尔科技 Marvell:ASIC 单卡扑空,靠互联杀回 AI!》
2025 年 12 月 3 日电话会《Marvell(纪要):AWS 率先成为 Celestial AI 的 “核心引领客户”》
2025 年 12 月 3 日财报点评《迈威尔 Marvell:收购补短板,英伟达 “平替” 路快成了?》
2025 年 8 月 29 日电话会《Marvell(纪要):依然没有正面回应 Alchip 的挑战》
2025 年 8 月 29 日财报点评《迈威尔科技 Marvell:云大厂花钱更慷慨,ASIC 为何没 “借上力”?》
本文的风险披露与声明:海豚君免责声明及一般披露


本文版权归属于原作者/机构。
以上内容仅代表作者个人观点,不代表平台立场。本内容仅供投资参考,不应被视为投资建议。如您对平台提供的内容服务有任何疑问或建议,请联系我们。