

中国移动:资费跌势未止,高股息也 “含有水分”?
 我是 LongbridgeAI,我可以总结文章信息。
中国移动(600941.SH/00941.HK)于北京时间 2026 年 10 月 20 日晚的港股盘后发布了 2026 年第三季度财报(截止 2026 年 9 月),要点如下:
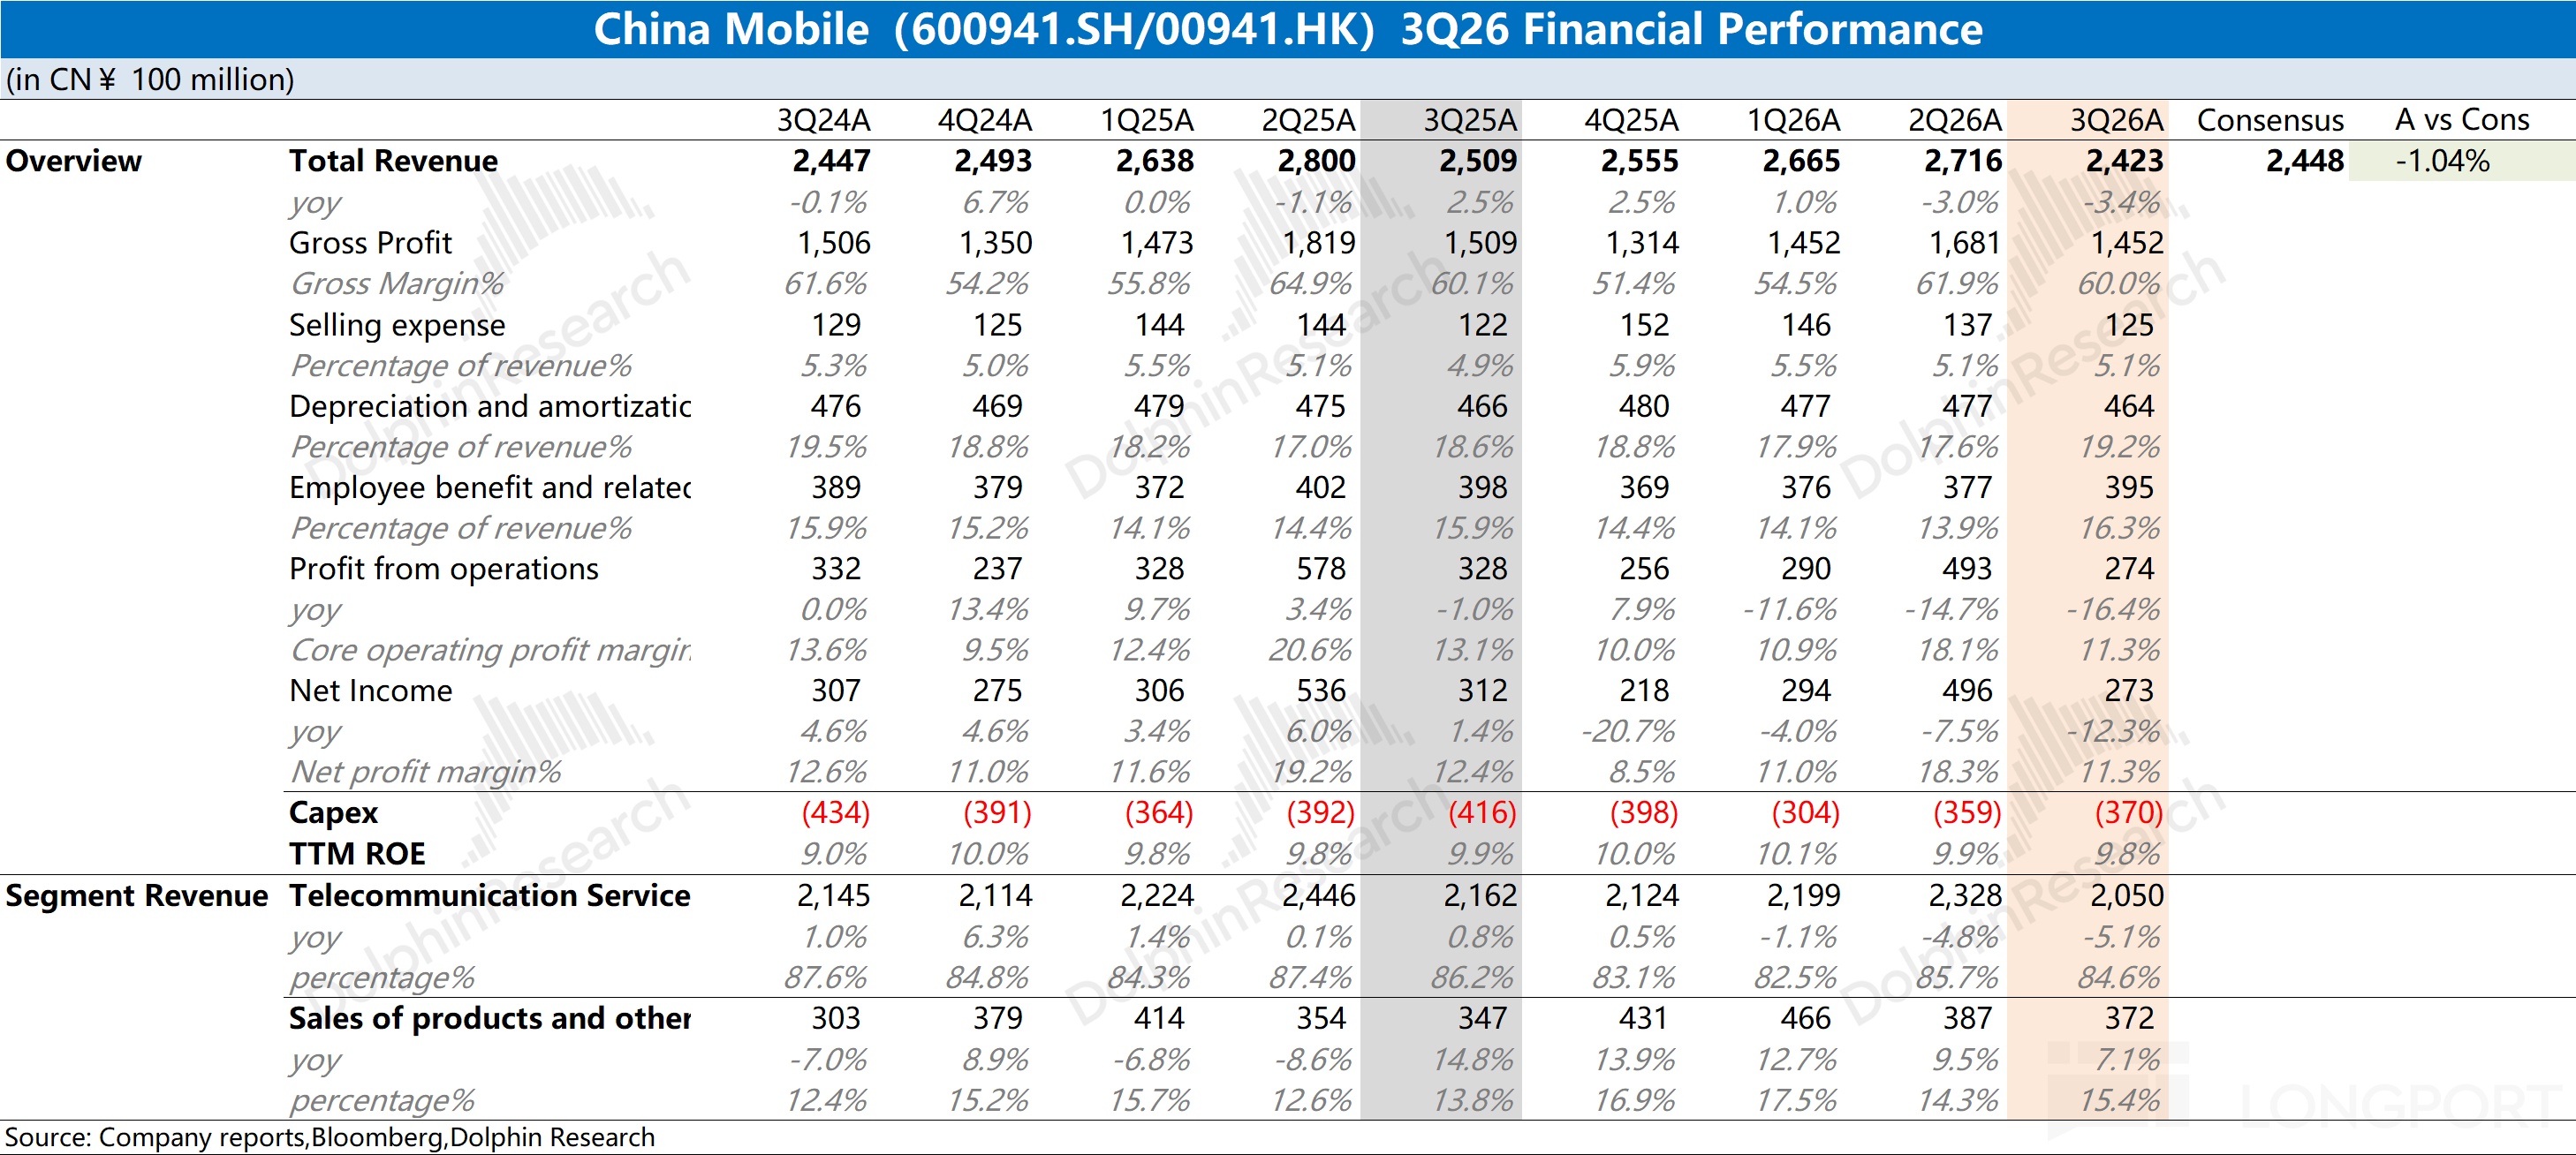
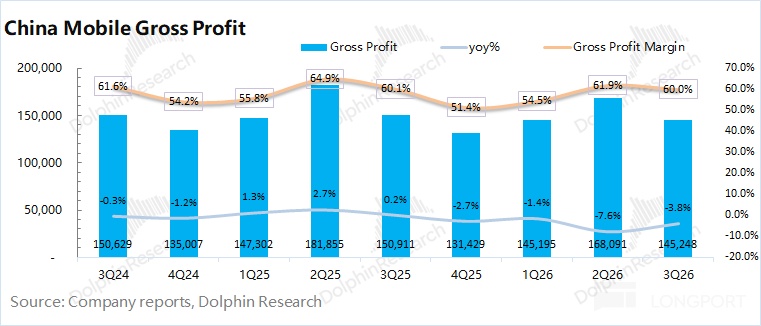
1、经营数据:$中国移动(00941.HK) 2026 年第三季度总营收为 2423 亿元,同比下滑 3%,主要受通信业务下滑的拖累。通信业务下滑,一方面受增值税增加的影响(6%->9%),另一方面受通信业务 ARPU 值下降的影响。
中国移动 2026 年第三季度经营性利润为 274 亿元,同比下降 16%,主要受收入下滑、刚性费用支出、产品销售成本增加(存储涨价等)的影响。
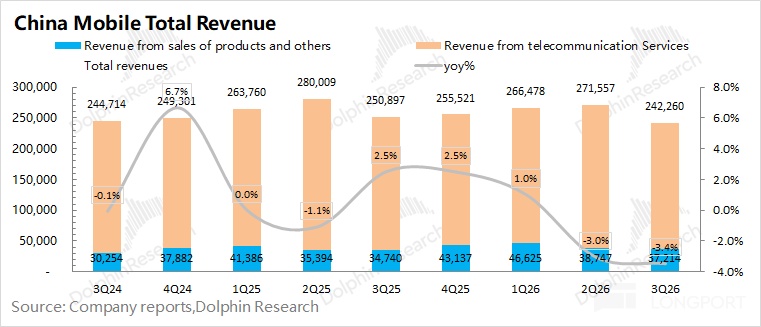
2、核心的通信业务表现:增值税之外,资费仍在趋势性下滑
中国移动本季度通信业务下滑幅度扩大至 5.1%,其中海豚君预估增值税影响在 2% 左右,其余 3% 是受月均资费下滑的拖累。
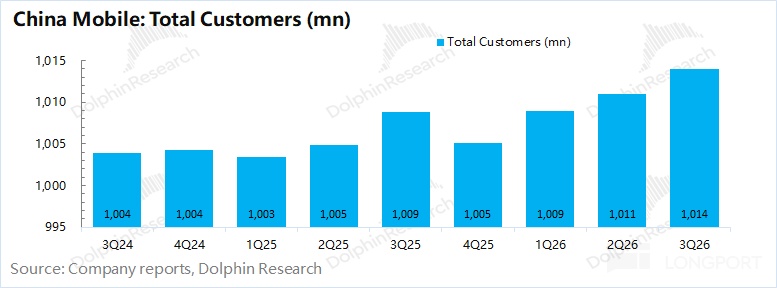
a)移动业务:从用户数来看,$中国移动(600941.SH) 本季度的移动用户数回升至 10.14 亿,环比增长 301 万左右。公司本季度并未公布用户资费情况,但从通信业务下滑幅度看,海豚君预估移动端单用户月均资费 ARPU 下滑幅度将近 10%。即便剔除增值税影响的 3% 左右,还有 7% 左右资费本身的下降。
b)宽带业务:稳健增长。本季度公司的宽带联网数为 3.42 亿,环比增长 530 万户。公司从今年开始调整了披露口径,将此前公布的 “有线宽带数” 调整成 “宽带联网数”,其中包含了家庭宽带、企业宽带、互联网专线和数据专线。
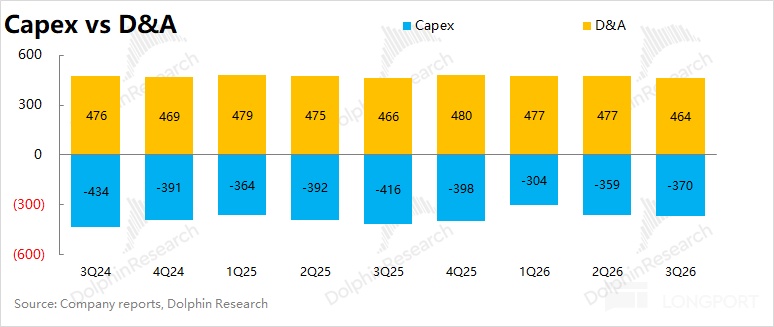
3、资本开支:中国移动 2026 年第三季度的资本开支大约为 370 亿元,同比减少 46 亿元。公司此前预期 2026 年资本开支为 1366 亿元,那么第四季度资本开支为 333 亿左右,同比减少 60 亿元左右,公司在削减通信网络类资本开支,对算力网络的投入仍在增加。
4、ROE 及分红情况:公司本季度的 TTM ROE 为 9.8%,同比下降 0.1pct。
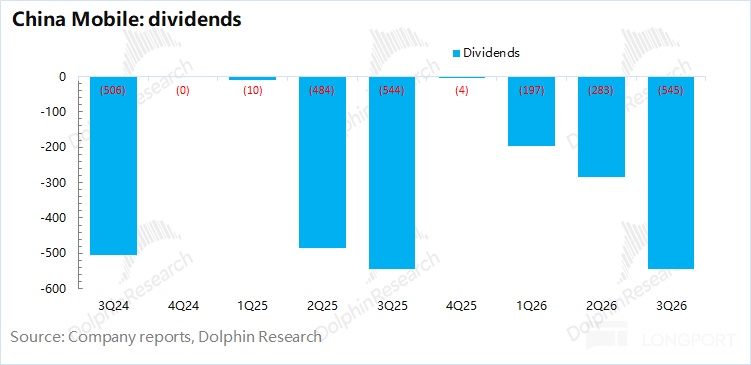
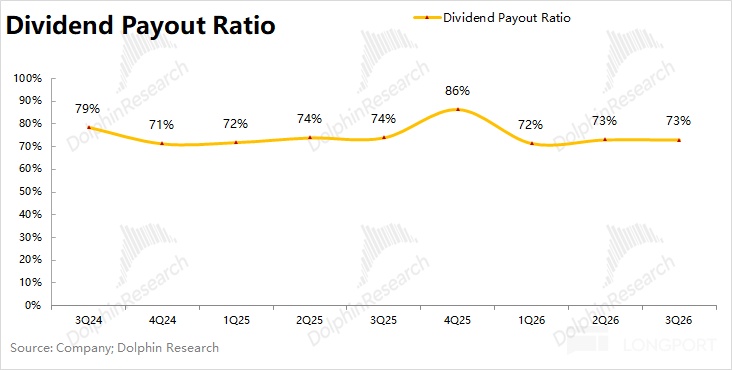
公司在前三个季度分红为 1025 亿元,由于公司分红大多集中在二三季度,可以测算公司当前的股息支付率(分红/税后现金性利润,近似 TTM)在 73% 左右(=1025 亿/1403 亿)。
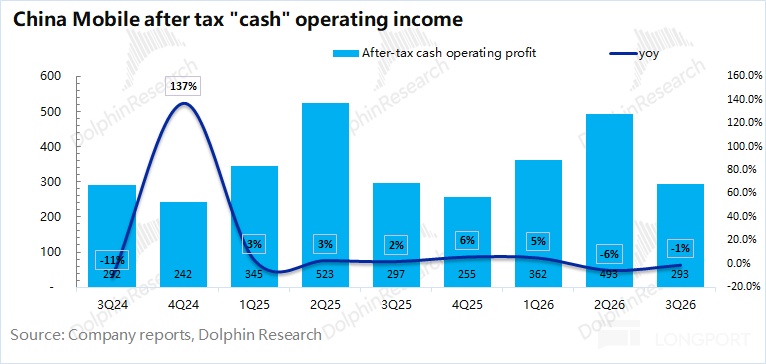
此处的 ROE 和分红情况测算,都基于税后现金性经营利润,公司本季度约为 293 亿元,过往 4 个季度(TTM)约为 1403 亿。【税后现金性经营利润=(公司经营利润 + 折旧摊销 - 资本支出)*(1-税率)】
海豚君整体观点:甩锅 “增值税”?资费下滑才是硬伤
虽然中国移动在今年面临增值税增加的压力(6%->9%),但公司的下滑并不能完全归因于 “增值税”。尤其是近两个季度通信业务 5% 的下滑中,有 3% 是由移动端月均资费下滑带来的拖累,进一步体现了公司经营面的压力。
当然对于中国移动的投资,本身就不是看重它的成长性,更主要在于它的分红和股息回报率。公司前三季度累计分红 1025 亿,估算公司的股息支付率在 73% 左右(TTM)。
假定公司 2027 年资本开支在 1500 亿左右 (AI 相关投资增加)、税率 22%、增值税影响弱化(营收重回增长)的情况下,2027 年税后现金性经营利润有望达到 1400 亿元左右。
由于此前公司管理层提出要将股息支付率提升至 75% 以上,海豚君假定公司 2027 年的股息支付率提升至 75-80%,可以预估中国移动 2027 年的分红大约有 1050-1120 亿元。
对于中国移动 A 股市值(2.1 万亿元),大致对应 5% 的股息回报率;而结合中国移动 H 股市值(1.71 万亿港元),大致对应 7.5% 左右的股息回报率(港币/人民币=0.85)。
虽然中国移动 H 股的股息回报率有望达到 7.5% 左右,但前提是中国移动的业绩能稳住,意味着用户增长和资费下滑能明显收窄。
另一方面,投资者还要面临港币贬值的风险,比如今年以来人民币兑港币升值 5%。即便股息回报率给到 7.5%,在剔除汇率因素后(如果出现今年的贬值幅度),实际回报率只有 2.5%,这是很难有吸引力的。
增值税本身已经在市场预期之中了,而本次财报显示,用户资费端仍在加速下滑,还未看到收敛的迹象。本身对于当前中国移动的投资,是看重它的分红,今年又承受着 “港币贬值” 的风险。而今公司经营端也并没有企稳回升的迹象,基数还在下降,即便提高股息支付率,也很难让投资人有动力去追求这个 “含有水分” 的 7.5% 股息率。
以下是海豚君对中国移动财报的详细数据:
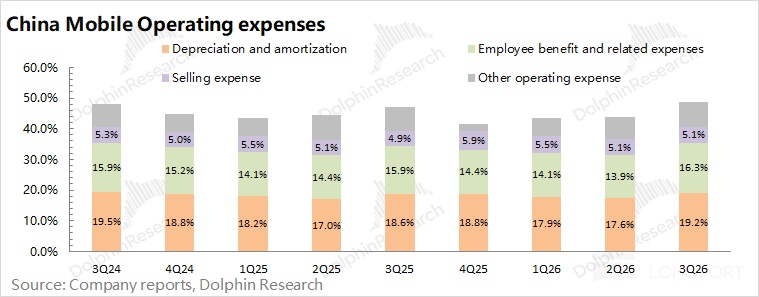
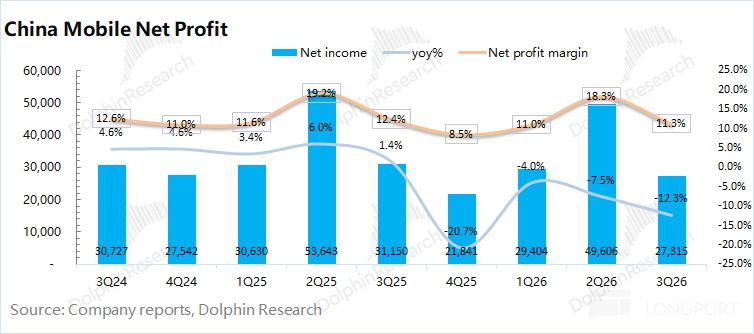
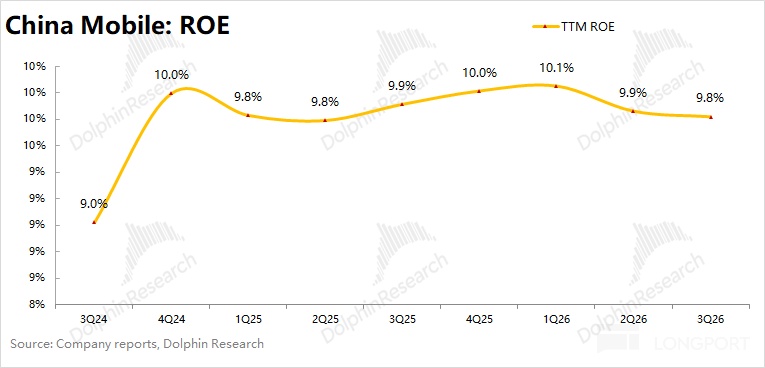
<此处结束>
海豚君中国移动历史文章回溯:
2026 年 8 月 13 日电话会《中国移动(纪要):AIDC 收入增超 4 倍,通信承压》
2026 年 8 月 13 日财报点评《中国移动:加税 + 降费,全靠高分红撑场?》
2026 年 4 月 20 日财报点评《中移动:税改 “刮油”? 撒币需要更大方》
2026 年 3 月 26 日财报点评《中国移动:直面税改冲击,分红底色依然不变?》
2025 年 10 月 20 日财报点评《中国移动:稳如 “压舱石”,现金奶牛不 “掉链”!》
2025 年 8 月 7 日电话会《中国移动(纪要):维持 “收入稳健增长,利润良好增长” 指引不变》
2025 年 8 月 7 日财报点评《中国移动:赚钱能力在线,“现金奶牛” 底色不变》
2025 年 4 月 22 日财报点评《刚需扛把子!中移动才是真股王?》
本文的风险披露与声明:海豚研究免责声明及一般披露
本文版权归属于原作者/机构。
以上内容仅代表作者个人观点,不代表平台立场。本内容仅供投资参考,不应被视为投资建议。如您对平台提供的内容服务有任何疑问或建议,请联系我们。