
 我是 LongbridgeAI,我可以总结文章信息。
分析师推荐了两只在近期市场波动中收益率高达 13% 的股息股票。MFA Financial 是一家房地产投资信托(REIT),提供 13.3% 的收益率,拥有强大的抵押贷款和证券投资组合。尽管未能达到盈利预测,其股息政策仍然受到房地产活动的支持。分析师 Jason Stewart 给予其 “买入” 评级,目标价为 14 美元,暗示潜在的 33% 上涨空间。Apple Hospitality REIT 也因其专注于休闲房地产而受到关注,吸引寻求稳定收入来源的投资者
过去一年持续上涨的牛市最近经历了波动性激增。中国初创公司 DeepSeek 发布了其最新的 AI 模型 R1,并声称该新 AI 所需的计算能力仅为现有知名 AI 的一小部分,开发成本也大大降低,但结果却相当可比。这让与 AI 相关的股票受到冲击,投资者急于评估这一低成本、高效率竞争者对行业的影响。
自信投资:
- 跟随 TipRanks 的顶级华尔街分析师,了解他们的成功率和平均回报。
- 加入数千名数据驱动的投资者 – 为个性化洞察构建您的智能投资组合。
这一发展与最近的美联储声明同时出现,后者暗示中央银行本月不会降息。这并不完全出乎意料,但这意味着利率将维持在高位,时间比市场观察者所希望的要长。
这就是投资者努力构建能够应对任何市场条件的投资组合的背景。这时,股息股票便派上了用场。最好的股息股票提供稳定的收入流,其收益率不仅超过通货膨胀,还超越当前的利率。
我们打开了 TipRanks 数据库,找到了两只这样的股息股票 – 股息收益率高达 13% 的股票。此外,我们将在这里关注的股票被一些华尔街分析师标记为 2025 年的潜在赢家。让我们仔细看看它们。
MFA Financial ( MFA )
首先是房地产投资信托(REIT)MFA Financial。MFA 作为一家专业金融公司,投资股东资金于住宅抵押贷款和抵押贷款支持证券(MBS),以及其他房地产资产。该公司通过直接购买物业和为抵押贷款提供融资来开展其活动。MFA 的投资组合总额为 105 亿美元,其中最大部分为 42 亿美元的非合格抵押贷款。此外,该公司在住宅过渡贷款和单户出租贷款方面也有相当大的投资。合计这三个部分构成了公司投资组合的 80 亿美元。
作为一家 REIT,MFA 根据税收法规要求将利润直接返还给股东,像大多数同行一样,该公司使用股息作为合规手段。MFA 最近一次宣布股息支付是在 12 月 11 日,支付于 1 月 31 日,每普通股的支付率为 35 美分。这标志着连续第九个季度维持在这一水平。每普通股 1.40 美元的年化支付带来了 13.3% 的前瞻性收益率。
该公司通过其房地产活动支持其股息政策。在最近报告的季度中,2024 年第三季度,MFA 的净利息收入为 5060 万美元。尽管同比增长近 10%,但这一数字比预期少了 657 万美元。公司的底线报告为非 GAAP 每股收益 37 美分。这比预期低了 4 美分,但也强劲逆转了 2023 年第三季度报告的每股亏损 64 美分。MFA 的可分配每股收益也为 37 美分,直接支持公司的股息支付。
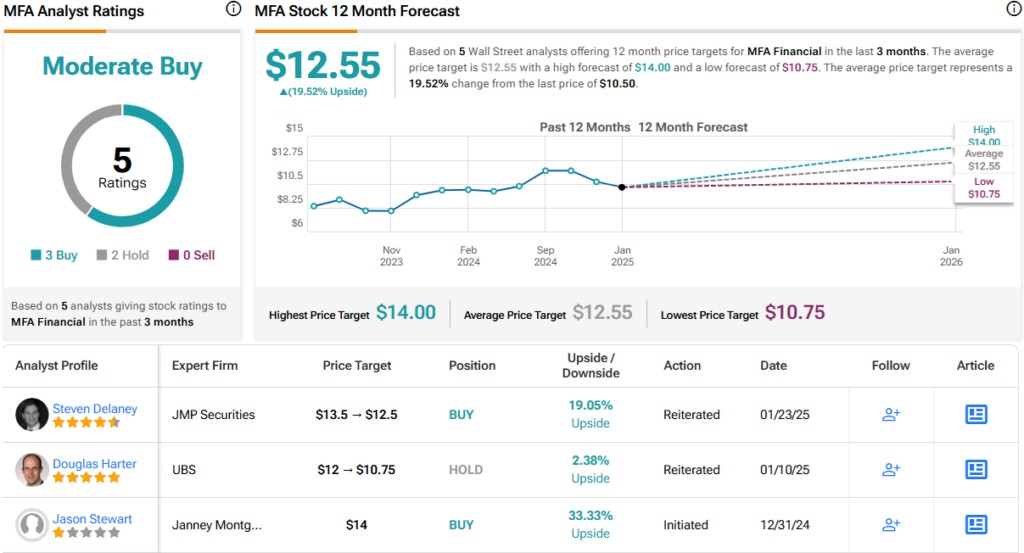
在 Janney 对该股票的覆盖中,分析师 Jason Stewart 解释说,他喜欢 MFA,因为它对 MBS 资产的曝光,以及考虑到当前抵押贷款市场的可能发展轨迹。Stewart 对公司的评价是:“历史上,投资者在市场中作为非经济参与者利用政府干预获得了良好的回报。从主题上看,在当前经济回报下投资高质量、流动性强的机构 MBS 市场是有吸引力的,MFA 一直在机会主义地扩大其机构 MBS 投资组合。抵押贷款利差比长期平均水平更宽,随着固定收益波动性的下降,可能会收窄,从而推动 MFA 的账面价值上升。MFA 的股票交易价格远低于当前的 GAAP 每股账面价值和经济每股账面价值。我们预计每股账面价值将实现中个位数的增长,并向经济账面价值扩张。”
Stewart 用买入评级量化了他的观点,并设定了 14 美元的目标价,指向该股票一年内的上涨潜力为 33%。加上股息回报,这一年的回报可能高达 46%。(要查看 Stewart 的业绩记录,请点击这里)
该股票获得了市场共识的适度买入评级,基于 5 条评论,其中包括 3 条买入和 2 条持有。股票价格为 10.50 美元,其 12.55 美元的平均目标价暗示 12 个月内将获得 19.5% 的收益。(见 MFA 股票预测)
Apple Hospitality REIT ( APLE )
接下来是 Apple Hospitality REIT,这是一家专注于休闲行业房地产的公司。具体而言,Apple 建立了一个酒店投资组合,专注于最大化客房数量的高档物业。该公司的酒店分布在 37 个州的 86 个市场。总的来说,Apple 拥有 221 家酒店,提供超过 29,700 个客房。公司投资组合中的品牌包括万豪、万怡酒店、希尔顿欢朋和凯悦酒店。
Apple 的物业遍布广泛。该公司在佛罗里达州有 22 家酒店,在德克萨斯州有 26 家,在加利福尼亚州还有 26 家。Apple 甚至在缅因州的波特兰和阿拉斯加的安克雷奇拥有物业。关键点是:公司的物业位于需求强劲、接近客人便利设施的地方,并且有着持续表现的良好记录。
转向业绩,我们发现苹果在 2024 年第三季度的物业收入为 3.7884 亿美元,同比增长 5.7%,尽管略低于预期,差距约为 80 万美元。苹果报告的运营资金,每股为 45 美分,这是与预测一致的,且与 2023 年第三季度的结果相匹配。
苹果的业绩足以支持公司的普通股股息,该股息是按月支付而非按季度支付的。2 月份的股息在 1 月 17 日宣布,为每股 8 美分。这年化为每股 96 美分,前瞻收益率为 6.14%。
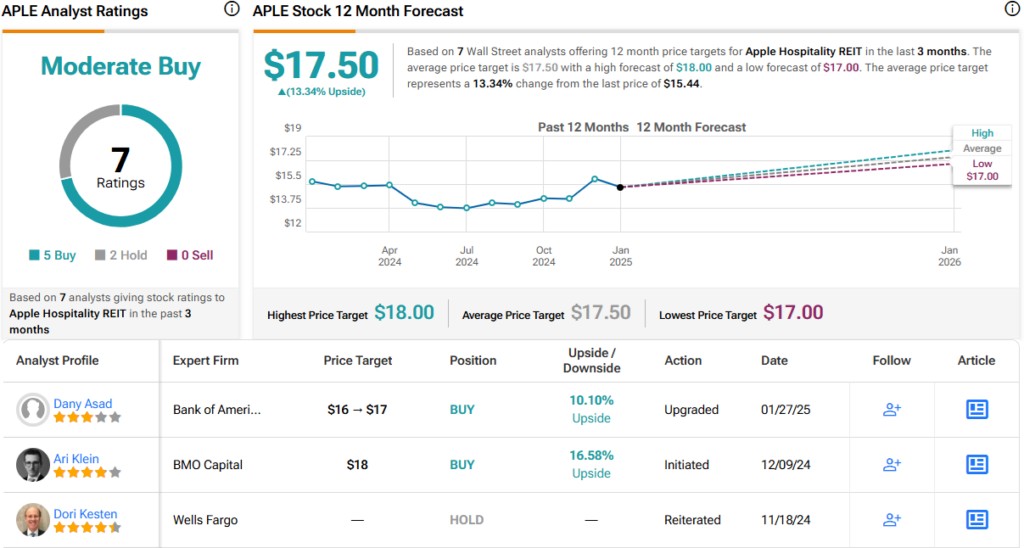
这只股票引起了美国银行的 Dany Asad 的关注,他认为 APLE 有几个乐观的理由——首先是房地产市场的老生常谈,位置。他写道:“我们将苹果酒店的评级从中性上调至买入,因为 1)位置、地理和细分市场组合对这一精选服务组合都非常有利,2)由于资产的平均年龄较低,资本需求有限,3)其股息收益率高于同行。”
深入细节,美国银行分析师补充道:“苹果是我们 REIT 覆盖范围内资本效率最高的公司之一,资本支出占收入的比例为 6%(同行为 9%)。其酒店的平均有效年龄为 4-5 年,自 2019 年以来保持稳定,意味着低延迟维护。高利润率、低杠杆和较低的资本支出推动了有吸引力的调整后 FFO,强劲且覆盖良好的股息,并应允许 APLE 在 2025 年酒店并购环境加速时采取进攻策略。”
Asad 给予 APLE 股票买入评级,目标价为 17 美元,暗示一年内有 10% 的涨幅。考虑到年化股息收益率,总回报可能超过 16%。(要查看 Asad 的业绩记录,请点击这里)
总体而言,这只股票的共识评级为适度买入,基于 7 条评论,显示出 5 条买入和 2 条持有。该股票的交易价格为 15.44 美元,平均目标价为 17.50 美元,暗示一年内潜在涨幅为 13%。(见 APLE 股票预测)
要寻找交易在吸引估值下的好股票创意,请访问 TipRanks 的最佳股票购买工具,该工具汇集了 TipRanks 的所有股票洞察。
免责声明:本文中表达的观点仅代表所 featured 分析师的观点。内容仅供信息参考。在进行任何投资之前,进行自己的分析非常重要。