
 我是 LongbridgeAI,我可以总结文章信息。
让我们控股集团(深交所代码:002398)在股市上表现出色,过去三个月股价上涨了显著的 47%。然而,我们决定关注公司的基本面,这似乎并没有明确显示公司的财务健康状况。在本文中,我们决定重点关注让我们控股集团的股本回报率(ROE)。
股本回报率(ROE)是衡量公司如何有效地增长其价值和管理投资者资金的指标。简而言之,ROE 显示每一美元的股东投资所产生的利润。
查看我们对让我们控股集团的最新分析
如何计算股本回报率?
股本回报率的公式 是:
股本回报率 = 净利润(来自持续经营)÷ 股东权益
因此,根据上述公式,让我们控股集团的 ROE 为:
2.3% = 8400 万人民币 ÷ 37 亿人民币(基于截至 2024 年 9 月的过去十二个月)。
“回报” 是指过去十二个月税后赚取的金额。这意味着每 1 元人民币的股东权益,公司产生了 0.02 元人民币的利润。
为什么 ROE 对盈利增长重要?
我们已经确定 ROE 作为公司未来盈利的有效利润生成指标。根据公司选择再投资或 “保留” 的利润比例,我们能够评估公司未来产生利润的能力。一般来说,其他条件相同,具有高股本回报率和利润保留的公司,其增长率通常高于不具备这些特征的公司。
让我们控股集团的盈利增长和 2.3% 的 ROE
很难说让我们控股集团的 ROE 本身有多好。不仅如此,即使与行业平均水平 5.4% 相比,该公司的 ROE 也显得毫无特色。考虑到这种情况,让我们控股集团在过去五年中净收入下降 23% 并不令人惊讶。我们认为这里可能还有其他因素在起作用。例如,公司的资本配置不当,或者公司有非常高的派息比率。
此外,即使与行业相比,行业在过去几年中盈利以 7.3% 的速度萎缩,我们发现让我们控股集团的表现相当令人失望,因为这表明公司盈利的萎缩速度快于行业。
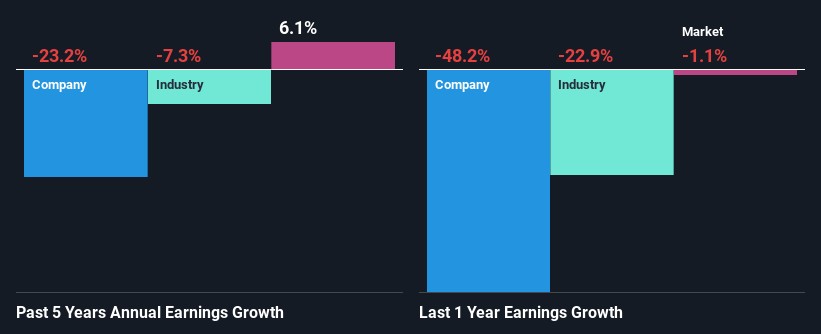
SZSE:002398 过去的盈利增长 2025 年 2 月 25 日
对公司的估值在很大程度上与其盈利增长相关。投资者接下来需要确定的是,预期的盈利增长或缺乏盈利增长是否已经反映在股价中。这有助于他们判断股票的未来是光明还是黯淡。一个良好的预期盈利增长指标是市盈率(P/E),它决定市场愿意为一只股票支付的价格,基于其盈利前景。因此,您可能想检查让我们控股集团的市盈率是高还是低,相对于其行业。
让我们控股集团是否有效地再投资其利润?
考虑到其三年中位派息比率为 28%(或保留比率为 72%),这相当正常,让我们控股集团的盈利下降相当令人困惑,因为人们通常会期望在公司保留相当部分利润时看到相当的增长。看起来可能还有其他原因来解释这一点。例如,业务可能正在衰退。
此外,让我们控股集团已经支付股息至少十年,这表明管理层可能认为股东更喜欢股息而非盈利增长。
总结
总体而言,我们认为让我们控股集团的表现可以有多种解读。虽然公司确实有较高的利润保留率,但其低回报率可能阻碍了其盈利增长。尽管如此,最新的行业分析师预测显示,分析师们预计公司的盈利增长率将有巨大的改善。要了解更多关于公司未来盈利增长预测的信息,请查看这份关于公司分析师预测的 免费 报告。