
 我是 LongbridgeAI,我可以总结文章信息。
摩根大通预测 2025 年有 60% 的经济衰退可能性,引发了对牛市可持续性的担忧。在贸易战和市场调整的背景下,像艾伯维这样的制药股票因其分红和必需品而被视为具有韧性的投资。艾伯维通过重大收购成功实现了业务多元化,超越了 Humira,显示出强劲的收入增长和 3.5% 的稳定分红收益率。分析师对艾伯维持乐观态度,使其成为在动荡经济时期稳定和收入的推荐股票
摩根大通上个月表示,由于贸易战和关税,它认为 2025 年出现经济衰退的可能性为 60%。自 2023 年初开始的狂热牛市正面临危险。没有人确切知道牛市何时会疲惫,熊市何时会苏醒。有时,这是一种无法预测的黑天鹅事件。其他时候,这只是简单的疲惫和估值过高的问题。
最近的市场下跌就是一个很好的例子。选举后,普遍共识是新政府将对股市产生积极影响,主要指数在选举日后立即上涨。然而,牛市的延续并未实现。贸易战、关税和不确定性使主要指数进入了修正区间。尽管最近有所反弹,许多人认为未来仍会有更多痛苦。时间会证明一切。
制药股在市场下跌期间往往表现优于其他股票,因为它们支付股息,且其产品大多是必需品。艾伯维(AbbVie)就是其中的佼佼者。在 2022 年科技股崩盘时,它的表现比 Invesco 纳斯达克信托 高出 57%,如下所示。
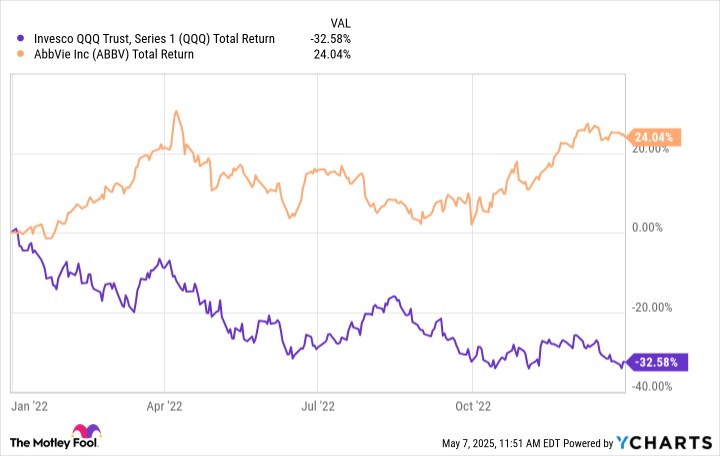
YCharts 提供的 QQQ 总回报水平数据
以下是艾伯维为何是一只优秀股票的更详细分析。
变革性的愿景
许多投资者还记得艾伯维曾是一只单一产品的公司,销售大量的 Humira,这款药物是有史以来最畅销的处方药。Humira 在 2019 年的销售额占总销售额的 58%,其销售额在 2022 年达到了 210 亿美元的峰值。
但每个人都知道这种独占地位不会持续。生物类似药正在研发中,这让投资者非常担忧。艾伯维将如何应对失去其标志性产品带来的数十亿美元销售损失?幸运的是,管理层有远见,并且不怕大胆尝试。
艾伯维在 2020 年以 630 亿美元收购了艾尔健(Allergan),这笔交易是历史上最大的制药收购之一。该交易扩展了艾伯维在美容、眼科和神经科学领域的产品组合,包括 Botox、Juvederm、Restasis、Vraylar 等。
图片来源:Getty Images。
这笔交易显著减少了对 Humira 销售的依赖。尽管许多人当时批评这笔交易过于昂贵,但它却取得了巨大的成功。仅在 2024 年,艾伯维就从艾尔健的产品中获得了约 150 亿美元的收入。艾伯维并没有止步于此。
艾伯维在 2024 年分别以 100 亿美元和 90 亿美元收购了 ImmunoGen 和 Cerevel Therapeutics。ImmunoGen 交易的明星产品是卵巢癌药物 Elahere,2024 年的销售额为 4.79 亿美元。艾伯维正在大幅扩展其适应症以提升销售。不幸的是,Cerevel 的收购尚未成功,因为其主要药物未能达到临床终点。并不是每一笔交易都能成功。
内部开发的 Skyrizi 和 Rinvoq 的销售也在飙升——2024 年的销售额达到 177 亿美元,比 2023 年增长了 51%,比艾伯维 2024 年的指导预期高出 11%。2027 年的销售指导为 270 亿美元,显著超过 Humira 的峰值销售额。
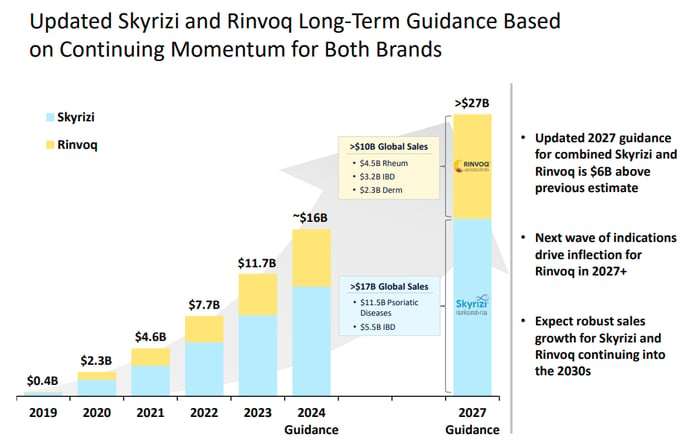
图片来源:艾伯维。
现在艾伯维股票值得购买吗?
艾伯维 2025 年第一季度的财报表现出色。收入增长 8%,达到 133 亿美元,主要得益于 Skyrizi、Rinvoq 和神经科学领域的增长。公司将全年销售指导上调了 7 亿美元,达到 600 亿美元,比 2024 年增长 7%。尽管增长看起来温和,但请记住,艾伯维在 Humira 销售急剧下滑的情况下仍在增长收入——这是许多人未曾预见的巨大胜利。
持有像艾伯维这样的股票的主要原因是安全性和股息。即使在科技股占主导的投资组合中,我也会保持在艾伯维的较大头寸,以获取收入并应对市场风暴。自 2013 年公司成立以来,艾伯维的股息每年都在增长,目前每季度支付 1.64 美元的股息,年支付 6.56 美元。当前的前瞻性股息收益率为 3.5%。
分析师们对艾伯维的看法也主要是看涨的,给予 17 个买入或强烈买入评级,11 个持有评级,平均目标价比截至目前的股价高出 11%。没有分析师将该股票评为卖出。
艾伯维的股票不会暴涨,不会成为热门股票,也不会让投资者一夜致富。然而,它是一只出色的股票,可以为投资组合提供经济衰退的保护,并产生稳定、持续的收入。尤其在经济困难时期,艾伯维是一家值得长期持有的优秀公司。