
 我是 LongbridgeAI,我可以总结文章信息。
2026 年 6 月 10 日晚间,一份来自成都双流的公告,将中国光模块行业的 “集体出海” 浪潮再向前猛推了一把——新易盛(300502.SZ)董事会正式审议通过发行 H 股并在港交所主板上市的议案。
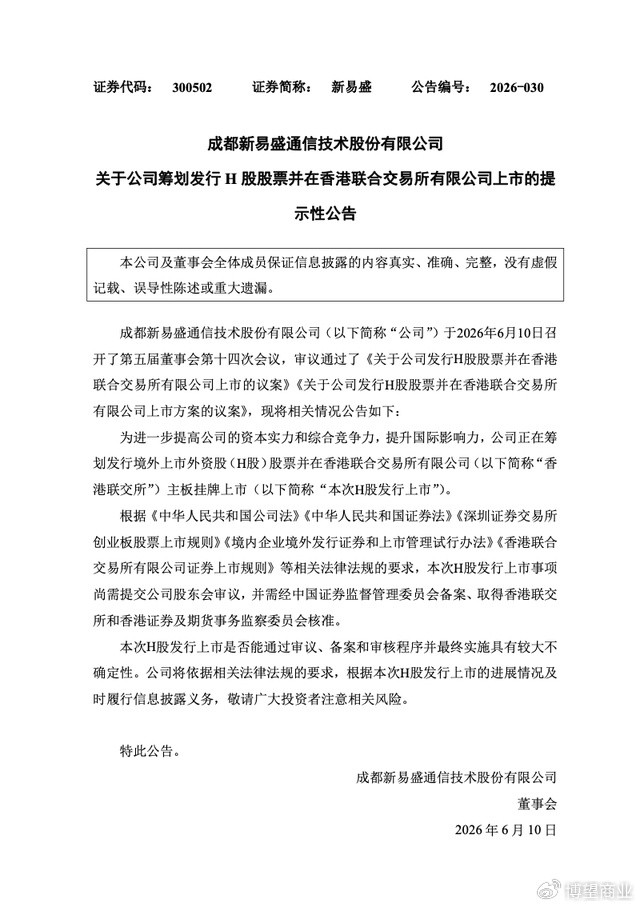
这家海外营收占比超九成的光模块龙头,正式加入赴港 IPO 序列。在此之前的 2025 年 11 月,中际旭创已启动 H 股上市筹备;2026 年 4 月,天孚通信正式向港交所递交了上市申请。至此,A 股市场被投资者称为 “易中天” 的三大光模块巨头,尽数开启了赴港上市之路。
与新易盛 A 股动辄 7000 亿、8000 亿的市值相比,港股的募资体量实在算不上大——本次 H 股发行数量不超过发行后总股本的 8%,即便加上 15% 的超额配售权,也就是几十亿港元的量级。账上趴着 77 亿经营现金流、年利润近 100 亿的公司,却急着去港股——新易盛到底有什么打算呢?
答案藏在这家 “草根逆袭” 的明星公司光鲜财报背后的三个关键词里:产能、研发、汇率。
01
中专生创业,缔造一个 8000 亿帝国
新易盛的故事,是中国制造业最朴素也最励志的创业剧本之一。
创始人高光荣,1969 年生于四川乐山,中专毕业后被分配到乐山无线电厂光通信分厂,当了 9 年技术员。1998 年,他下海创业,在成都成立公司做光通信代理。转卖别人的产品利润微薄,他很快意识到:“卖别人的产品,只能一件赚 10 块;而自己研发,利润却能翻好几倍。”
2008 年,高光荣将参与创立的 “光盛通信” 与另一家公司 “易杰龙” 合并,新易盛由此诞生。此后十几年里,新易盛经历了两次关键抉择:第一次,是从电信市场向数通市场的战略切换——2018 年前后,他力排众议,将研发重心转向数据中心高速光模块,正好踩中了全球云厂商资本开支上升的周期;第二次,是对技术路线的多元化押注,特别是 2023 年推出 800G LPO(线性直驱)光模块,砍掉高功耗的 DSP 芯片,功耗骤降 50% 以上。
正是这款产品,让新易盛拿下 Meta、亚马逊 60% 以上的 800G LPO 订单,同时切入英伟达 GB200 平台供应链。据行业测算,新易盛在英伟达光模块订单中占比超过 30%。2025 年,公司研发投入 7.02 亿元,构建起覆盖可插拔模块、LPO/LRO、XPO、NPO 及 CPO 的完整技术矩阵。
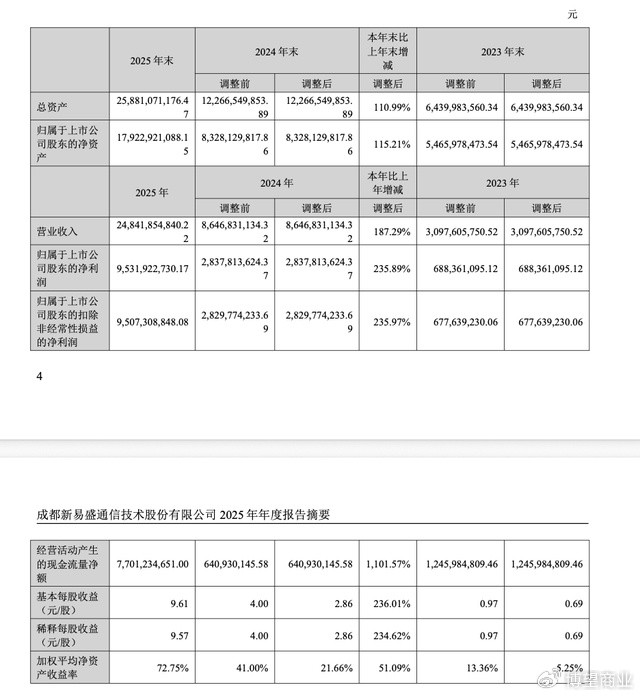
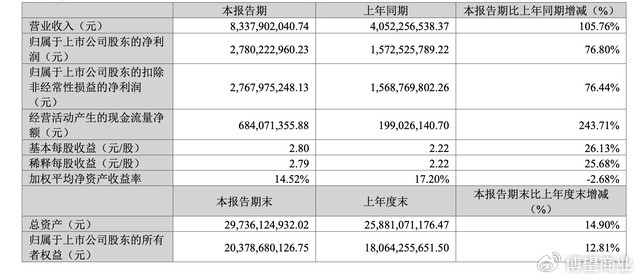
业绩随之指数级爆发。2025 年,新易盛营收 248.42 亿元,同比增长 187.29%;归母净利润 95.32 亿元,同比增长 235.89%。2026 年一季度,营收 83.38 亿元,同比增长 105.76%;净利润 27.80 亿元,同比增长 76.80%。
资本市场给出了惊人的回报。新易盛股价从 2025 年 4 月 40 元的低点出发,一年多累计涨超 13 倍。6 月 5 日盘中触及 818.38 元的历史高点,市值一度突破 8100 亿元。按高光荣 6.24% 的持股比例计算,其个人身家已飙升至 468 亿元。
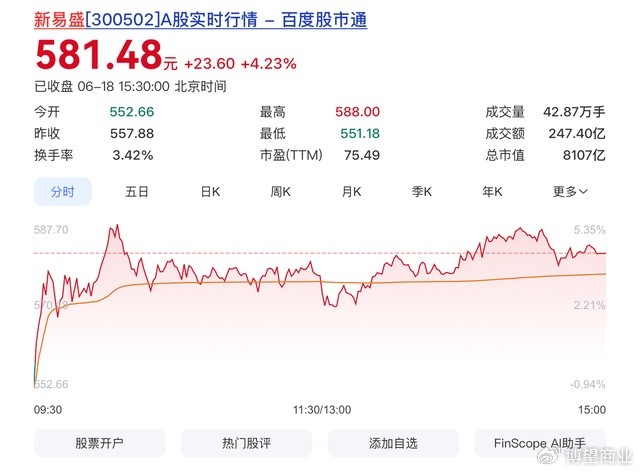
然而,站在 8000 亿市值的高点上,新易盛赴港上市的真正动机,远比全球化布局这四个字要复杂得多。
02
产能告急,研发烧钱,汇率之痛
新易盛面临的第一重压力,来自产能。
2025 年年报显示,公司产能利用率已超过 93%,处于满负荷生产状态。订单还在源源不断地涌来——管理层透露,1.6T 光模块订单较去年增幅很大,预计逐季快速增长。但产能的天花板已经肉眼可见。
唯一的解法在泰国。新易盛泰国工厂一期、二期均已正式投产。二期自 2025 年初建成以来持续扩产,2026 年扩产节奏明显加快。但即便如此,产能仍然吃紧,公司明确表示 “泰国工厂将持续扩大规模,继续新建厂房以满足订单交付对产能的需求”。三期尚未投产,远水难解近渴。
扩建需要钱。泰国产线的设备采购、厂房建设、人员招聘,每一项都是真金白银的投入。而光模块行业正处于产能抢跑的关键阶段——谁先扩出产能,谁就能抢到下一轮订单。在这个窗口期,慢一步就可能被竞争对手甩开。
预付款数据是公司备货力度的最直接证明。2026 年一季度,公司预付款项达 6.82 亿元,环比暴增 3920.83%。这说明公司在疯狂向上游锁料——电芯片、光芯片等核心元器件供应紧张,不提前打款就抢不到货。这种抢跑式的备货,同样需要巨额资金支撑。
另外,光模块行业的技术迭代,正在以肉眼可见的速度加速。
从 400G 到 800G,从 800G 到 1.6T,代际更替的周期越来越短。而每一次技术升级,都意味着巨额的研发投入。2024 年和 2025 年,新易盛的研发费用增幅分别达到 201.38% 和 74.16%。管理层预计,后续相关支出还会进一步攀升。
这还远远不是终点。3.2T、6.4T 等下一代产品的研发已经在路上。与此同时,硅光、CPO 等新技术路线并存,行业的技术路线尚未收敛。对一家要在牌桌上持续坐稳的企业来说,这不是选一条路走的问题,而是每条路都得押注的问题——因为一旦选错,就可能被竞争对手彻底甩开。
7 亿元的研发投入在 248 亿营收中占比仅 2.83%,绝对值可观,但相对于技术竞赛的投入需求,仍然捉襟见肘。港股募资的一个重要用途就是核心技术研发,这笔钱虽然不是决定性的大数目,但在关键技术的攻关窗口期,每一分钱都可能决定胜负。
新易盛最容易被忽视、却也最致命的压力,来自汇率。
公司境外营收占比高达 96.16%。这是一把双刃剑——海外市场带来了高毛利和高增长,但也让公司的利润表时刻暴露在汇率波动的风险之下。
2026 年一季度,新易盛财务费用从去年同期的-3309 万元骤变为 5.22 亿元。汇兑损失是其中的核心推手。95 亿的年度利润,一个季度就被汇率吃掉超过 5 亿——这种盈利的脆弱性,对任何一家上市公司来说都是不可承受之重。
港股上市的核心价值之一,恰恰在于汇率风险的对冲。通过在港交所募集港元资金,新易盛可以直接用港元进行海外采购和运营支付,减少美元兑人民币的汇兑敞口。
同时,港股平台可以让公司更灵活地调配全球资源——这对于一家 96% 收入来自海外的企业来说,不是锦上添花,而是刚需。
从另一个角度看,新易盛 A 股市盈率(TTM)约 75 倍,在 A 股光模块板块中处于较高水平。如果港股发行估值相对较低,可能对 A 股估值形成一定压力——这也是市场在公告后出现股价剧烈震荡的原因之一。
03
“易中天” 齐聚港股,一场集体防御战
新易盛并非孤例。
中际旭创 2025 年 11 月启动 H 股筹备,天孚通信 2026 年 4 月递交 H 股上市申请。华工科技同样在今年 4 月向港交所递交了申请。光模块 “易中天” 组合齐聚港股,已经成为定局。
这不是巧合,而是行业共识。
光模块行业正处在 “产能抢跑、供给受限、技术迭代、格局重构” 的全新阶段。头部企业面临的挑战高度一致:产能扩张需要钱,技术研发需要钱,汇率风险需要对冲,国际化需要资本平台。港股提供了 A 股之外的第二融资通道,也提供了离岸资本运作的灵活性。
更深层的原因是,这些企业的客户——Meta、亚马逊、英伟达、微软——全都是全球科技巨头。
在 A 股上市固然能获得高估值,但在国际客户的眼中,一个拥有港股上市平台的中国供应商,意味着更高的公司治理透明度和更便捷的资本沟通渠道。港股上市,本质上是一张全球化通行证。
新易盛赴港上市,是一步好棋,但也是一步险棋。
好棋在于,它能在产能、研发、汇率三个维度上同时打开空间。港股募资虽然规模不大,但解决的是卡脖子的燃眉之急——泰国工厂的扩产、3.2T 光模块的研发、汇率风险的对冲,每一项都需要资金和资本平台的支撑。
险棋在于,市场对高估值公司的审视从来不会手下留情。博通的财报指引不及预期,就能引发光模块板块的全面回调。一旦港股发行价低于市场预期,或者上市后表现不佳,对 A 股估值的拖累效应不可小觑。
更深层的问题在于:当 800G 的红利逐渐见顶,1.6T 的竞争全面展开,3.2T 的研发竞赛已经开始,新易盛能否持续保持技术领先?当泰国工厂的产能逐步释放,能否及时转化为订单和利润?当汇率波动成为常态,公司能否建立起有效的对冲机制?
这三个问题,才是决定新易盛能否从 8000 亿走向更高处的关键。港股 IPO 只是一个开始——真正的考验,在上市之后。