
 我是 LongbridgeAI,我可以总结文章信息。
德州仪器 (TXN) 的股票在 8 月 4 日上涨了 5.06%,表现优于科技设备行业。这一激增是由于积极的前瞻指引,表明模拟半导体周期趋于稳定,工业和汽车市场的库存过剩有所减少。投资者对交货时间的正常化和订单量的扩大反应积极。此外,TXN 向 300mm 生产的转型降低了成本,而分析师的情绪也随之上升,评级提高。来自美联储的宏观经济顺风也支持了这一上涨
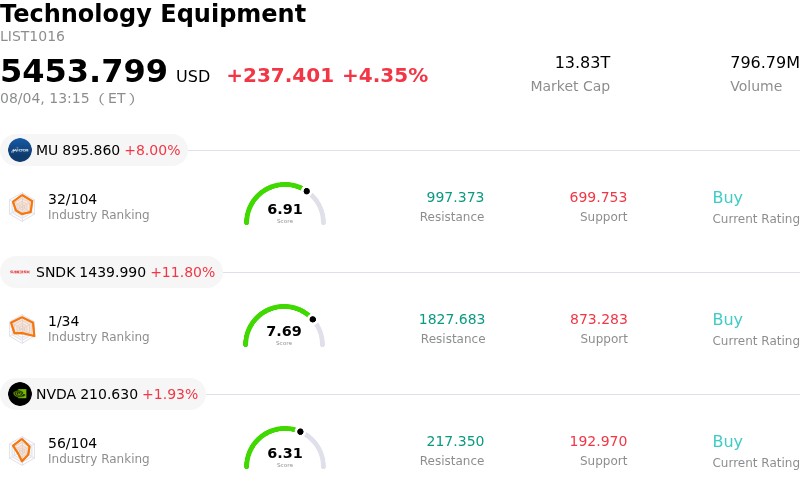
德州仪器公司 (TXN) 上涨了 5.06%。科技设备行业上涨了 4.35%。该公司表现优于行业。该行业成交量前 3 的股票:美光科技公司 (MU) 上涨 8.00%;闪迪公司 (SNDK) 上涨 11.79%;英伟达公司 (NVDA) 上涨 1.93%。
今天是什么推动德州仪器公司 (TXN) 的股价上涨?
德州仪器正在经历显著的买入压力,原因是关于模拟半导体周期稳定的一系列积极指标。推动这一走势的主要因素似乎是公司更新的前瞻性指引,表明困扰工业和汽车终端市场的库存过剩问题已经显著缓解。投资者对交货时间正常化和订单簿在公司核心领域开始扩展的消息反应积极。
此外,公司内部制造战略提供了竞争优势,这一点现在在其财务预测中得到了体现。通过积极转向 300 毫米生产,该公司成功降低了每个芯片的成本,相比之下,依赖外部代工厂的竞争对手则面临更高的成本。这一结构性优势在一个定价权和利润保持对维持机构支持至关重要的市场中尤为吸引人。
分析师情绪也明显转向乐观,多家主要投资银行提高了对该公司的评级和长期价格目标。今天早上发布的研究报告强调了公司强劲的现金流生成能力以及通过持续分红向股东返还资本的承诺。市场参与者普遍认为,该公司的多样化产品组合为特定子行业的下行提供了独特的对冲,同时捕捉电气化和自动化趋势的长期增长。
更广泛的宏观经济因素也提供了额外的顺风。美联储最近在言辞上转向更宽松的立场,降低了对未来收益的折现率,这对拥有可靠现金流的成熟科技领导者产生了不成比例的好处。随着市场参与者重新回归高质量股票,该公司在运营卓越方面的声誉以及在国内半导体市场的战略地位使其成为当前交易中风险偏好情绪的首选工具。
德州仪器公司 (TXN) 的技术分析
从技术上看,德州仪器公司 (TXN) 的 MACD (12,26,9) 值为 -4.091,表明卖出信号。RSI 为 38.636,表明中性状态,Williams %R 为 90.903,表明超卖状态。请密切关注。
德州仪器公司 (TXN) 的媒体报道
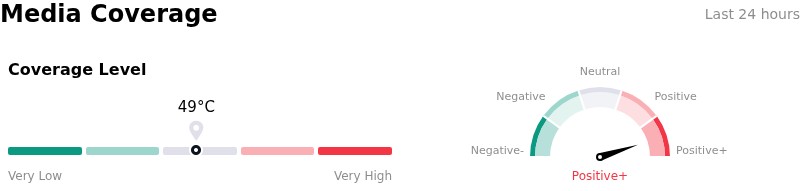
在媒体报道方面,德州仪器公司 (TXN) 的覆盖评分为 49,表明媒体关注度适中。整体市场情绪指数目前处于极度看涨区间。
德州仪器公司 (TXN) 的基本面分析
德州仪器公司 (TXN) 属于科技设备行业。其最新年收入为 176.8 亿美元,在行业中排名第 14。净利润为 49.7 亿美元,在行业中排名第 10。公司简介
在过去一个月中,多位分析师将该公司评级为持有,平均目标价格为 307.18 美元,最高为 405.00 美元,最低为 184.59 美元。
关于德州仪器公司 (TXN) 的更多细节
公司特定风险:
- 自由现金流枯竭: 埃利奥特投资管理公司施加的高调激进压力突显了资本配置中的巨大脱节,预计每年 50 亿美元的资本支出计划将使自由现金流降至每股约 1.11 美元,远低于历史水平和行业同行。
- 过剩产能和利用率阻力: 公司向内部 300 毫米晶圆制造的战略转变正在造成显著的固定成本负担;由于工业和汽车终端市场需求仍然疲软,存在因工厂产能未充分利用而导致利润压缩的直接风险。
- 战略执行不确定性: 管理层的长期 “300 毫米” 路线图与激进投资者对 “动态产能” 模型的要求之间的冲突造成了治理真空,可能导致管理层分心或拖延代理权之争,从而影响运营灵活性。
- 持续的工业低迷: 尽管半导体整体复苏趋势明显,德州仪器仍面临核心工业部门持续的库存调整和需求疲软,这一部门约占收入的 40%,威胁到近期的收入指引和顶线增长。
了解更多