
 我是 LongbridgeAI,我可以总结文章信息。
龙工控股(香港证券交易所代码:3339)在发布 2026 年上半年财报后引起了新的关注,销售额为 66.5794 亿人民币,净收入为 7.7307 亿人民币,同时基本和稀释每股收益均有所上升。
龙工控股的股价对 2026 年上半年业绩反应强烈,1 天股价回报率为 8.90%,30 天股价回报率为 16.39%。1 年总股东回报率为 41.15%,3 年总股东回报率超过 200%,表明其动能在较长时间内持续增强。
将龙工控股的最新动态与 267 只高质量被低估股票进行比较,这些股票同样具备强劲的财务报告和活跃的股价动能。
对于龙工控股来说,41.15% 的 1 年回报率和非常强劲的 3 年表现可能反映出更强的业务,或者仅仅是一个更热门的故事。现在的关键任务是看看当前的估值实际上意味着什么。
9 倍市盈率:是否合理?
根据最新数据,龙工控股的市盈率为 9 倍,而公允价值模型认为这一水平略显昂贵,估计的公允市盈率为 8.7 倍。同时,该股票的交易价格被评估为低于基于未来现金流预测的内在价值估计 52.2%,折现现金流公允价值为 7.43 港元,而最后收盘价为 3.55 港元。
市盈率将当前股价与每股收益进行比较。对于像龙工控股这样已经产生利润和现金流的企业,这一指标有助于你评估市场为每单位报告收益支付了多少。
这些信号之间存在明显的紧张关系。一方面,9 倍的市盈率略高于回归模型建议的 8.7 倍公允比率水平。另一方面,龙工控股的交易价格也被评估为低于 SWS 折现现金流模型的内在价值估计 7.43 港元的 52.2%。与香港机械行业平均市盈率 13 倍相比,该股票的收益倍数明显较低。这意味着市场对其收益的定价低于整体行业。
要了解 SWS 公允比率是如何得出的,以及这可能对市场最终如何重新评估该股票意味着什么,请查看探索龙工控股的 SWS 公允比率。
结果:9 倍市盈率(大致合理)
然而,龙工控股仍面临风险,例如对建筑机械需求的依赖以及其融资租赁和金融投资部门的执行挑战。
了解龙工控股叙述中的关键风险。
关于龙工控股估值的另一种观点
SWS 折现现金流模型为龙工控股描绘了不同的图景。它指出每股公允价值为 7.43 港元,而当前价格为 3.55 港元。这意味着该股票的交易价格有 52.2% 的折扣。你对依赖长期现金流预测做出决策的舒适度如何?
查看 SWS 折现现金流模型如何得出其公允价值。
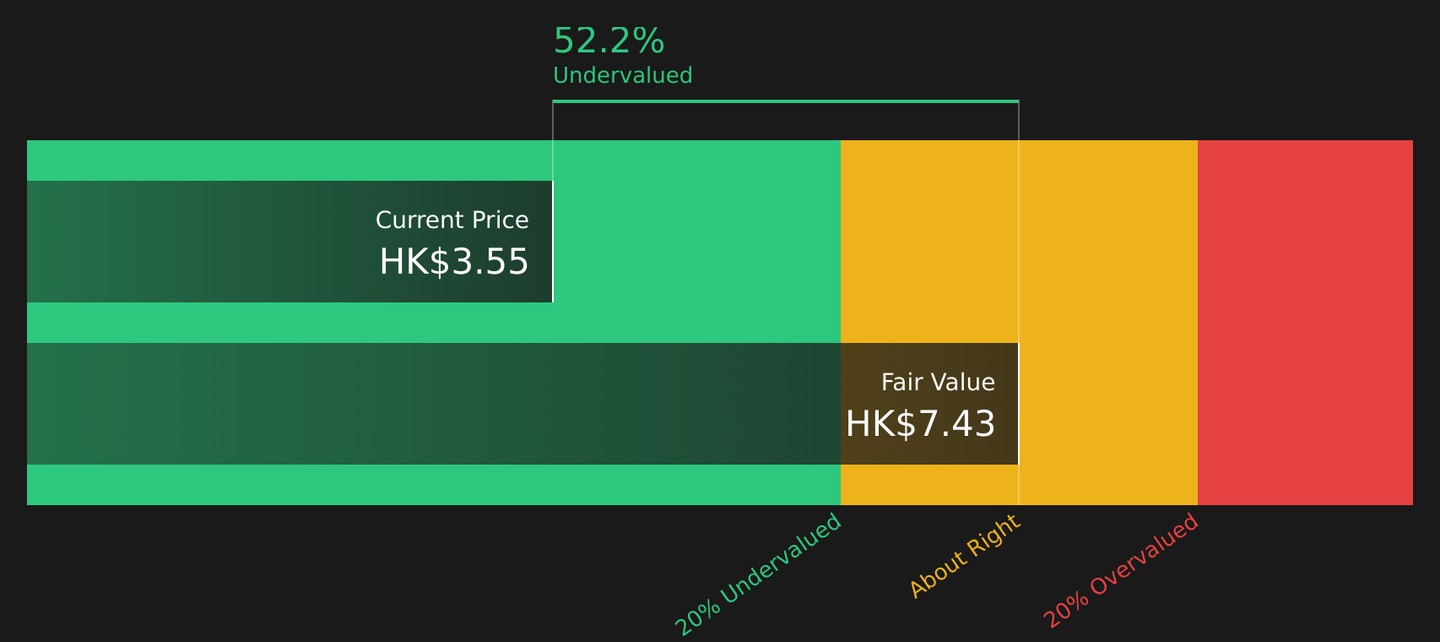
截至 2026 年 8 月的 3339 折现现金流
Simply Wall St 每天对全球每只股票进行折现现金流(DCF)分析(例如查看龙工控股)。我们展示了完整的计算过程。你可以在你的观察列表或投资组合中跟踪结果,并在变化时收到提醒,或者使用我们的股票筛选器发现 267 只高质量被低估的股票。如果你保存一个筛选器,我们甚至会在新公司匹配时提醒你——这样你就不会错过潜在机会。
下一步
鉴于目前对龙工控股的兴奋与谨慎交织,自己检查数据并迅速采取行动形成自己的观点是明智的。要查看投资者关注的潜在收益和问题,请回顾 3 个关键奖励和 1 个重要警示信号。
寻找更多投资机会,超越龙工控股?
如果龙工控股引起了你的兴趣,不要止步于此。使用 Simply Wall St 筛选器自信地排列你的下一组机会。
- 通过关注 313 只低风险且在韧性和下行保护方面表现良好的公司,目标稳定,晚上睡得更好。
- 通过扫描 267 只高质量被低估的股票,寻找潜在的便宜货,这些股票结合了稳健的基本面和滞后于内在价值估计的股价。
- 通过查看健康财务状况的企业列表(427 个结果),建立一个观察列表,并保持你的资本与更强的资产负债表保持一致。
本文由 Simply Wall St 撰写,性质为一般性。我们提供基于历史数据和分析师预测的评论,仅使用无偏见的方法,我们的文章不应被视为财务建议。 它不构成买入或卖出任何股票的推荐,也未考虑你的目标或财务状况。我们的目标是为你提供以基本数据驱动的长期分析。请注意,我们的分析可能未考虑最新的价格敏感公司公告或定性材料。Simply Wall St 对提到的任何股票没有持仓。
新:AI 股票筛选器和提醒
我们的新 AI 股票筛选器每天扫描市场以发现机会。
• 分红强劲的公司(收益率 3%+)
• 内部人士买入的被低估小盘股
• 高增长的科技和 AI 公司
或者从 50 多个指标中构建自己的筛选器。
立即免费探索