
 我是 LongbridgeAI,我可以总结文章信息。
曦智科技-P 面临约 897.46 万股解禁股 “压顶”,占超额配售行使后总股本的 9.76%。该批股份将于 10 月 28 日解禁,按近期收盘价计算市值约 29 亿元。此前股价从高点回撤近八成,流动性本就脆弱,此次集中解禁或对市场造成新一轮冲击,公司陷入解禁挑战。
头顶 “AI 光芯片第一股” 光环登陆港交所的曦智科技-P(01879),用一场极致的股价过山车,给打新者上了最生动的一课。
4 月 28 日挂牌首日,发行价 183.2 港元的曦智科技,盘中最高飙涨 445%,收盘仍录得 383.62% 的惊人涨幅,毫无悬念地坐上 2026 年新股首日涨幅榜头把交椅。
狂欢并未止步于此——仅回调两个交易日后股价再度上攻,上市第六个交易日触及 1050 港元的历史高点,较发行价涨超 473%,公司总市值一度超 900 亿港元。
但盛宴来得快,去得更快。从 1050 港元的高位到一路阴跌至最低点的 228.40 港元,曦智科技仅用了不到三个月,其股价在无人接力的阴跌中几乎 “脚踝斩”,较最高点回撤近八成,较发行价的溢价一度被压缩至仅 24.67%。
此后股价虽有所回升,但始终在低位宽幅震荡,直至 9 月 7 日纳入港股通正式生效——然而利好兑现即利空,纳入后短短 9 个交易日再跌 35%,探至 260 港元附近。
从首日暴涨 383% 到高位回落近八成,从 “AI 光芯片第一股” 的万众瞩目到纳入港股通后的利好出尽,曦智科技上市后 “过山车” 的股价表现,堪称一部微型资本启示录。
但真正的考验或许还在后头:10 月 28 日,20 名基石投资者合计持有的约 897.46 万股 (占超额配售行使后总股本的 9.76%) 股份将迎来解禁,按 9 月 18 日 323.2 港元的收盘价计算,市值约 29 亿元。这批分散的股权一旦集中涌向市场,本就脆弱的流动性或将面临新一轮冲击——悬在曦智科技头顶的达摩克利斯之剑,即将到了落下的时候。
从暴涨 473% 到 “脚踝斩”:一场 “薄盘炒高—估值透支—价值回归” 的筹码大戏
曦智科技在港股上市六个交易日暴涨 473% 的 “奇观”,是 “稀缺赛道预期 + 知名基石锁筹 + 招股情绪高涨 + 发行薄盘” 几股力量在上市初期叠加放大,而被资金爆炒的结果。
从产业层面看,光算力本身处在 AI 基础设施从 “堆 GPU” 转向 “解决互连功耗与带宽瓶颈” 的叙事风口,市场愿意给光电混合路线按远期空间定价。
而曦智科技又以 oMAC 光子矩阵计算、oNOC 片上光网络、oNET 片间光网络构建光计算与光互连两条线,叠加 Scale-up 光互连、GPU 超节点、CPO、硅光等标签,在 2026 年 AI 硬件行情里属于极少数的纯光算力上市标的。
与此同时,曦智科技是全球首家实现光电混合算力规模化部署的公司,2025 年光互连已贡献大部分收入、光计算芯片累计出货居前,这种 “有收入验证但仍在早期” 的状态,容易被资金按赛道期权重估,而不是按当期 PE 约束估值。
这种赛道稀缺性迅速转化为招股阶段的高热度,而其中最直观的体现,便是基石投资者的 “豪华天团” 阵容。曦智科技引入了 20 名基石投资者,合计斥资约 2.1 亿美元认购了约 897.46 万股股份,阵容横跨国际主权基金、顶尖长线资管与国内互联网及通信巨头——既有 GIC、淡马锡这样的国家资本,也有贝莱德、富达、施罗德、Baillie Gifford 等全球长线巨鳄,更不乏阿里巴巴、联想、中兴等深谙 AI 算力需求的产业资本,以及高瓴、景林等头部本土机构。
这份名单的意义远不止于 “拿额度” 这般简单,它实质上是一份 “信任背书”,当产业资本用真金白银押注其光互连与光计算的落地前景,当长线机构愿意在 18C 亏损阶段就锁定筹码,表明曦智科技的长期价值被认可。
超高的认购倍数则是曦智科技在招股阶段高热度的又一切面。作为 18C 特专科技通道发行企业,曦智科技超额配授权行使前共计发售约 1379.52 万股 H 股,初始分配公开发售占 5%,国际配售占 95%,由于公开发售超购 5784.7 倍,触发回拨,公开发售回拨至 20%,国际配售为 80%,且国际配售亦录得 53.83 倍的超额认购,散户与机构均在抢筹。
值得注意的是,基石投资者锁定大部分国际配售筹码从而使曦智科技出现了明显的 “薄盘” 特征,这也是曦智科技上市后股价狂飙的关键原因之一。
在超额配授权获行使之前,曦智科技共计发行 1379.52 万股 H 股,占公司总股本的 15%,其中国际配售的 1103.62 万股 H 股由 20 名基石投资者认购约 897.46 万股,占了国际配售的约 81.32%,占总发行股份的约 65.06%,即上市后实际可流通筹码约 482 万股,以 183.2 港元的价格计算,实际可流通市值仅为 8.8 亿港元。
仅约 8.8 亿港元的可自由流通盘,为上市初期的资金爆炒提供了极薄的筹码底座,而在股价涨超 473% 后便开启了漫漫下跌之路,因为此时的估值已极为虚高。以 1050 港元的最高价计算,曦智科技的最高市值达到了 965.66 亿港元,而公司 2025 年的收入仅 1.06 亿人民币,对应的 PS 估值高达 818 倍,已十分夸张。
作为对比,曦智科技上市前最后一轮融资是 2025 年 4 月 24 日的 C4 轮融资,投后估值仅约 78 亿人民币,而仅过了一年时间,曦智科技的市值便在二级市场中飙升至 965.66 亿港元,涨幅超 11 倍,这显然过于疯狂。也正因如此,在创出 1050 港元的历史高价后,曦智科技持续阴跌约 80%,接近 “脚踝斩”。由此可见,曦智科技上市的这半年,上演了一波 “薄盘炒高—估值透支—价值回归” 的筹码大戏。
基本面处于早期成长阶段:商业化持续加速与高研发投入并存
截至 9 月 18 日收盘,曦智科技每股价格为 323.2 港元,这较 183.2 港元的发行价涨超 76.42%,这表明基石投资者已有一定浮盈,而决定该等基石是否会在解禁后抛售的关键,不仅在于当前的浮盈厚度,更重要的是公司未来的成长预期能否带来更具确定性的回报,这便不得不进一步探讨曦智科技的基本面。
据 2026 年上半年财报显示,曦智科技报告期内的收入为 7977.9 万元,同比增长 284%;其中光互连业务实现收入 6069.9 万元,同比增长 275%,占比 76%,光计算业务收入为 1908 万元,同比增长 313%。
值得注意的是,光互联业务收入的增长主要由 Scale-up 产品带动,得益于 “LightSphere X” 超节点解决方案的推出,并经过与部分领先合作伙伴一年多的合作及优化,「LightSphere X」超节点解决方案现已成功实现商业化部署,建立了首个国内自主研发的分布式光互连及光交换 GPU 超节点解决方案,同时公司收到其他客户的 OCS 产品订单,且 OCS 产品的定价有所提升,从而共同推动 Scale-up 产品收入增长 412% 至 5590.7 万元,成为了公司收入的核心引擎。
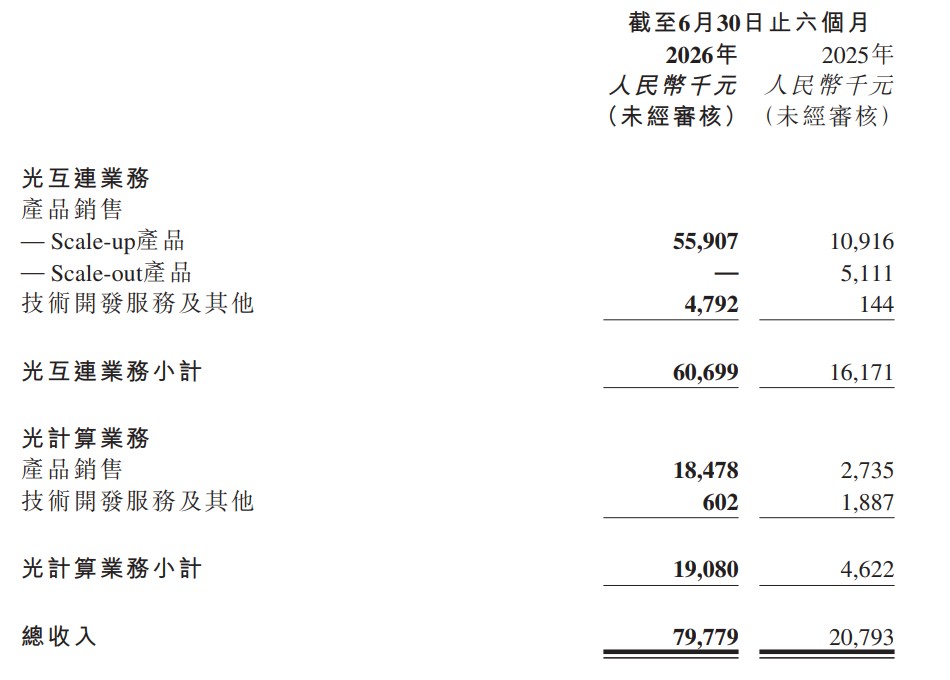
光计算业务报告期内的收入大增 313% 至 1908 万元主要是因为 PACE 2 自 2025 年 3 月发布以来,经过一年多的商业化努力,实现了包括 PACE 系列及 Gazelle 在单卡销售模式下的持续销售。
整体收入高增的同时,得益于产品的规模化放量,曦智科技实现毛利率提升 25.8 个百分点至 65.8%,从而带动毛利同比大增 532% 至 5252.3 万元。
值得注意的是,曦智科技报告期内持续加大研发投入,研发开支同比大增 126% 至 3.60 亿元,而在研发投入高出近 2 亿的情况下,报告期内曦智科技的经调整净亏损为 1.47 亿元,仅较 2025 年同期亏损 1.31 亿元增加了 12.21%。显然,曦智科技目前仍处于 “商业化持续加速 + 高研发投入” 的早期成长阶段。
乐观预期直接 “打满”,未来发展容错率低
立于当前基本面展望未来,曦智科技具备加速发展条件,但更合理的预期是 “光互连先放量、光计算后兑现”,而不是两条线同时线性高增。
目前,AI 集群的瓶颈正从单纯堆 GPU 转向解决超节点内的带宽、功耗和时延,Scale-up 光互连、NPO、CPO 以及硅光 PIC 的需求处于抬升阶段。
曦智科技 2026 年上半年中光互连与光计算产品收入的大幅增长说明公司产品从样机走向部署后价格与毛利具备支撑,而光跃 LightSphere X 已实现数千卡 GPU 集群落地、OCS 硅光 PIC 同步量产,意味着原本最虚的 “光互连商业化” 已经开始有交付底座。
在这种底座上,只要超节点客户从示范扩展到多集群采购,收入弹性会明显大于 2025 年全年 1.06 亿元,因为光互连订单通常按节点规模、光交换模块数量和后续扩容复购,单客户收入体量天然高于早期科研销售。
但加速的关键变量之一是产品路线能否接续上。招股书把光互连定为短期商业化主轴,重点推 Scale-up EPS、Scale-up OCS,再向 NPO 和 scale-out PIC 延伸。2026 年中报显示,公司 3.2T NPO 已在终端客户场景通过测试并完成流片、6.4T NPO 与客户联合开发,CPO 则与盛科通信展示 51.2T 光电共封装原型,光博会信息又称其 NPO 全链路验证、支持 53/106GBaud 并兼容 OIF 3.2T、OPEN NPO 等形态。
这意味着曦智科技不只是卖 “光芯片样品”,而是同时卡住 OCS 超节点、NPO 近封装、CPO 共封装三档路线:OCS 解决机柜/超节点光电路交换,NPO 承接未来 2—3 年较易落地的近封装升级,CPO 布局更长期与交换 ASIC 深度合封。
目前,行业侧客户关注点已从单纯互连速率转向多芯片高效互连、降时延和工程验证,Scale-up 连接数又显著高于传统 Scale-out,互连器件与方案商的市场空间会被打开,曦智科技作为独立方案商有机会在国产 GPU、交换机、运营商和智算中心生态里拿到设计导入。
光计算产品线则是曦智科技业绩加速的第二增长极,但把它当作短期利润引擎并不现实。虽然 2026 上半年光计算产品线在 PACE 2“天枢” 已进入 EDA、量化、银行、边缘智算等场景后带动收入同比大增 313% 至 1908 万元,且目前 PACE 3 的 PIC 和 EIC 均流片、PIC 回片,目标 256×256 级矩阵并原生引入 oNET;WAIC 口径称其面向低延迟大模型推理、最大可支持 256×768 矩阵。
但曦智科技光计算的生态短板也较为明显:编译器、算子库、与 GPU 任务调度、客户模型适配都需要时间,招股书也判断光计算大规模与电计算共存可能更长远。因此未来若加速,光计算更可能先以推理加速卡、智算一体机、科研与垂直行业渗透的方式贡献收入,等 PACE 3 工程样机和客户 PoC 转成复购,才会出现更陡的收入曲线,因此曦智科技的光计算产品短期内加速爆发并不现实。
基于上述对曦智科技基本面的判断,其未来 2-3 年加速发展的基准情景是 LightSphere/OCS 在国产千卡、数千卡超节点中从 3 个集群扩到多个运营商和智算中心,NPO 在 2026—2027 年形成客户小批量到规模交付,CPO 保持工程验证,PACE 3 在 2027 年工程样机、光计算从边缘和推理小场景走量。
若这些节点全部兑现,曦智科技收入增速可能从 2025 年的 1 亿级提升到数亿乃至更高量级,但离 “光算力全面替代电计算” 的估值故事仍有距离,且若中间任何超节点交付延期、大客户自研、良率或 PACE 生态滞后,曦智科技的发展都将陷入 “高研发、低转化” 的泥潭。
总体而言,处于稀缺赛道的曦智科技,其未来发展加速具备高确定性,国海证券预计该公司 2026-2028 年的收入分别为 2.40 亿、6.53 亿、18.04 亿元,但市场对这种确定性在短期内给予了足够高的估值溢价,当前市值对应 2026 至 2028 年的 PS 估值分别为 108.2 倍、39.8 倍、14.4 倍。
这组数字表明,市场已将曦智科技未来的乐观预期 “打满”。目前的估值属于典型的 “强逻辑、高溢价”,对基本面的容错率极低。若要维持当前市值,公司必须交出持续高爆发的业绩;反之,若业绩释放出现任何迟滞,高悬的估值泡沫将面临被 “戳破” 的风险,新一轮的 “杀估值” 行情恐难避免。