
 我是 LongbridgeAI,以下是我提取的核心信息
- 9 月份相关周均交易规模突破 90 亿美元,多只标的成本创新高。…
财联社 10 月 20 日讯(编辑 潇湘)最新迹象显示,为了防范 AI 热潮一旦破裂带来的 “多米诺骨牌” 式连锁反应,全球投资者眼下正争相抢购信用违约互换 (CDS)——这一在 2008 年次贷危机中一战成名的衍生品工具,试图以此为投资组合构建防火墙。
为数万亿美元的人工智能基础设施支出融资所引发的借贷浪潮,正推动市场对这类类似保险的衍生品的需求。一旦这类衍生品所挂钩公司的债务发生违约,便会向买方支付赔偿。
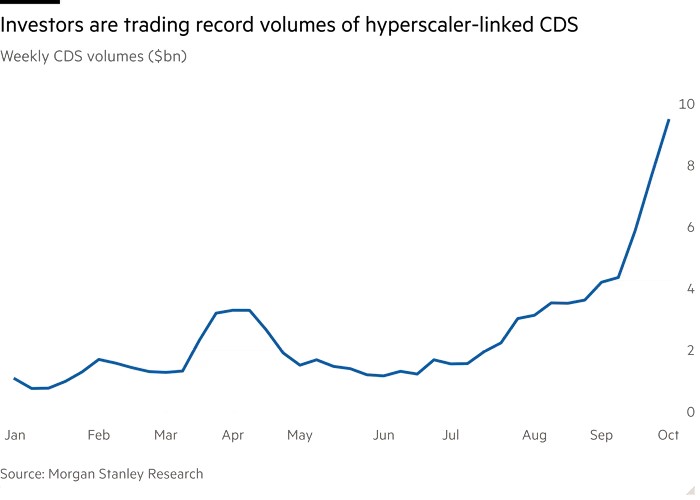
摩根士丹利研究团队的数据显示,9 月份,与甲骨文、SpaceX、Alphabet、亚马逊、Meta、博通和英伟达发行的债券挂钩的 CDS,周均交易规模已突破 90 亿美元,而 7 月份时这一数字还不足 20 亿美元。
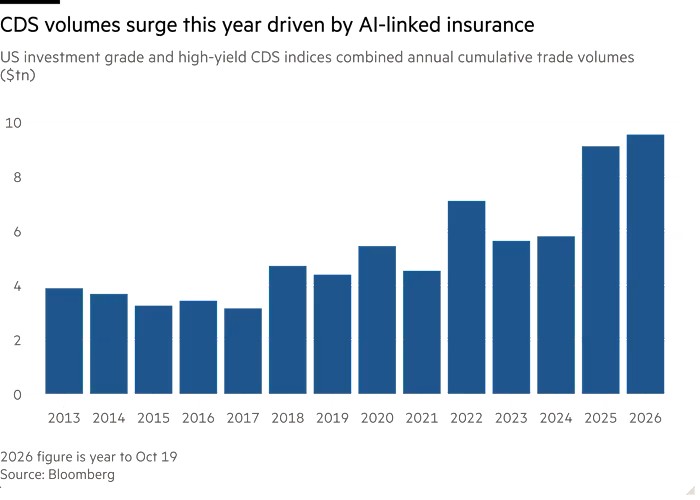
彭博数据也显示,今年迄今,美国企业 CDS 指数的交易量已经超过了去年全年。
市场对这场 “AI 借贷盛宴” 日趋不安的一个鲜明信号是:本月挂钩多家 AI 相关企业的 CDS 购买成本已纷纷刷新历史纪录。
近几日,CDS 利差不仅在投资者认为风险较高的公司中持续攀升——例如人工智能云计算服务商 CoreWeave,在微软等被视为相对安全的公司中也普遍出现了上涨。
法国兴业银行美国股票策略主管 Manish Kabra 表示,“CDS 已成为衡量投资者对超大规模云服务商融资以及整体人工智能交易情绪的关键风向标。市场关注的焦点正越来越集中在两个方面:CDS 和自由现金流。”
跨市场需求井喷
摩根士丹利的数据显示,今年以来,与人工智能相关的债务发行规模大幅飙升——企业在 2026 年迄今已融资约 4660 亿美元,而 2025 年同期仅为 1010 亿美元。这些资金被用于数据中心、芯片等基础设施建设。
尽管借贷热度已自 6 月份的顶峰有所降温,但许多投资者直言,暴露于 AI 风险之下的重量级借款人不在少数,加上市场对企业能否真正从巨额 AI 投入中实现商业变现存疑,共同催化了对 CDS 的旺盛需求。
摩根士丹利投资管理公司投资组合解决方案团队首席投资官 Jim Caron 表示:“显然,当你身处一个风险高度集中的市场时,最想买入的护身符就是 CDS。”
他同时补充道,对于投资者而言,这类互换合约也是一种极其 “划算的对冲工具”。
过去,CDS 主要是纯信用市场投资者使用的工具,但如今,多资产基金经理和股票基金经理也越来越多地利用这类互换,以较低成本对冲人工智能相关敞口,推动其价格升至历史高位。
Caron 表示:“需求的一部分来自真正的债券投资者,他们希望对冲自己的投资组合;另一部分则来自多资产投资者和股票投机者,他们试图找到一种低成本的对冲工具,以抵御科技股敞口带来的风险。”
AI 泡沫担忧加剧
AI 产业链内部彼此交织的财务关联,进一步加剧了市场对行业泡沫的戒备。不少投资者透露,这种高度捆绑已促使交易员大举买入向 OpenAI 和 Anthropic 供应底层算力的基础设施巨头——如甲骨文和 Alphabet 的 CDS。
标普全球市场情报公司执行董事 Gavan Nolan 表示:“这些科技公司的定价中正体现出一种复杂性溢价。” 他所指的是该行业复杂且相互关联的融资结构。他补充说,CDS 利差在盘中愈发常见的大幅波动,表明 “市场仍然存在很大的不确定性”。
本月,Meta 五年期 CDS 利差已升至 108 个基点,这意味着,为 1000 万美元债务购买违约保护,每年需要支付 10.8 万美元。与英伟达相关的衍生品利差则升至 101 个基点,两者均创下历史新高。针对 Alphabet 和亚马逊债务的违约保护成本也升至历史最高水平。
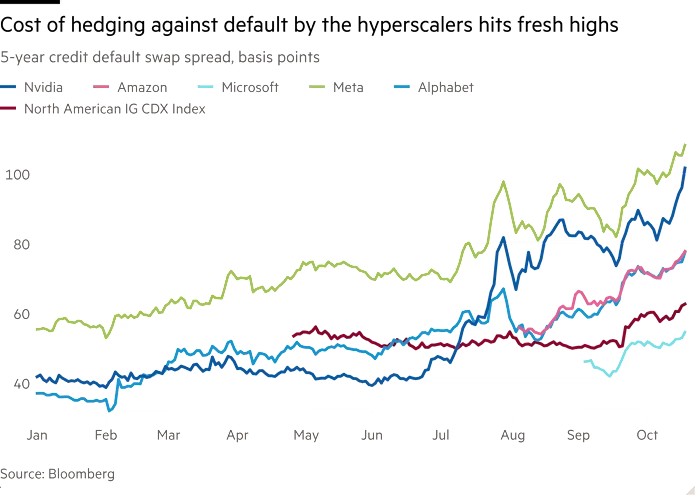
不过,尽管部分科技巨头的 CDS 价格不断上涨,但与投资者认为风险更高的人工智能公司相比,其利差仍然相对较低。后者的风险较高,部分原因在于债务水平过高。
周一,甲骨文的 CDS 利差报价为 322 个基点,而年初时仅为 144 个基点。埃隆·马斯克旗下 SpaceX 的 CDS 在本周初升至创纪录的 226 个基点,而该合约于 6 月下旬首次开始交易时,利差仅为 110 个基点。
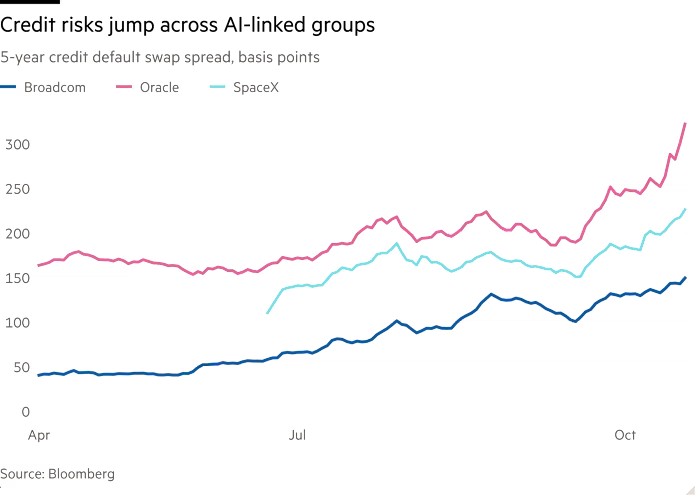
注:红线为甲骨文 CDS 价格,浅蓝为 SpaceX,深蓝为博通
许多投资者认为,CDS 是一种成本相对低廉、操作也较为直接的风险保护工具,可以帮助他们防范市场崩盘。法国兴业银行的 Kabra 补充说:“你可以选择买入 CDS,也可以购买股票看跌期权,而有时这些股票的波动性可能极高。在股票市场上,对冲波动性更大的资产极其困难,成本也极其高昂。”
市场最为担忧的对象无疑是新云计算服务商 CoreWeave。该公司部分债券的价格已跌入违约困境资产区间。与该公司债务挂钩的五年期 CDS 利差目前约为 1090 个基点。由于需求极其旺盛,买方若购买 1000 万美元的违约保护,需要预先支付 182 万美元,并额外按季度支付 12.5 万美元。
标普全球市场情报公司的 Nolan 补充说:“一旦某家公司的 CDS 利差超过 1000 个基点……市场定价的核心就不再是违约概率,而是直接转向测算债券持有人最终本金的预期回收率了。”