
 我是 LongbridgeAI,以下是我提取的核心信息
- 市场聚焦 AI 芯片交付、Q4 指引及管理层变动。…
TradingKey - 英伟达(NVDA)将于美东时间 11 月 17 日市场收盘后公布 2027 财年第三季度财务业绩,并于下午 5:00 举行财报电话会议。
黄仁勋的离职引发了市场对公司管理层稳定性的担忧。英伟达股价上周下跌约 12.75%,截至 11 月 13 日报收于 162.85 美元。
这是黄仁勋离职后的首份季度财报。除了 AI 芯片销售和前瞻性指引外,投资者还将关注临时 CEO 兼 CFO 科莱特·克雷斯关于业务前景和管理层过渡的评论。
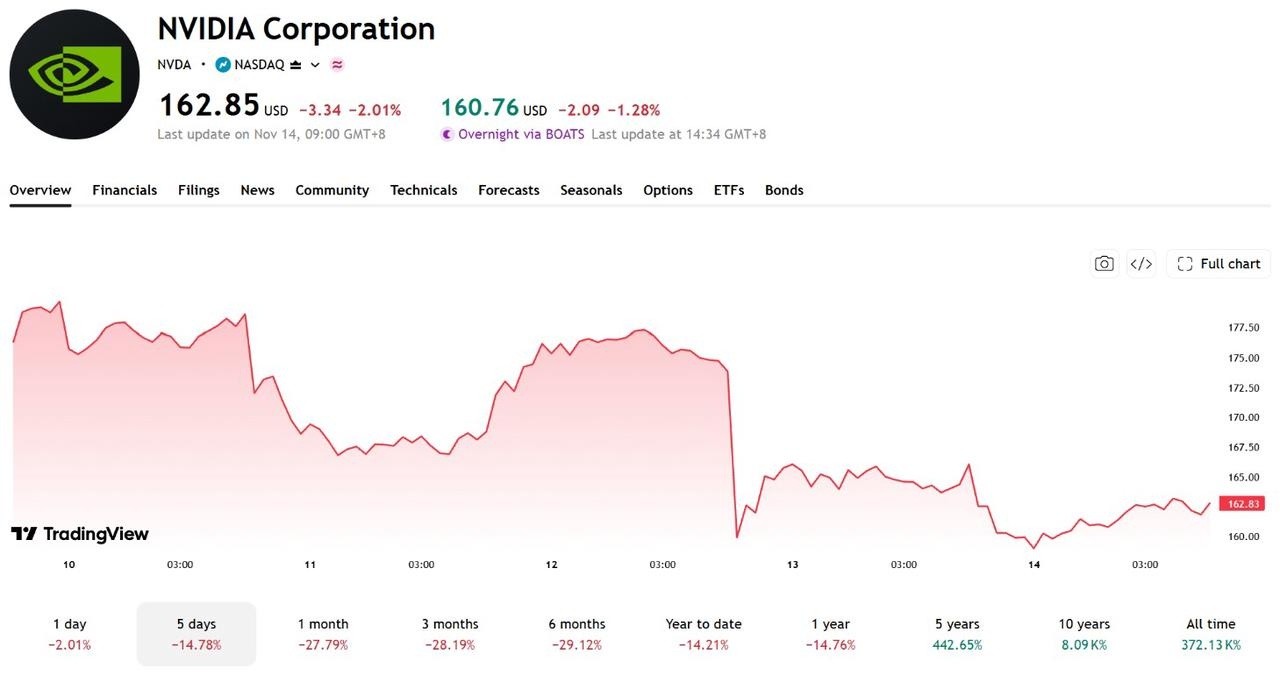
[来源:TradingView]
市场预期与第二季度业绩回顾
根据 Visible Alpha 的预测,英伟达 2027 财年第三季度营收预计将达到 1093 亿美元,同比增长约 92%;其中,数据中心收入预计为 1018 亿美元。
公司此前提供的收入指引为 1080 亿美元,上下浮动 2%,市场预期比指引中值高出 13 亿美元。非 GAAP 毛利率指引为 74%,上下浮动 0.5 个百分点。该指引不包括来自中国市场的数据中心计算收入。
回顾第二季度,英伟达营收为 962 亿美元,同比增长 106%;数据中心收入为 890 亿美元,同比增长 117%,非 GAAP 毛利率为 75%。
第三季度毛利率指引的中值比上一季度的实际水平低 1 个百分点。市场将重点关注 AI 芯片销售能否继续超出预期,以及毛利率变化将如何影响盈利能力。
财报关键焦点:AI 芯片出货量、第四季度指引及管理层过渡
数据中心业务仍是英伟达收入增长的主要驱动力。市场将重点关注 Blackwell 芯片的交付状况,以及 Vera Rubin 平台的出货量和客户部署进展。公司此前预计,Vera Rubin 平台将占第三季度数据中心收入的约 20%。
第四季度指引同样重要。市场将关注 AI 芯片需求能否维持增长,以及内存等零部件成本上升对毛利率的影响。如果收入指引超出预期但毛利率持续下滑,可能会打压市场对未来盈利增长的信心。
此外,美国对华芯片出口限制仍存在不确定性,相关政策变化及其对未来销售的影响也值得关注。
在管理层方面,黄仁勋已辞去首席执行官、总裁及董事职务,首席财务官科莱特·克雷斯担任临时 CEO,董事会正在寻找永久继任者。
据《金融时报》报道,黄仁勋已与身边人士讨论过回归 CEO 职位的可能性,但董事会尚未宣布任何决定。市场将密切关注领导层过渡对业务运营和客户合作伙伴关系的潜在影响。
在财务披露方面,曾启发电影《大空头》创作的美国知名投资者迈克尔·布里(Michael Burry)最近对英伟达调整地理收入报告方法提出质疑,特别关注与中国和新加坡相关收入的重新分类。
根据英伟达向美国证券交易委员会提交的文件,从 2026 财年第三季度开始,公司将地理收入报告基础从客户账单地址更改为直接客户总部所在地,并重述了历史可比数据。这一调整不影响总收入,但改变了某些收入的地理归属。
布里认为,历史数据重述实际上增加了 2024 财年和 2025 财年的中国收入,消除了实施出口管制之前观察到的收入下降趋势,同时使限制期间的下降显得更为明显。
他还质疑此前归因于新加坡的收入如何被重新分类,以及客户总部所在地是否真正反映了芯片的实际使用地。
然而,报告方法的调整及相关问题本身并不构成对财务违规行为的认定。投资者仍需关注公司就地理收入分配、芯片最终目的地以及出口管制影响作出的进一步澄清。
黄仁勋离职后机构下调英伟达目标价,最高仍看至 515 美元
黄仁勋离职后,多家华尔街投行下调了英伟达的目标价。根据 StockAnalysis 汇总的 61 位分析师预测,英伟达的平均 12 个月目标价约为 273 美元,较当前股价隐含 67.86% 的上涨空间,最高目标价为 515 美元。
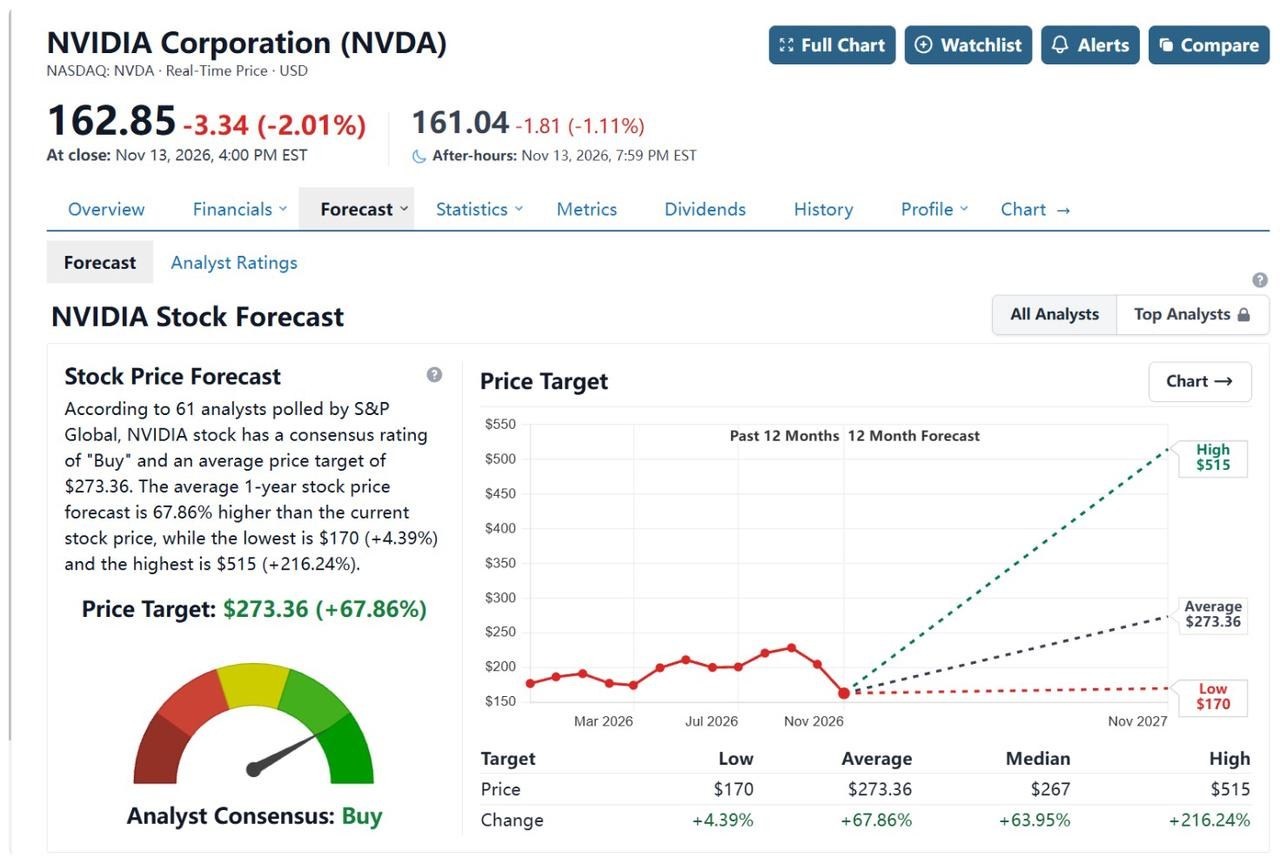
[来源:StockAnalysis]
Raymond James 在 8 月将英伟达的目标价上调至 515 美元,并于 11 月 12 日重申 “强力买入” 评级,维持其目标价不变,理由是近期的管理层争议可能对公司的基本面影响有限。
相比之下,几家投行则下调了目标价。11 月 13 日,摩根士丹利将其目标价从 300 美元下调至 267 美元,主要原因是担心黄仁勋的离职可能影响战略执行和客户合作关系,尽管其仍看好 AI 芯片业务的长期增长。巴克莱银行将其目标价从 275 美元削减至 210 美元,两家机构均维持 “增持” 评级;汇丰银行将该股评级下调至 “持有”,目标价为 170 美元,认为继任不确定性和美国芯片出口限制可能会拖累未来盈利能力。
尽管机构对英伟达估值的看法存在分歧,但整体市场仍维持 “买入” 评级。即将发布的第三季度财报和第四季度指引将成为评估公司增长前景的关键基准。
如果数据中心收入超出预期,毛利率符合指引,且第四季度展望强劲,市场担忧可能会缓解。然而,如果前瞻性指引疲软或管理层继任计划仍不明确,即使季度业绩符合预期,股价仍可能承压。
了解更多