
 我是 LongbridgeAI,以下是我提取的核心信息
- 公司上调 2028 财年营收增速展望至约 75%,但面临治理、合规及融资生态未清风险。…
英伟达 (NVDA.O) 北京时间 2026 年 11 月 18 日凌晨,美股盘后发布 2027 财年第三季度财报(截至 2026 年 10 月),这也是黄仁勋 11 月 12 日辞任后、由临时 CEO Colette Kress 主持的首份财报,具体内容如下:
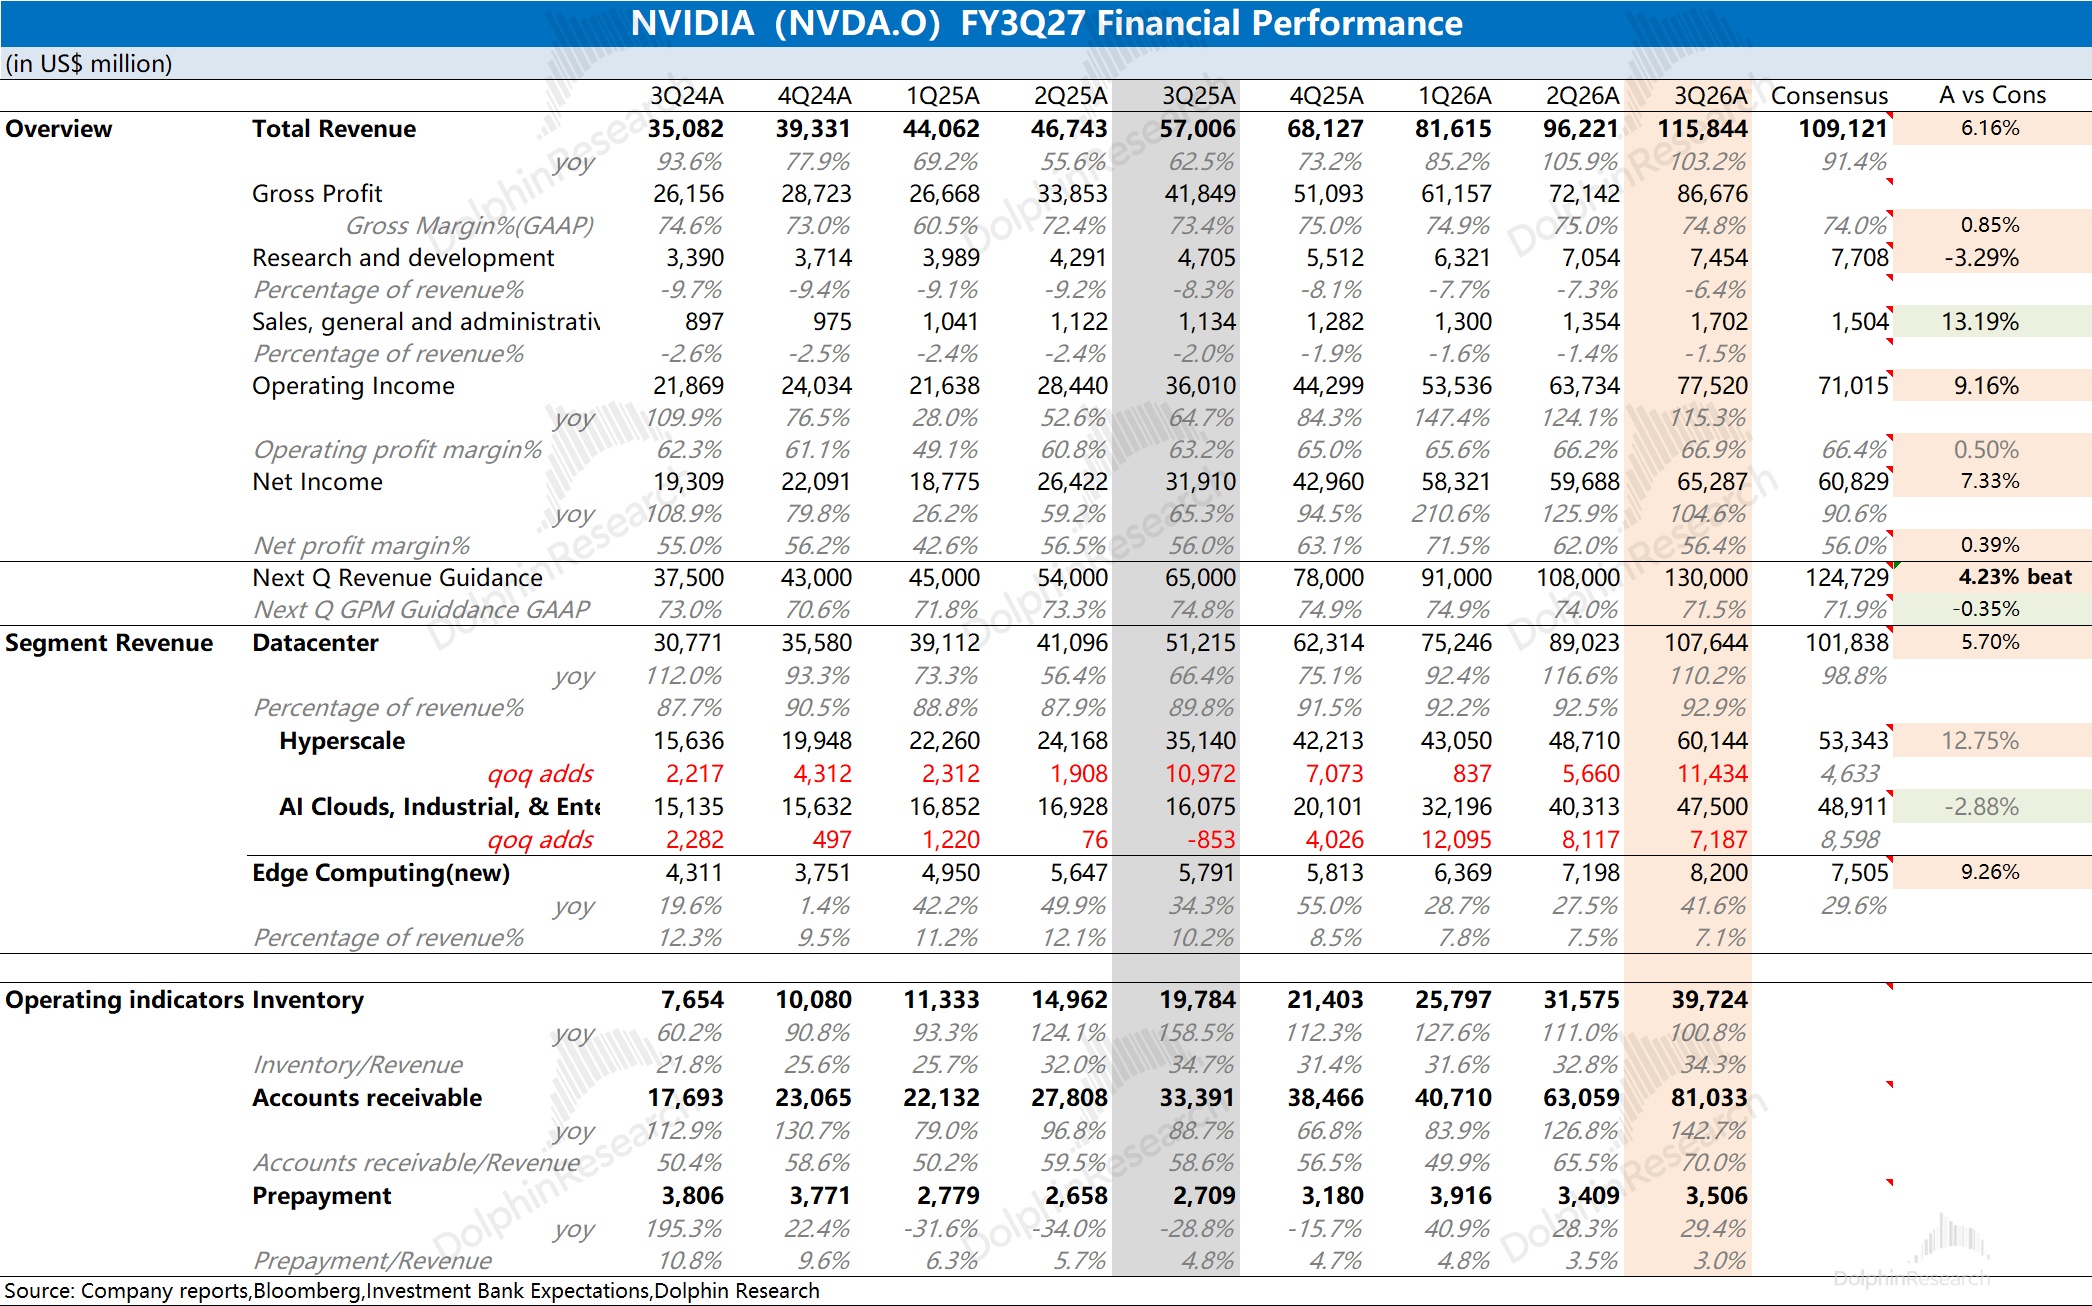
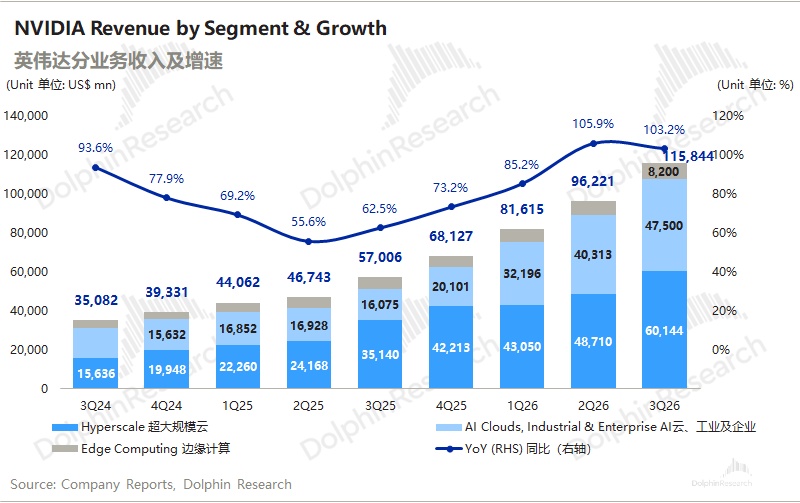
1.数据中心:$英伟达.US 本季度收入 1076 亿美元,环比增量为 186 亿美元,同比增长 110%,好于市场预期(1018 亿)。增长主要由 Vera Rubin 首季量产出货和 Blackwell Ultra(GB300)的持续出货带动:Rubin 在量产出货的第一个季度就贡献了接近 200 亿美元收入(约占数据中心收入的 18%)。
网络业务本季度收入超过 210 亿美元,约占数据中心收入的两成。另外,本季度公司对华出货了 24 亿美元获许可的 Hopper 数据中心产品(直接销售的 H200)。
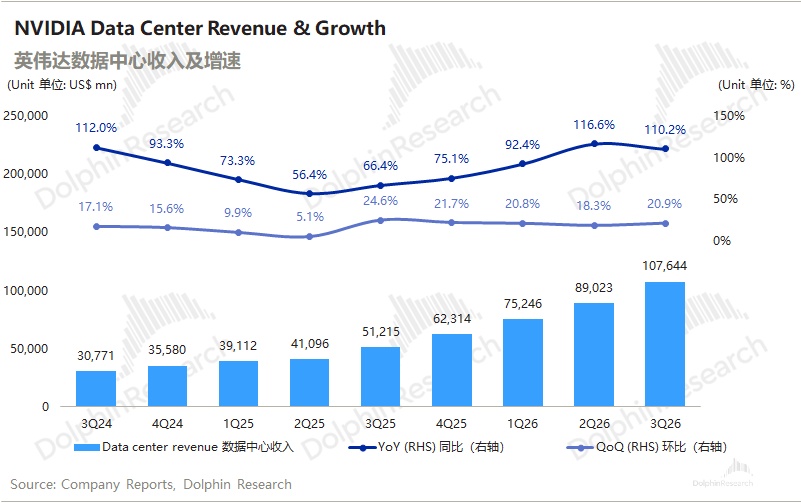
公司从本财年开始调整了披露口径,将数据中心拆分为 “超大规模客户(Hyperscale)” 和 “ACIE(AI 云、工业与企业,含主权客户)”。
具体来看,本季度超大规模客户收入 601 亿美元,环增 114 亿美元(+23%),明显高于一致预期(533 亿);ACIE 客户业务收入 475 亿美元,环增 72 亿美元(+18%),略低于一致预期(489 亿)。
时隔两个季度,超大规模客户重新成为收入增长的最大增量,云行业积压订单(backlog)从 3 个月前的 2 万亿美元增至 2.5 万亿美元;ACIE 的环比增长则来自对头部新云的 Vera Rubin 出货,以及前沿实验室开始自建数据中心。
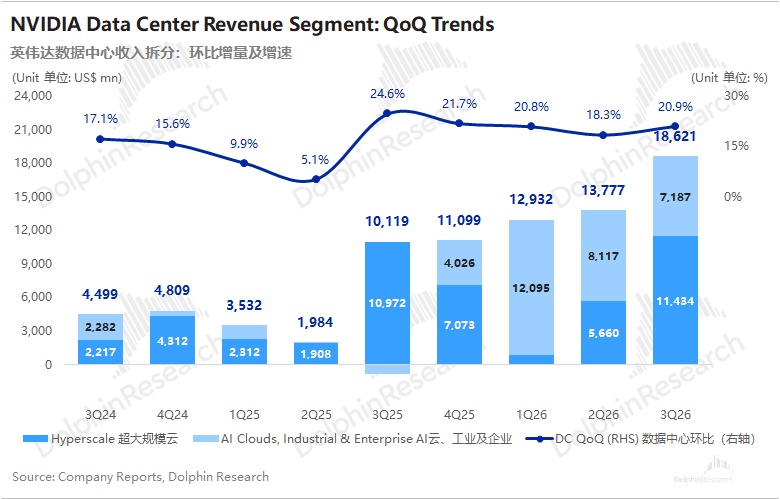
在各家大 CSP 自研芯片的情况下,英伟达过去一年用 “扶持中小客户 + 资产负债表兜底” 打开了 ACIE 市场(新云占 ACIE 一半以上)。但这条路径本季已经出现收缩迹象:ACIE 环比增速从上季的 25% 放缓至 18%,并低于一致预期。
Kress 在电话会上表示,会对新云 “保持自律、有选择地支持”,未来的融资支持将优先放在土地、电力和机房(land, power, shell)上,并坦言 “过去一个季度很多事情都变了”。
2.核心增量信息:公司从上季度开始披露 Commitments、Additional Commitments、Guarantees 三组数据,这三项把英伟达 “算力央行” 的角色摆上了台面。本季度是黄仁勋离任后的第一次披露,变化可以概括为:上游继续锁产能,下游兜底是有选择的。
1)Commitments(承诺):本季度供应与产能承诺达到 3,900 亿美元,环比增加 1,110 亿(上季度 2,790 亿),公司称主要是多年期的内存采购。
从年份分布看,新增的供应承诺几乎都落在 2028 财年(对应 2027 自然年):FY28 的供应与产能承诺从上季度的 870 亿跳升至 2030 亿,FY29 由 880 亿小幅增至 920 亿,FY30 及以后合计只有 260 亿。
粗略对比,按 FY28 收入指引增长 75%、毛利率指引 72%–73% 推算,FY28 营业成本约 2000–2080 亿美元,与 FY28 的 2030 亿供应承诺大体相当——支撑 “75% 增长” 的上游供给基本已经锁定。
2)Additional Commitments、Guarantees:针对下游客户的承诺与兜底
①Additional Commitments(附加承诺):本季度只剩 “新云协议”(原 “AI cloud 协议” 更名)一项,金额 320 亿美元,环比减少 40 亿。
公司还新增了一段说明:这类承诺只有在新云自行完成融资、相关算力部署上线并经英伟达验收后才生效。
Kress 表示 “没有改变任何东西”,只是因为收到不少询问,把条款写得更清楚。海豚君认为,不管怎么解释,余额从 360 亿降到 320 亿,实际上 L2(附加承诺)的扩张已经停了下来。
②Guarantees(担保):本季度担保最大敞口 1,180 亿美元(上季度 1,085 亿),增加的 95 亿全部来自新出现的 “电力与系统信贷支持担保”。公司对担保的描述也从 “土地、电力、机房” 扩展为 “土地、电力、机房和硬件融资安排”,即开始为部分客户的硬件融资提供兜底。
新云的土地电力机房担保(35 亿)和 SB Energy/PORTS-Pike 园区(1,050 亿)维持不变。PORTS-Pike 园区的担保随 9 栋楼逐期完工生效,首期预计在 FY29,英伟达另有约 3.8GW 的扩容担保选择权。截至目前,公司尚未因担保支付过任何款项。
公司 8 月宣布的5000 亿美元算力融资平台(Apollo、BlackRock、Blackstone、Brookfield、高盛、KKR)仍在搭建中,Kress 表示公司 “继续与基础设施资本伙伴密切合作,推动融资平台落地”,本季度没有披露落地项目。
3)管理层交接后的首次表态:本次电话会由 Jones(新任董事长,首次设该职位)开场、临时 CEO Kress 主讲。主要表态如下:
①人事:董事会一致接受黄仁勋辞职,并且 “无意让其重新担任 CEO”。已聘请猎头公司牵头遴选永久 CEO,内外部人选都会考虑。
新 CEO 必须能应对先进芯片与国家安全交织的环境,公司希望尽快任命,但 “不会为了快而降低标准”,没有给出时间表。对辞职的具体情况和正在进行的调查不予回应。
②合规:宣布成立 “国家安全与出口管制监督委员会”,由部分独立董事、外部资深顾问和法律顾问组成,加强与美国政府各相关部门的沟通。
③经营:Kress 反复强调 “业务一切照常”,路线图不变(Vera Rubin Ultra 明年推出、Feynman 2028 年推出),客户、供应商和合作伙伴 “100% 支持”,台积电管理层本周还到访英伟达,公司已追加锁定内存和先进封装产能。
④资本回报:未来将把扣除战略用途后的全部超额自由现金流返还股东,剩余 2,273 亿美元回购授权计划在 FY28 内用完。
Kress 把股东回报列为最优先事项之一,同时表示首要投向是供应商(以预付款等方式支持扩产),其次是已承诺的投资,再次是对少数优质客户提供融资或担保,且会逐一严格评估。
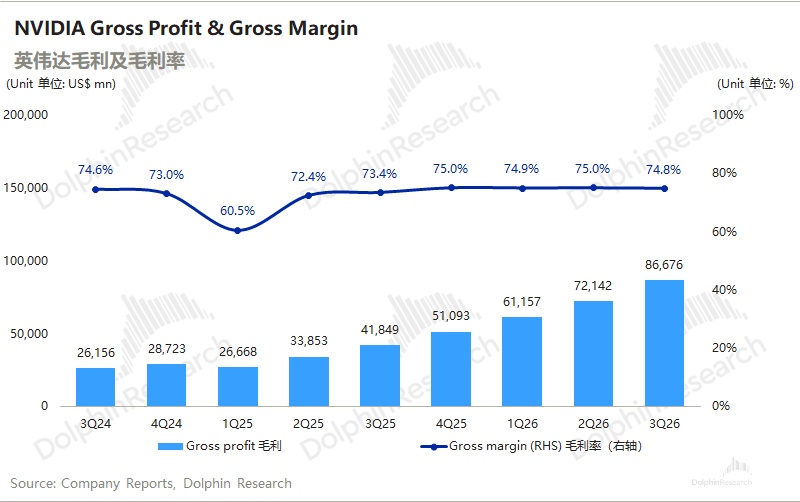
3.指引:公司预期 2027 财年第四季度(即 4Q26,为 14 周季度)收入 1,300 亿美元(±3%),环比增长 142 亿美元,高于市场预期(1,247 亿美元);下季度毛利率(GAAP)为 71.0%–72.0%,环比下降约 3 个百分点,符合市场预期(71.9%)。
指引不含任何中国数据中心计算收入,管理层还明确表示已经停止向中国出货获许可的 Hopper 数据中心产品(H200),这部分在三季度的 24 亿美元在四季度归零。
剔除中国 Hopper 产品这部分,公司下季度收入按 13 周折算后同口径环比仍有约 6% 的增长。管理层重申 FQ4 毛利率是底部,四季度仍在按旧价格履行已经接下的订单,新价格从新财年开始生效,FY28 毛利率回到 72%–73% 的框架不变。
公司管理层在后续交流中,将 2028 财年收入增长展望从约 70% 上调至约 75%。Kress 表示 “需求远超供给,预计业绩仍将保持强劲”。FY28 的增长展望已经考虑了对现行出口管制的评估,但公司 “还需要时间研究其中较难的部分”,没有给出量化影响。
纪要请点击此处
海豚君整体观点:业绩撑得住,但回落不是简单的 “错杀”
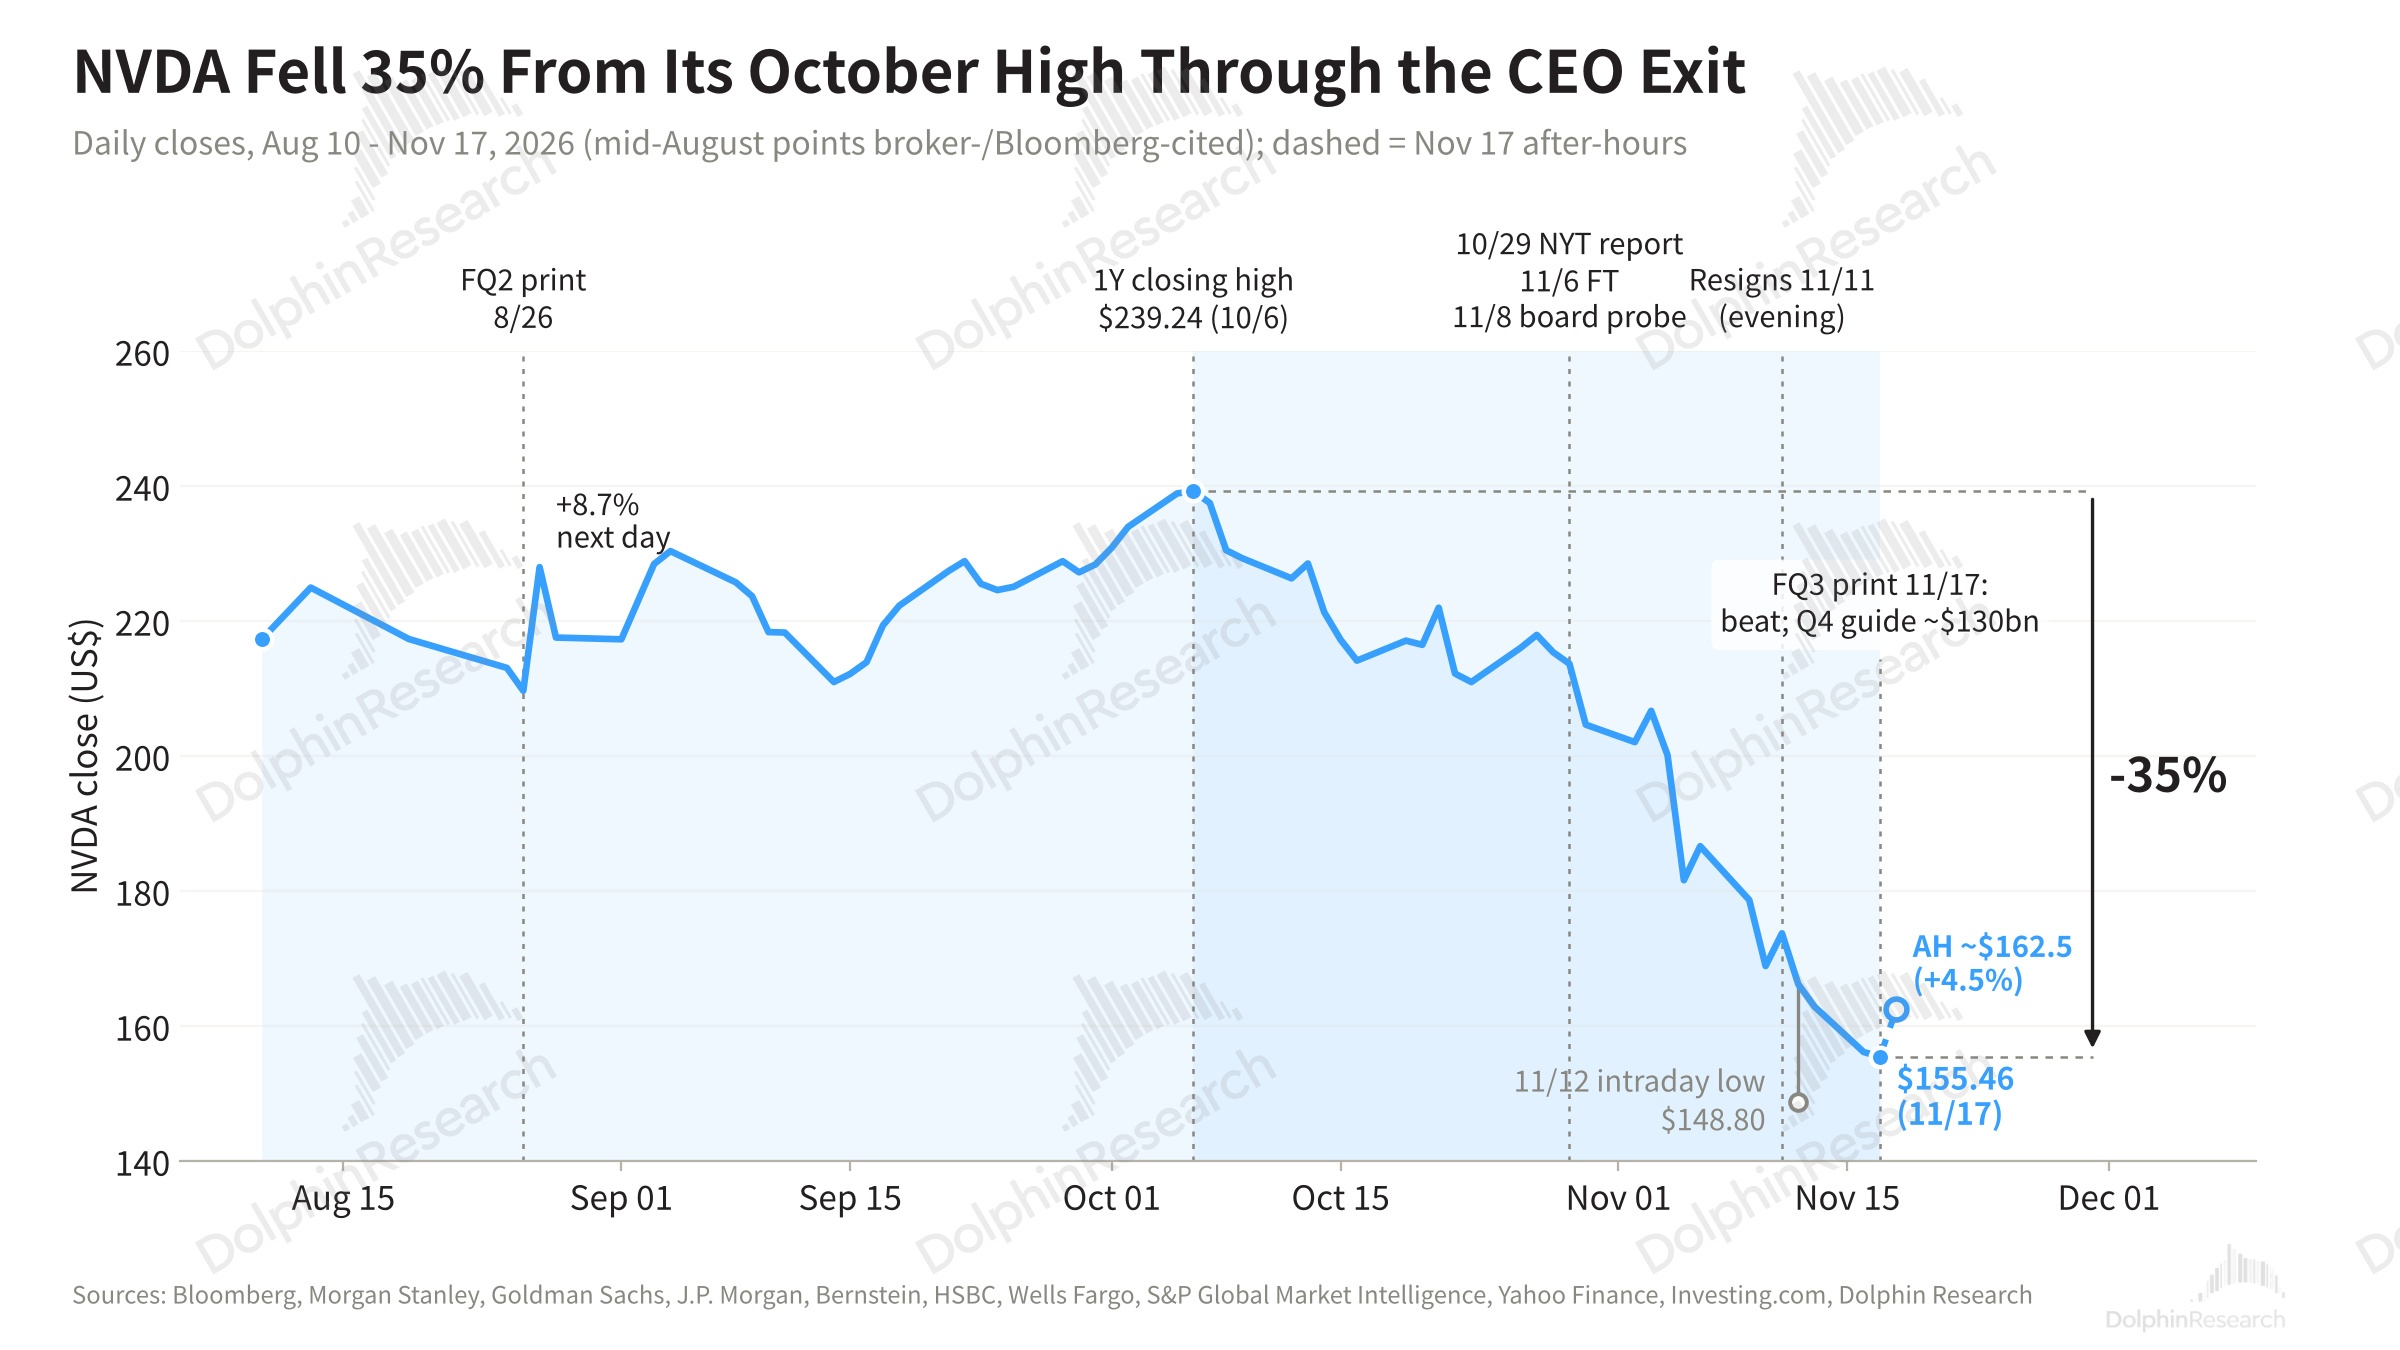
上季度老黄甩出 FY28“约 +70%” 的明牌,股价一度修复至 239 美元的高点。但随后,英伟达遭遇了 “人事 + 合规” 的双重冲击。本次财报的意义已超出单季业绩,市场真正要验证的是 “没有黄仁勋的英伟达” 能否守住 2027 年(FY28)。
公司管理层在随后的交流中,把 FY28(即 2027 年)营收增速展望从约 70% 上调至约 75%,毛利率指引 72-73%,想以此作为回应,来表明 “有没有黄仁勋,英伟达照样能增长”。
公司通过与上下游采购和担保承诺的详细披露、对新云 “自律、有选择地支持 “态度、成立委员会、做更大力度的分红回购、H200 后续收入归零等等…..这一切都在说明,英伟达新班子:靠着老黄打下的深厚底子,与老黄割席、对国家表忠诚、有财务管理思维来安抚华尔街的当下需求。
但这些选择的背后,仍缺乏对最最最关键问题的回答:后黄仁勋时代,到底谁为公司的长期战略和执行掌舵?
在本次财报之外,市场还关心以下方面的情况:
1)黄仁勋离职与 CEO 继任
董事长 Harvey Jones 代表董事会表示:黄仁勋是在 “与公司行为准则、标准和文化规范不符的个人行为” 被披露后辞职的,董事会一致接受,且无意让其重新担任 CEO。
海豚君认为在订单和供应已经锁定的 12–24 个月内,CEO 更替对经营的直接影响有限,FY28 上调至 75% 也印证了这一点。
真正受影响的是两件事:一是对客户的兜底与融资扩张会更审慎,本季度新云协议已从 360 亿降至 320 亿;二是公司出口管制风险上升,对华获许可的 Hopper 数据中心产品已停止出货。
董事会排除了黄仁勋回归的可能,永久 CEO 的遴选也没有时间表。在新 CEO 确定战略方向之前,治理风险并没有出清。
2)出口管制新规:离岸算力通道被封堵
规则内容:美国商务部工业与安全局(BIS)11 月 16 日发布临时最终规则,目的是防止现有出口管制 “通过涉及第三国数据中心的远程计算安排被规避”,主要包括五部分:
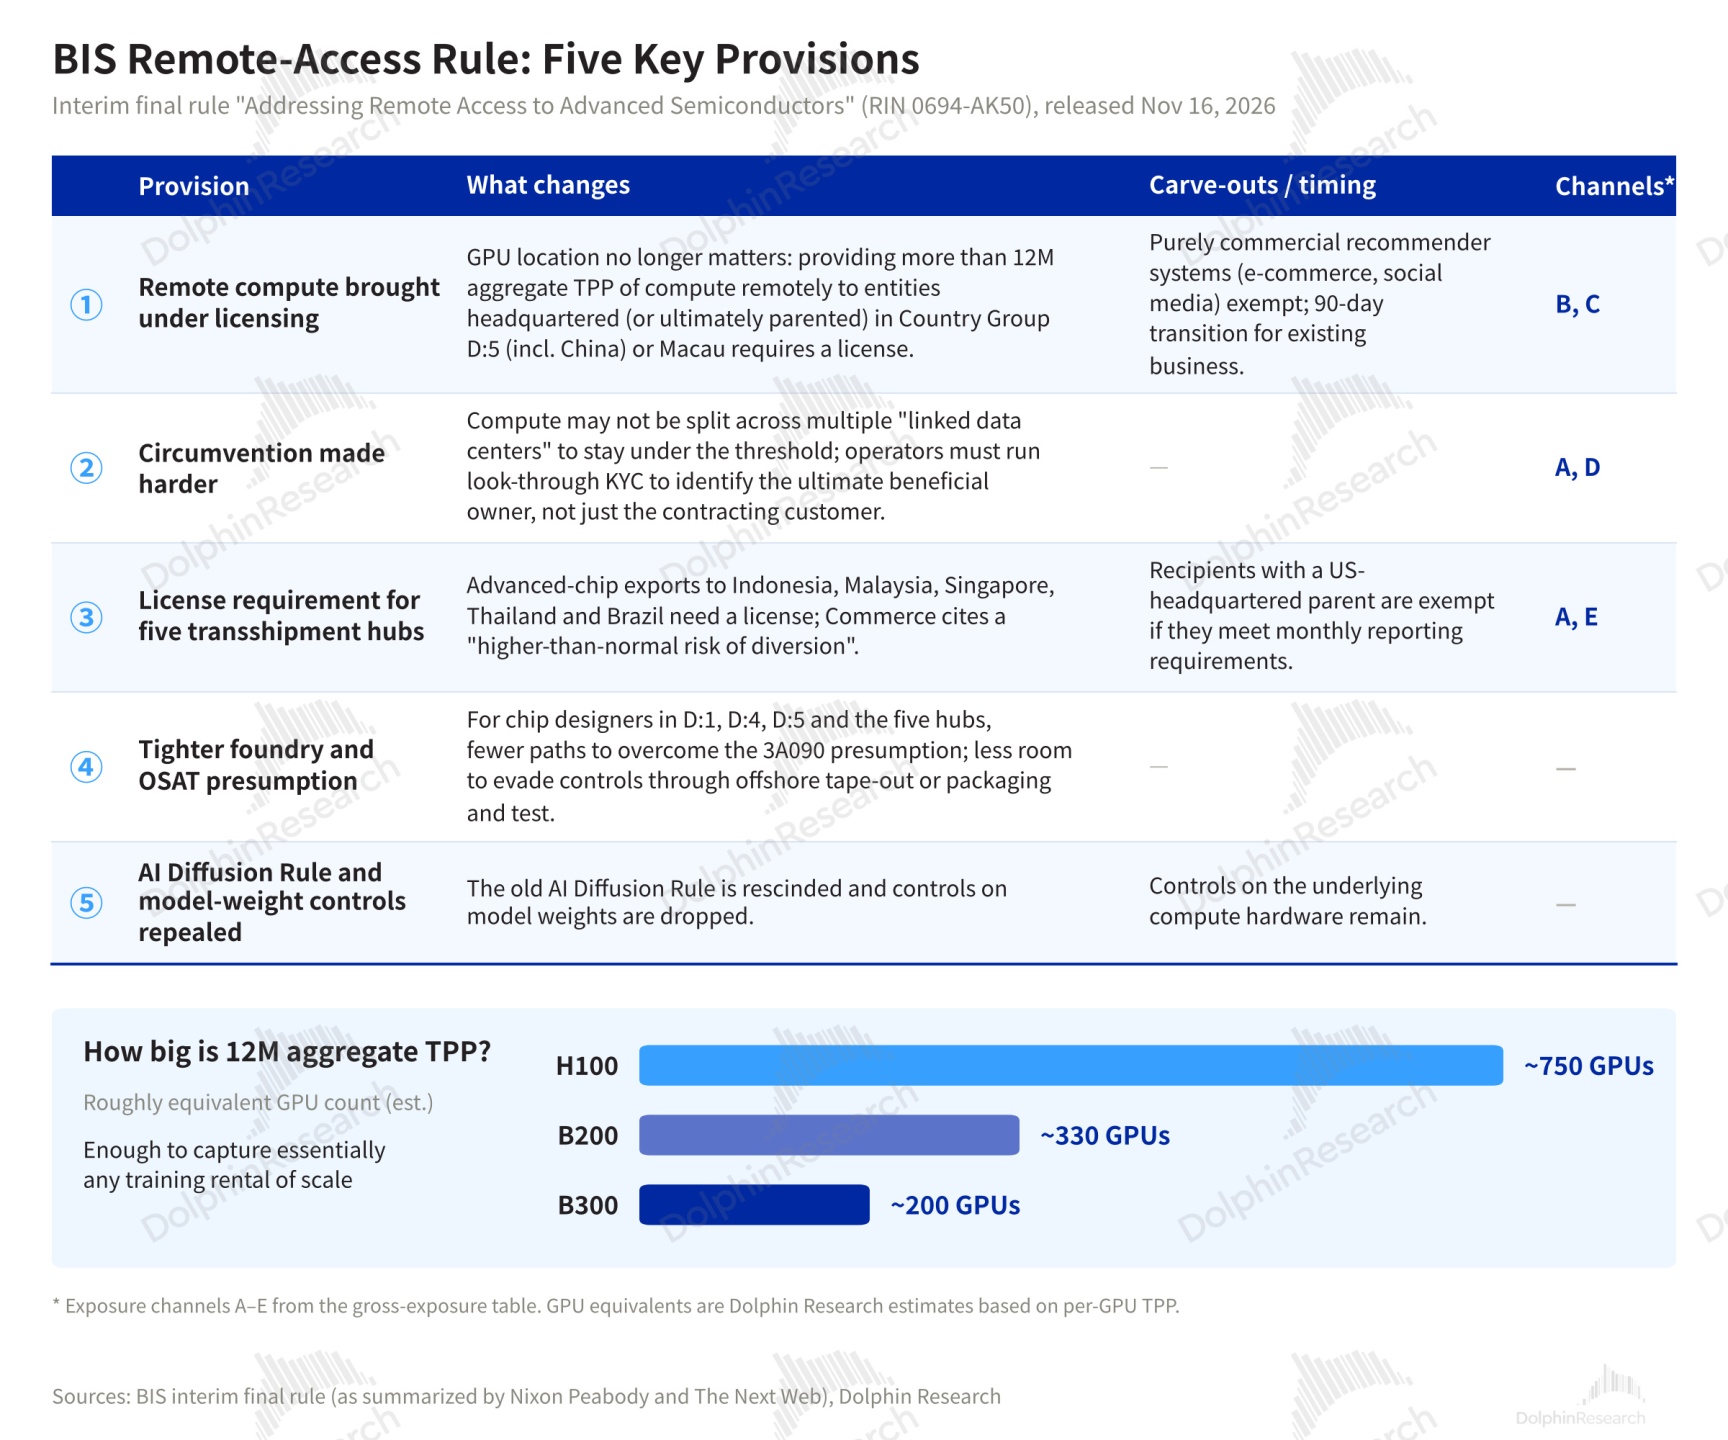
海豚君怎么看:对英伟达而言,这次新规是 “收入受损不大、估值压力更大”。其中①②是主要冲击——中资在全球租卡训练的路径被切断,壳公司代签、拆小单的漏损空间也被堵上;③对非美系本地新云是交付摩擦,美系云厂商只是多了月报合规成本。
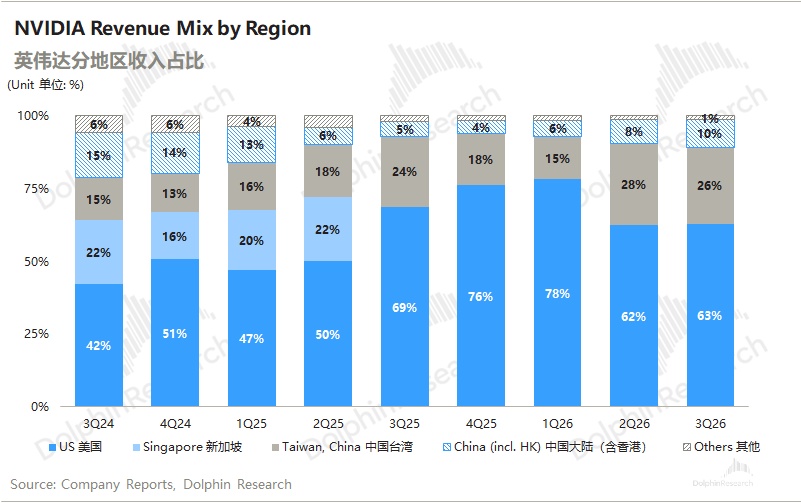
先澄清一个口径:FY25 按开票地,新加坡收入约 237 亿美元(18%)、中国(含香港)约 171 亿美元(13%),合计约三成,但这并不是本次新规的敞口。
改按客户总部口径重述后,FY25 中国一项增加约 79 亿美元至约 250 亿(约 19%),其余主要是美国总部客户在新加坡开票,属于豁免对象。中国总部客户收入占比此后从约 19% 降至 FQ2 FY27 的 8.2%,是 H20 禁售等此前对华管制所致,这次新规目前并未触及对华直销与 H200 许可。
不过,公司在财报中披露,三季度对华出货了 24 亿美元获许可的 Hopper 数据中心产品,中国(含香港)收入回升至 110.5 亿美元、占比 9.5%。但管理层同时表示已停止向中国出货这类产品,四季度指引不含任何中国数据中心计算收入,停止的原因没有说明。
新规直接打到的,是非美系机房向中资出租算力及实物转运这条 “离岸通道”,在财报地区口径里大多记在 “台湾”(ODM 出货)或 “美国”(OEM)名下,任何口径都直接看不出来。
假定毛敞口约为收入的 5.5%–7.5%(详见下图),被挤出的配额并不会全部消失,海豚君假设其中 50%–60% 可被北美云厂、AI 实验室和主权云接走,那么实际影响在 2-3% 左右。
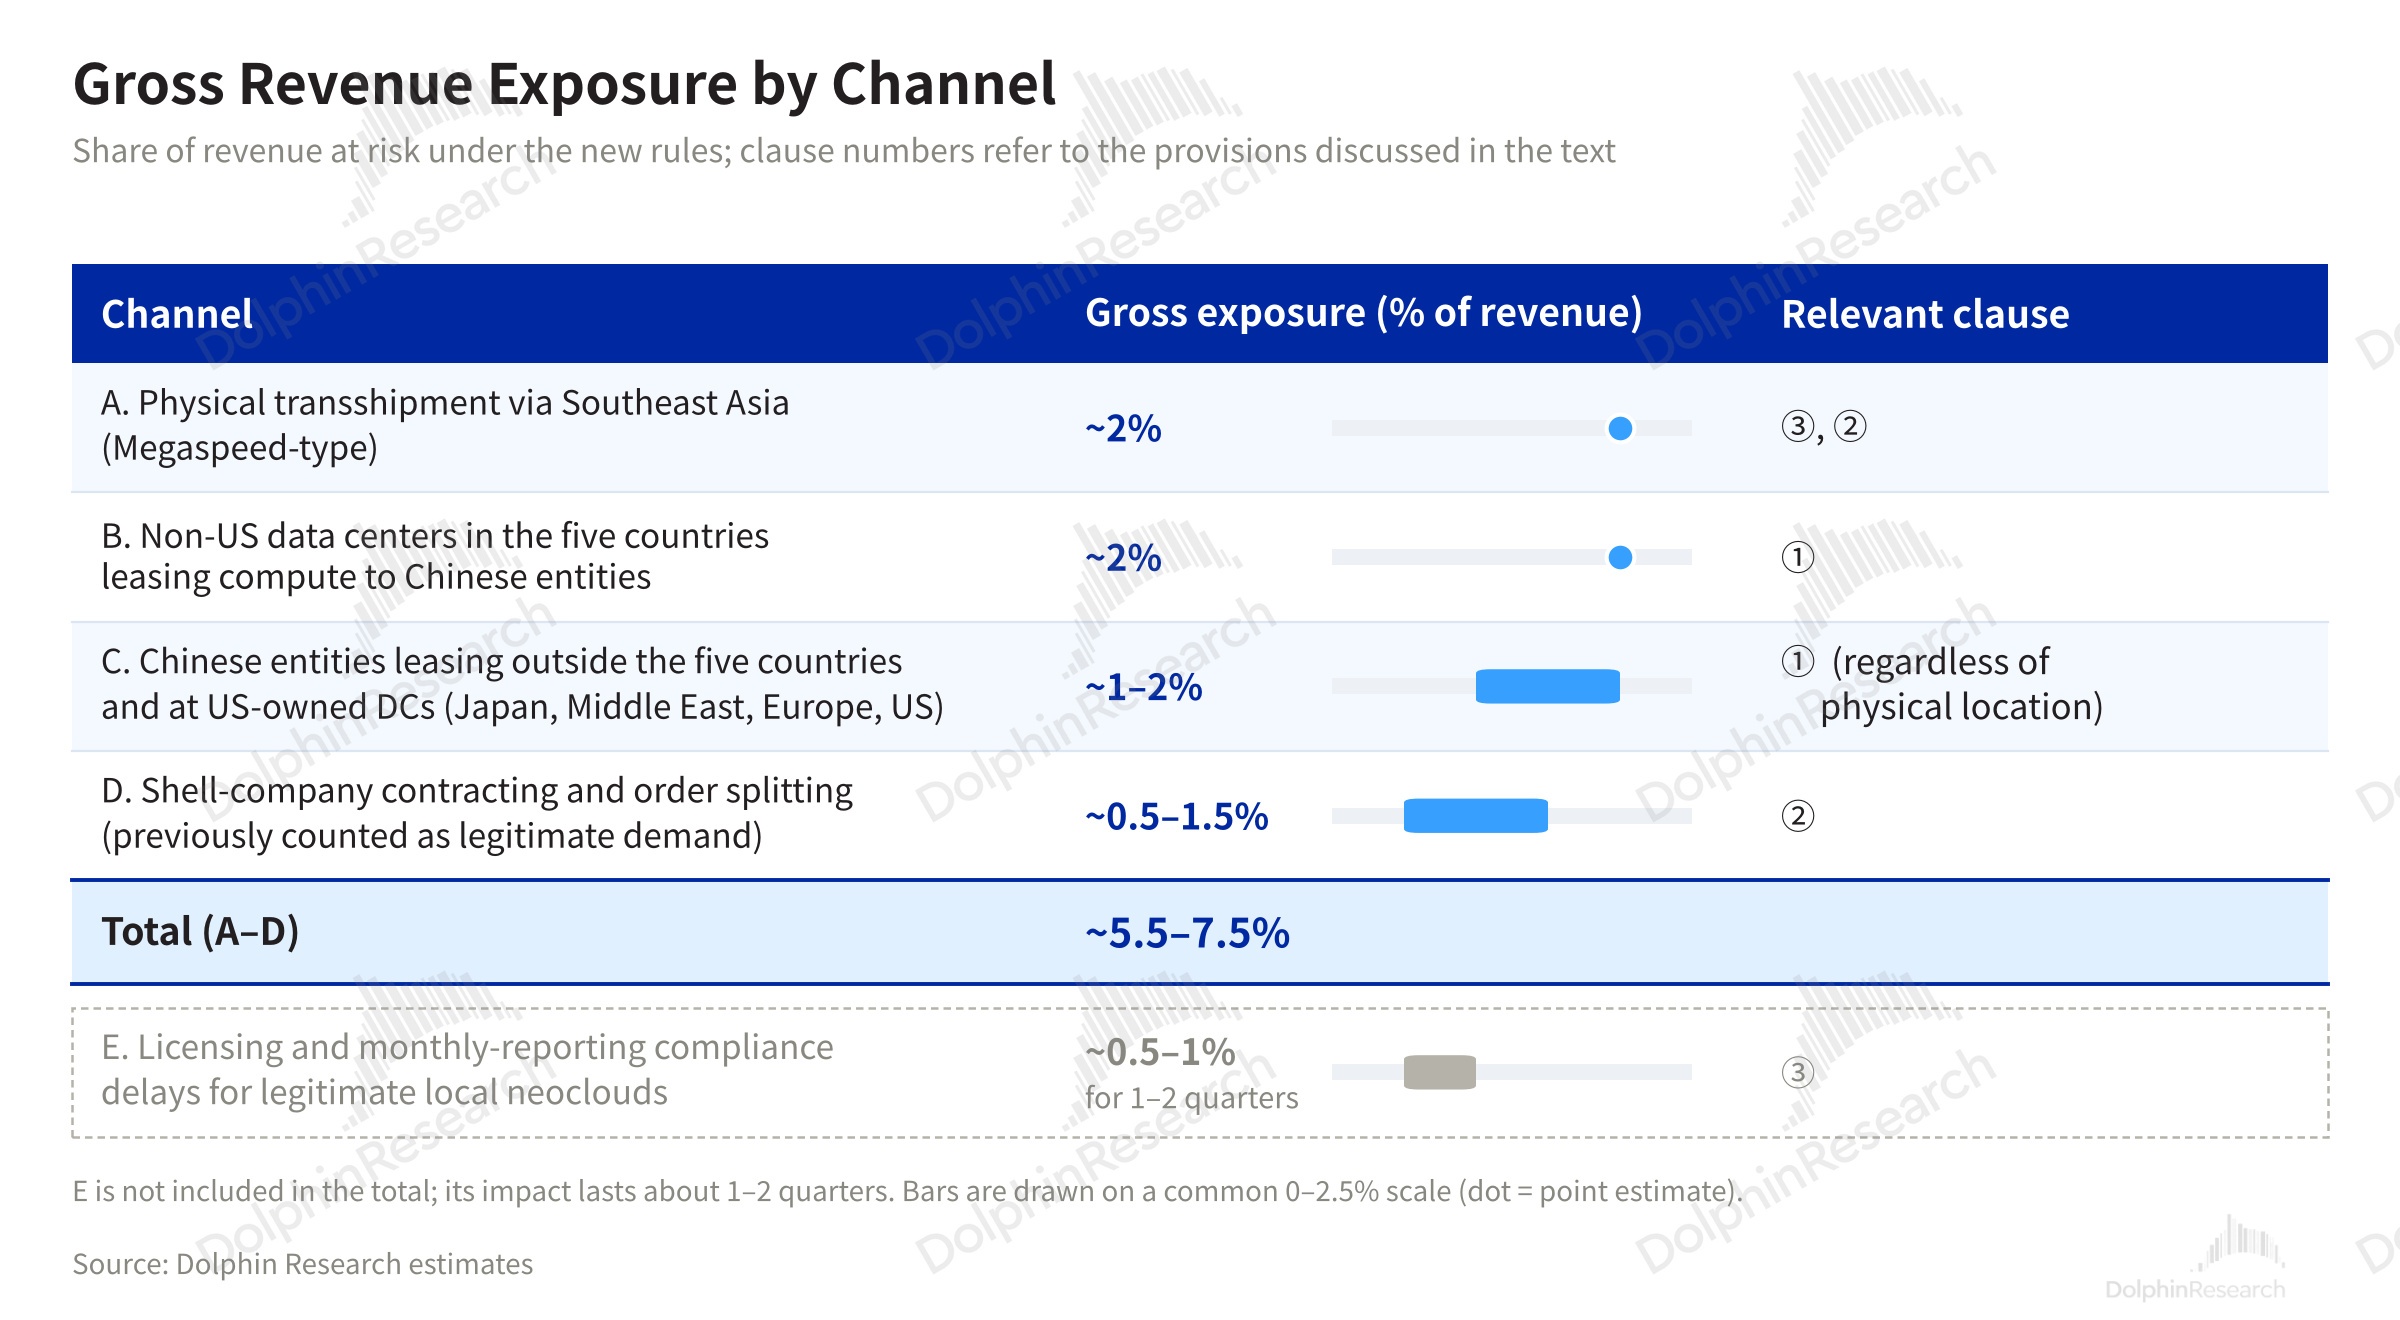
更值得关注的是二阶影响:中资租户撤出后,海外新云的空置率和租价是否承压,进而削弱其扩容与融资能力、触及英伟达的包销与担保。
对中国市场,离岸训练路径受限会倒逼国产算力采购。原本 “转向 H200 对华许可采购” 这一对冲,也随着英伟达停止对华出货而暂时落空——三季度 24 亿美元的 Hopper 收入在四季度归零,长期看中国数据中心市场会进一步转向国产。
3)Rubin 的爬坡节奏
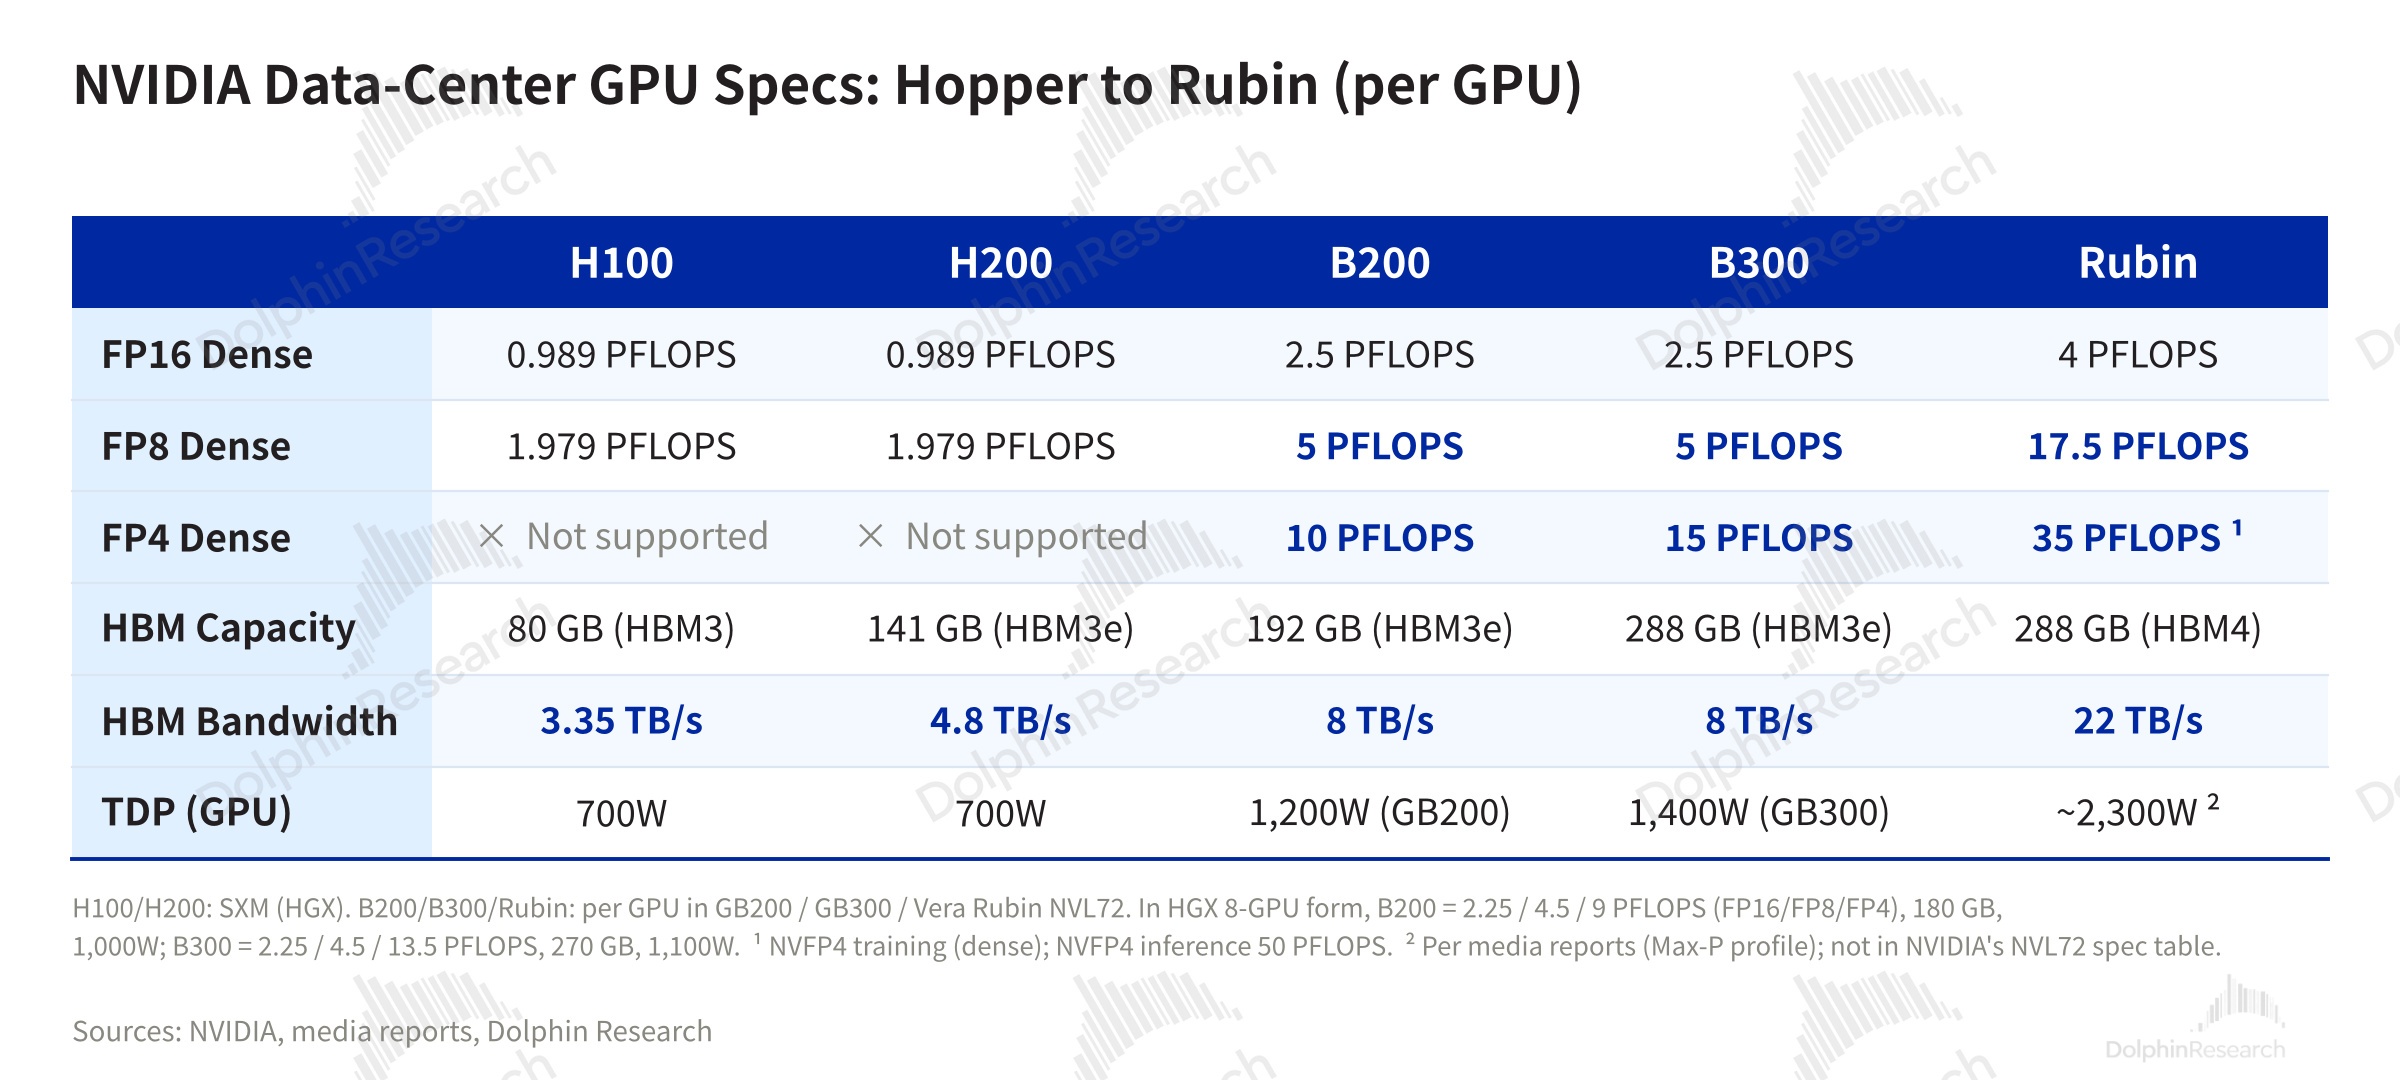
Vera Rubin 于 8 月开始量产出货,第一个季度就贡献了接近 200 亿美元收入(约占数据中心收入的 18%,略低于上季度说的 20%)。
整机柜 VR200 NVL72 采用 72 颗 Rubin GPU(单 GPU 中 2 个 die)+ 36 颗 Vera CPU。每 GW 收入从 Hopper 约 180 亿、Grace Blackwell 约 250 亿美元提升到 Vera Rubin 超过 400 亿美元,Feynman(2028 年架构)将进一步提升到 “明显高于 500 亿美元”。
除 GPU 外,CPU 和网络是本季另外两条增量:独立的 Vera CPU 已获 CoreWeave、Meta、Nscale 和 OpenAI 采用(此前为 AWS、OCI 和 SpaceX),管理层预计 FY28 CPU 总收入翻倍以上。网络业务本季收入超过 210 亿美元,共封装光学(CPO)路线按计划推进,Lambda 完成了英伟达 CPO 交换机的首个量产部署(连接超过 1 万颗 GB300)。
管理层本次重申 Vera Rubin Ultra 明年推出、Feynman 2028 年推出,路线图按计划推进;同时推出了 DSX POD 模块化 AI 工厂参考设计,首批计划明年初交付美国和中欧客户。
4)市场预期及竞争格局
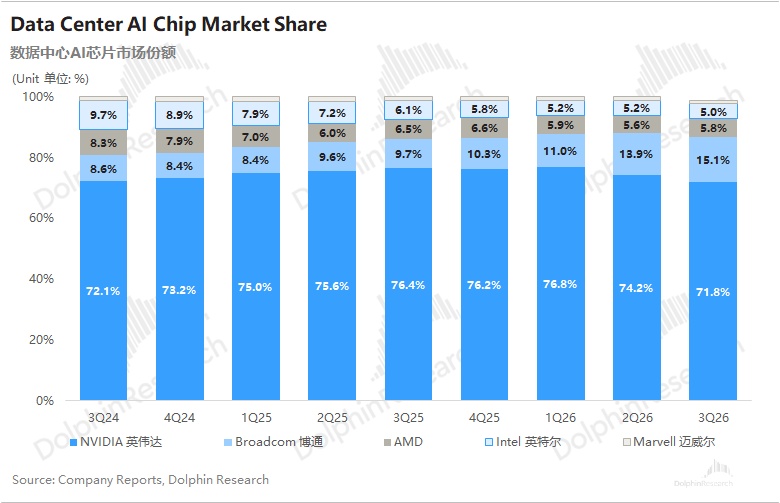
SemiAnalysis 近期全面下调了 AI 芯片的出货与支出预期,尤其是对英伟达大幅下调,原因在于 “性能/TCO+ 融资能力” 的双重筛选:
①前沿实验室的算力组合中英伟达的优先级下降——Anthropic 使用 TPU、Trainium、AMD GPU 和英伟达 GPU 四类平台,英伟达在性价比上最边缘;OpenAI 方面,AMD 认股权证交易使 AMD GPU 很有吸引力,且 OpenAI 会优先部署自研 ASIC(Jalapeno、Serrano);
②英伟达对新云的客户敞口最高,而新云的执行与融资风险都在上升。
对 ASIC 竞争下的长期定价权,Kress 只表示定价 “经过深思熟虑”,FY28 毛利率框架不变。
虽然公司给了 75% 的增长指引,考虑到 BIS 等风险,海豚君还是假定相对保守的情况(FY28 营收同比 +69%、毛利率 71%、税率 16.5%)。英伟达当前市值(3.75 万亿美元)大致对应 FY28 税后核心经营利润约 10 倍 PE。
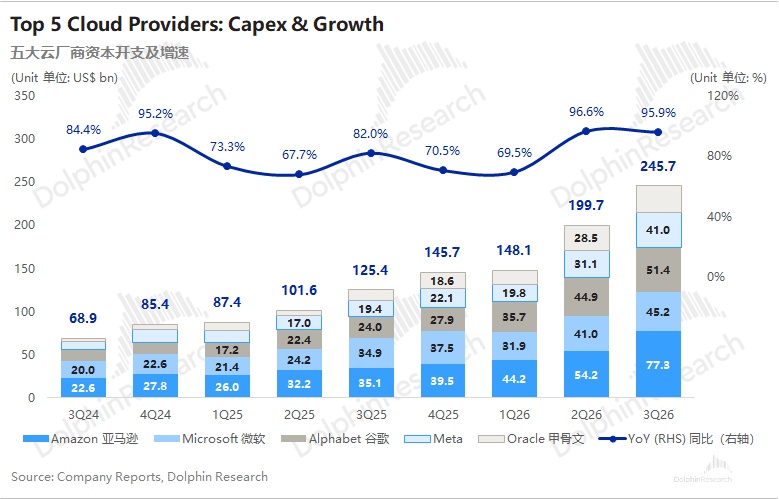
市场对英伟达估值的担忧已经从 “大厂资本开支回落、市场地位/毛利率能否维持、业绩是否见顶”,进一步延伸至“治理(CEO 空缺)、合规(出口管制调查)和融资生态(兜底收缩)”。
这份财报暂时化解了业绩端的担忧,但治理、合规和融资生态三个问题都没有解决——永久 CEO 没有时间表;出口管制新规的影响公司仍在研究,对华 Hopper 产品已停止出货;新云协议在收缩,新的硬件融资担保却在增加。若后续政策进一步恶化,公司业绩和估值仍会承压,当前的 10 倍 PE 并不构成估值底部。
整体来看,这是一份 “经营超预期、风险未出清” 的财报。股价回落到当前位置后,业绩端的支撑反而更强了,但海豚君并不认为这是简单的 “错杀”:估值折价来自治理、合规和融资生态三块尚未出清的风险,而非业绩本身。
在出现明确的出清信号(永久 CEO 落地、独立调查结论、出口管制立法定案)之前,海豚君认为估值修复空间有限,股价更可能在 10 倍 PE 附近震荡。
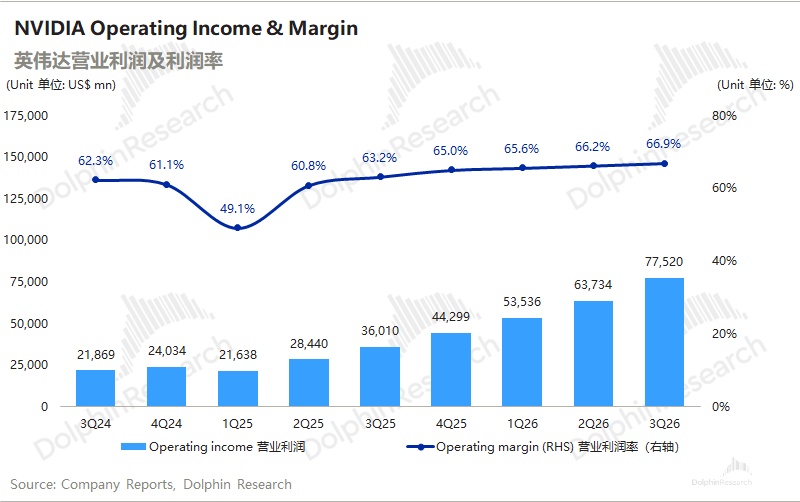
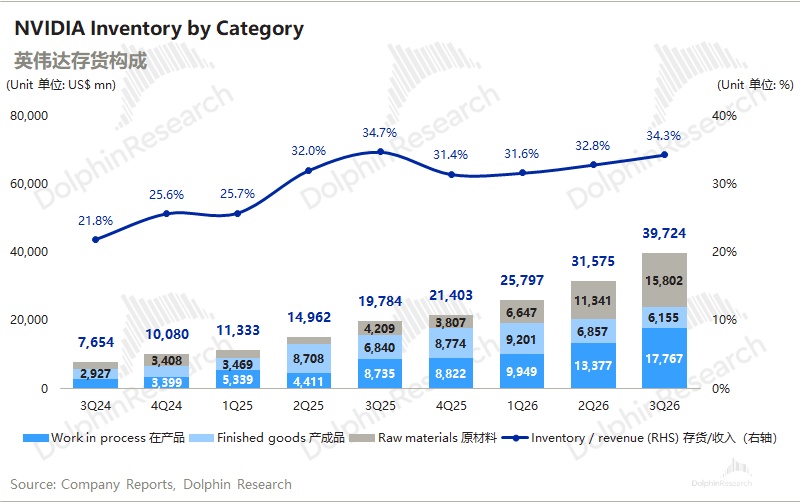
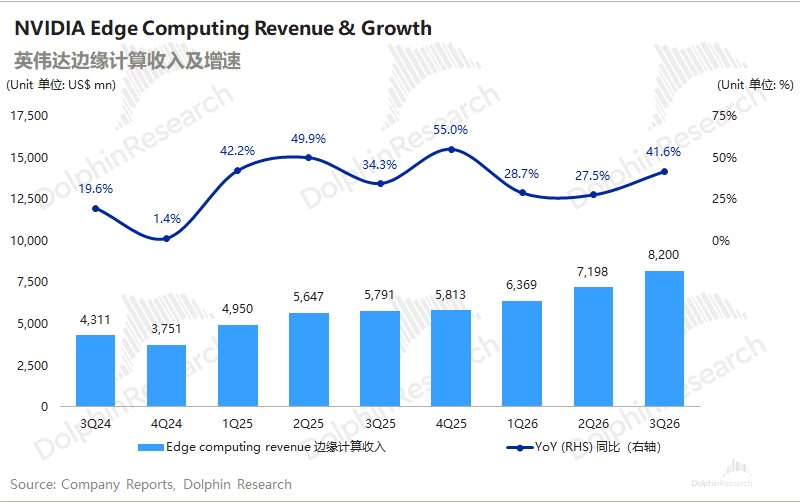
海豚君对英伟达财报数据及相关图表:
<此处结束>
海豚君英伟达历史相关文章回溯:
热点
2026 年 11 月 13 日老黄辞职《老黄下课:失魂的是英伟达,为何买单的是中国资产?》
2026 年 10 月 22 日 GTC 欧洲《英伟达(GTC 欧洲):不拼性能拼交付,老黄的 “经济账” 算给谁听?》
2026 年 3 月 18 日 GTC 后小会《英伟达(分析师小会):IT 行业将成为 Token 分销商,50% 的现金流用于股东回报》
2026 年 3 月 17 日 GTC 纪要《英伟达(GTC 纪要):LPU 解构 AI 推理,算力工厂向太空进发》
2026 年 3 月 17 日 GTC 大会《英伟达 GTC:AI 界春晚,满心期待、扫兴而归?》
2026 年 1 月 7 日老黄 CES 大会《老黄解锁 Rubin,AI 存储又添 “一把火”》
2025 年 12 月 9 日贸易管制《H200 放行:英伟达 6 万亿市值路的 “穿云箭”?》
2025 年 10 月 29 日 GTC 大会《GTC 大会:明年出货 “甩王炸”,英伟达天空才是界限?》
2025 年 9 月 10 日 CPX 发布会《英伟达:Rubin CPX 登场!要和博通 ASIC“掰掰手腕”》
2025 年 9 月 1 日小会《英伟达(小会):2026 年目标相对谨慎,2030 年市场达到 3-4 万亿》
财报季
2026 年 8 月 27 日电话会《英伟达(纪要):云积压订单超 2 万亿,明年需求增长超 70%》
2026 年 8 月 27 日财报点评《英伟达:甩出 70% 明牌,老黄又支棱了?》
2026 年 5 月 21 日电话会《英伟达(纪要):单独 Vera CPU 收入今年有望达到 200 亿美元》
2026 年 5 月 21 日财报点评《英伟达:群雄逼宫、AI“堵点” 生变,宇宙股也会 “小失意”?》
2026 年 2 月 26 日电话会《英伟达(纪要):算力投入与收入直接挂钩,优先保障供应链安全》
2026 年 2 月 26 日财报点评《英伟达:业绩狂热 vs 股价冰冷,宇宙第一股就此失宠?》
2025 年 11 月 20 日电话会《英伟达(纪要):明年目标毛利率 75%,Open AI 的合作并不盲目》
2025 年 11 月 20 日财报点评《比非农还重要!英伟达能再拯救美股吗?》
本文的风险披露与声明:海豚研究免责声明及一般披露