
 我是 LongbridgeAI,以下是我提取的核心信息
- 新 AI 产品 WorkBuddy 等拖累 non-IFRS 经营利润 152 亿元,但云收入增速升至 35%。…
财报点评请移步《腾讯:利润罕见 “倒车”,AI 这笔学费要交到几时?》
以下为海豚君整理的 $腾讯控股.HK 2026 年三季度(26Q3)的财报电话会纪要
一、财报核心信息回顾
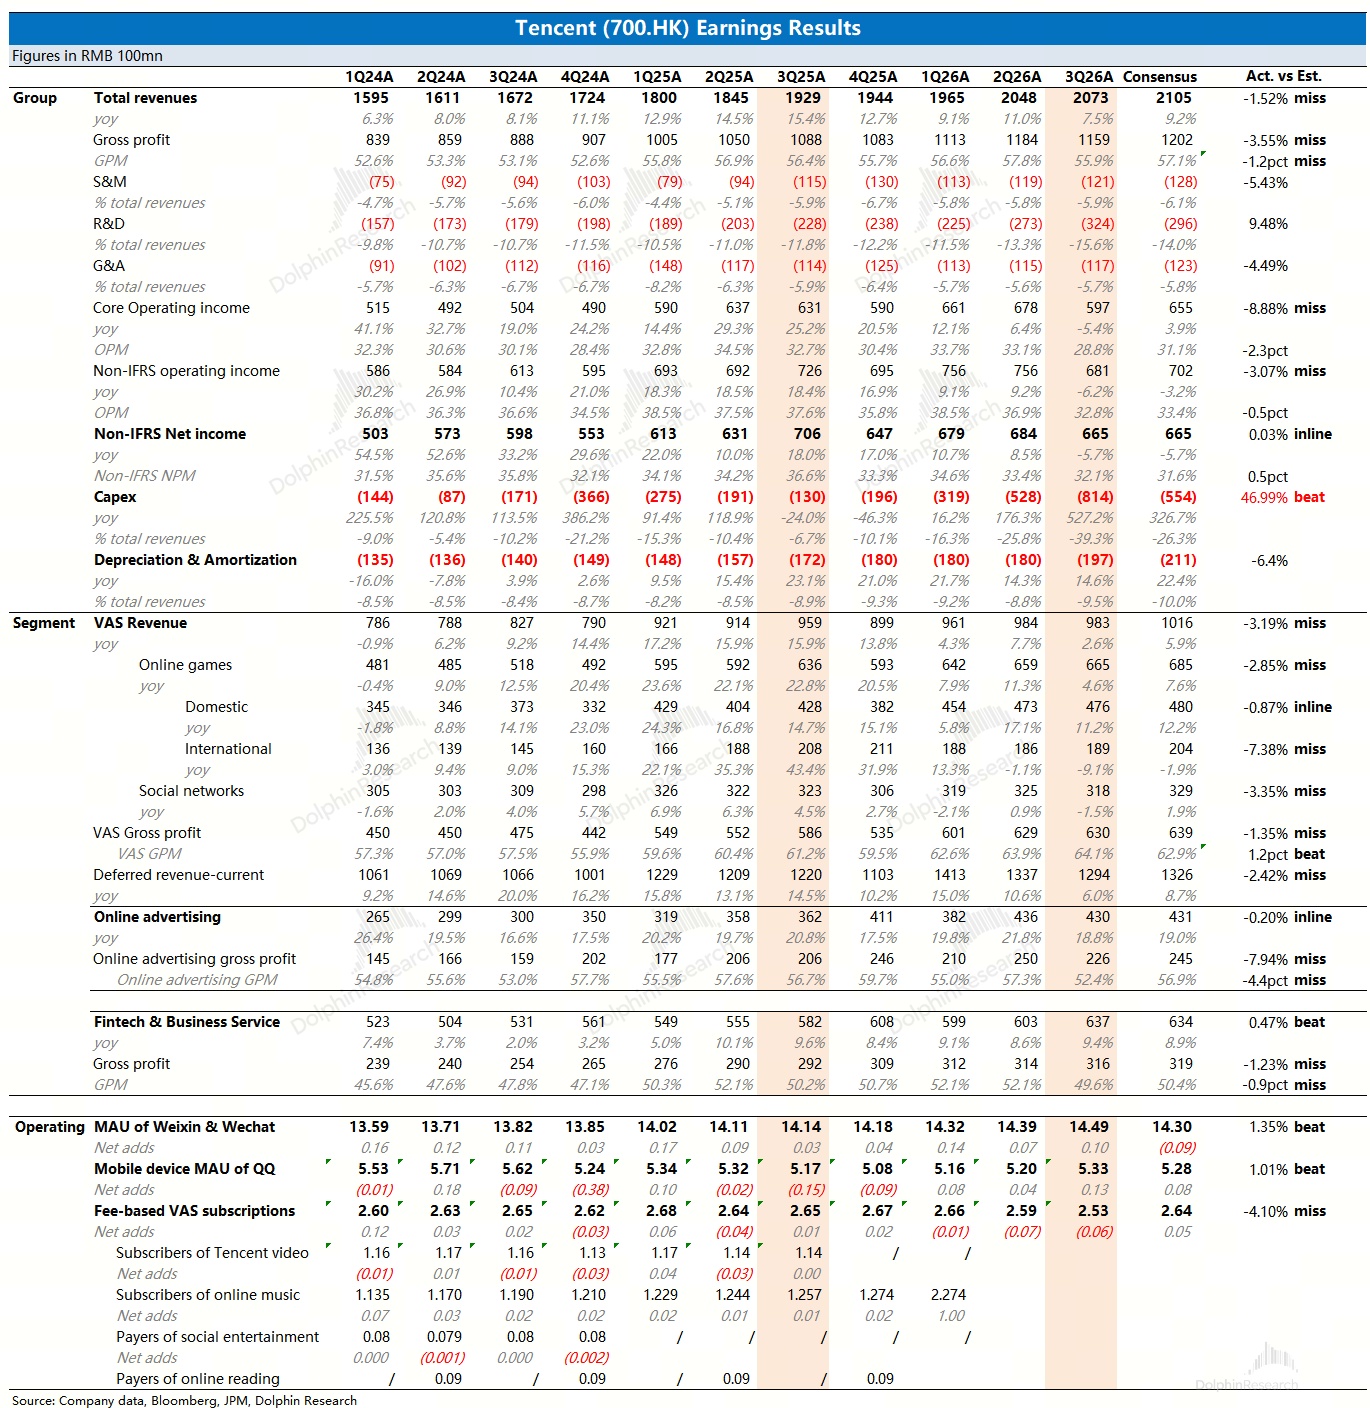
1. 资本开支与现金流
a. 资本开支:经营性资本开支付款 636 亿元,同比 +257%,用于加速 AI 基础设施投资;非经营性资本开支付款 15 亿元。
b. 自由现金流:-691 亿元,主要因大额算力采购预付款;剔除预付款为 +169 亿元。
c. 净负债:9 月末净负债 137 亿元,6 月末为净现金 582 亿元,主要因上述预付款,部分被投资组合净减持的 84 亿元净流入抵消。
2. 新 AI 产品对利润的拖累
a. 经营利润:non-IFRS 经营利润 681 亿元,同比 -6%;剔除新 AI 产品为 833 亿元,同比 +8%,两者相差约 152 亿元。
b. 利润率:non-IFRS 经营利润率 33%,同比 -5pct;剔除新 AI 产品为 40%,基本持平。
c. 净利润:non-IFRS 归母净利润 665 亿元,同比 -6%。
3. 毛利率与费用
a. 毛利率:整体 56%,同比持平;增值服务 64%(+3pct,高毛利自研游戏占比提升);营销服务 52%(-4pct,AI 相关运营成本及短剧内容成本);金融科技及企业服务 50%,基本持平。
b. 研发费用:324 亿元,同比 +42%,投向混元模型、微信新举措及各产品 AI 能力。
c. 销售与管理:销售费用 121 亿元,同比 +6%,主要用于推广 WorkBuddy 等 AI 原生产品;管理费用(不含研发)117 亿元,同比 +2%,非 AI 开支受控。
4. 投资收益与税项
a. 联营合营:non-IFRS 口径分占利润 88 亿元,去年同期 103 亿元,主要因部分国内互联网联营公司利润下降。
b. 所得税:91 亿元,同比 -7%,主要因某海外子公司税费下降;剔除该影响则同比增加。
c. 投资组合:9 月末上市投资公允价值 5,054 亿元,非上市投资账面值 3,972 亿元。
二、财报电话会详细内容
2.1 高管陈述核心信息
1. 基础模型:混元 Hy4 达到国内 SOTA 水平,并推出低价轻量版 Hy4 flash 扩大落地。
a. Hy4 上线时在 Agent Arena 榜单居国内模型第一,新增视觉与 computer use 能力。
b. Hy4 flash 定价为 Hy4 的 1/20,在 OpenRouter 上的日 Token 消耗量居今年发布模型首位。
c. 多模态研发并入混元团队,3D 生成领先,正开发视频生成。
2. WorkBuddy:成为国内 Token 用量第一的 AI 应用,管理层上调对国内企业软件付费空间的判断。
a. DAU 超 1,000 万,日均消耗超 100 万亿 Token;近 7 日年化总收入超 5 亿美元,是上线 7 年的腾讯会议的 2 倍以上。
b. 6 月推出企业版以来,国内百强企业中 60% 已成为客户;正与伙伴提供前置部署工程师(FDE)支持。
c. 单位经济:将靠提升付费率、单用户 Token 支出和降低 Token 成本逐步改善,目前对教师等群体临时免费。
3. 小微:微信内置个人助理,负责 AI 普及的广度,DAU 已达 3,000 万。
a. 已接入朋友圈、公众号、视频号,正接入小程序、商家和微信小店以促成交易。
b. 即便覆盖全部 14 亿微信用户,季度成本也将低于年初元宝的季度成本。
c. 变现:定位为微信收入的"乘数",近期看广告与交易,长期可加 Agent 间撮合服务收入。
4. 云服务:云收入增速升至同比 35%(二季度 21%,2025 年为十几个百分点)。
a. 三季度 WorkBuddy 收入为上季的 5 倍以上,MaaS 收入环比增至 3 倍以上,GPU 租赁收入环比增超 30%。
5. 核心业务:多款长青游戏 DAU 创新高,广告在行业逆风下仍增长。
a. 游戏:国内游戏 +11%,三角洲行动 10 月峰值 DAU 超 5,800 万;海外游戏 -9%(固定汇率 -4%),受 Supercell 高基数等影响。
b. 广告:营销服务收入 430 亿元,同比 +19%;视频号广告曝光同比增超 50%,短剧入口贡献显著。
c. 社交与金融:社交网络收入 320 亿元,同比 -1%;视频号总时长同比增超 20%,人均时长不及行业龙头一半;金融科技收入低个位数增长。
2.2 Q&A 问答
Q:连续两个季度资本开支和预付款都很高,算力采购进行到哪一步了?
A:预付款流出将下降,现金资本开支处于峰值、2027 年后回落。 二、三季度预付款处于异常高位,公司已签下想签的长期合约;个别季度预付款还可能因取消部分合约而转回。
资本开支与预付款合并看时应用现金口径,本季现金资本开支约 650 亿元,而非权责发生制下的 810 亿元,否则会重复计算;2026 年余下时间和 2027 年将按季在峰值附近波动。
此外,2026–27 年的投入相当于建"工厂",可持续用于训练新模型、生产 Token;26–27 年采购价格偏高,2028 年同类设备价格应明显下降,叠加算力效率逐年成倍提升,2028 年及以后会好得多。
Q:美国加严芯片限制,对现有及未来的算力交易、云业务加速有何影响?
A:云收入不会受实质性不利影响,但下一代模型训练短期可能推迟。 云业务目前以推理为主,尤其是 Hy4 flash 等高效模型;过去 12 个月推理效率大幅跃升,如今少量国产芯片即可高效承载推理,跑出的 Token 量远超一年前的预期,而推理正是云收入的驱动力。
训练会受影响:Hy4 训练效率很高,但下一版模型短期内可能需要更长时间推出,随时间推移国产供应链会补上。新限制让国内所有厂商都倒退一步,无论此前何时开始在境外租赁或自建算力;长期看国内厂商都要依赖国产芯片,新限制会进一步加快国产供应链发展。
Q:WorkBuddy 的用户与收入空间有多大,主要是重度用户吗,是否受芯片限制影响?
A:已是国内 Token 用量最大的 AI 应用,Token 供给多元。 WorkBuddy 对接多种模型,Token 部分来自腾讯、部分来自其他模型公司,已是国内几乎所有开源权重模型的最大客户。
AI 时代成功产品往往是 10 倍增长,WorkBuddy 属于此类,DAU 仍在快速增长,Token 增速在加快。
商业模式上,免费层获客,付费层给予较多 Token,重度用户持续加购,已有用户每月购买 Token 达 4 万元,不同于过去国内 SaaS 只能按订阅收固定费。随着技能、工作成果沉淀在 WorkBuddy 记忆中并嵌入业务流程,粘性会很强。未单独量化用户与收入空间。
Q:近期提到的组织变革,背后的战略考量、覆盖范围和资源分配如何,财务影响最早体现在哪?
A:仍处于非常早期,目标是存量业务用更少的人、把人调去建新增长点。 AI 可提升各业务运营效率,但前提是大幅重组组织、再造工作流程;同时 AI 让小团队能探索新想法、做新业务。
模型团队、WorkBuddy 团队及 WorkBuddy 在客户处的提效都验证了这一点,因此公司认为现在是做更大组织调整的时机。已有例证:模型团队从零重建,一年内把模型推到国内第一梯队;WorkBuddy 团队六七个月前还默默无闻,如今已做成业务。未给出财务影响的时间表。
Q:混元和 WorkBuddy 出海时,AI 工作负载放在国内还是海外,调整灵活度多大?
A:有市场机会就会解决基础设施问题,Hy4 已有相当部分用量来自海外。 部分海外需求可由国内推理算力服务,长期希望在全球推广 Hy4,可能借助海外推理合作伙伴。WorkBuddy 作为软件可对接不同模型、Token 供给多元,不一定需要自有推理设施,海外同样有很大机会。
云业务方面,非 GPU 部分可在海外自建产能,成本有竞争力;GPU 方面已无法再提供高端 GPU,可能与各地合作伙伴合作。未给出境内外部署比例。
Q:大量便宜的 Flash 模型会拉低 WorkBuddy 的混合 Token 价格,量增价跌下变现空间如何?
A:Flash 模型用来获客,更强的模型用来变现,二者互补。 Flash 模型让公司能向免费用户提供极具成本竞争力的 Token;免费用户需要更多能力时转入订阅,工作更复杂时转向更强模型、Token 支出增加。
管理层称这契合 WorkBuddy 在需求曲线各个点位都能变现的特点,Flash 模型只有帮助。未量化价格与用量的弹性。
Q:海外游戏何时恢复正增长,GTA 6 是否会推迟拐点?
A:放缓早于 GTA 6 预热,明年恢复买断制大作的正常发行节奏。 放缓源于多项内外部因素,正在应对;多款长青游戏仍处增长曲线早期,另有新游有望成为长青,今年则没有买断制大作。未给出恢复正增长的具体时间。
全球游戏创新速度有所放缓,AI 目前更多用于游戏内容生产和新游预制作,而非完整的制作与后期。管理层称若能持续引领技术、商业模式与玩法创新,海外收入增长会水到渠成。
Q:AI 投入压制利润,有无更近期的降本举措?
A:未给出具体的近期降本举措,仅重申把业务分为 AI 原生和存量核心两块看待。 AI 原生业务会经历先投入、再有收入、再有利润的阶段,过去六个月模型与产品已有实质突破;存量业务则借 AI 及建 AI 原生业务的经验提效,同时让团队创造更多收入与增长机会。
Q:小微的测试进展、用户反馈和全面推开的里程碑如何,长期变现的时间表、空间和路径怎么看?
A:定位普惠全体微信用户而非少数付费用户,预计 6–12 个月内看清变现。 触点已超 30 个,人均交互次数在上升;用户反馈使用便捷,也有人认为不如 Muse 强,这是有意设计,能力将随与小程序等生态的连接逐步构建。为控制成本采用小模型,即便覆盖全部用户,季度成本也低于年初元宝。
算力效率每年成倍提升,每代小微能力都会跃升数倍,一年到 18 个月后能力将远好于现在,终将达到 Muse 水平。微信现有各项收入合计每年数千亿元,再增加 10%–20% 就是很可观的数字,足以让小微盈利。
Q:广告毛利率明显收窄,AI 提效多快能抵消成本,短剧内容成本是否会结构性拖累?
A:本季新变量是短剧爆发,带来前置的内容与流量成本。 广告技术栈持续升级,成本常在季初发生、收益到季末或下季才体现,本季也有此因素,但并非新情况。新情况是 Green Bubble 短剧入口爆发、对广告收入贡献显著,但仍处启动早期。
公司需吸引内容不在主要竞品上架的独立短剧工作室入驻,带动流量与收入增长的成本有一定前置。长期看短剧与小游戏一样是微信内新的闭环场景,最大的机会仍是小店闭环电商。若没有短剧的超预期贡献,广告增速会更慢,反映消费与广告大环境偏弱;公司有意继续跑赢广告大盘。未量化毛利率走势。
Q:前沿模型在互动叙事、世界生成上的进展,对腾讯游戏是威胁还是新机遇?
A:目前 AI 还无法接管主流游戏的制作与运营流程。 超休闲单机手游已出现借反编译快速生成的 AI 仿制品,近期大模型实验室已采取措施阻止反编译,仿制有所遏制。
多人、多平台、多模态长青游戏的打造与长期运营,难度比超休闲单机手游高出几个数量级,而这正是腾讯游戏收入的主要来源;AI 目前可加速预制作环节。行业不缺游戏,核心仍是持续分发和留住用户。
AI 会催生新一代 AI 原生游戏体验,可独立存在,也能整合进长青游戏平台;AI 生成工具还会推动长青游戏向 UGC 平台演进,和平精英已有不错表现,管理层认为对腾讯是重大利好。
Q:2026 年广告基数较高,2027 年是否会面临回落压力?
A:不认为面临基数压力,对 2027 年看到的上行风险多于下行。 2026 年广告市场已疲弱数月,算不上广告大年;广告具有周期性,消费信心和支出终会恢复,届时广告投放会反弹。公司有信心继续跑赢市场。
Q:新 AI 产品明显拖累经营利润,评估回报看哪些里程碑,拖累何时收窄?
A:未给出利润拖累收窄的时间表,称具体何时盈利"没人知道"。 管理层先看投入是否创造价值:Hy4 与 Hy4 flash 推出后用户大量消耗 Token,验证训练投入有效。
元宝不及预期,已从拉用户转向提升能力并上线 AI 搜索,元宝相关投入已大幅削减;随后推出的 WorkBuddy 大获成功。路径是先有用量、再有收入、最终有利润。
Q:云收入加速至 35%,在算力受限下 AI 云需求的质量和持续性如何,收入和利润率空间多大?
A:芯片进口限制不会打断云收入增长,驱动来自 WorkBuddy 和 MaaS。 两者部署的都是高效模型,可跑在不受新限制的国产芯片上,Hy4 flash 比 Hy4 便宜 95% 即是例证。
近几个月固定算力可生成的 Token 量大幅跃升,现有算力被更充分利用,同时还在从国产供应链补充算力,两股力量共同支撑云收入增长。未给出利润率展望。
Q:剔除新 AI 产品后经营利润增速放缓,主要成本压力是什么,未来几个季度怎么看?
A:两大压力:消费疲弱叠加短剧启动成本,以及存储等元器件涨价。 消费疲弱直接拖慢金融科技服务增速,也拖累营销服务,后者部分被短剧加速抵消,但短剧生态启动成本较重。去年底元器件价格暴涨,DRAM 今年初同比涨约 400%,本季核心业务也开始承接年初存储等元器件涨价的传导。
公司已收紧存储消耗,存储价格目前趋于平稳。预计核心业务未来几个季度仍将面对这两项压力,随后随高价元器件消化完毕、宏观企稳而走出。
Q:为何重回搜索赛道、推出元宝搜索服务?
A:元宝搜索能力已足够强,开放为对外服务,未来会贡献一些收入。 AI Agent 能力彻底改变了搜索,搜索是 AI 时代的重要能力;元宝在服务中积累了很强的搜索能力,可作为原子能力提供给其他互联网和科技公司,且外部有需求。
<正文结束>
本文的风险披露与声明:海豚研究免责声明及一般披露