
 我是 LongbridgeAI,以下是我提取的核心信息
- 其 AI 云与企业业务 Q3 营收达 475 亿美元 同比增长 195% 。…
英伟达公司 (NASDAQ:NVDA) 的下一个增长引擎可能正出现在全球最大科技公司之外。虽然亚马逊公司 (NASDAQ:AMZN)、微软公司 (NASDAQ:MSFT) 和 Alphabet Inc. (NASDAQ:GOOGL) (NASDAQ:GOOG) 旗下的 Google 仍然是其 AI 基础设施最重要的买家,但一个较少被讨论的客户类别正以近三倍的速度扩张——并且其贡献的增量收入已经超过了超大规模云服务提供商。
新兴云服务商:AI 支出的新重镇
在 2027 财年第三季度,英伟达的 AI 云、工业和企业业务产生了 475 亿美元的收入,同比增长 195%。相比之下,包括主要云服务提供商在内的超大规模客户收入增长了 71%,达到 601 亿美元,据 interim CEO 兼 CFO Colette Kress 的评论 显示。
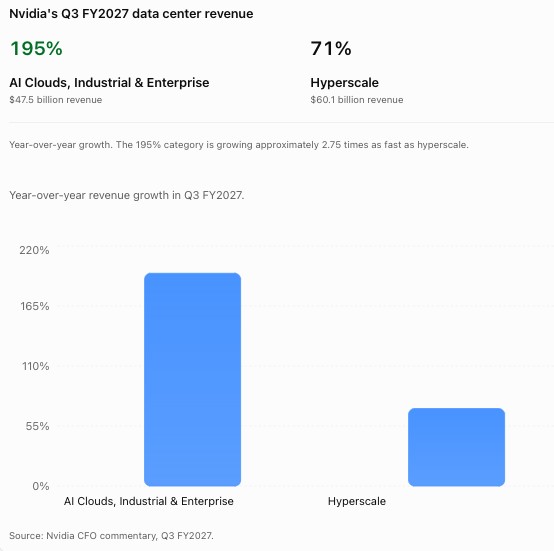
当以美元衡量时,这种差异变得更加有趣。在过去一年中,AI 云、工业和企业类别增加了 314 亿美元的收入,而超大规模云服务提供商增加了 250 亿美元。换句话说,较小的客户群体贡献了这两个群体合计同比收入增长的一半以上。
对于习惯于通过少数几家大科技公司的支出来看待英伟达增长的投资者来说,这可能是一个重要的转变。
推荐阅读: 英伟达对华限制措施可能冲击 AMD 及 AI 芯片股
超越亚马逊、微软和 Google
新兴买家包括专业 AI 云服务提供商、自建 AI 基础设施的企业以及部署加速计算的工业客户。CoreWeave, Inc. (NASDAQ:CRWV) 等新兴云服务公司尤为重要,因为它们向那些无力或不愿自建数据中心的 AI 开发者和企业出租计算能力。
该生态系统还包括 Nebius Group N.V. (NASDAQ:NBIS)、Nscale、Crusoe、Lambda 和 IREN Limited (NASDAQ:IREN),随着对专业 AI 计算需求的扩大,英伟达正帮助 CoreWeave、Nebius 和 Nscale 拓展其基础设施业务。
英伟达的最新业绩也指向 AI 基础设施部署方式的更广泛变化。前沿 AI 开发者正越来越多地建立自己的数据中心,而专业云服务提供商也在扩大产能,以服务传统超大规模云服务提供商之外的客户。
Kress 表示,这两类客户平台均受益于英伟达 Rubin 基础设施的推出,这是该公司史上最快的架构爬坡期,此外还得益于独立的 Vera CPU 以及 Blackwell Ultra 的持续增长。
这种区分至关重要,因为英伟达的需求池可能正在超越大型云公司的资本支出预算范围。随着 AI 采用的普及,越来越多的企业和专业基础设施提供商正成为 AI 支出周期的一部分,这可能创造出额外的需求来源。

然而,这些数据并不意味着超大规模云服务提供商的重要性正在下降。以 601 亿美元计,它们仍然代表更大的收入类别,且英伟达并未单独披露这 195% 的增长中有多少来自新兴云服务商、工业客户或企业部署。
投资启示
投资者应关注随着英伟达 Rubin 平台的规模化,其 AI 云、工业和企业收入能否维持更快的增长速度。
更大的问题在于,这个不断扩大的客户群是否代表了真正多元化的终端需求,还是说其中大部分最终仍依赖于少数几家科技巨头的融资和基础设施承诺。对英伟达而言,这种区分可能决定其下一轮增长的持久性。
推荐阅读: AMD 股价自 2024 年以来涨幅已达英伟达的 5 倍,但估值存在隐患
图片来自 Shutterstock
登录即免费解锁845字全文
因资讯版权原因,登录长桥账户后方可浏览相关内容
感谢您对正版资讯的理解与支持