
 我是 LongbridgeAI,以下是我提取的核心信息
- 低价车占比提升导致单车收入及毛利率回落,叠加成本上涨使利润大幅下滑。…
零跑汽车 (09863.HK) 于北京时间 11 月 20 日港股盘后发布了 2026 年三季度财报。整体而言,此次财报明显不及预期:收入端略低于市场预期,利润端大幅不及预期。具体来看:$零跑汽车.HK
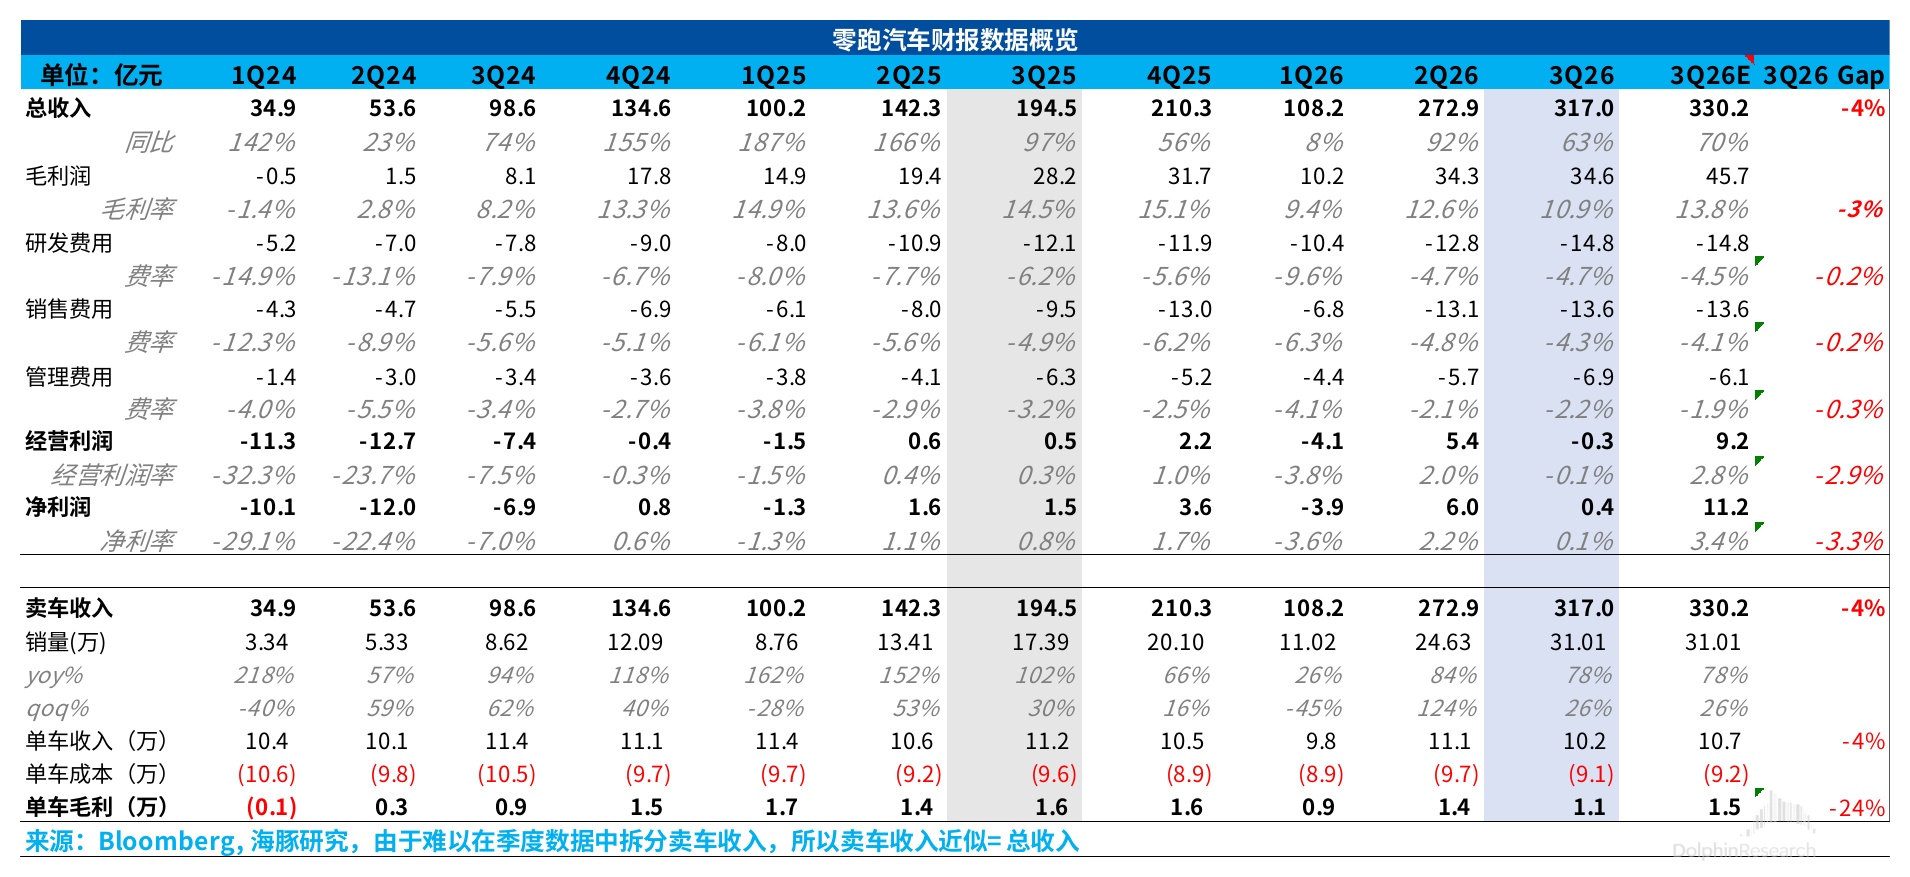
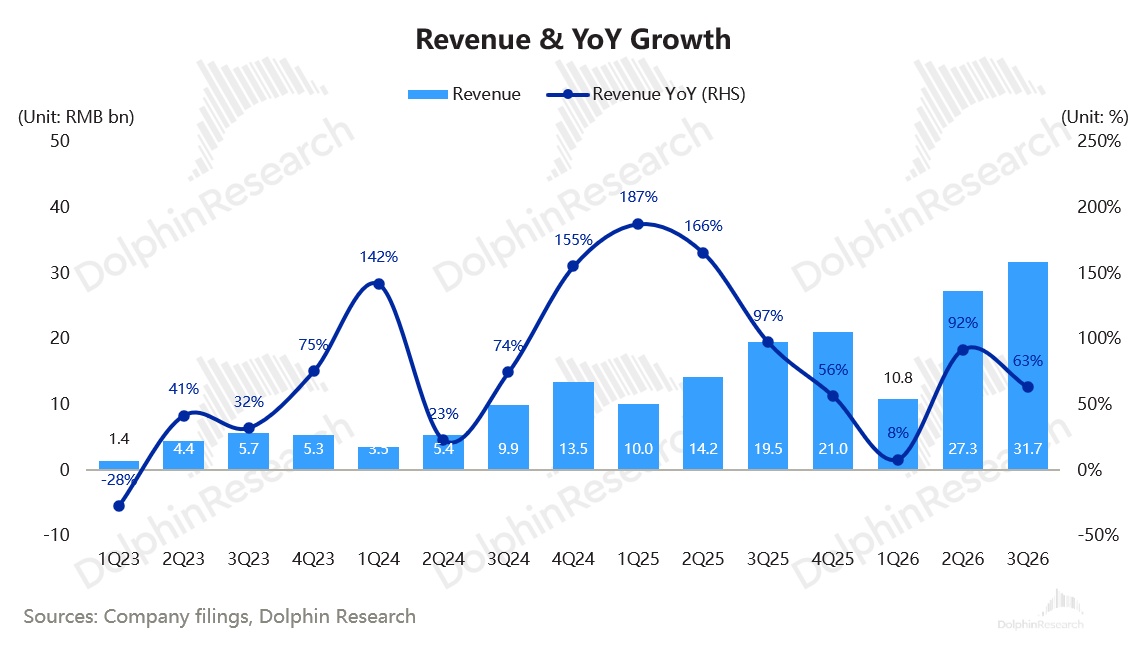
1. 收入端低于预期,卖车单价环比明显回落: 三季度,零跑总收入 317.0 亿元,同比增长 63.0%,低于市场预期的 325.5 亿元(约低 2.6%),主要由于单车收入不及预期。
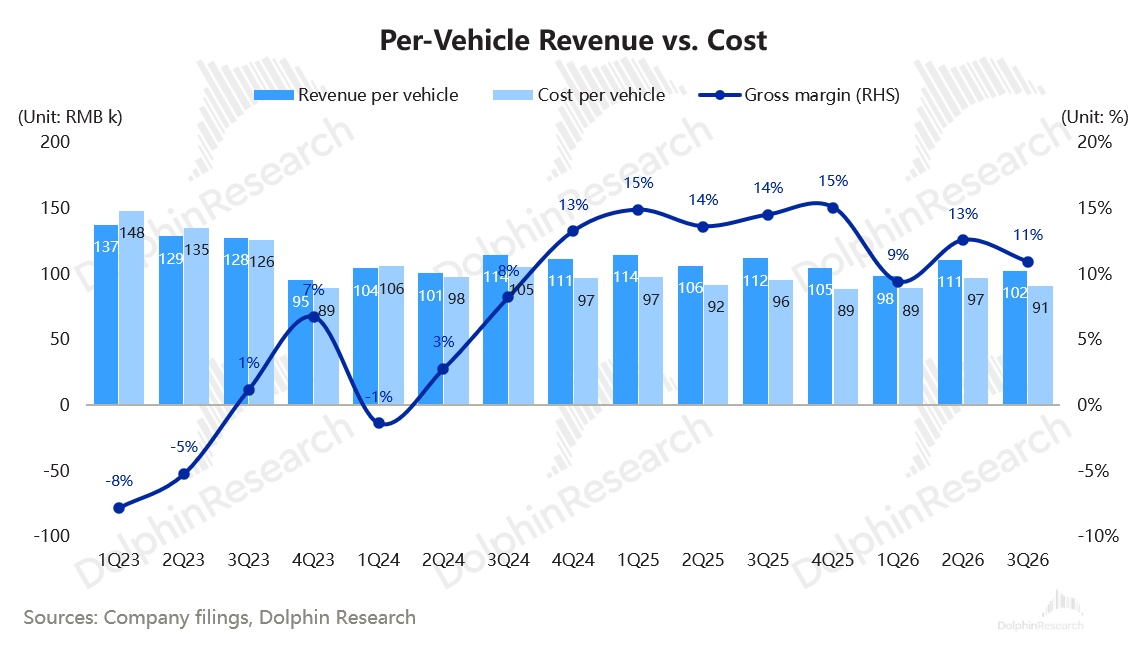
三季度零跑单车收入只有 10.2 万元(按总收入/销量粗估),较二季度的 11.1 万元下滑约 0.9 万元,也比市场预期的约 10.5 万元低约 0.3 万元,主要由于车型结构下沉,低价 A 系列占比继续提升:
三季度,A10 与 A05 继续放量(两款车上市以来累计销量已超 20 万辆),A 系列在车型结构中占比环比提升约 8.7 个百分点至 34.8%,而高价的 D 系列(D19/D99)占比环比基本持平。
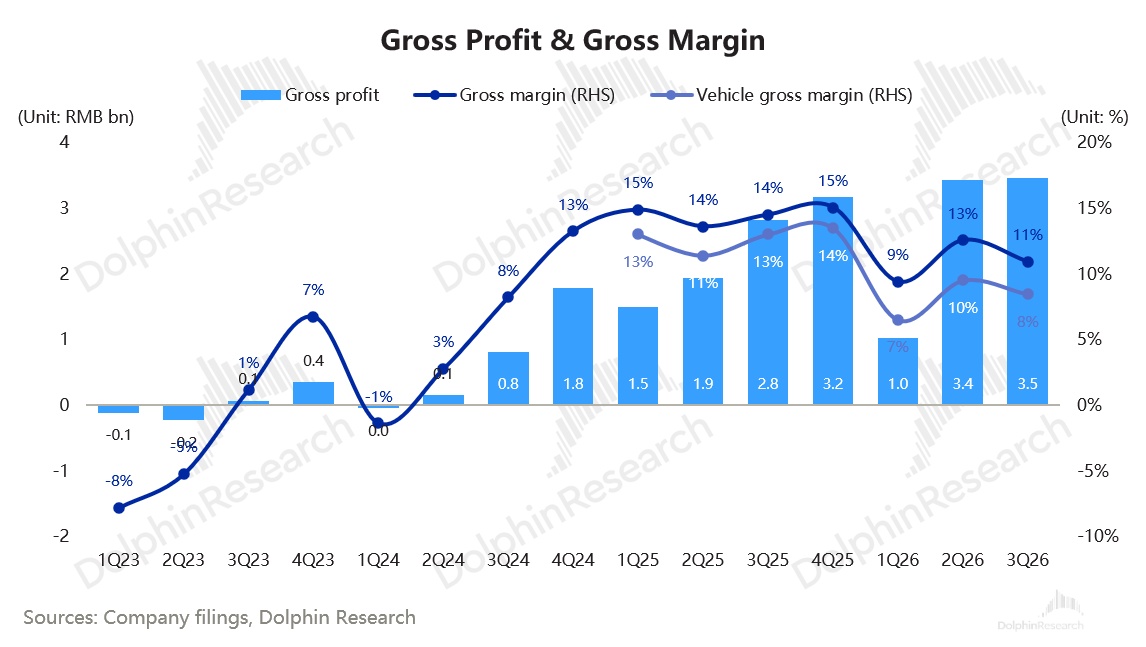
2. 毛利率环比大幅下滑,远低于市场预期: 三季度,零跑毛利率 10.9%,环比下滑 1.7 个百分点,同比下滑 3.6 个百分点,远低于市场预期的 13.8%;单车毛利从二季度的 1.39 万元降至 1.12 万元,市场预期约 1.45 万元。
全年指引的整车毛利率为 10–11%,而三季度综合毛利率仅 10.9%,扣除毛利率较高的碳积分、零部件等非整车业务后,整车毛利率大概率低于 10%。
公司把原因归为产品组合变化、原材料涨价和海运成本上涨三点,具体来看:
a. 产品组合向低价车倾斜: 低毛利的 A 系列入门车型占比提升,是毛利率环比下滑的首要原因;D99 虽是首个完整季度交付,但体量不足以对冲。
b. 原材料和海运成本上涨: 存储芯片、电池等原材料涨价是毛利率同比下滑的首要原因;出口量增加叠加海运运价上涨,海运成本也拖累了环比毛利率。
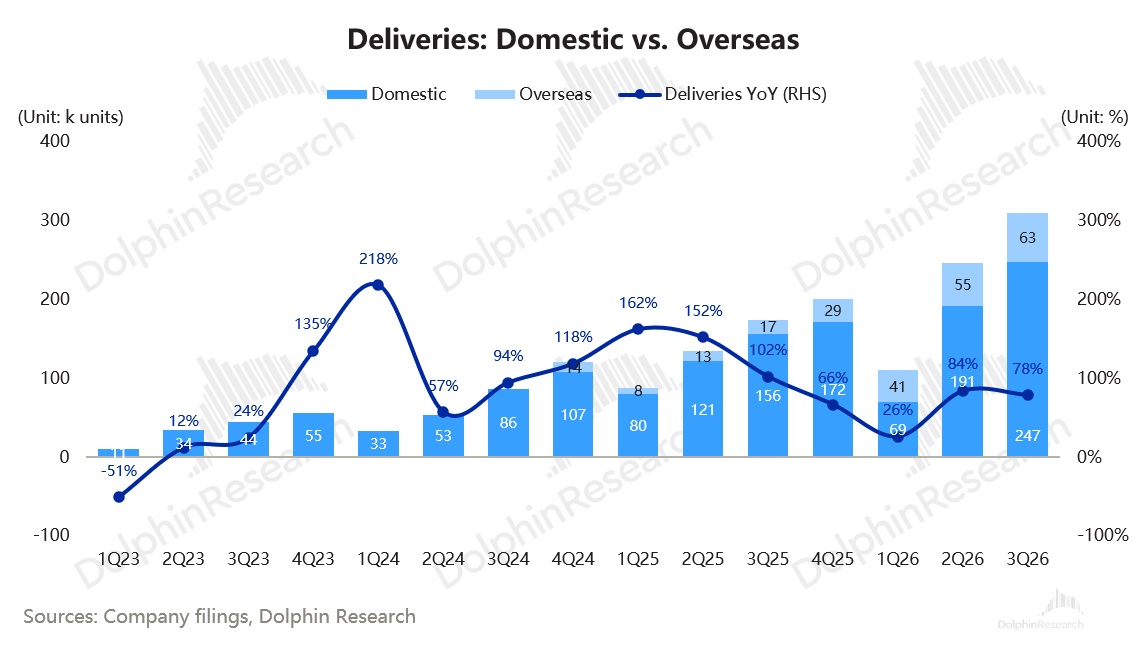
c. 规模效应被价格和成本吃掉: 三季度,零跑销量 31.0 万辆,环比 +26%,7–9 月月销均超过 10 万辆,但毛利只有 34.6 亿元,比二季度的 34.3 亿元仅多 0.3 亿元。
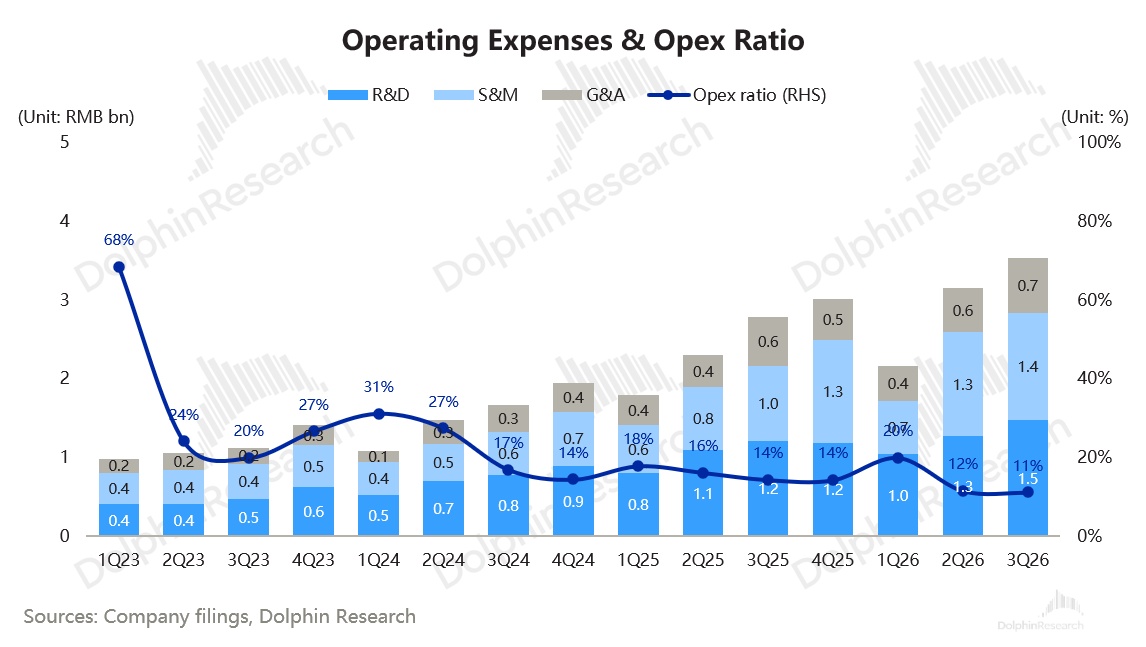
3. 三费环比继续增加,费率小幅下降: 三季度,零跑三费合计 35.3 亿元,环比增加 3.8 亿元,略高于市场预期的 34.6 亿元;三费费率 11.1%,环比下降 0.4 个百分点,但高于市场预期的约 10.6%。其中:
a. 研发费用 14.8 亿元,环比上行 2.1 亿元,与市场预期持平: 主要投入在 LEAP 5.0 架构、LWM 世界模型、CTC 3.0 与 MM-i 多模混动电驱等新一代平台技术(9 月技术日发布),以及研发人员增加。
b. 销售费用 13.6 亿元,环比增加 0.5 亿元: 三季度 A05、B01/B10 改款等新车集中上市,叠加技术日和海外渠道继续铺设,广告投放和销售人员增加;但销售费率环比下降 0.5 个百分点至 4.3%。
c. 管理费用 6.9 亿元,环比增加 1.2 亿元,高于市场预期的 6.1 亿元: 主要是行政人员随业务扩张增加,以及税金及附加增加。
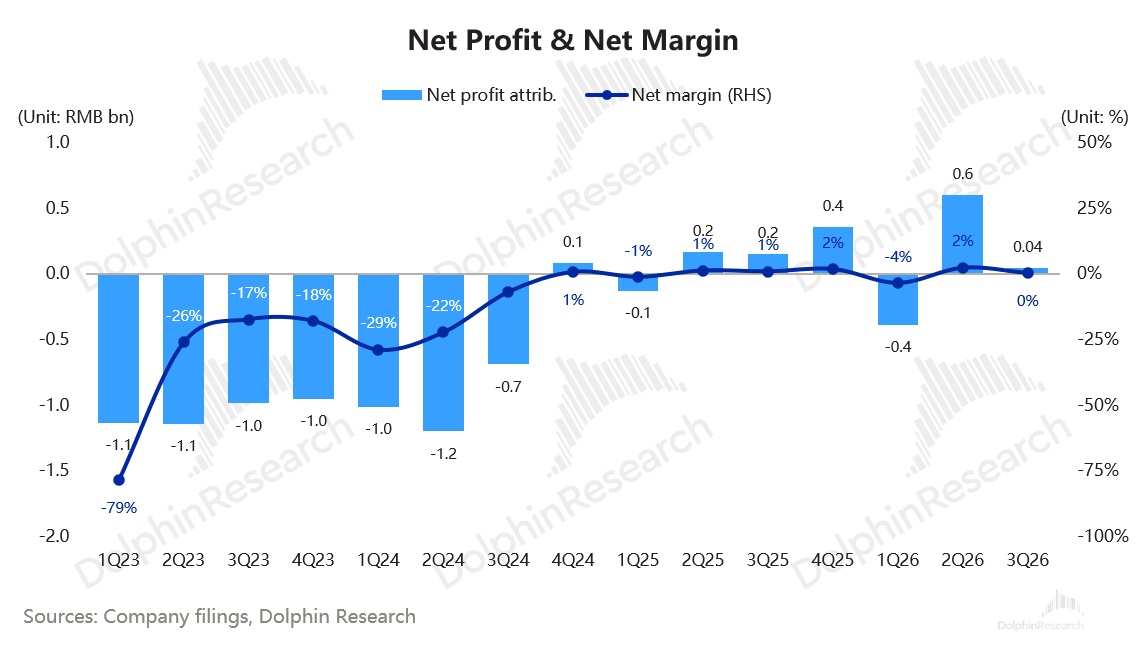
4. 经营利润转负,归母净利润几近归零,大幅不及预期: 三季度,零跑经营利润−0.3 亿元(二季度 5.4 亿元,去年同期 0.5 亿元),远低于市场预期的 9.2 亿元。
归母净利润仅 0.4 亿元(二季度 6.0 亿元,去年同期 1.5 亿元),市场预期为 11.2 亿元,单车净利从二季度约 2,430 元降至约 130 元,主要由于毛利率大幅下滑、三费环比上行,以及其他收益环比减少约 2.2 亿元。
海豚君观点
整体而言,零跑本季度业绩明显不及预期。单车收入降至 10.2 万元,毛利率跌至 10.9%,比市场预期低近 3 个百分点;在三费继续增加、其他收益减少的情况下,经营利润转负,归母净利润只有 0.4 亿元,几乎归零。
本季最大的问题在于:月销 10 万辆的规模没有带来利润,利润反而被低价车放量、原材料和海运成本上涨侵蚀。
市场此前担心的盈利下修在三季度提前兑现了;而比亚迪二代海鸥降价、10 月新增现金补贴、出口退税下调和存储芯片成本上涨,预计仍会压制四季度和 2027 年的单价和毛利率。
全年指引是否调整、调整多少,要等今晚业绩电话会上管理层确认。但按海豚君的预计,各项指引的完成情况如下:
a. 全年销量约 100 万辆:大概率基本完成。前三季度累计交付约 66.7 万辆,1–10 月约 77.3 万辆,11–12 月需月均约 11.4 万辆,比 10 月的 10.6 万辆再提速约 7%。
海豚君预计四季度交付约 32–34 万辆,2026 年全年销量约 99–101 万辆;但预计低价的 A 系列仍是销量的主力,D 系列高端化突破不及预期,四季度单价和毛利率大概率继续承压。
b. 全年约 30 亿元的净利润:无法完成,大概率下调。前三季度累计归母净利润仅约 2.5 亿元,四季度需赚约 27.5 亿元,接近此前全年目标本身。
海豚君按四季度约 33 万辆、单车收入约 10.5 万元、毛利率 11%–12% 测算,四季度归母净利润中枢约 4–5 亿元,全年约 6.5–7.5 亿元,仅为原指引的约四分之一。
全年毛利率 13–14% 的指引同样完成不了:前三季度综合毛利率约 11.3%,全年约 11.2%–11.6%;整车毛利率 10–11% 的指引,三季度大概率已经跌破。
c. 海外:全年约 20 万辆的出口目标可以完成。1–10 月累计出口已超 18 万辆,11–12 月只需月均约 1 万辆,按三季度月均约 2.1 万辆的节奏,全年有望达到约 22 万辆。
2027 年海外 35–40 万辆的目标要看管理层是否维持,但本地化已经有所成效,预计会对冲一部分出口退税下调(13%→9%)的负面影响:西班牙萨拉戈萨工厂已于 10 月 16 日投产 B10,B05 预计年内试生产、2027 年投产;巴西戈亚尼亚工厂预计 2027 年下半年量产 B10 和 C10。出海对利润的贡献还要看合资公司何时释放利润。
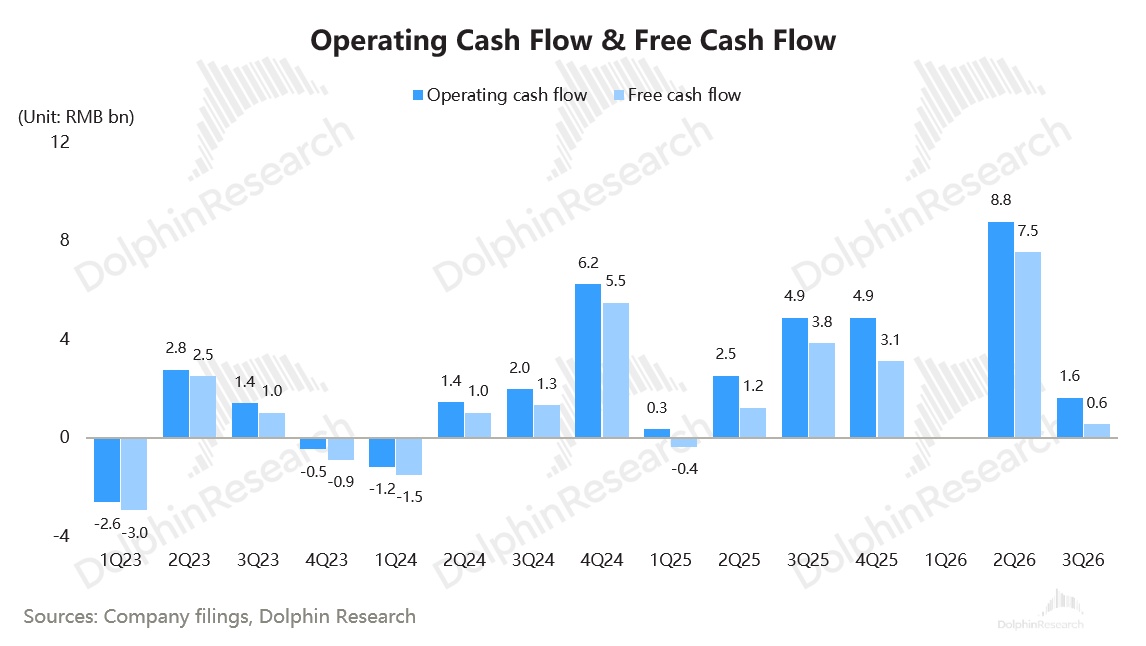
d. 现金流大幅回落:三季度经营现金流 16.2 亿元(二季度 87.8 亿元、去年同期 48.8 亿元),自由现金流 5.5 亿元(二季度 75.4 亿元),公司解释为战略备货增加了采购支出、应付账款集中到期;季末在手资金 391.4 亿元。
按 2026 年销量 100 万辆、收入 1,047 亿元(同比 +62%)计算,目前约 368 亿元人民币的市值对应 2026 年 P/S 约 0.35 倍,已处于历史估值区间底部。
公司此前给出的 2027 年目标是 150–160 万辆(7 款新车、第二品牌 4Q27 首发),海豚君保守按 125 万辆预计(同比 +25%,增量主要来自海外),对应 2027 年收入约 1,386 亿元(同比 +32%),目前市值对应 2027 年 P/S 约 0.27 倍。
海豚君认为,零跑估值处于历史低位主要有以下原因:
1)利润指引进一步下杀:全年利润目标年内已从约 50 亿元砍到约 30 亿元,而前三季度累计只赚了约 2.5 亿元,三季度毛利率不升反降至 10.9%,30 亿元目标基本落空。海豚君预计全年净利润仅约 6.5–7.5 亿元,约为原指引的四分之一。
如果原材料和海运成本压力持续、利润端看不到改善,市场不会给高倍数。
2)收入的含金量在下降:销量增量主要来自 5–6 万元的 A 系列,而 D 系列的高端化突破并不算成功,单车收入从二季度的 11.1 万元回落到 10.2 万元,毛利率随之从 12.6% 降到 10.9%。
低价的 A 系列能带来销量却带不来利润的情形持续,按收入给的倍数也理应打折。
3)出海这根估值支柱遇到成本和政策双重逆风:三季度海运成本上涨已经拖累毛利率;出口退税 2027 年 4 月起从 13% 降至 9%,欧盟可能对插混实施进口配额。
零跑出口经与 Stellantis 的合资公司销售,零跑端毛利率只有低个位数,合资公司的利润释放还需要时间。
2027 年海外 35–40 万辆的目标里,西班牙本地化生产只有约 5 万辆,大部分仍要从国内出口,政策冲击很难完全对冲。
4)行业周期和成本端都不支持重估:国内乘用车零售仍在下行,存储芯片等零部件还在涨价,整车板块整体估值被压在历史低位,零跑很难脱离板块单独重估。
因此,在利润目标落空、毛利率下行趋势未止的情况下,海豚君预计零跑短期内的向上机会有限。
只有当存储及大宗商品价格有所缓解,叠加自研电芯的降本效应让毛利率重回上升通道,以及出海超预期时,才可能迎来真正的向上机会;此外,技术授权收入及零部件外供模式(一汽红旗合作、一汽认购定增、STLA 平台合作)也为估值提供了向上期权。
相关图表:
<此处结束>
本文的风险披露与声明:海豚研究免责声明及一般披露
海豚君对于零跑汽车的历史文章参考:
2026 年 8 月 25 日电话会纪要《零跑汽车(2Q26 纪要)》
2026 年 8 月 25 日财报点评《零跑:利润指引大幅缩水,全靠出海破局?》
2026 年 3 月 16 日电话会纪要《零跑汽车(4Q25 纪要):2026 年仍维持 100 万辆销量目标不变》
2026 年 3 月 16 日财报点评《零跑:出海神车,真能百万 “领跑” 新势力?》
2025 年 11 月 19 日电话会纪要《零跑(3Q25 纪要):2026 年销量目标 100 万台,净利润目标 50 亿》
2025 年 11 月 18 日财报点评《零跑:“领跑” 势头遇阻,如何血路突围?》
2025 年 8 月 19 日电话会纪要《零跑:全年销量目标上调至 58 至 65 万辆》
2025 年 8 月 18 日财报点评《“硬卷” 红海赛场,零跑血路突围!》
2025 年 5 月 20 日电话会纪要《零跑(1Q25 纪要):新能源 “卷王” 如何能成功逆袭?》
2025 年 5 月 20 日财报点评《零跑:靠实力硬卷,新能源乱世有 “真香”!》
2025 年 3 月 11 日电话会纪要《零跑(纪要):2025 年销量目标 50-60 万台》
2025 年 3 月 10 日财报点评《零跑:黑马逆袭,“小理想” 杀疯了?》
2024 年 8 月 16 日电话会纪要《保持 2024 年销量 25 万,毛利率全年 5% 的目标》
2024 年 8 月 15 日财报点评《零跑:收入和毛利双双不及预期,能否在出海端扭转颓势?》
2024 年 5 月 17 日财报点评《毛利率 “由正转负”,零跑能否在出海端 “卷” 出一条血路?》
2024 年 3 月 26 日电话会纪要《全年毛利率继续保持 5%-10%》
2024 年 3 月 25 日财报点评《毛利率持续上行,零跑能否在出海 “领跑”?》
2023 年 10 月 17 日电话会纪要《毛利率预期继续向好,零跑投资机会已至?(零跑 3Q 电话会纪要)》
2023 年 10 月 16 日财报点评《毛利率成功转正,零跑终于开始 “穿越生死线”?》
2023 年 8 月 25 日财报点评《零跑:毛利率持续转不了正,车圈小米何时 “领跑”?》
2022 年 9 月 29 日深度报告《零跑:上市狂泻 30% 后,“红米版小鹏” 是割韭菜还是真机会?》