longbridgelongbridge
  • 平台特色
    特色
    投资产品私人财富管理交易工具行情服务分析工具资讯服务开发者平台
    账户类型
    个人客户机构客户
  • Café
longbridge
© 2026 Longbridge|服务条款隐私政策
TheInvestingIguana

TheInvestingIguana

资产规模前 1%收益率前 17%

The Investing Iguana breaks down SGX dividends and CPF/SRS retirement planning in plain English, so you can invest calmly toward retirement

The Investing Iguana breaks down SGX dividends and CPF/SRS retirement planning in plain English, so you can invest calmly toward retirement

AJBU股东收益排行
1关注135关注者311获赞与收藏
TheInvestingIguana
TheInvestingIguana
动态原创关注关注者股票视图

推荐关注

T
TheInvestingIguana2 小时前

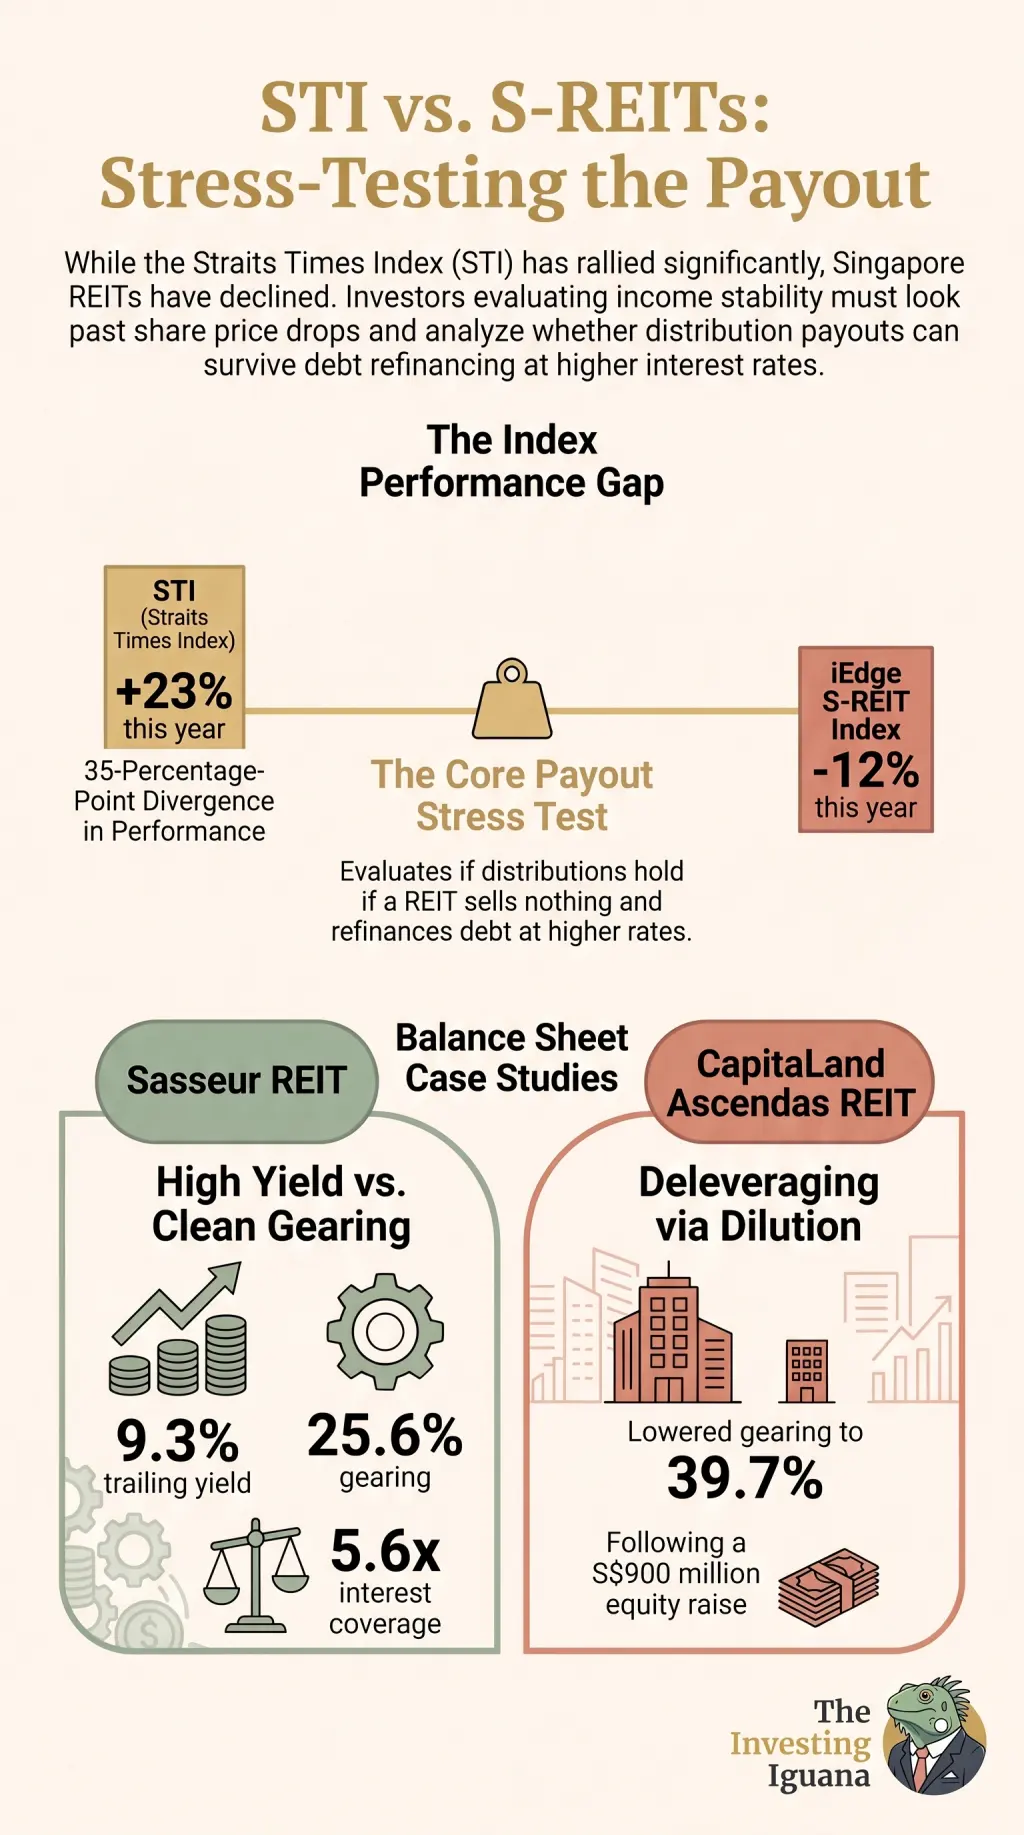
STI 上涨 23%。REITs 下跌 12%。关于派息,我想问的问题

2026 年 10 月 1 日周四 | 晚间

数据概览

Angela 今天的视频从我今早提到的指数跳空缺口开始分析。Smart Investor 指出,以价格计算,STI 今年涨幅约为 23%,而 iEdge S-REIT 指数跌幅约为 12%。她提出的问题是:如果信托基金没有出售资产、没有筹集新资金,且必须以更高的利率再融资债务,其派息是否还能维持?她将这个问题应用于三只新加坡 REITs。数据显示,截至 8 月 20 日,赛瑟 REIT (Sasseur REIT) 在 S$0.695 的价格下,滞后收益率约为 9.3%,杠杆率为 25.6%,利息保障倍数为 5.6 倍(由管理人报告)。嘉德立 Ascendas REIT (CapitaLand Ascendas REIT) 通过发行 9 亿新元股票,将杠杆率降至 39.7%。

个人见解

今早我写道,我不能将这 12% 的跌幅完全归因于利率因素。我差点忽略的是,Angela 的视频将讨论焦点从价格转移到了派息上,而对于依靠分红生活的人来说,派息数字是无可回避的关键。我花了一些时间才看清赛瑟 REIT 的数据呈现出两面性:25.6% 的杠杆率看起来比较健康,但 9.3% 的收益率是我在信任之前希望得到解释的。我还不知道市场看到了资产负债表之外什么信息。嘉德立 Ascendas REIT 在下一次财报中公布的每股派息,将揭示那 9 亿新元的融资为现有股东带来了多少成本,而这正是我将关注的重点。🦖

📺 免费 YouTube: https://youtu.be/3mDwqt_yMXg

⭐ 会员版 YouTube: https://youtu.be/Lff883A_BW0

📩 Substack: https://investingiguana.com/p/the-sti-is-up-23-reits-are-down-12

不构成投资建议。适用 Iggy 的合规标准。

- YouTube

- YouTube

YouTube 上盡享你喜愛的影片和音樂、上載原創內容,並與親友和世界各地的人分享。

youtu.be
图片 1,共 1 张长图
T
TheInvestingIguana12 小时前

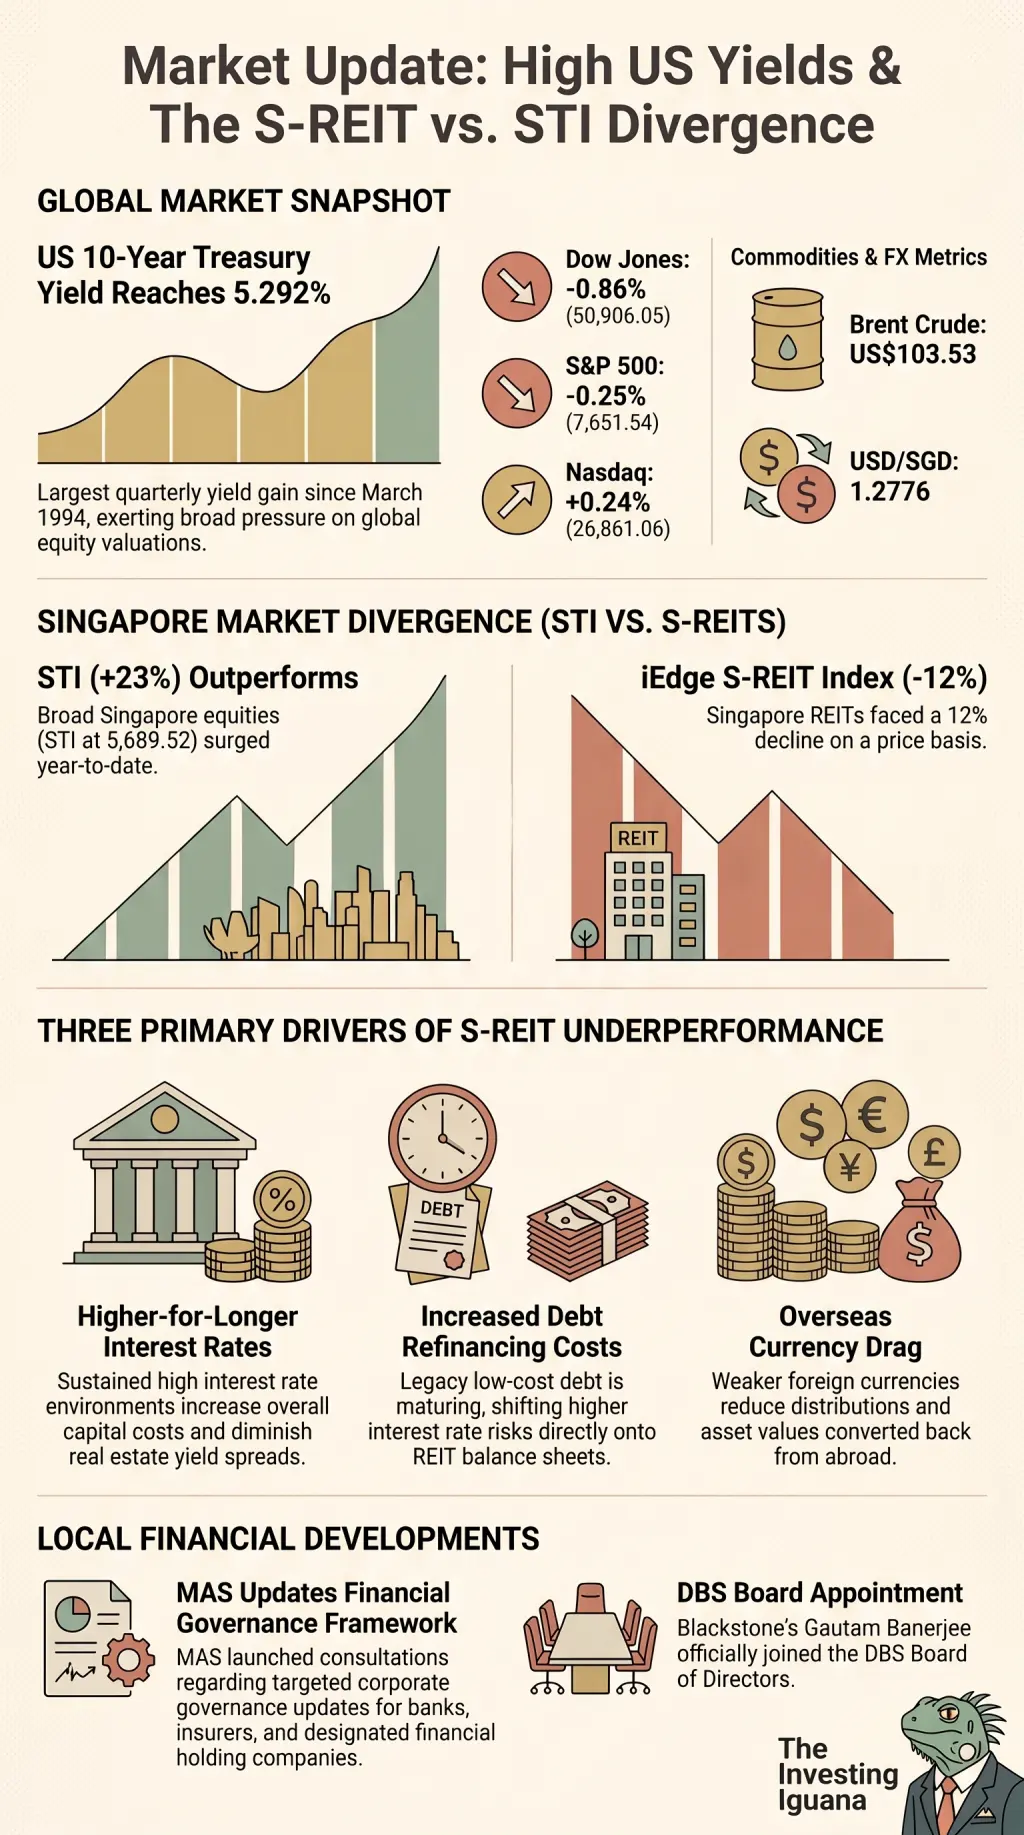
美国 10 年期收益率触及 5.29%,S-REITs 今年跑输 STI

2026 年 10 月 1 日周四 | 早报

关键数据

隔夜美股市场,道琼斯指数收于 50,906.05 点(-0.86%),标普 500 指数收于 7,651.54 点(-0.25%),纳斯达克指数收于 26,861.06 点(+0.24%)。据 Bloomberg 通过 Swissinfo 报道,道指和标普 500 的下跌归因于高企的债券收益率,其中 10 年期国债收益率达到 5.292%,创下自 1994 年 3 月以来最大的季度收益率涨幅。布伦特原油结算价为 103.53 美元。美元/新加坡元汇率为 1.2776。海峡时报指数(STI)周三收于 5,689.52 点(-0.44%),新加坡交易所(SGX)将于 10 月第一个交易日上午 9 点开盘。

《The Smart Investor》指出,今年 STI 价格上涨约 23%,而 iEdge S-REIT 指数价格下跌约 12%,并列出三个原因:利率长期维持高位、旧的低成本债务到期导致再融资成本上升,以及海外货币走弱。另外,新加坡金融管理局(MAS)就针对银行、保险公司和指定金融控股公司的公司治理要求的定向更新开启咨询,BT 报道黑石集团的 Gautam Banerjee 已加入星展银行(DBS)董事会。

个人看法

昨天早上我说我没有看到显示美国市场动向传导至新加坡的市场数据。今天早上我依然没有看到 SGS(新加坡政府证券)收益率数据,我注意到我已经准备好接受 S-REIT 的数据作为替代。这是一个价格指数,《The Smart Investor》给出了三个理由,所以我不能将这 12% 的跌幅完全归因于利率。再融资这一点确实符合 9 月 27 日视频中的论点,即风险转移到了 REIT 的资产负债表上,但单一来源的列表并不能作为确证。如果能公布 10 年期 SGS 收益率数据,就能告诉我新加坡债券市场是否认同这一观点。🦖

非投资建议。适用 Iggy 的合规标准。

图片 1,共 1 张长图
T
TheInvestingIguana昨天 09:15
精选

Anthropic 亏损 420 亿美元。其中仅约 80 亿美元来自业务运营。

2026 年 9 月 30 日星期三 | 晚间

关键数据

据路透社援引 Anthropic 的 IPO 招股书报道,该公司 2025 年净亏损近 420 亿美元。其中约 340 亿美元是与估值相关的会计费用。营业亏损仍从 2024 年的 29.8 亿美元扩大至 80.6 亿美元。Anthropic 拥有 202.8 亿美元的现金及短期投资,但面临 5180 亿美元的云、计算和基础设施未来义务,且 2025 年近四分之一的收入来自两名客户。今天的视频探讨哪个数据最可靠:是亏损额、义务金额,还是客户集中度。

个人观点

看到 420 亿美元的亏损时,我的第一反应是这家公司肯定快不行了。我差点忽略的是,其中 340 亿美元是与估值挂钩的会计费用,这意味着实际营业亏损为 80.6 亿美元。今早我写过关于给 CDL 信用加分(针对未到账现金)的观点。同样的纪律在这里反向适用:这 5180 亿美元是故事中的合同侧,而其背后的客户支出是我看不到的部分。我不知道这些义务的期限跨度,因此无法判断其在任何单一年份的规模。如果按年份披露时间表,会改变我的解读方式。🦖

📺 免费 YouTube: https://youtu.be/nY5UelMXUvU

⭐ 会员版 YouTube: https://youtu.be/kB1All2xb2Q

📩 Substack: https://investingiguana.com/p/anthropic-lost-42-billion-only-about

不构成投资建议。Iggy 的合规标准适用。

- YouTube

- YouTube

YouTube 上盡享你喜愛的影片和音樂、上載原創內容,並與親友和世界各地的人分享。

youtu.be
图片 1,共 1 张长图
Anthropic 营收增12倍,净亏420亿
T
TheInvestingIguana昨天 01:57
精选

马银行在获得价值 1.905 亿美元的美国合同后,维持对 CSE Global 的 “买入” 评级,目标价 2.25 新元

2026 年 9 月 30 日星期三 | 分析师更新

$CSE 环球(544.SG)

关键数据

在签署两项合计价值 1.905 亿新元的美国新合同后,马银研究重申了对 CSE Global 的 “买入” 评级,并设定目标价为 2.25 新元。第一份合同涵盖路易斯安那州卡尔卡修斯河口 2 号液化天然气扩建项目的配电中心和集成电气及控制系统,执行期为 2026 年至 2028 年。第二份是怀俄明州夏延能源枢纽的后续项目,将在 2026 年至 2027 年为相邻的数据中心提供配电基础设施。

马银行预计 CSE 的新设施将达到每月 2000 万至 2300 万美元的运行率,且解决铜供应瓶颈可能使该运行率翻倍,因此看好 2026 年下半年表现将更强。该行还预测,到 2027-2028 年产能将增加两倍以上,2027 年第一季度将有另一家数据中心客户,以及 2027 财年约 2.5 亿至 3.5 亿美元 AWS 订单(预计 12 月到账)。这些合同已落实。AWS 订单和新客户仅为马银行的预测,并非公司宣布的订单。

个人看法

看到 1.905 亿美元时,我的第一反应是这是新闻。我差点忽略的是,同一份报告中的预测金额更大:马银行 AWS 预测区间的下限 2.5 亿美元,按周二 1.2780 的美元兑新元汇率计算约合 3.2 亿新元,且目前尚无公司宣布此事。我花了一些时间才在脑海中区分已签约部分和预测部分,因为它们都归类于同一个 “买入” 评级下。如果公司宣布 AWS 订单,或者到了 12 月仍未宣布,都会改变我的评估权重。🦖

不构成投资建议。适用 Iggy 的合规标准。

图片 1,共 1 张长图
CSE 环球

CSE 环球

SG544

T
TheInvestingIguana昨天 01:11

美国 30 年期收益率升至 2002 年以来最高水平,新加坡金管局任命五名基金经理

2026 年 9 月 30 日星期三 | 早报

市场数据

隔夜美股方面,道琼斯指数收于 51,349.92 点(-0.26%),标普 500 指数收于 7,670.84 点(-0.17%),纳斯达克指数收于 26,797.54 点(-0.09%)。VIX 波动率指数回落至 16.04。FXCM 将道指的下跌归因于波音股价跌至 2026 年最低水平,原因是美国联邦航空管理局(FAA)搁置了 737 Max 10 的审批,以及市场对核心 PCE 数据(预计同比上涨 3.4%)前的谨慎情绪。布伦特原油收于 102.59 美元(-2.6%)。BT 报道,美国 30 年期国债收益率升至 2002 年以来的最高水平。美元/新加坡元汇率为 1.2780。海峡时报指数周二收于 5,715 点(-0.25%),新加坡交易所将于 9 月最后一个交易日上午 9 点开盘。

在新加坡,金管局在第三批次 EQDP 中向五家资产管理公司分配了 14.5 亿新元资金,使 14 家管理公司的总承诺资金达到 54 亿新元。BT 还报道了新加坡交易所主席称上市公司数量是衡量市场成功的 “过时指标”,以及振能鑫江环境提出以每股 0.70 新元的价格私有化公司或发行新股的建议。

个人观点

看到 30 年期收益率这一头条新闻时,我的第一反应是这是美国的故事。我差点错过的是它与今日新加坡新闻的交汇点:金管局正在向股票经理分配 14.5 亿新元资金,而新交所主席则认为上市公司数量的衡量方式是错误的。我一直将 SGS 收益率视为美国收益率的本地传导渠道,但我目前还没有看到显示这一动向已传导至新加坡的市场数据。如果 SGS 收益率在开盘时上升,那就说明传导发生了。如果曲线持平,则说明没有传导。🦖

不构成投资建议。适用 Iggy 的法证合规标准。

图片 1,共 1 张长图
T
TheInvestingIguana前天 05:23
精选

新加坡金管局(MAS)为做市商提供 2000 万新元,详解

2026 年 9 月 29 日 周二 | 中午

关键数据

新加坡金管局今日宣布向基金经理拨款 14.5 亿新元,向做市商拨款 2000 万新元。但只有那笔较小的金额会进入你的交易账户。这 2000 万新元旨在激励金融机构在截至 2028 年 12 月 31 日期间,对约 80 只中小盘股票报出更窄的买卖价差。价差是每笔交易的成本:在 1 万美元的买入交易中,2% 的价差导致往返成本约 200 新元,而 1% 的价差仅为 100 新元。本期内容将探讨该拨款如何影响这一价差,以及为何它并非这些股票的价格安全网。

个人见解

看到 14.5 亿新元的数字时,我的第一反应是这是头条新闻,而 2000 万新元只是脚注。我差点忽略的是,这行脚注才是唯一直接影响散户交易屏幕的内容。我花了一些时间才将发给机构的拨款与我自身承担的交易成本联系起来,因为价差并不以 “费用” 的形式显示。我反复思考那笔 1 万美元交易中 200 新元的成本,因为如此大的价差往往被忽视。如果能公布价差实际收窄的具体数据,将改变我对这项政策的解读。🦖

📺 YouTube: https://youtu.be/yKTYlyKw59Y

📩 Substack: https://investingiguana.com/p/how-mas-wants-small-cap-trading-to

不构成投资建议。适用 Iggy 的合规标准。

- YouTube

- YouTube

YouTube 上盡享你喜愛的影片和音樂、上載原創內容,並與親友和世界各地的人分享。

youtu.be
图片 1,共 1 张长图
T
TheInvestingIguana前天 00:46
精选

美债收益率接近 5.23%,布伦特原油突破 105 美元,新加坡城市发展有限公司(CDL)三年计划

2026 年 9 月 29 日周二 | 早报

市场数据

隔夜美股方面,道琼斯指数收于 51,481.51 点(-0.67%),标普 500 指数收于 7,683.69 点(-0.77%),纳斯达克指数收于 26,820.38 点(-0.92%)。恐慌指数 VIX 上涨 8.07% 至 16.07。Kiplinger 将此次下跌归因于美伊战争、债券收益率压力以及 AI 焦虑情绪,其中 10 年期国债收益率在 5.22% 至 5.23% 附近徘徊。布伦特原油结算价为 105.29 美元(+0.93%),BT 报道美国和伊朗将在调解人的主持下分别举行会谈,双方对中期选举前达成协议均持悲观态度。美元/新加坡元汇率为 1.2774。海峡时报指数(STI)周一收于 5,729.02 点(+0.31%),新加坡交易所(SGX)将于上午 9 点开盘。

$城市发展有限公司(C09.SG)

结合资产负债表来看,我有两个关于新加坡市场的观察。城市发展有限公司(CDL)处于第五区,即 “红色警戒区”:其息税前利润覆盖利息倍数为 0.99x(按我的计算为 0.84x),低于 4.0x 的安全底线;净资产负债率为 69%(截至 2024 财年),高于 35% 的警戒线;净债务与 EBITDA 比率为 15.7x,触发了我设定的 10x 风险预警。BT 刊登了 Sherman Kwek 撰写的 CDL 三年计划分析,另有报道称 CDL 将聘请一位专门负责基金管理的 CEO。此外,Mapletree Industrial Trust 正以 980 万美元的价格出售其在明尼苏达州的一处数据中心物业。

个人见解

看到 CDL 相关头条新闻时,我的第一反应是,旨在提升回报的计划似乎是对上述糟糕财务数据的回应。但我花了一段时间才意识到,发力基金管理意味着增加手续费收入,这与降低债务并不是一回事。我在 9 月 28 日复盘时设定的验证标准是 “已签署并定价的资产交易”,而目前的新闻只提到了计划和人事任命,并未提及具体的定价交易。在当前 10 年期国债收益率接近 5.23% 的环境下,高利率对一个利息覆盖率不足 1 倍的公司来说,负担更为沉重。如果能有明确的债务削减数据,会改变我对该消息的解读。🦖

不构成投资建议。遵循 Iggy 的合规标准。

图片 1,共 1 张长图
城市发展有限公司

城市发展有限公司

SGC09

T
TheInvestingIguana9月28日 08:23

精选在哪里存放现金以获得更高收益:国债 vs 定期存款 vs SSB

让现金获得更高收益的存放之处:国库券 vs 定期存款 vs SSB(更新至 1.92% 的国库券收益率)定期存款的表现未能跟上步伐。以下是 S10KtoS100K 目前实际赚取最多收益的地方……

Where to Park Your Cash for Higher Yield T-Bills vs Fixed Deposits vs SSB - upda
加坡AULAISINGAP The Rate Gap Is Real 6-MonthT-Bill Most Fixed Deposits N DOLLARS N
Why This Comparison Matters Now The gap between the lazy default and the actuall
2 In hThis Article+14
大华银行

大华银行

SGU11

Retire Well Now
T
TheInvestingIguana9月28日 08:20
精选

把钱放在哪里能获得更高收益:国库券 vs 定期存款 vs SSB(更新至 1.92% 的国库券收益率)

2026 年 9 月 28 日周一 | 每日深度长文

今天的深度长文是⭐会员版,现已向所有人免费开放。

关键数据

6 个月期国库券刚刚以 1.92% 的利率完成招标,创下今年最高水平。大多数定期存款利率仍低于 1.70%。公积金普通账户(CPF OA)在 2026 年 10 月至 12 月期间支付 2.5% 的利息,但这笔钱在紧急情况下无法动用。对于 10 万新元存款,星展银行(DBS)的余额阶梯可能会使超过 2 万新元部分的实际定期存款利率降低。Syfe Cash+ Enhanced 显示 3.0% 的预期回报,但其背后的数据截至 2025 年 11 月 17 日,因此我将该数字视为过时信息。(如果您有更新的数据,请纠正我,以便我们分享给社区)。

个人看法

看到 1.92% 这个数字时,我的第一反应是将它与我在广告中经常看到的定期存款利率进行比较。我差点忽略的是,决定因素并非 headline rate(名义利率),而是你的存款余额阶梯以及你何时可能需要这笔现金。我花了一段时间才将 2.5% 的 CPF OA 利率与国库券利率联系起来,因为它们回答的是不同的问题:一个支付更多但资金被锁定,另一个支付较少但你可以随时取用。这种 “近期可能需要的现金” 与 “可以长期闲置的现金” 之间的划分,正是整篇文章重点探讨的内容。让数据说话,手边备好一杯 Kopi-O(马来式咖啡)。🦖

⭐会员版 YouTube 视频:https://youtu.be/3bDVf2mOiBE

📩 Substack 订阅:https://investingiguana.com/p/where-to-park-your-cash-for-higher-d75

不构成财务建议。适用 Iggy 的合规标准。

- YouTube

- YouTube

YouTube 上盡享你喜愛的影片和音樂、上載原創內容,並與親友和世界各地的人分享。

youtu.be
图片 1,共 1 张长图
T
TheInvestingIguana9月28日 03:30
精选

Iggy's Journal: 四只新的新加坡交易所 ETF,但它们真的本土化了吗?

2026 年 9 月 28 日,上午

播客

今天早上我指出了 Xtrackers 的扩张是新加坡交易所产品组合中真正有用的补充。再仔细思考一下,我认为在好消息背后有一个更尖锐的问题。

数据

在新加坡元下交易一只基金,是否意味着投资本身是新加坡化的?我不这么认为,我也不想混淆基金交易的交易所与底层公司实际运营的市场。这四只新的 ETF 追踪标普 500、纳斯达克 100 和 MSCI 世界指数,现在确实更容易获取了:双货币、本地交易时间,无需通过美国经纪人路由。但它们背后的海外敞口完全没有改变。 headline 费率范围从每年 0.03% 到 0.20%,听起来像是全部的成本故事,但事实并非如此。经纪费、买卖价差、交易量、指数跟踪准确性、分配处理以及外汇波动都叠加在该 headline 数字之上,并塑造了你最终的实际结果。

我的个人看法

对于 CPF(中央公积金)或 SRS(退休账户)投资者来说,这三只基金之间的区别比所谓的 “更易获取” headline 所暗示的要重要得多。MSCI 世界指数与标普 500 的投资押注不同,前者是全球发达市场,后者仅针对美国。纳斯达克 100 在这两者中具有更集中的科技和成长倾斜,而集中度是一把双刃剑。因为 ticker 现在在新加坡交易所而不是美国交易所交易,这一切都不会改变。我更希望人们根据他们实际面临的敞口来选择,而不是因为看到它以新加坡元定价而感到舒适。今天这一集详细拆解了这四只基金实际上有何不同,以及除了 headline 费率之外的真实总成本是多少。

📺 YouTube: https://youtu.be/6ZlceCMeoyk

📩 Substack: https://investingiguana.com/p/four-new-etfs-land-on-sgx-in-october

- YouTube

- YouTube

YouTube 上盡享你喜愛的影片和音樂、上載原創內容,並與親友和世界各地的人分享。

youtu.be
图片 1,共 1 张长图
T
TheInvestingIguana9月28日 00:49
精选

伊吉的日记:美国国债收益率触及 2007 年以来的高点。新加坡自家债券紧随其后。

2026 年 9 月 28 日,早晨

昨天的视频探讨了为何美国国债的震荡对 CPF(中央公积金)和国库券影响甚微。今早的数据给出了更直接的答案:新加坡政府证券(SGS)确实出现了波动,只是并非通过大多数人首先关注的渠道传导。

关键数据

华尔街在周五的交易中迎来了真正的科技股领涨反弹:道琼斯指数上涨 0.93% 至 51,828.62 点,标普 500 指数上涨 0.51% 至 7,743.41 点,纳斯达克指数上涨 0.48% 至 27,068.72 点。这一涨势由微软、高通和戴尔等个股推动,同时原油价格回落,美债收益率从 2007 年以来的峰值略有回调。布伦特原油因中东海上运输可能达成妥协的迹象下跌 2.14% 至 104.32 美元。美元/新元汇率报 1.2771。回归本土,实际的传导渠道体现在本周的 SGS 收益率曲线上:2 年期收益率上升 11 个基点至 1.93%,5 年期上升 5 个基点至 2.21%,10 年期上升 4 个基点至 2.47%,3 个月 SORA OIS 重新定价至 1.59%。这些变动均是对全球债券压力以及 8 月份核心通胀率 2.2% 数据的反应。此外,金管局正在根据其《支付服务法》咨询审查跨境稳定币的立场,考虑由国内和国际运营商联合发行的代币;DWS 扩大了其在新加坡交易所(SGX)的 Xtrackers ETF 产品线,包括直接以双货币接入标普 500、纳斯达克 100 和 MSCI 世界指数的产品。

(更多内容见评论;篇幅有限)

图片 1,共 1 张长图
T
TheInvestingIguana9月27日 08:06
精选

伊吉日记:美国国债收益率刚刚触及 2007 年以来的最高水平。你的公积金(CPF)账单可不会显示这一点。

2026 年 9 月 27 日,晚间

视频发布

本周我反复思考的问题不是美国国债收益率为何达到 5.22%。而是我的个人公积金账单对如此巨大的市场变动竟然几乎毫无反应。这种脱节才是整个故事的核心。

数据解读

这是一场真正的全球债券市场震荡,这种行情会重新定价它所触及的每一个风险点。但新加坡的传导机制有所不同:公积金普通账户(OA)依然维持在保证的 2.50%,无论华盛顿的债市如何波动;而本周发行的 6 个月国库券收益率在 1.70% 至 1.92% 之间,均未受 headline number(主要新闻数字/标题数字)的影响。风险并没有消失,只是因为你的账单看起来风平浪静,它就转移到了其他地方——进入了那些必须在这种环境下进行债务再融资的特定房地产信托基金(REITs)的资产负债表。目前该板块的中位数杠杆率为 39.6%,利息覆盖倍数为 3.3 倍,这些数字描述的是整个板块的缓冲垫,而非某一家具体公司的情况。

个人观点

我不希望任何人看到美国国债的新闻标题,就以为自己的投资组合承受了同样的冲击,因为事实并非如此,既不是直接冲击,也不是均匀分布。公积金的保证利率不会随外国债市波动,你已锁定的国库券也不会。真正发生变动的是 REIT 下一次债务到期时的再融资成本,这是一个针对每家公司的具体问题,而非宏观新闻层面的问题。板块中位数只能告诉你整体的缓冲空间,它无法告诉你持仓中的那只特定 REIT 是处于该区间的健康一端,还是濒临边缘。我不会让华盛顿传来的夸张数字取代对你所持标的进行的实际尽职调查。关于哪些结构性因素实际上影响再融资风险的详细拆解,请见今日的视频。

不构成投资建议。遵循伊吉的合规标准

图片 1,共 1 张长图
T
TheInvestingIguana9月27日 03:38

伊吉的日记:一周的小数字汇聚成一个故事

2026 年 9 月 27 日,早晨

回顾这一周,我认为没有任何单一事件构成了这个故事。故事隐藏在这一切之下,我只有在事后,将这些数字排列在一起时,才真正看清了它。

数据

一切始于一个不起眼的费用对比:ETF 的费用仅为 0.03%,而单位信托基金则在前端收取高达 5% 的费用。当时这看起来像是一篇独立的文章。随后,国库券拍卖利率开始攀升,从 1.60% 到 1.70%,再到 1.92%,两周内三次公布,每次都比上一次更强劲。到了周中,美国 10 年期国债收益率正在测试 2007 年的高点,美联储、欧洲央行和日本央行都在加息,而英国、印度和中国则维持不变。新加坡的核心通胀率连续第三个月上升,达到 2.2%,为两年来的最高水平。这些事件并非孤立发生,它们是同一压力在五个不同领域的体现。

本周结束时让我印象深刻的是,个股应对这种压力的方式截然不同。城市发展有限公司(City Developments)完全无法吸收这种压力,其 0.99 倍的利息保障倍数意味着其营业利润甚至无法覆盖利息支出,使其陷入第 5 区。新电信(Singtel)4.3% 的名义收益率看似不错,但剔除一次性股息后,底层实际收益仅为 3.08%,这是一个披着漂亮外衣的真实数字。房地产投资信托(REIT)板块 0.77 倍的账面价值折价被证明是一个结构性问题,而非暂时性问题,依靠规模赚取费用的外部经理没有动力去解决一个可以通过合并消除的折价。与此同时,星展银行(DBS)的每手股数调整以及关于退休数学的那篇文章——71.1 万新元与天真的 180 万新元数据的对比——提醒我们,本周并非所有事情都关乎压力,其中一些是关于市场准入,以及纠正扭曲的比较。

图片 1,共 1 张长图
T
TheInvestingIguana9月26日 04:01

Iggy's Journal: 从 10 月起,DBS 股价变得便宜十倍可买入。这里看看更小的交易手数实际上对交易量有什么影响。

2026 年 9 月 26 日,早晨

播客

新加坡交易所(SGX)刚刚将 11 只蓝筹股的最低交易手数从 100 股降至 10 股,DBS 位列其中。 affordability(负担得起)的头号新闻是真实的,但我认为这并不是这个故事中有趣的部分。

数据

这 11 只股票已经占据了交易所所有交易量的约 35%。这很重要,因为更小手数的流动性溢价主要是在市场缺乏流动性的末端获得的,那里的高最低门槛确实把人挡在外面。让一只已经流动性充足的股票更容易进入,不会产生同样的效果。如果 DBS 股价在 75 新元附近,一旦 10 月 5 日的变化生效,你的最低交易金额将从约 7,500 新元降至约 750 新元,让你可以分小步建仓,而不是一次性投入全部资金。现有的零股持有者也会受益,40 股的持仓在新结构下变成四笔干净的 10 股手数,尽管 41 股仍然会留下一股孤零零的零股。

我的个人看法

这是一次市场结构的改变,而不是估值信号,我想直接说明这一点,因为 10 月 5 日正是那种会被当作催化剂但实际上不是的日期。DBS 的业务、资产负债表或股息并没有因为手数改变而发生变化。真正改变的是谁能进入以及以多缓慢的速度进入,这对于那些慢慢建仓而不是一次性投入一大笔钱的人来说,是一个真正有用的转变。但不要将更容易的准入与预期价格变动的理由混淆,这是两件完全不同的事情,把它们混为一谈是人们最终把管道维修误读为市场信号的原因。

- YouTube

- YouTube

YouTube 上盡享你喜愛的影片和音樂、上載原創內容,並與親友和世界各地的人分享。

youtu.be
图片 1,共 1 张长图
T
TheInvestingIguana9月26日 03:30

伊吉的日记:新加坡海峡时报指数(STI)刚刚结束了它一段时间以来表现最好的一周。但其背后的拉锯战尚未结束。

2026 年 9 月 26 日,早晨

市场已休市进入周末,因此今天没有新的交易时段开启。值得暂停一下,审视本周实际收盘的情况,因为周五的反弹掩盖了并未消失的紧张局势。

数据概览

华尔街在周五终结了三天的跌势。道琼斯指数上涨 0.93%,报 51,828.62 点;标普 500 指数上涨 0.51%,报 7,743.41 点;纳斯达克指数上涨 0.48%,报 27,068.72 点。这一走势受美债收益率从 2007 年以来的高点回落以及布伦特原油因中东海上运输可能达成妥协的迹象而下跌 2.14% 至 104.32 美元的推动。新加坡海峡时报指数(STI)紧随其后,上涨 0.5%,以 5,711.12 点结束本周,五日内累计上涨 1.0%,领涨的是银行三巨头:华侨银行(OCBC)上涨 1.3% 至 32.01 新元,星展银行(DBS)上涨 0.7% 至 78.00 新元,大华银行(UOB)上涨 0.2% 至 42.57 新元。此外,新加坡金融管理局(MAS)与银行业协会宣布,23 家金融机构承诺到 2028 年为超过 8 万名新加坡籍员工提供 AI 技能培训。与此同时,汇丰银行(HSBC)本周对该地区的观点认为,不断上升的收益率和油价与持续的 AI 投资热潮形成了真正的 “拉锯战”,双方胜负未分。

个人见解

美好的一周并不意味着潜在的紧张局势得到解决,而是意味着这两股相互对抗的力量在五天内恰好使股市获得了净收益。收益率缓解和油价回落都起到了帮助作用,但这两者都无法扭转我本周一直追踪的结构化叙事:十年期美债重新测试 2007 年的高点,以及两周内国库券拍卖利率跳升 22 个基点,并非某个糟糕周三的偶然现象,它们是短期现金底部正在确立的信号。汇丰银行将其称为 “拉锯战” 是恰当的框架,而非一个已解决的故事。

不构成投资建议。遵循伊吉的合规标准。

图片 1,共 1 张长图
T
TheInvestingIguana9月25日 14:57

$砂之船房地产(CRPU.SG)在确认信号出现时加仓,而非逢低买入


背景:我不会因为故事好听就盲目加仓,而是先回归数据审视。其杠杆率仍在我愿意承担的水平之内,偿债覆盖率充足且有余地,且再融资后的债务成本呈下降趋势而非上升。这才是我真正等待的确认信号,之后才会考虑加大仓位。


我的观点:这次并非 “逢低买入”,而是由于基本面依然稳健,所以我安心加仓。无论当日股价如何,坚持在确认信号出现后分批建仓,而非凭希望操作,这是我力求保持的交易纪律。


非投资建议,仅分享个人交易流程。


祝好,Iggy 🦖

trade showcase
T
TheInvestingIguana9月25日 11:56

伊吉的日记:大华银行凯基证券对城市发展集团设定 11.85 美元目标价。其营业利润无法覆盖利息支出。

2026 年 9 月 25 日,晚间

视频发布

我反复回到这一个数字:0.99 倍的利息保障倍数。CDL 的 RNAV(重置净资产价值)故事可能属实,但账面资产价值并不能支付利息账单,这正是目标价格与我当前从资产负债表实际读到的信息之间的差距。

数据详情

大华凯基证券的 11.85 美元目标价依赖于实际且定价合理的资产剥离发生,而不仅仅是宣布战略审查 headlines。底层的数据讲述了一个更严峻的故事。资产负债率高达 69%,几乎是我设定的 69% 硬性门槛 35% 的两倍。净债务/EBITDA 比率为 15.7 倍,远超我视为红色警戒线的 10 倍。利息保障倍数为 0.99 倍,意味着营业利润未能完全覆盖利息支出,这又因连续两年的经营性现金流为负而雪上加霜。3.83% 的股息收益率虽然超过了我 3.2% 的法医分析底线,但距离 4.7% 的门槛仍有显著差距。

个人看法

对于 CPF、SRS 或股息投资组合来说,这正是那种真正引人入胜的增长故事与真正令人担忧的资产负债表同时存在的典型情况,后者不会因为前者的曝光度更高就消失。我接下来真正想看到的数字不是另一个目标价,而是第一笔已签署的资产剥离价格与账面价值的对比。这个数字将告诉你 RNAV 故事是真金白银还是仅仅停留在计划阶段。今天视频中详细拆解了我如何权衡目标价与资产负债表的关系。

📺 免费 YouTube 频道: https://youtu.be/ELPnYvPW4no

⭐ 会员版 YouTube: https://youtu.be/IrpM6d-lRfA

📩 Substack: https://investingiguana.com/p/uob-kay-hian-puts-an-1185-target

不构成投资建议。适用伊吉法医合规标准。

- YouTube

- YouTube

YouTube 上盡享你喜愛的影片和音樂、上載原創內容,並與親友和世界各地的人分享。

youtu.be
UOB KAY HIAN'S $11.85 TARGET VS. INTEREST BILL 25 SEPTEMBER 2026 $11.85 个 INTERE
T
TheInvestingIguana9月25日 05:58
精选

Iggy 的日记:国库券收益率飙升至 1.92%。对你的 CPF 和 SRS 现金意味着什么。

2026 年 9 月 25 日,下午

播客

这次拍卖令人惊讶的部分不仅仅是收益率再次上升。而是尽管需求非常强劲,收益率依然上升了,这通常是应该压低截止收益率而不是推高它的因素。

数据

此次拍卖吸引了 158 亿新加坡元的申请,真实需求旺盛,大量投资者争夺分配额度,而截止收益率在两周内仍跳升了 22 个基点至 1.92%。这种组合告诉我,目前短期现金的拍卖正在以真正更高的价格出清,而不仅仅是因为供应恰好很薄而波动。对于 CPF 普通账户(OA)的资金,比较很简单:1.92% 仍然低于 2.5% 的 OA 利率约 60 个基点,所以这次拍卖并没有改变这一计算逻辑。对于 SRS 资金或存放在 CPF 之外的现金,真正的问题是不同的,即略高于定期存款的收益率是否值得放弃储蓄债券提供的灵活性,因为无论如何,国库券都会把你的资金锁定六个月。

我的个人看法

强劲的需求与收益率同时上升,是我反复思考的细节。这意味着市场不仅仅是在没有选择的情况下接受更高的利率,而是在积极竞购该更高利率下的敞口,这表明人们对这一趋势下一步走向的预期。对于 CPF OA 资金,这个很容易判断——OA 利率仍然胜出,这里没有任何东西改变这一点。对于你的 SRS 或闲置现金,诚实的回答是这取决于你是否看重额外的收益超过在六个月到期前取回资金的能力,这是一个个人决定,而不是法医般的判决。今天节目中详细拆解了我如何结合前两次拍卖来解读这次拍卖。

📺 YouTube: https://youtu.be/f67O32UvX0k

📩 Substack: https://investingiguana.com/p/the-t-bill-auction-just-had-its-biggest

不构成财务建议。

- YouTube

- YouTube

YouTube 上盡享你喜愛的影片和音樂、上載原創內容,並與親友和世界各地的人分享。

youtu.be
图片 1,共 1 张
T
TheInvestingIguana9月25日 00:23
精选

Iggy 的日记:10 年期美债收益率刚刚突破 2007 年高点。新加坡银行次日一早便感受到了冲击。

2026 年 9 月 25 日,早盘

华尔街隔夜交易表面看似平静,三大指数微幅震荡或小幅下跌。但背后的债券市场却并不平静。

关键数据

道琼斯指数下跌 0.31% 至 51,349.98 点,标普 500 指数几乎持平,微跌 0.02% 至 7,704.13 点,纳斯达克指数反而上涨 0.01% 至 26,939.37 点。这些数字并未揭示真实情况。10 年期美债收益率突破 5.11%,触及 5.20%,重新测试了自 2007 年以来未见的高位;布伦特原油连续第二个交易日上涨,涨幅达 3.56%,报 106.75 美元/桶,受霍尔木兹海峡紧张局势推动,此前一日该油价已突破 103 美元。美元兑新元汇率为 1.2796。回到本地,星指(STI)周四收盘下跌 0.5% 至 5,683.37 点,成交额为 18 亿新元,主要受三大银行拖累:星展银行(DBS)下跌 0.3% 至 77.48 新元,华侨银行(OCBC)下跌 0.2% 至 31.59 新元,大华银行(UOB)下跌 0.8% 至 42.50 新元。另外,StarHub 和 Keppel 确认已进入关于涉及 M1 潜在整合的初步谈判,目前仍处于洽谈阶段,尚未披露具体条款。

个人观点

看似平静的指数背后可能隐藏着真正动荡的债券市场,隔夜行情正是如此。当 10 年期收益率重新测试 2007 年的水平时,本地的所有收益类资产都会根据这一数据进行重定价,无论头条新闻是否提及。新加坡本土银行在次日引领星指走低便是明证。这本身并非因果关系的铁证,但这种关联性值得密切关注,而非简单归咎于巧合。另一条线索是油价在同地缘政治叙事下连续两日上涨,我对此仍持保留态度。单日波动可能是噪音,但两日的走势开始呈现出某种模式。

图片 1,共 1 张
T
TheInvestingIguana9月24日 12:09

Iggy 的日记:国库券季节回归。6 个月截止收益率刚刚跃升至 1.92%。

2026 年 9 月 24 日,晚间

过去几个月,我基本停止了积极报道国库券。它们已经陷入一个安静、无聊的区间,而无聊不需要每周更新。今天情况发生了变化,而且不是渐进式的。

数据

今天的新加坡 6 个月国库券拍卖(BS26119F)以年化 1.92% 的截止收益率收盘,发行日期为 9 月 29 日。这高于两周前 9 月 15 日 BS26118E 拍卖时的 1.70%,而后者又高于 8 月 27 日 BS26117A 拍卖时的 1.60%。第一次变动是 10 个基点。这一次是 22 个基点,是前一次跳跃的两倍多。

个人观点

加速变动与稳定变动是两回事,而这现在是第二种情况。我在 7 月份就指出,金管局的紧缩政策最终会体现为一个真实的、可核查的数字,而不是宏观讨论的话题,而这个数字比早期报告暗示的来得更快。我自己在这次拍卖中投入了一笔可观的非竞争性投标,并获得了全额分配,这表明需求尚未跟上收益率的跳跃,至少在本次拍卖结束前是这样。我在这里重新开始定期报道国库券,因为一个在两周内波动 22 个基点的区间,不再适合按季度检查。如果你即将有到期债券需要再投资,这是你的现金正在竞争的实际、当前的替代方案,而不是预测,值得观察下一次拍卖是否会确认这种加速趋势,或者收益率的跳跃最终能否吸引足够的需求导致配额限制。

图片 1,共 1 张
T
TheInvestingIguana9月24日 09:09
精选

伊吉的日记:退休后每月 4,500 美元无债生活的真实成本是 71.1 万美元,而非 180 万美元。

2026 年 9 月 25 日,晚间

视频发布

我在这一对比中发现的最大扭曲并非退休目标本身。而是将公积金(CPF)视为毫无贡献,然后要求一个投资组合独自承担每月 S$4,500 的全部资金需求。

数据核算

一旦实际计入 CPF LIFE,从 FRS 到 ERS 的区间产生的年化 payout ratio 估计为 9.04%,这是一个非常强劲的数字,但它伴随着真实的成本:资金一旦投入,便立即失去流动性。在 Enhanced Retirement Sum(ERS)下,剩余的投资组合缺口降至每月 S$1,060,按我 4.7% 的收益门槛计算,需要 S$270,638。将其与 ERS 本身相加,总额约为 S$711,000,这与完全剔除 CPF、要求投资组合独自覆盖全额 S$4,500 所得出的 S$180 万数字相去甚远。

个人见解

这是 headline number 背后的结构性张力。CPF 为你提供更强有力的终身保证收入,而股息型投资组合则让你能够动用资本支付医疗费、家庭开支及应对意外。两者单独来看都不是唯一正确的答案,而我看到的大多数退休内容都只选一边站队,假装另一边不存在。这场对话诚实的版本不是 “CPF 还是投资组合”,而是你实际上各需要多少。关于我如何逐层构建出 S$711,000 这个数字的详细拆解,请见今天的视频。

📺 免费 YouTube 频道: https://youtu.be/EiM0Vc66nD4

⭐ 会员版 YouTube: https://youtu.be/DhuWkhbwHRM

📩 Substack: https://investingiguana.com/p/the-real-price-of-a-debt-free-4500

通过 YouTube/Substack 组合套餐,获取所有内容、全长视频和完整的 Substack 分析、完整的 Red Zone 观察名单以及法医级速查表,仅需 S$12/月。

不构成财务建议。适用伊吉的法医合规标准。

- YouTube

- YouTube

YouTube 上盡享你喜愛的影片和音樂、上載原創內容,並與親友和世界各地的人分享。

youtu.be
Iggy's Journal: The Real Price of a Debt-Free $4,500 a Month in Retirement Is $7
T
TheInvestingIguana9月24日 07:45
精选

伊吉的日记:四分之三的新加坡房地产投资信托基金(REITs)交易价格低于账面价值。这就是为什么几乎没有人将它们合并的原因。

2026 年 9 月 24 日,下午

播客

新加坡房地产投资信托基金的平均交易价格为账面价值的 0.77 倍。如果市场像教科书所说的那样运作,仅这一差距就会引发一波合并浪潮。但事实并非如此。数量停滞在 39 只。

数据

外部管理者根据其管理的房地产投资信托基金的规模收取费用,因此能够消除折价的合并也会抹去某人的收入。这就是为什么整合只发生在同一赞助商的旗下,费用从未真正离开这个体系,它们只是从屋顶下的一个实体转移到另一个实体。该板块面临的压力也没有缓解。在美联储将利率上调至 3.75% 至 4% 后,星展银行刚刚将目标价下调了 9.6%,这为已经处于结构性折价交易的板块增添了另一股逆风,而没有任何管理该板块的人有动力去缩小这一折价。

我的个人看法

如果你持有小型、由外部管理的房地产投资信托基金以获取收益,这正是导致你的分配金比预期更平坦的实际机制,这与底层资产的质量无关。管理者中没有人会因为缩小自己的费基而获得奖金,所以折价就在那里,一年又一年, quietly 损害着单位持有人的利益,而管理者的收入却保持原样。这不是丑闻,这只是激励机制按照其设计初衷精确运行,服务于它被设计来服务的人。今天这一集中详细拆解了哪些房地产投资信托基金实际上有赞助商推动整合的路径,哪些是结构性陷入僵局的。

📺 YouTube: https://youtu.be/fhAFb_gtiHU

📩 Substack: https://investingiguana.com/p/three-out-of-four-singapore-reits

不构成财务建议。适用伊吉的合规标准。

- YouTube

- YouTube

YouTube 上盡享你喜愛的影片和音樂、上載原創內容,並與親友和世界各地的人分享。

youtu.be
S-REIT Mergers: The Structural Incentive Gap |24 September 2026 THE 0.77x BOOK V
T
TheInvestingIguana9月24日 00:40
精选

Iggy 的日记:华尔街因收益率跌至 2007 年以来未见之水平而下跌。新加坡国库券刚刚录得 1.70%。

2026 年 9 月 24 日,晨间

我从机场写这篇内容,在真正回家前还有一班航班,所以如果读起来比平时更简略,请多包涵。华尔街隔夜交易表现不佳,标题下跌幅背后的数字值得你更多关注,其重要性甚至超过跌幅本身。

数据概览

道琼斯指数下跌 0.68%,至 51,511.59 点;标普 500 指数下跌 0.75%,至 7,706.03 点;纳斯达克指数领跌,下跌 1.13%,至 26,936.04 点。主要驱动因素在于债券市场:9 月商业调查数据强于预期,强化了对美联储进一步加息的预期,推动美国 10 年期国债收益率推升至 2007 年以来的最高水平;同时,由于对霍尔木兹海峡局势的担忧再起,布伦特原油涨幅超过 4%,突破每桶 103 美元。回到本地,新加坡海峡时报指数(STI)9 月 23 日的最后官方收盘报 5,710.00 点,下跌 0.24%,因为新加坡核心通胀率连续第三个月加速上升至 2.2%,为 2024 年 9 月以来的最高读数。美元兑新元汇率为 1.2797。

金管局(MAS)今早按计划进行的六个月国库券拍卖,截标收益率约为 1.70%,这是我本周拿到的第一个真正干净的利率数据,值得与你自己的上次续期数据进行对比。

个人观点

全球收益率上升与国内通胀数据在同一新闻周期内公布,这其实是同一个故事披着两件外衣。现在,该板块上的每一只收益类资产都必须证明其合理性,因为资金可以配置的替代选项变得更具吸引力,而非公司层面发生了任何变化。我也在密切关注今天开始在华盛顿举行的特朗普 - 习国事访问。为期两个月的贸易休战延期这类头条新闻能迅速改变市场情绪,但不会改变任何一家新加坡公司的资产负债表。能改变我观点的是具体的数字或条款清单,而不是头条新闻。

不构成投资建议。

WALL STREET YIELDS HIT 2007 LEVELS 24 SEPTEMBER 2026 WALL STREET & YIELDS SINGAP
T
TheInvestingIguana9月23日 10:50
精选

伊吉的日记:通胀连续第三个月小幅上升。新加坡海峡时报指数(STI)几乎未受影响。

2026 年 9 月 23 日,晚间

(本帖无信息图;我此刻正在飞机上)

STI 收于 5,709.9 点,下跌 13.85 点,全天波动仅 0.24%,显得波澜不惊。在这平静表象之下,新加坡刚刚公布了两年来的最高核心通胀读数,市场对于金管局(MAS)在 10 月份将如何应对这一问题存在明显分歧。

数据详情

8 月核心通胀率从 7 月的 2% 上升至 2%,实现连续第三个月增长;包含住宿和私人交通费用的整体通胀率也微升至 2.3%。机票成本飙升 12.9%,为近四年来最大涨幅,服务业通胀率从前一个月的 1.7% 攀升至 2%。金管局今年已在 4 月和 7 月两次收紧 SGD NEER(新加坡元名义有效汇率)斜率,经济学家们目前对 10 月是再次小幅收紧还是维持现状看法不一。星展银行(DBS)的蔡汉腾用四个字概括了这种张力:“通胀趋稳但未加速”。

个人观点

巴克莱银行将这份数据称为比金管局 7 月份定价预期 “更为温和”,我认为这才是隐藏在枯燥指数表现背后的真实故事。央行今年两次收紧政策,是基于增长最终会转化为通胀的预期。如今通胀确实显现了,只是速度更慢、程度更温和,低于原本旨在抢占先机的政策调整幅度。这并非政策失误,而是央行在实时管理一个移动的目标,但这确实意味着,随着每一次类似数据的发布,10 月份保持克制(不进一步加息/收紧)的理由变得更强。如果你的国库券或定期存款恰好在当时到期续期,这类数据将决定你下一期的利率是比上一期更好还是更差。

祝好,伊吉