
NVIDIA 拥有技术、人才和 AI 需求的支持。但如果黄仁勋不再掌舵,会发生什么?这家企业或许能生存下来,但能否有人将其推向新的高度?这是投资者不应忽视的问题。$英伟达(NVDA.US)
FaithAnchor
资产规模前 6%收益率前 6%


动态
F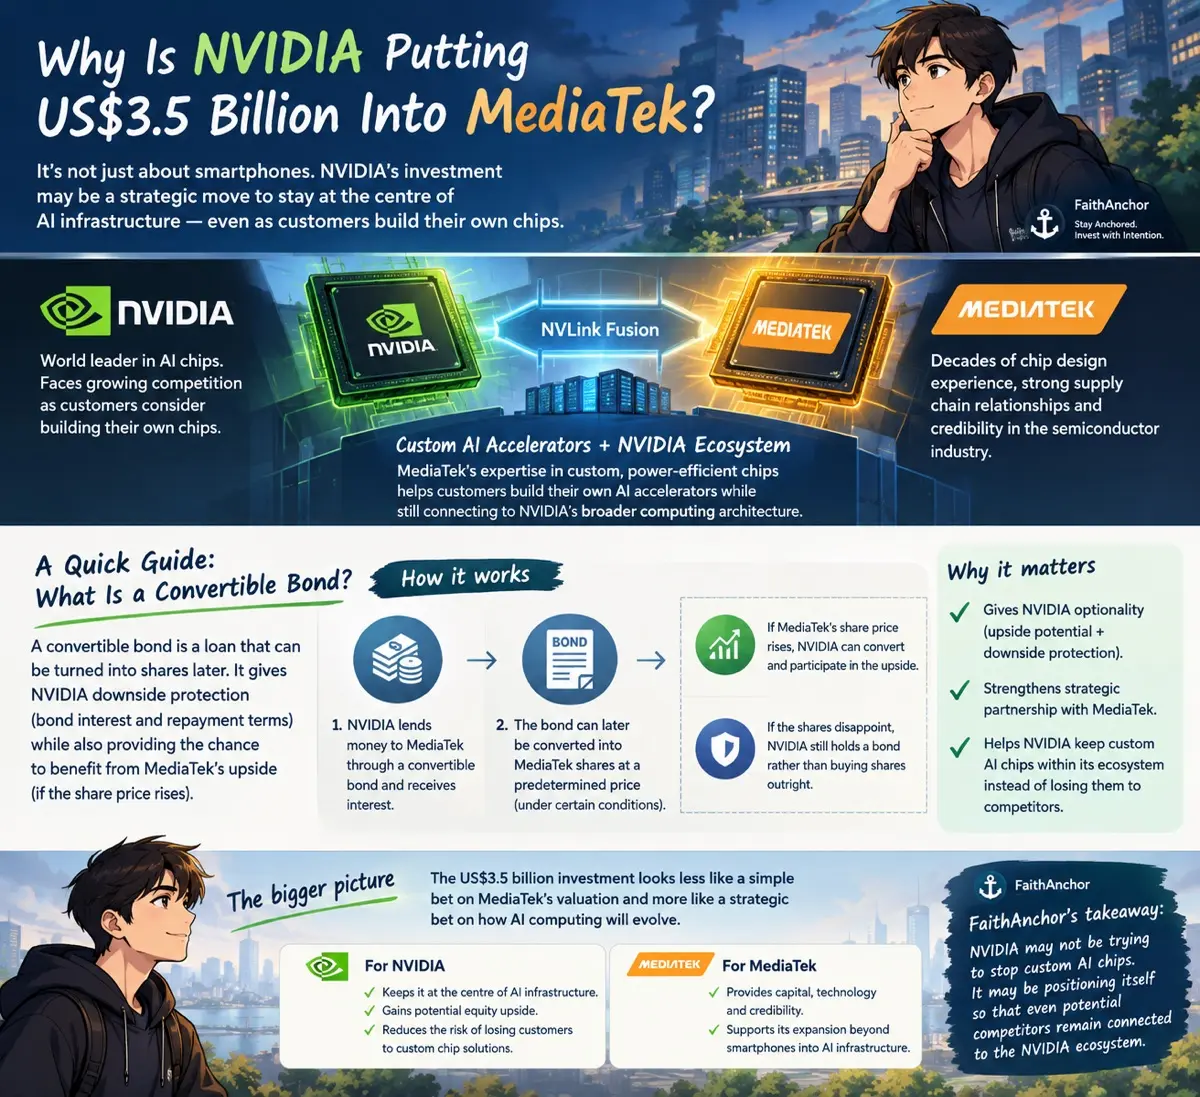
$英伟达(NVDA.US)
为什么英伟达要向联发科投入 35 亿美元?
为什么英伟达要投资一家大多数投资者仍将其与智能手机联系在一起的台湾芯片制造商,金额高达 35 亿美元?
答案可能与联发科的智能手机业务关系不大。
英伟达深知其最大的挑战可能并非来自 AMD,而是可能来自那些为了减少对英伟达 GPU 依赖而自行构建 AI 芯片的客户。
这正是联发科变得有趣的地方。
联发科在 designing 高能效、定制化芯片方面拥有数十年的经验。通过英伟达的 NVLink Fusion 平台,它可以帮助客户构建自己的 AI 加速器,同时仍将它们连接到英伟达更广泛的计算架构中。
这改变了竞争格局。
英伟达不必与每一个想要定制芯片的客户对抗,而是可以将这些定制芯片纳入其生态系统——让自己保持在 AI 基础设施的核心位置。
但是,什么是可转换债券?
简单来说,它是一种有可能转变为股票的贷款。英伟达通过债券向联发科提供资金并收取利息。根据条款和转换条件,英伟达可以在以后以预定价格将债券交换为联发科股票。
如果联发科的股价上涨,英伟达就有机会参与这种上行收益。如果股价表现不佳,英伟达仍然持有债券,而不是立即购买普通股票。
这赋予了英伟达一项宝贵的资产:期权性(选择权)。
因此,这 35 亿美元的投资看起来不像是对联发科估值的简单押注,更像是对 AI 计算如何演变的战略押注。
对联发科而言,随着其从智能手机扩展到 AI 基础设施,这笔投资带来了资本、技术和信誉。
FaithAnchor 的观点:英伟达可能并不是试图阻止定制 AI 芯片的发展。它可能是在进行布局,以便让潜在的竞争对手也保持与英伟达生态系统的连接。
交易展示会:发帖展示赢奖励!
F
新加坡 REITs:利率风险重回焦点
市场正日益将 12 月美联储再次加息计入定价,加息 50 个基点仍有可能。
若美联储实施全额 50 个基点的加息,新加坡 REITs 可能面临借贷成本上升、再融资风险以及更具吸引力的分配收益率带来的新压力。
高杠杆且债务到期规模较大的 REITs 可能面临更大的风险敞口。
对于投资者而言,关注表面收益率之外更为重要。资本负债率、债务到期结构及利息保障倍数等指标的重要性将前所未有。

精选☕️ [任务币抽奖] 每日市场谈 — 黄仁勋辞任英伟达 CEO
黄仁勋辞去 $英伟达(NVDA.US) CEO 职务,该股收盘下跌 4%,而 $AMD(AMD.US) 上涨。国内方面,新加坡电信核心利润增长 10%,星展银行进入除息交易期。让我们深入探讨 👇💬 没有黄仁勋的英伟达:抄底,还是转向超威半导体和博通?📊 快速回顾 — 市场波动及原因🇺🇸 美国:黄仁勋在英伟达卸任🔑 关键事件: 英伟达收盘下跌 -4.34%,此前盘中曾暴跌 14%...
F![Aoxin Q&M: Q&M Turnaround d Opportunity DENTAL CENTRE Tro Healthy or Dilution Tr]()
$奥新全民口腔(1D4.SG)
奥新 Q&M:扭亏为盈的机遇,还是稀释陷阱?
奥新 Q&M 背后有一个更大的牙科集团,但仅靠扩张无法拯救一家企业,除非新诊所能产生可持续的利润。
基本面:奥新的现有业务面临收入压力,而其扩张计划包括潜在收购中国 45 家诊所。这些谅解备忘录并不等同于已完成的收购或保证的收益。
Q&M 的支持提供了运营经验和潜在的融资支持。然而,投资者必须考虑收购成本、整合风险以及发行新股的影响。
估值:2026 年 9 月的市场数据显示,股价约为 S$0.184, trailing P/E(滚动市盈率)接近 180 倍,P/B(市净率)比率约为 2.6 倍。流通股增加了约 59% 同比。这些数据突显了该股票相对于当前收益显得多么昂贵,以及稀释如何影响现有股东。
技术面:可用的快照显示 50 日均线在 S$0.23 附近,200 日均线在 S$0.20 附近,RSI 约为 28。这表明价格疲软严重且处于超卖状态,而非反弹的证明。
现有股东:关注收购是否带来可衡量的利润增长,以及稀释后每股收益是否改善。
prospective investors( prospective investors ):扭亏为盈仍具有投机性。在依赖估值倍数之前,请验证具有约束力的收购协议、诊所盈利能力和更新后的股本数据。
更大的诊所网络只有在产生更强的每股回报时才有价值。
本文仅供参考,不构成财务建议。
交易展示会:发帖展示赢奖励!
F![图片 1,共 1 张]()
$贤能(41O.SG)
LHN 正在释放隐藏价值——但股东们能看到吗?
LHN 通过回收物业资产来释放资金。这一策略听起来很合理,但投资者需要知道这些交易是创造了持久价值,还是仅仅在资产之间转移。
基本面:2026 年上半年,收入下降 13.7% 至 6090 万新元,但应占利润上升 18.6% 至 1680 万新元。毛利率改善至 60.9%。这种背离凸显了盈利质量的重要性:物业处置和业务组合可能会影响报告结果。
Coliwoo Midtown 的售后回租以及 LHN 在 Coliwoo 的保留权益是其资本循环战略的重要组成部分。投资者还应关注债务和租赁承诺。
估值:根据最新可用数据,LHN 股价为 0.555 新元, trailing earnings 约为 10.3 倍,账面价值约为 0.63 倍。EV/EBITDA 约为 13 倍,而负债权益比为 1.18。低 P/B 看起来很有吸引力,但杠杆使情况变得复杂。
技术面:50 日均线约为 0.56 新元,而 200 日均线为 0.62 新元。RSI 约为 41,表明动能疲软,但没有明确的超卖信号。
现有股东:只要收益能加强经常性收益和股东分配,资产回收就能释放价值。
prospective investors:不要只看相对于账面价值的折价。现金流、杠杆率和再投资资本的回报率比单纯的市盈率更重要。
真正的考验在于 LHN 能否将交易转化为可持续的每股增长。
本文仅供参考,不构成财务建议。
交易展示会:发帖展示赢奖励!
F
$英伟达(NVDA.US)
黄仁勋一直是英伟达从 GPU 制造商崛起为 AI 巨头的推动力量。如果他退出,投资者将面临一个更大的问题:谁能继续推进他的愿景?芯片可能仍然领先,但失去策略背后的关键人物可能会改变英伟达的故事。
精选☕️ [任务币抽奖] 每日市场谈 — 英伟达盘后大跌,据报董事会或撤换 CEO
$英伟达(NVDA.US) 收盘上涨 +2.87%,但盘后受其董事会可能罢免 CEO 的报道影响而下跌。芯片股大跌,其中 $美光科技(MU.US) 反而上涨 12%。在国内市场,新加坡航空(SIA)支付了特别股息。让我们深入探讨 👇💬 英伟达:抄底还是等待董事会决定?📊 快速回顾 — 市场动向及原因🇺🇸 美国:英伟达董事会考虑更换 CEO🔑 关键事件:英伟达收盘上涨 +2.87%...
F
$Sea(SE.US)
Sea 实现了 43% 的强劲营收增长,但盈利不及预期引发了更大的疑问。Shopee 和 Monee 正在增长,但不断上升的成本和信用损失正在侵蚀利润。SEA 能否在不损害利润率的情况下继续保持增长?
精选☕️ [任务币抽奖] 每日市场谈 — Sea 营收超预期,利润不及预期
$Sea(SE.US) 营收超预期但利润不及预期,收盘下跌 -1.49%。通胀数据强劲重燃美联储加息预期,$英伟达(NVDA.US) 再跌 5%。国内方面,海峡时报指数小幅走高。让我们深入探讨 👇💬 Sea 的 43% 销售增长还是利润率受压:哪个对你更重要?📊 快速回顾 — 市场动态及原因🇺🇸 美国:Sea 营收达标...
F
$马可波罗(001386.SZ)
马可·波罗海运:海上风电可能是改变游戏规则的变量——但代价是什么?
营收正在增长,海上风电提供了更大的机遇。但股东们应该问一个不那么令人兴奋的问题:需要多少稀释才能实现这一目标?
基本面:2026 财年 9 个月期间,营收增长 30% 至 1.097 亿新元,毛利增加 30% 至 4640 万新元。截至 2026 年 3 月,现金储备为 1.356 亿新元,支持船队扩张和船厂运营。
其海上风电船队和拟议的巴淡岛船厂交易可能释放价值,但新船只需要大量资本,且未来合同并不保证收益。
估值:最新报告的每股 NAV 为 7.5 新分。投资者应将市场价格与盈利、NAV 和未来股份稀释进行比较,而不是仅凭营收增长来评估公司。目前无法核实可靠的当前 P/E 和 EV/EBITDA 快照。
技术面:可用市场数据显示,50 日均线附近在 0.13 新元,200 日均线附近在 0.15 新元,RSI 约为 30。这表明动能疲软,市场可能超卖,而非确认的反转。
现有股东:关注合同转换、自由现金流以及新股发行后每股收益是否增长。
潜在投资者:海上风电机遇具有吸引力,但避免假设强劲的营收增长会自动转化为股东回报。
执行力和资本纪律将决定扩张是否值得。
本文仅供参考,不构成财务建议。
交易展示会:发帖展示赢奖励!
F
$星展集团控股(D05.SG)
尽管财报亮眼,DBS、OCBC 和 UOB 均面临抛售压力。12 月美联储加息能否为新加坡银行带来喘息之机?利率上升或许能改善净息差,但这足以吸引投资者回归吗?估值依然关键。
精选☕️ [任务币抽奖] 每日市场谈 — 加息押注升温,英伟达启动 CEO 调查
美国招聘人数远超预期,提振了对美联储 12 月加息的押注。本周末,英伟达董事会启动了一项涉及首席执行官黄仁勋的调查,其股票在盘前交易中下跌...
F![COMMUNITY 1 LONGBRIDGE 300CT-6 NOV 2026 Community Spotlight The banks missed. Th]()
![COMMUNITYS SPOTLIGHT LONGBRIDGE 01 DBS·UOB-Q3 BRESULTS Two misses. Which line di]()
![COMMUNITYSPOTLIGHT LONGBRIDGE 02 INTEL→ AMD - CHIP WEEK A trillion gone in a day]()
![Ll LONGBRIDGE COMMUNITY YS SPOTLIGHT 03 SHENG SIONG-Q3 RESULTS A steady quarter]() +1
$AMD(AMD.US)
资金正从芯片板块撤出吗,还是 AI 交易的热度正在消退?
我正在关注公用事业板块。AI 数据中心需要巨大的电力,这使得电力需求成为潜在的长期增长驱动力。AI 浪潮并未结束,但接下来的赢家可能不再是芯片制造商。资金可能正在向下游转移。
⭐️ 社区聚焦 | 银行股失守,芯片股流血。
欢迎回来!三家本地银行中有两家报告低于预期的业绩,芯片股在单个交易日内蒸发了约一万亿美元。会员们花了一周时间拨开头条新闻的迷雾,看清背后的实质。
F
$Coreweave(CRWV.US)
CRWV 是一个现实检验:AI 需求是真实的,但债务也是。蓝色风暴增加了不确定性,而非核心问题。真正的问题不是 AI 是否会赢,而是 CRWV 的股东能否获利。我会等待现金流,而不是追逐炒作。
☕️ [任务币抽奖] 每日市场热议 — 芯片股暴跌 12%
芯片股迎来了 2020 年以来最糟糕的一天。以下是驱动因素、星展银行和华侨银行的业绩表现,以及今晚需要关注的内容。
F![图片 1,共 1 张]()
$怡和集团(ADR)(JMHLY.US)
Jardine 正在出售其过往业务——但它正在构建什么?
当一家 conglomerate(企业集团)开始出售投资者熟知的业务时,会发生什么?Jardine Matheson 东南亚业务正在重塑自身,而真正的投资故事可能才刚刚浮现。
基本面:该集团在 2026 年上半年将企业净债务从 5.77 亿美元减少至 2.86 亿美元。以约 2.65 亿新加坡元出售其在新加坡和马来西亚的汽车经销商业务可进一步简化业务结构,从而更加重视 Astra International 和在越南的投资。
估值:截至 2026 年 10 月 16 日股价为 23.70 新加坡元,该股交易价格约为 trailing earnings(过去十二个月收益)的 7.3 倍,账面价值的 0.41 倍。然而,conglomerate discount(集团折价)可能会持续存在,且主要比率可能会被投资组合变化和特别分红所扭曲。
技术面:股价在 10 月份大幅下跌,并收于近期交易区间下方。23.40–24.00 新加坡元区域是近期需要关注的水平;若收复 25 新加坡元,则表明动能改善。目前无法获取经过验证的当前 RSI 和移动平均线交叉信号。
现有股东:债务削减和资本回报令人鼓舞,但需关注剩余持股的价值以及资金如何重新部署。
prospective investors(潜在投资者):仅凭低 P/B(市净率)是不够的。评估 Astra 和其他投资的内在价值、公司成本以及分红后的价格。
下一个考验在于精简后的投资组合是否能带来更强的每股价值。
本文仅供参考,不构成财务建议。
交易展示会:发帖展示赢奖励!
F
$美光科技(MU.US)
自 4 月以来,美光股价持续下滑,尽管道琼斯指数在民主党人赢得国会选举后强势反弹。
市场正在押注政治前景好转,但美光面临不同的考验:人工智能需求能否转化为更强劲的内存价格和利润?这是投资者在看到股票反转之前需要看到的。
精选☕️ [任务币抽奖] 每日市场谈 — 星展业绩失手,中期选举推升道指
民主党横扫国会,道琼斯指数创下 44 年来中期选举后最佳单日表现,但芯片股下跌,因为选民对 AI 数据中心产生抵触。在国内,星展银行业绩未达预期,成为第二家业绩不及预期的本地大银行……
F![图片 1,共 1 张]()
精选
$新加坡航空公司(C6L.SG)
新加坡航空(SIA)的情况表明,对于利好消息需要持谨慎态度。
印度航空最新的降本举措令人鼓舞。采购、维护、地面运营和间接费用都是显而易见的可节省领域。对于持有印度航空 25.1% 股权的新加坡航空来说,如果扭亏为盈成功,将消除拖累盈利的主要因素。
但我不会称此为扭亏为盈。
印度航空已经遭受重创,新加坡航空的投资也蒙受了巨大损失。未来可能还需要进一步注资。这意味着新加坡航空的股东可能仍需为一个仍在证明其盈利能力的项目提供资金。
故事的另一面是新加坡航空自身。核心业务依然盈利且产生现金流,而酷航(Scoot)提供了另一个增长引擎。近期报告的盈利疲软也可能具有误导性,因为受到会计效应和印度航空亏损的影响。
对于收益型投资者而言,股息仍然是坚持持有的重要理由。但对于假设近期派发的股息可以简单地在每年重复,我会保持谨慎。普通股息更具可持续性;特别股息应被视为红利而非权利。
在当前估值水平下,我不会急于清仓。然而,如果 SIA 已经是投资组合中的重仓股,那么获利了结部分仓位是合理的。
我的偏好是保留约 70-80% 作为核心持仓,如果股价提供良好的机会,则减持 20-30%。
需要关注的关键点不是印度航空再次宣布削减成本,而是印度航空的亏损是否真正收窄。
如果亏损收窄,新加坡航空将能从中受益。如果亏损持续且需要另一笔大额资本注入,我将采取更为保守的策略。
交易展示会:发帖展示赢奖励!
F![1 LONGBRIDGE SG BANKS CHALLENGE DBS vs OCBC vs UOB. Pick the winner, back it up]()
大华银行(UOB)表现不佳。星展银行(DBS)将成为三大行中最强劲的一家。
凭借多元化的收益、雄厚的资本和具韧性的股息,星展银行具备脱颖而出的基本面。
如果盈利不及预期引发板块性回调,星展银行可能处于最佳位置以引领复苏。
有时,市场波动会为优质资产创造机会。
🏦 SG Banks Challenge — DBS vs OCBC vs UOB. Pick the winner, win cash!
我们最大的三家银行在本周连续三个早晨公布财报——而且它们此前经历了四天的下跌。🏦$大华银行(U11.SG) — 周三,新加坡交易所开盘前$星展集团控股(D05.SG) — 周四,新加坡交易所开盘前$...
F
$大华银行(U11.SG)
新加坡银行业的反弹即将终结吗?
大华银行因业绩不及预期暴跌 5%。星展银行和华侨银行会跟进吗?
随着估值高企,即使是不错的业绩也可能引发获利了结。更广泛的回调正在酝酿中吗?
有时候,现金和耐心是你最好的防御。
精选☕️ [任务币抽奖] 每日市场谈 — AMD 业绩重燃芯片行情
AMD 在人工智能芯片需求激增后,盘后股价上涨,此前芯片股结束了连续三天的下跌。国内方面,大华银行利润不及预期,海峡时报指数再次下滑,目前距峰值已跌近 10%。让我们深入探讨👇💬 AMD 刚刚回应了那些对人工智能持怀疑态度的人。芯片股的抛售已经结束...