

$Moderna(MRNA.US)
Moderna 股价飙升。其癌症疫苗值得高溢价吗?
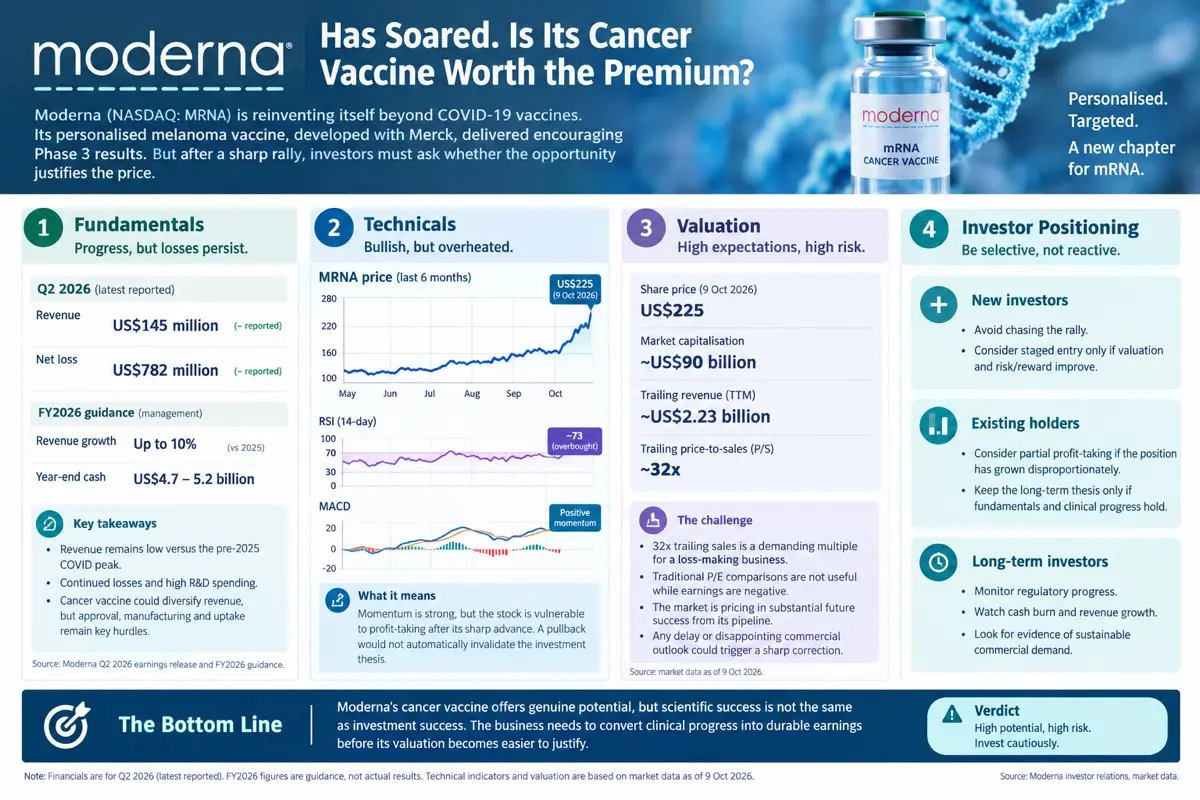
Moderna $Moderna(MRNA.US) 正在重塑自身形象,不再局限于新冠疫苗。其与默克(Merck)合作开发的个性化黑色素瘤疫苗在 III 期临床试验中取得了令人鼓舞的结果,开启了潜在的新增长篇章。但在经历了一轮壮观的上涨后,投资者必须追问:这一机会是否足以支撑当前的价格。
基本面:取得进展,但亏损持续
Moderna 报告称 2026 年第二季度营收为 1.45 亿美元,净亏损为 7.82 亿美元。管理层预计 2026 财年营收增长高达 10%,年底现金储备预计在 47 亿至 52 亿美元之间。癌症疫苗有望实现收入多元化,但监管审批、制造成本和商业推广仍是主要障碍。
估值:最大的担忧
Moderna 的 trailing sales 倍数约为 32 倍,尽管持续亏损,却享有极高的估值。在盈利仍为负值的情况下,传统的市盈率比较毫无意义。市场实际上是在为其管线未来的巨大成功定价。任何延迟或令人失望的商业前景都可能引发急剧回调。
投资者应如何定位自己?
新投资者应避免追涨,只有在估值和风险回报比改善的情况下才考虑分批建仓。现有持有者若仓位增长不成比例,可考虑部分获利了结。长期投资者应密切关注监管进展、现金消耗情况以及可持续收入增长的证据。
结论:Moderna 的癌症疫苗具有真正的潜力,但科学成功并不等同于投资成功。在其估值变得更容易合理化之前,该公司需要将临床进展转化为持久的盈利能力。