CLuo

CLuo

收益率前 10%
2关注14关注者274获赞与收藏
C
CLuo

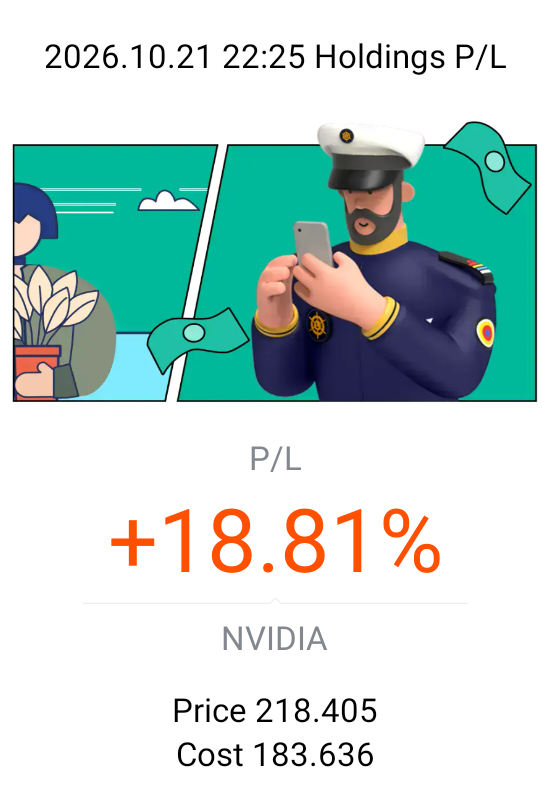
$英伟达(NVDA.US)

背景:

NVDA 股价在短暂触及 $222 后,目前在 $218 附近交易。

除了 AI 股反弹外,NVIDIA 在 GTC 柏林大会上的 Vera Rubin 发布以及 Google Cloud 的采用计划尤为引人注目。这表明 NVIDIA 正在从 GPU 扩展到更广泛的 AI 计算生态系统。

我的交易:

我继续持有 NVDA。短期价格波动并未改变我的长期观点。

我的信心源于 NVIDIA 的创新和日益增长的客户采用率,尽管竞争和 AI 支出仍是主要风险。

要点:

NVDA 教会了我,耐心来自于对自己所持资产的理解。

我更关注实际落地应用而非每日价格波动。产品发布能制造兴奋感,但实际客户部署才能建立持久价值。
图片 1,共 1 张
交易展示会:发帖展示赢奖励!
C
CLuo
精选

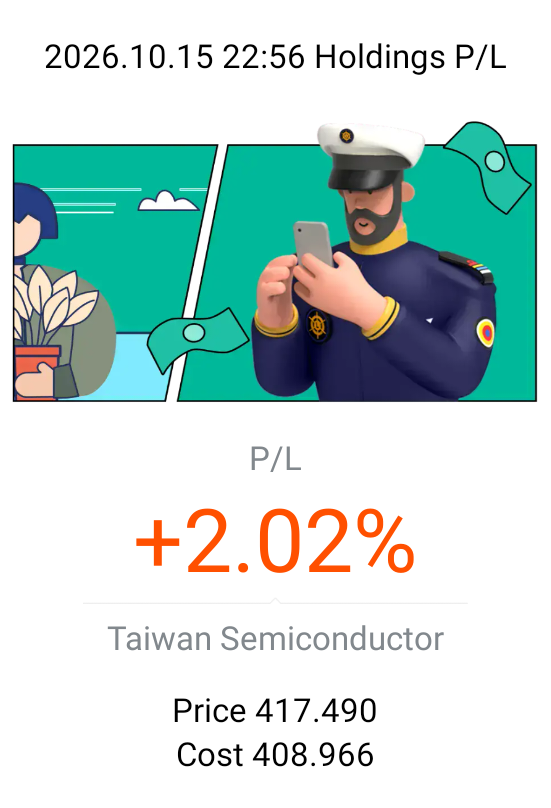
$台积电(TSM.US)

背景:

我今天决定买入台积电,就在财报发布之后。说实话,这是一个有趣的入场时机,因为数据表现强劲,但股价仍然下跌。

第三季度营收同比增长 50.9%,净利润飙升 68.7%,但市场似乎更关注通胀、利率以及对 AI 支出的担忧。

引起我注意的不仅仅是业绩超预期。而是市场对这份财报的反应如此不同。

我的交易:

我今天下了买单,因为我认为台积电不仅仅是一只 AI 概念股。无论是英伟达、苹果还是其他芯片设计公司,总得有人大规模制造这些先进芯片。

我并不假设今天的股价就是底部。估值、海外扩张成本以及利润率压力都值得密切关注。

但我不想让短期的市场悲观情绪完全掩盖公司所取得的成果。

总结:

今天的交易提醒我,好的业绩并不总能带来红盘。

有时候更难的部分是将公司的实际表现与市场的预期区分开来。

图片 1,共 1 张
交易展示会:发帖展示赢奖励!
C
CLuo

$特斯拉(TSLA.US)

背景:

Tesla 在经历数个弱势交易日后,收盘价接近 375 美元,市场关注点转向 10 月 15 日的 Roadster 发布。

但我更关注 Robotaxi 的安全问题以及 10 月 21 日的第三季度财报,而非另一场炫目的发布会。

我的交易策略:

我持有 TSLA 是看好其在自动驾驶、机器人和储能领域的长期潜力。然而,宏大的承诺需要切实的执行。

对我而言,最重要的是商业化进展、盈利能力和利润率,而非短期炒作。

总结:

耐心并非盲目乐观。我相信 Tesla 的愿景,但我对其时间表仍存疑。

图片 1,共 1 张
交易展示会:发帖展示赢奖励!
C
CLuo

$戴尔科技-C(DELL.US)

背景:

DELL 是目前值得关注的相当有趣的一只股票。尽管 AI 基础设施支出仍在持续扩大,但该股价近期一直承受压力。

今天引起我注意的是 IDC 的预测,即与 OCP 相关的基础设施支出到 2029 年可能达到每年 8000 亿美元。

但故事还有另一面。AI 数据中心消耗大量内存,推高了零部件成本,而传统 PC 市场则面临需求疲软。

在某种程度上,AI 同时为戴尔创造了机遇和问题。

我的交易思路:

我对 DELL 的兴趣不仅仅在于 AI 炒作。我更关注它能否将增长的 AI 服务器需求转化为可持续的利润。

销售更多服务器固然好,但如果零部件成本上升且竞争挤压利润率,仅靠收入增长无法讲述完整的故事。

今天的股价疲软并没有改变我对戴尔的评估,但它提醒我,执行力和盈利能力与需求同样重要。

要点:

我正在学到的一个教训是,处于一个增长行业的正确一侧,并不能自动保证强劲的回报。

对于戴尔,我认为真正的考验在于它能否从 AI 基础设施热潮中捕获更多价值,而不仅仅是销售更多硬件。

好奇大家的看法:戴尔正在成为一家严肃的 AI 基础设施玩家,还是硬件利润率仍将是其最大的限制?

图片 1,共 1 张
交易展示会:发帖展示赢奖励!
C
CLuo
精选

$半导体 3 倍做多 - Direxion(SOXL.US)

背景:

今天的情况很好地说明了为什么我以不同于个股的方式持有 SOXL。

在美光(Micron)强劲业绩和 AI 内存需求持续的推动下,半导体板块再次反弹。SOXL 上涨约 4%,英伟达(NVDA)和美光(MU)走高,而博通(AVGO)下跌。国债收益率仍在背景中施加压力。

因此,这不仅仅是 “芯片股又涨了”。其中仍有诸多变数。

我的交易策略:

我持有 SOXL,因为我仍然看好更广泛的半导体周期,特别是随着 AI 继续推动计算、内存和基础设施的需求。

但我对待它的态度与 NVDA 或台积电(TSM)截然不同。SOXL 提供 3 倍的每日杠杆敞口,因此长期看对方向还不够。时机、波动性和仓位大小更为重要。

大涨的绿盘固然令人欣喜,但我不想因此忘记自己实际持有什么。

启示:

SOXL 教会了我,信念和杠杆是两个独立的决策。

我可以对半导体保持看涨,而不必每次板块反弹都采取更激进的策略。

更难的问题不在于我是否长期相信 AI 或半导体。而在于在那个故事展开的过程中,我能承受多少杠杆。

图片 1,共 1 张
交易展示会:发帖展示赢奖励!
C
CLuo

$希捷科技(STX.US)

背景:

人工智能在计算方面获得了大部分关注,但所有这些数据仍然需要存储的地方。这就是为什么 STX 引起了我的注意。

我的交易:

我持有 STX,因为我认为存储是 AI 基础设施建设中一个不那么明显但必不可少的部分。最近 HDD 供应紧张更加坚定了这一点看法。

要点:

AI 不仅仅局限于 GPU。计算产生数据,而数据又创造了对存储的需求。

这是我认为人们仍然低估的 AI 交易的一部分。

图片 1,共 1 张
交易展示会:发帖展示赢奖励!
C
CLuo

$英伟达(NVDA.US)

背景:

我的 NVDA 持仓目前较平均成本 $183.636 上涨 23.76%。看到这样的收益,我自然会考虑获利了结,但我不断提醒自己,股价上涨本身并不是卖出优质企业的理由。

对我来说,更重要的是我最初买入的企业是在变强还是变弱。

NVIDIA 继续在 AI 计算基础设施中发挥重要作用。我所关注的不是每日的股价,而是公司能否维持其竞争优势,长期持续增长盈利,并将巨大的 AI 计算需求转化为持久的经济价值。

当然,在错误的价格下,优秀的企业也可能成为糟糕的投资。在 NVDA 表现强劲之后,估值和日益高涨的市场预期更值得密切关注。

我的操作:

我继续持有。只要企业基本面保持强劲,且我的原始投资逻辑依然成立,我宁愿保持耐心,也不仅仅因为处于盈利状态就卖出。

心得:

我最大的教训是像企业主一样思考,而不是像交易者那样反应。下次,我想花更少的时间关注短期价格波动,花更多的时间问自己一个问题:如果我看不到每天的股价,我是否还愿意拥有这家企业多年?

图片 1,共 1 张
交易展示会:发帖展示赢奖励!
C
CLuo

$西部数据(WDC.US)

背景:

WDC 是那种让我深刻体会到市场情绪与实际行业需求存在巨大差异的持仓。

受 AI 增长放缓、收益率上升以及 AI 基础设施支出能否持续等担忧影响,该股面临压力。

但让我保持兴趣的原因很简单:AI 仍然需要物理基础设施,其中包括大量的存储设备。HDD 供应紧张且订单可见性延长,这让我认为在 AI 建设中,存储的重要性可能被市场低估了。

我的交易:

我继续持有 WDC。我不想仅根据每日的 AI 头条新闻来评判这笔持仓。

对我来说,更重要的是超大规模数据中心的需求是否保持强劲,供应是否保持纪律性,以及 WDC 能否将这种需求转化为更好的现金流和基本面。

要点:

这笔交易改变了我对 AI 投资的看法。并非所有的赢家都必须制造最先进的芯片。

有时,基础设施堆栈中不那么令人兴奋的部分也能从同样的长期趋势中受益。

因此,短期疲软并不会自动改变我的观点。我更愿意观察存储需求的故事本身是否开始瓦解。

图片 1,共 1 张
交易展示会:发帖展示赢奖励!
C
CLuo

$戴尔科技-C(DELL.US)

背景:

让我持续关注戴尔的原因其实很简单。AI 需要的远不止强大的芯片。总得有人将这些算力转化为服务器和基础设施,供企业实际部署,而戴尔正直接参与这一建设过程。

近期的数据显示需求确实存在。但在我看来,更有意思的部分在于大规模增长数字之后的情况。戴尔仍需证明其快速扩张的 AI 服务器业务能够创造有吸引力的利润,而不仅仅是令人印象深刻的营收。

我的交易策略:

我继续持有戴尔股票,但并未加仓,因为股价已经表现强劲。我更愿意给头寸一些时间,观察业务发展。我现在关心的是,戴尔能否在面临更高的零部件成本和利润率压力的情况下,应对巨大的 AI 服务器需求。

这是我认为戴尔更值得关注的部分。庞大的订单簿看起来令人兴奋,但最终这些订单需要转化为盈利的业务。

总结:

戴尔教会我将业务增长与投资质量区分开来。销售额增加是好事,但我同样想知道公司从这些销售中获得了多少收益。

因此,我持有的理由并非仅仅是因为 AI 很流行。我持有是因为我想看看戴尔究竟能从 AI 基础设施热潮中捕获多少价值。

这是我的个人交易反思,不构成投资建议。

图片 1,共 1 张
交易展示会:发帖展示赢奖励!
C
CLuo

$特斯拉两倍做多 ETF(TSLL.US)

背景:

我已经持有 TSLA,但希望在不单纯增加持股数量的情况下获得额外的杠杆敞口。TSLL 旨在实现 TSLA 每日表现的 2 倍,因此我将此视为战术性持仓,而非长期持有。

我的交易策略:

我了解 TSLL 与直接拥有 TSLA 相比,风险截然不同。每日重置和复利效应意味着长期回报可能与简单的 2 倍 TSLA 回报显著不同,尤其是在波动市场中。

这就是为什么我更关注仓位规模以及交易的演变过程,而不是将每一次 TSLA 的波动都视为加仓的理由。

总结:

杠杆 ETF 可以用更少的资金提供更大的敞口,但也需要更多的纪律性。对我来说,关键是在波动加剧之前明确该头寸的角色定位。

图片 1,共 1 张
交易展示会:发帖展示赢奖励!
C
CLuo

$特斯拉(TSLA.US)

我买入特斯拉,并非因为我认为它仅仅是一家更优秀的汽车公司。

我的特斯拉平均持仓成本为 355.17 美元,目前仓位浮盈 1.94%。表现不错,但这从来不是我买入的原因。令我感兴趣的是,特斯拉的价值定义权仍掌握在市场手中。汽车业务赋予了它今天的规模,而自动驾驶、能源和人工智能则可能重塑该公司明天的价值。

这种不确定性正是为什么特斯拉对一位投资者来说可能显得昂贵,而对另一位投资者来说却显得便宜。对我而言,关键问题在于这些未来的业务能否足够多地变为现实,以证明今天为其部分未来支付溢价是合理的。这就是我于 355.17 美元做出的押注。

1.94% 的涨幅并不能证明我的逻辑正确。它仅意味着截至目前,市场走势符合我的预期。

CLuo 2026-09-1622:49:26 Tesla TSLA P/L% +1.94% Market price 363.040 USD, ,Cost 3
C
CLuo

$英伟达(NVDA.US)

背景:

我买入 NVDA 是因为我想参与 AI 增长的故事,但随着我持续关注这家公司,我发现它不仅仅是一家芯片制造商。让我感兴趣的是,英伟达如何围绕 AI 构建整个生态系统,包括计算、网络软件。

我的交易:

我仍然持有仓位。我现在关注的是这个生态系统能否继续转化为客户的实际需求。我也很好奇,随着 AI 基础设施竞争加剧,英伟达如何保持其地位。

心得:

持有 NVDA 给我的最大启示是,我不应只把它看作一只受益于 AI 的股票。我想了解公司如何在 AI 基础设施建设中确立自己的角色。

我很好奇其他 NVDA 持有者怎么看。你们主要把英伟达看作一家芯片公司,还是一家 AI 基础设施公司?

图片 1,共 1 张
交易展示会:发帖展示赢奖励!
C
CLuo

$美国舒适系统公司(FIX.US)

背景:我对 FIX 感兴趣,是因为 AI 不仅仅是那些构建 AI 的公司的故事。在 AI 和数据中心的增长背后,对电力、冷却、电气和机械基础设施的需求同样巨大。

这让我将目光投向那些显而易见的 AI 概念股之外,更多地关注为它们构建基础设施的公司。FIX 让我从不同的角度接触到这一趋势,而不是直接投资 AI 芯片或软件。

我的交易:我持有 FIX,因为我看好投资一家能从数据中心持续扩张中受益的企业。我并不试图预测哪家 AI 公司最终会胜出。相反,我对无论谁胜出的情况下,许多公司都需要的基础设施感兴趣。

启示:这笔头寸提醒我要在显而易见的趋势之外多看一步。有时,有趣的机会并不是每个人都在谈论的那家公司,而是为该趋势持续增长提供所需业务的企业。

图片 1,共 1 张
交易展示会:发帖展示赢奖励!
C
CLuo

$Circle(CRCL.US)

背景:我最初增持 Circle 是为了改善投资组合的分散度。为了避免资产过度集中于受相似因素驱动的投资标的,我希望加入一个具有不同风险收益特征的持仓。

我的交易:此次我没有加仓或减仓。我继续持有 Circle,平均成本为 90.909 美元。目前仓位浮盈约 +2%,股价约为 92.940 美元。目前我正在观察该持仓是否继续发挥其在组合中预设的作用。

心得:分散投资不仅仅是拥有更多的股票。关键在于每个持仓是否为整体组合带来了真正不同的风险和收益驱动因素。

图片 1,共 1 张
交易展示会:发帖展示赢奖励!
C
CLuo

我希望甲骨文能在 9 月 11 日收盘时收于 169 美元左右。

对我来说,关键在于 OCI 的增长能否证实庞大的 AI 积压订单正在真正转化为收入。

目前的预期已经很高,所以我认为仅靠正常的每股收益超预期不足以推动股价上涨 10% 以上。

如果云业务增长和 2027 财年指引在没有任何重大融资意外的情况下保持稳健,我认为中高位个位数的涨幅是最合理的结果。

C
Captain's Watch
甲骨文财报挑战——猜收盘价,赢现金!

$甲骨文(ORCL.US) 今晚美盘收盘后(周四 9 月 10 日)公布 2027 财年 Q1 财报,数据将于周五清晨 04:00 SGT 揭晓,电话会议于 05:00 举行。⏰以下是值得重点关注的内容。A...

LONGBRIDGE ORACLE EARNINGS CHALLENGE Where does ORCL.US close on Friday 11 Septe
C
CLuo

$希捷科技(STX.US)

背景:大家都在追逐 AI 芯片,但那些训练数据究竟存放在哪里?

希捷此前经历了一波大幅上涨,目前终于在 848 美元附近喘口气。在大规模存储方面,HDD(机械硬盘)的成本仍远低于 SSD(固态硬盘),随着 AI 需求的增长,大型云服务商将继续需要它们。这种成本优势是我看重的关键催化剂。

我的交易策略:我是为了长期持有,所以不使用止损。我持有股份,让长期的存储趋势自然发展。

要点:HDD 仍然是存储 AI 数据最便宜的方式。这是一个不错的逢低买入机会,还是利润率已接近峰值?

图片 1,共 1 张
交易展示会:发帖展示赢奖励!
C
CLuo

$希捷科技(STX.US)

背景:STX 近期回调了不少,但我认为核心逻辑并未改变。云存储需求依然强劲,HAMR(热辅助磁记录)技术开始成为业务中越来越重要的组成部分,且希捷的近线存储产能已预订至 2028 年。资产负债表状况也大幅改善,公司重回投资级水平。

我的操作:我保留核心仓位。目前我更关注需求、利润率和自由现金流能否保持强劲,而非股价未来几周的波动。

要点:我现在关注的是随着 HAMR 规模扩大,希捷能否将利润率维持在 50% 以上。如果能,我认为尽管近期有所回调,其长期增长故事依然完整。

图片 1,共 1 张
交易展示会:发帖展示赢奖励!
C
CLuo

$美国舒适系统公司(FIX.US)

背景:我非常看好其在复杂数据中心液冷领域的护城河,高技术门槛将竞争对手拒之门外。在经历大幅上涨后,该股目前处于健康的盘整期,但持续的数据中心建设仍是其坚实的长期业务催化剂。

我的交易策略:我耐心地在场外观望。如果股价跌至 1500 美元或以下,我将开始定投,以获取更高的安全边际。

总结:强大的技术壁垒构建了持久的护城河,但在当前的估值水平下,你预期它会再创新高还是深度回调?

图片 1,共 1 张
交易展示会:发帖展示赢奖励!
C
CLuo

$Circle(CRCL.US)

背景:Circle 吸引我之处在于它处于加密货币与传统金融的交汇点。随着稳定支付和结算中稳定币的普及,USDC 已不仅仅是一种加密资产。它正演变为金融基础设施,而 Circle 正处于这一转型的核心。

我的交易:我于昨日建仓。

USDC 流通量持续增长,链上交易量迅速扩张,Circle 正在构建连接稳定币、支付系统与传统金融的关键基础设施层。这正是我希望把握的机会。

要点:市场可能仍低估了稳定币经济的长期潜力。该投资逻辑并不要求每个季度都完美无缺。关键在于采用率是否持续上升,且长期方向是否保持稳固。

图片 1,共 1 张
交易展示会:发帖展示赢奖励!
C
CLuo

$西部数据(WDC.US)

背景:

人工智能正在产生海量的数据,而这些数据最终都需要存储。随着超大规模数据中心不断扩张,我认为高容量硬盘(HDD)的需求拥有持久的增长空间。随着 WDC 现在成为一家纯粹的 HDD 公司,其投资逻辑更加清晰,并且与这一结构性增长直接相关。

我的交易策略:

我持有 WDC 的多头仓位,并简单地持有该头寸。我不会根据短期的价格波动进行加仓或减仓。只要云需求保持强劲,且基础业务持续执行到位,我就没有理由干预这一头寸。

要点:

并非每笔投资都需要频繁操作。当投资逻辑成立且基本面继续朝正确方向发展时,有时最好的决定是无所作为,给企业时间创造价值。

图片 1,共 1 张
交易展示会:发帖展示赢奖励!
C
CLuo

$美国舒适系统公司(FIX.US)

背景:我非常看好其在复杂数据中心液冷领域的护城河,高技术难度将竞争对手拒之门外。在经历大幅上涨后,该股目前正处于盘整休整期,但持续的数据中心建设仍是其坚实的长期业务催化剂。

我的交易计划:我耐心地在场外观望。如果股价跌至 1500 美元或更低,我将开始定投以获取更高的安全边际。

总结:强大的技术壁垒构建了持久的护城河,但在当前的估值水平下,你预期它会再创新高还是出现更深的回调?

图片 1,共 1 张
交易展示会:发帖展示赢奖励!
C
CLuo

$英伟达(NVDA.US)

背景:

英伟达将于下周公布财报,这是我最密切关注的重大事件。

作为 NVDA 的股东,我不过分关注猜测财报后的股价走势,而是更关心业绩和前景能否继续支撑市场的高预期。

VIX 指数在 15 左右,市场情绪相对乐观,而 10 年期美债收益率依然高企。这些因素并不直接影响英伟达的业绩,但可能影响市场的反应。由于预期已经很高,业绩好并不一定意味着股价会上涨。

我的操作:

我在财报前不增仓也不减仓。我只是继续持有。

我更关注 AI 需求是否依然强劲,以及管理层对未来几个季度的展望是否有变化。目前我会保持仓位,待财报后再做评估。

总结:

持有也是一种决策。对我来说,这份财报不是为了预测短期走势,而是看当初买入并持有 NVDA 的理由是否发生了改变。

图片 1,共 1 张
交易展示会:发帖展示赢奖励!
C
CLuo

$K12国际学校(LRN.US)

背景:我认为 Stride 是一家简单、防御性强的企业,其在线教育和职业培训业务带来相对可预测的收入。近期业绩保持稳健,而此前引起我关注的内部人士交易主要与股权激励的税务预扣有关。尽管管理层发生更迭,我仍认为职业学习业务的持续增长是长期复利的关键催化剂。

我的操作:在股价仍处于横盘整理阶段时,我避免大幅加仓。我对持有核心仓位感到舒适,将下行风险控制在有限范围内,并等待成交量萎缩且出现明确突破信号后再投入新资金。

要点:Stride 轻资产的教育模式和不断增长的职业学习业务,让我对其在管理层过渡期间的韧性充满信心。

图片 1,共 1 张
交易展示会:发帖展示赢奖励!
C
CLuo

$Curtiss Wright(CW.US)

背景:我坚持持有的主要原因是当前的板块轮动和资金流向。尽管近期市场波动,CW 在关键支撑位附近显示出巨大的相对强度。只要基本面保持完整且技术支撑有效,我将此次盘整视为健康的吸筹。

我的交易:我的平均持仓成本为 627。我今天采取绝对不行动。看图表,价格被困在震荡区。在此加仓会破坏我的成本基础,而获利了结则意味着错失潜在的突破机会。我的框架很简单。我尊重止损,并在逻辑成立的情况下让利润奔跑。

要点:盘整阶段考验你的心理。在震荡中通常会导致过度交易和被震出。我下一步的动作是等待放量突破,然后再考虑加仓。

图片 1,共 1 张
交易展示会:发帖展示赢奖励!